Алроса: выручка упала на треть, EBITDA сжалась до 21,5%, и квартал закрылся убытком
28 сентября мы разбираем отчёт Алросы за второй квартал 2026 года. Выручка составила 45,4 млрд руб., снизившись на 33,2% год к году, EBITDA – 9,8 млрд руб. (–68,7%), чистая прибыль – минус 0,15 млрд руб. против 24,6 млрд годом ранее. Маржа EBITDA сжалась до 21,5% с 45,9%, а операционная прибыль составила лишь 0,3 млрд руб. При текущей цене акция выглядит непривлекательно: падение спроса на алмазы давит на выручку и рентабельность, а долговая нагрузка в 2,17 EBITDA и отсутствие дивидендов за последние 12 месяцев не дают поддержки.
Главные тезисы
— Выручка упала на 33,2% год к году, и это замедление относительно первого квартала
— EBITDA рухнула на 68,7%, маржа сжалась до 21,5% – вдвое ниже прошлогодней
— Операционная прибыль почти обнулилась – 0,3 млрд руб. при выручке 45,4 млрд
— Чистый убыток 0,15 млрд руб. – тонкая грань между прибылью и убытком
— Долг вырос до 120,1 млрд руб., а соотношение долг/EBITDA LTM – 2,17
— Дивиденды не выплачивались за последние 12 месяцев, и справедливая доходность 10,5% остаётся ориентиром
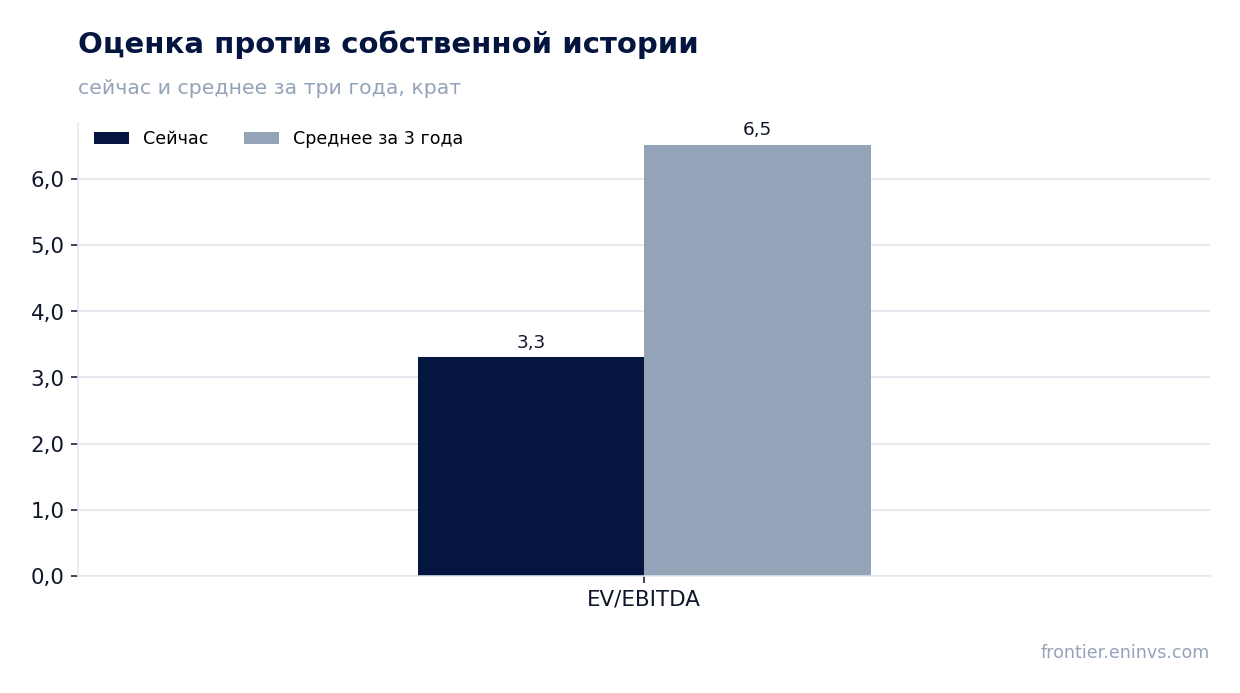
— EV/EBITDA 5,38 ниже среднего за три года 7,57, но падение прибыли перевешивает
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 68,0 | 45,4 | -33,2% |
| EBITDA | 31,2 | 9,76 | -68,7% |
| Операционная прибыль | 22,2 | 0,34 | -98,4% |
| Чистая прибыль | 24,6 | -0,15 | -100,6% |
| Операционный денежный поток | 12,4 | 0,94 | -92,4% |
| Капзатраты | 11,1 | 9,37 | -15,9% |
| Рентабельность по EBITDA | 45,9% | 21,5% | -24,4 п.п. |
| Чистая маржа | 36,2% | -0,3% | -36,5 п.п. |
Выручка упала на 33,2% год к году, и это замедление относительно первого квартала
Выручка Алросы во втором квартале 2026 года составила 45,4 млрд руб., что на 33,2% меньше, чем годом ранее. Падение продолжается второй квартал подряд: в первом квартале снижение было 32,2%, то есть динамика замедлилась. Квартал к кварталу выручка почти не изменилась – 44,9 млрд руб. в первом квартале против 45,4 млрд во втором.
Основная причина – слабый спрос на алмазы на ключевых рынках. Компания не раскрывает детали по сегментам, но обвал выручки на треть при сохранении объёмов добычи указывает на падение цен реализации. Это подтверждается и сжатием рентабельности: при снижении выручки на 33,2% EBITDA упала на 68,7%.
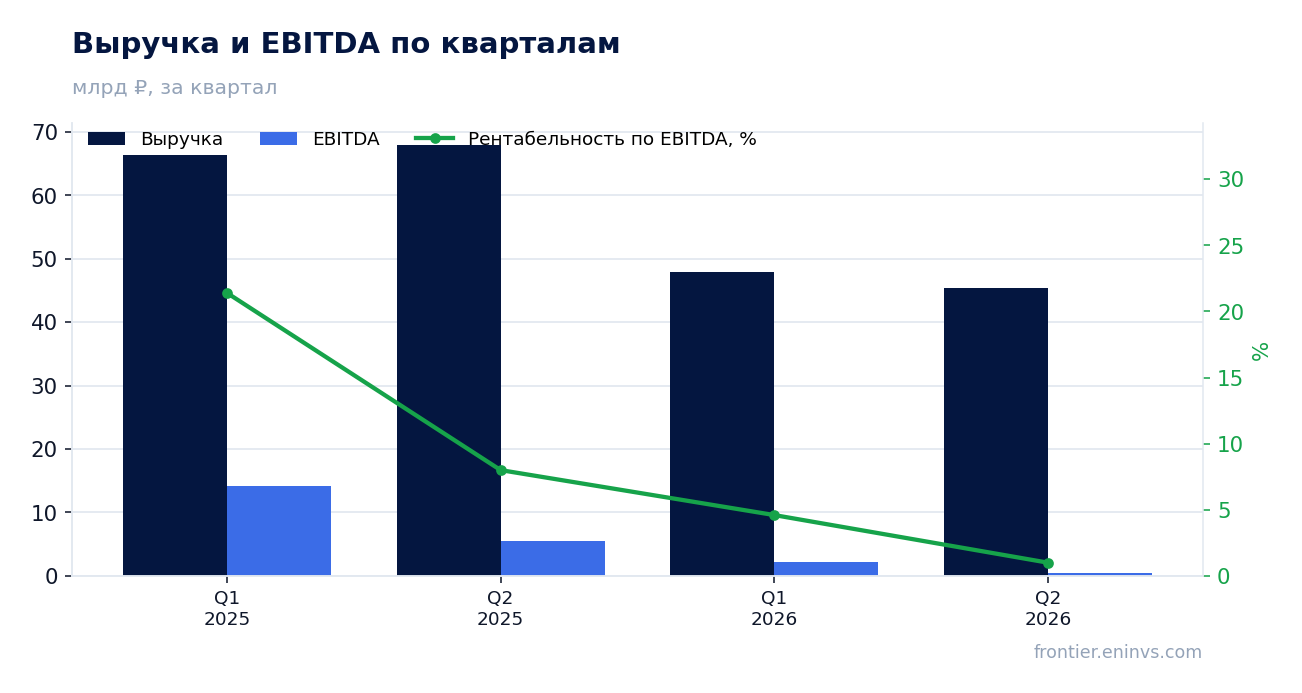
EBITDA рухнула на 68,7%, маржа сжалась до 21,5% – вдвое ниже прошлогодней
EBITDA за второй квартал 2026 года составила 9,8 млрд руб., что на 68,7% меньше, чем годом ранее. Рентабельность по EBITDA упала до 21,5% с 45,9% годом ранее. Это самое низкое значение маржи за последние несколько кварталов: даже в слабом четвёртом квартале 2025 года маржа была около 7,8%, но тогда выручка была ниже.
Сжатие маржи объясняется тем, что постоянные затраты не снижаются пропорционально выручке. При падении выручки на треть компания не может быстро сократить расходы на добычу и персонал. В результате операционная прибыль составила лишь 0,3 млрд руб. – практически весь заработок съеден расходами.
Операционная прибыль почти обнулилась – 0,3 млрд руб. при выручке 45,4 млрд
Операционная прибыль во втором квартале 2026 года составила 0,3 млрд руб. против 22,2 млрд руб. годом ранее. Это падение на 98,5%. При выручке 45,4 млрд руб. рентабельность по операционной прибыли – менее 1%.
Такая динамика означает, что компания работает практически в ноль на операционном уровне. Любое дальнейшее снижение цен или рост затрат могут привести к операционному убытку. В первом квартале 2026 года операционный убыток уже был – минус 6,0 млрд руб., так что второй квартал лишь немного улучшил картину.
Чистый убыток 0,15 млрд руб. – тонкая грань между прибылью и убытком
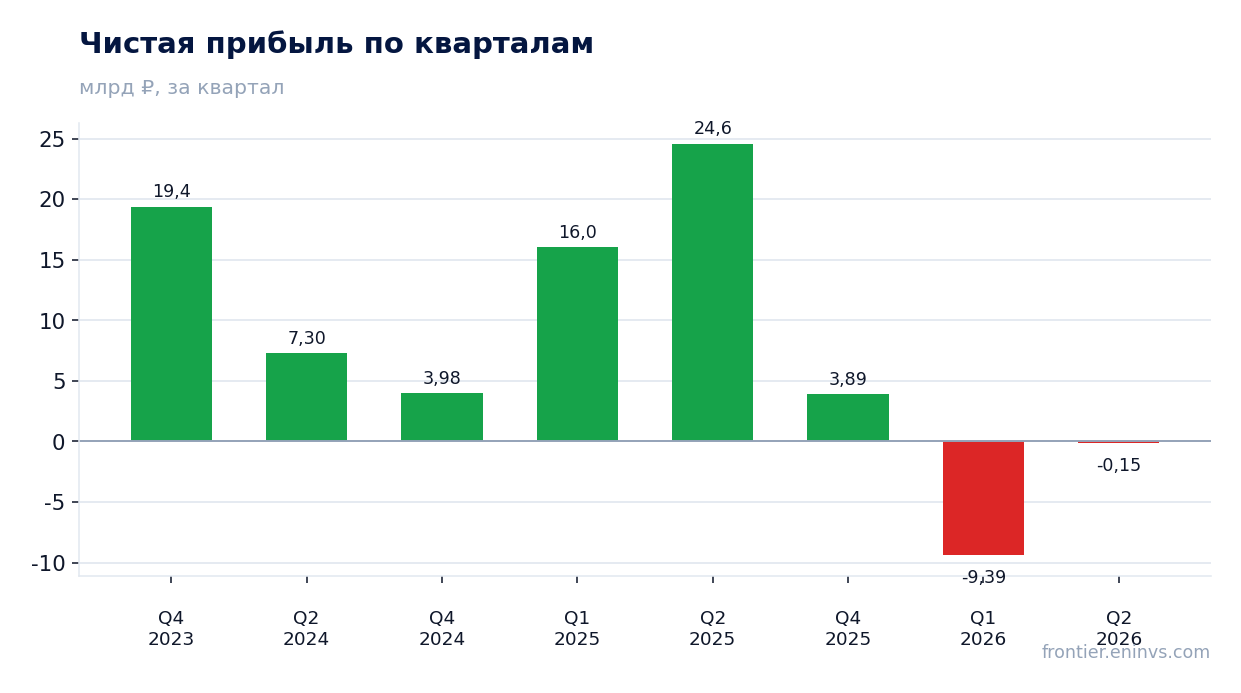
Чистый убыток за второй квартал 2026 года составил 0,15 млрд руб. против чистой прибыли 24,6 млрд руб. годом ранее. Это падение на 100,6%. Убыток небольшой, но он показывает, что даже при положительной EBITDA компания не может покрыть все расходы, включая проценты по долгу и налоги.
В первом квартале 2026 года убыток был значительно больше – 9,4 млрд руб. Во втором квартале удалось сократить его до почти нуля, но это не меняет общей картины: компания балансирует на грани рентабельности.
Долг вырос до 120,1 млрд руб., а соотношение долг/EBITDA LTM – 2,17
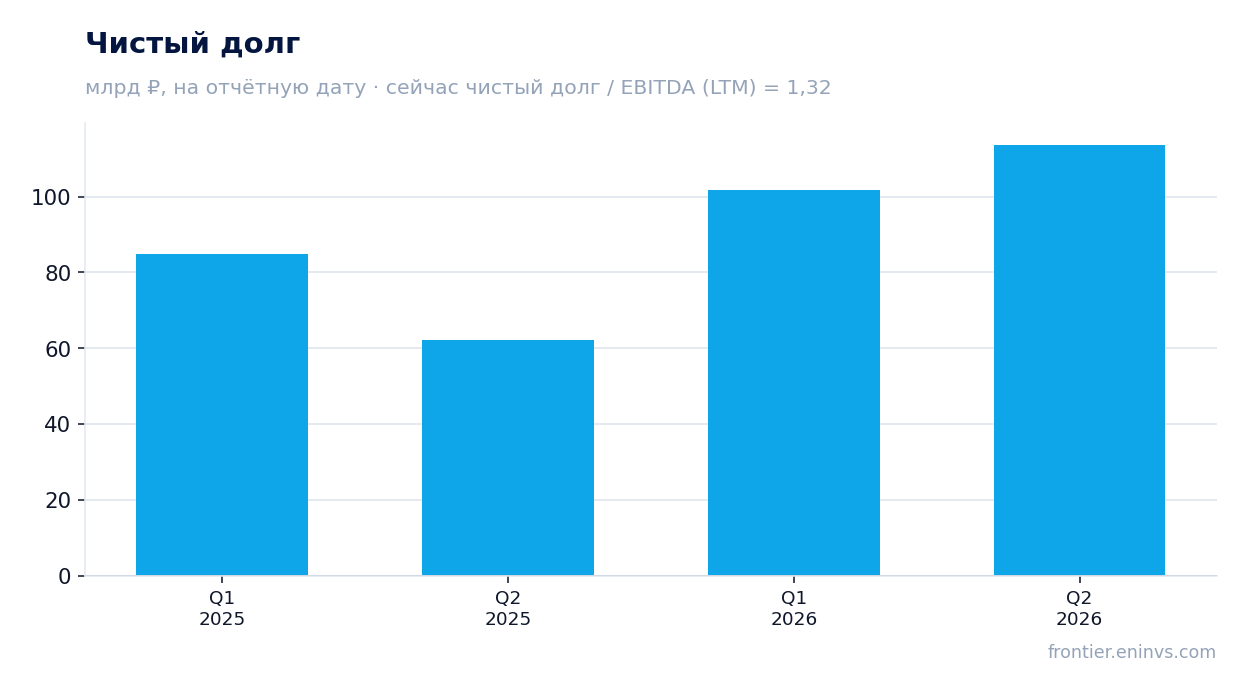
Чистый долг на 30 июня 2026 года составил 120,1 млрд руб., увеличившись с 101,8 млрд руб. на 31 марта 2026 года (+18,2 млрд руб.). За год долг вырос с 115,7 млрд руб. на 30 июня 2025 года до 120,1 млрд руб. (+4,4 млрд руб.).
Соотношение чистый долг/EBITDA LTM – 2,17. Это умеренный уровень, но при падающей EBITDA он может быстро вырасти. Операционный денежный поток за второй квартал 2026 года составил 0,9 млрд руб., а капитальные затраты – 9,4 млрд руб., то есть компания тратит на инвестиции больше, чем зарабатывает. Это вынуждает наращивать долг.
Дивиденды не выплачивались за последние 12 месяцев, и справедливая доходность 10,5% остаётся ориентиром
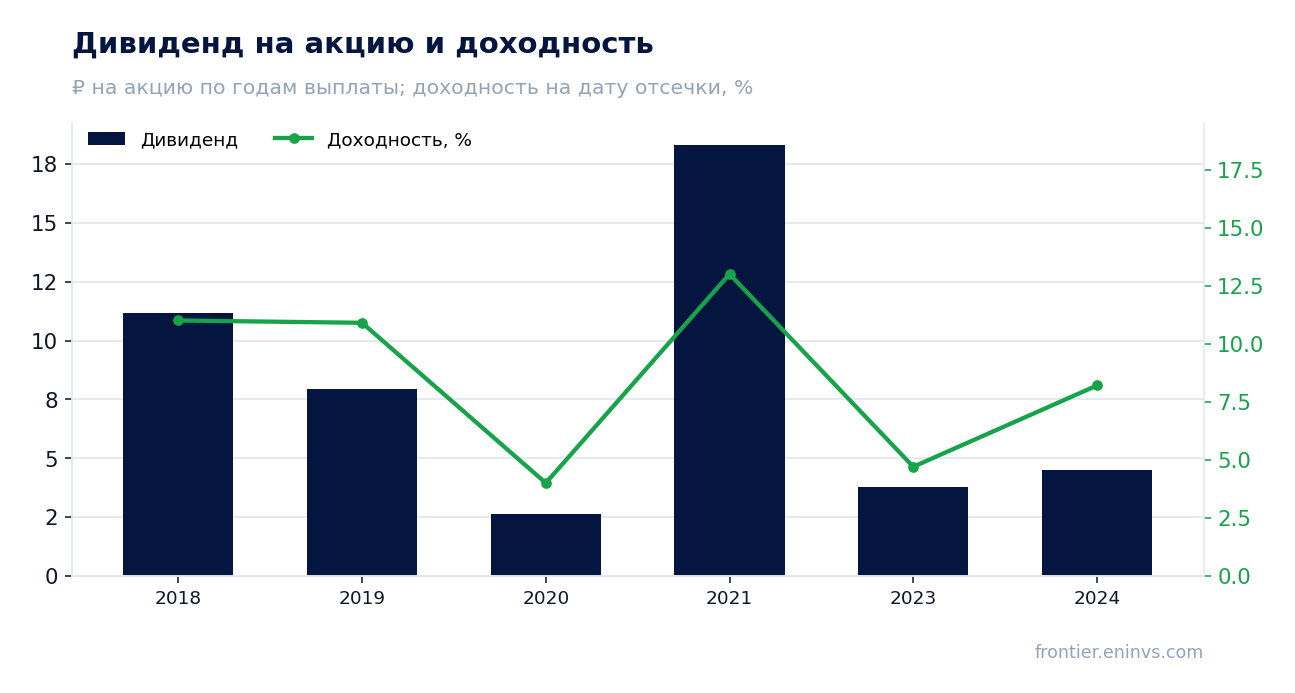
За последние 12 месяцев дивиденды не выплачивались – 0,0 руб. на акцию. В этом календарном году выплат также не было, и дальнейшие выплаты не запланированы. Это связано с убытками и необходимостью направлять средства на инвестиции.
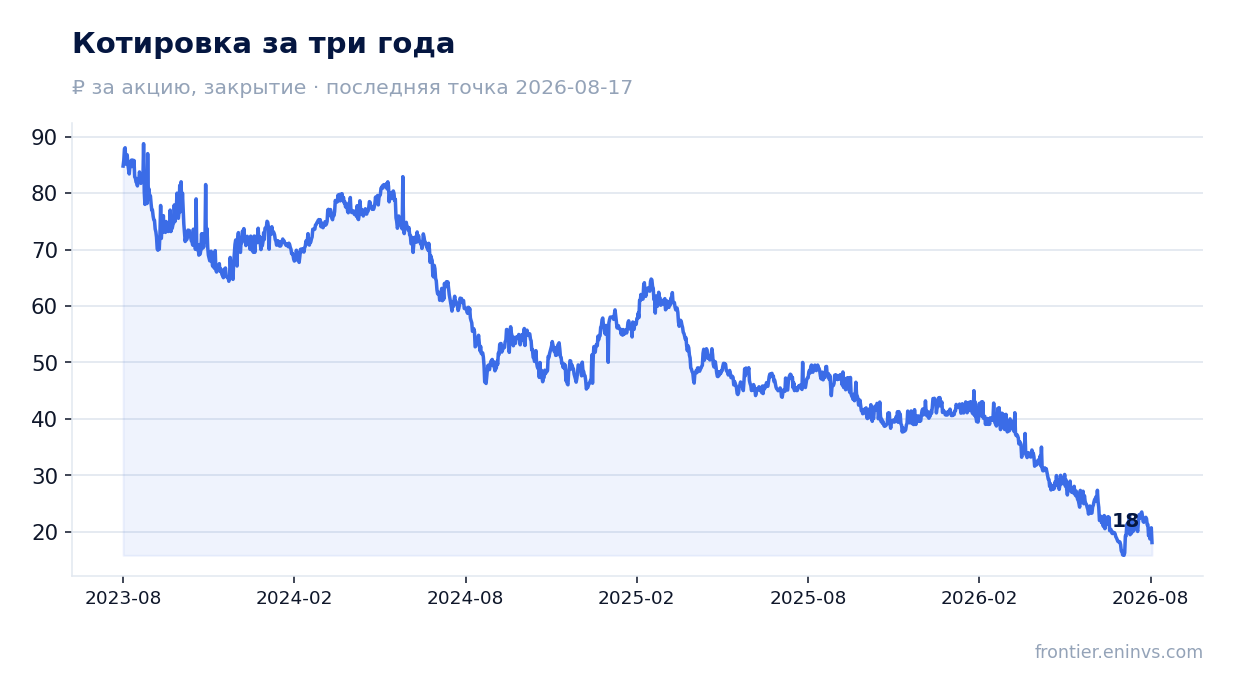
Наша оценка справедливой дивидендной доходности для этой бумаги – 10,5%. При текущей цене акции 18,46 руб. это соответствовало бы дивиденду около 1,94 руб. на акцию. Однако при убытке в 0,15 млрд руб. за квартал и отсутствии прибыли за последние 12 месяцев выплата таких дивидендов маловероятна. Ключевая ставка ЦБ – 14,0%, что делает безрисковые вложения более привлекательными, чем акции Алросы без дивидендов.
EV/EBITDA 5,38 ниже среднего за три года 7,57, но падение прибыли перевешивает
Текущий EV/EBITDA LTM составляет 5,38, что ниже среднего за три года значения 7,57. Формально акция торгуется дешевле своей исторической оценки. Однако это связано с падением EBITDA: LTM EBITDA составляет 55,4 млрд руб., и при дальнейшем снижении прибыли мультипликатор может вырасти.
P/E LTM равен 11,85, что также не выглядит высоким, но прибыль за последние 12 месяцев включает более сильные предыдущие кварталы. По нашей модели, справедливая стоимость акции с учётом текущих цен на сырьё и целевого EV/EBITDA даёт потенциал минус 55% к текущей рыночной цене. Это означает, что рынок может быть слишком оптимистичен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 136 млрд ₽ |
| P/E (LTM) | 11,9 |
| EV/EBITDA (LTM) | 5,4 |
| P/B | 0,34 |
| Чистый долг / EBITDA | 2,17 |
| Операционный денежный поток (LTM) | 24,3 млрд |
| ROE | -0,2% |
| EV/EBITDA, среднее за 3 года | 7,6 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 11,17 | 11,0% |
| 2019 | 7,95 | 10,9% |
| 2020 | 2,63 | 4,0% |
| 2021 | 18,33 | 13,0% |
| 2023 | 3,77 | 4,7% |
| 2024 | 4,51 | 8,2% |
Итог
Главное разочарование квартала – обвал EBITDA на 68,7% и почти нулевая операционная прибыль. Выручка упала на 33,2%, и это замедление относительно первого квартала. Компания балансирует на грани убытка, долг растёт, а дивиденды не выплачиваются. Единственный позитив – EV/EBITDA ниже исторического среднего, но это следствие падения прибыли, а не недооценки. При текущей цене акция выглядит непривлекательно.
Перейти к финансовой карточке компании ALRS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций