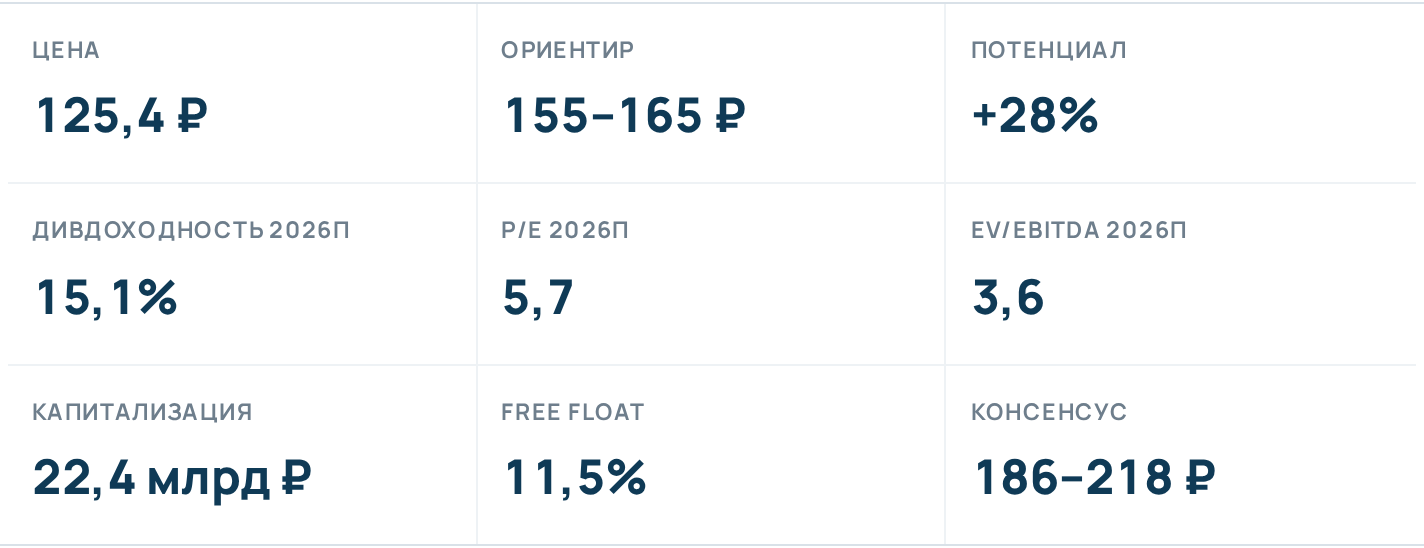
B2B-РТС (BTBR): 15% дивидендами при ключевой 14%. Потенциал +28%
*Усиленные Инвестиции · цена 125,36 ₽ на 4 сентября 2026 · ориентир 155–165 ₽ · версия 2 от 9 сентября*
Тезисно
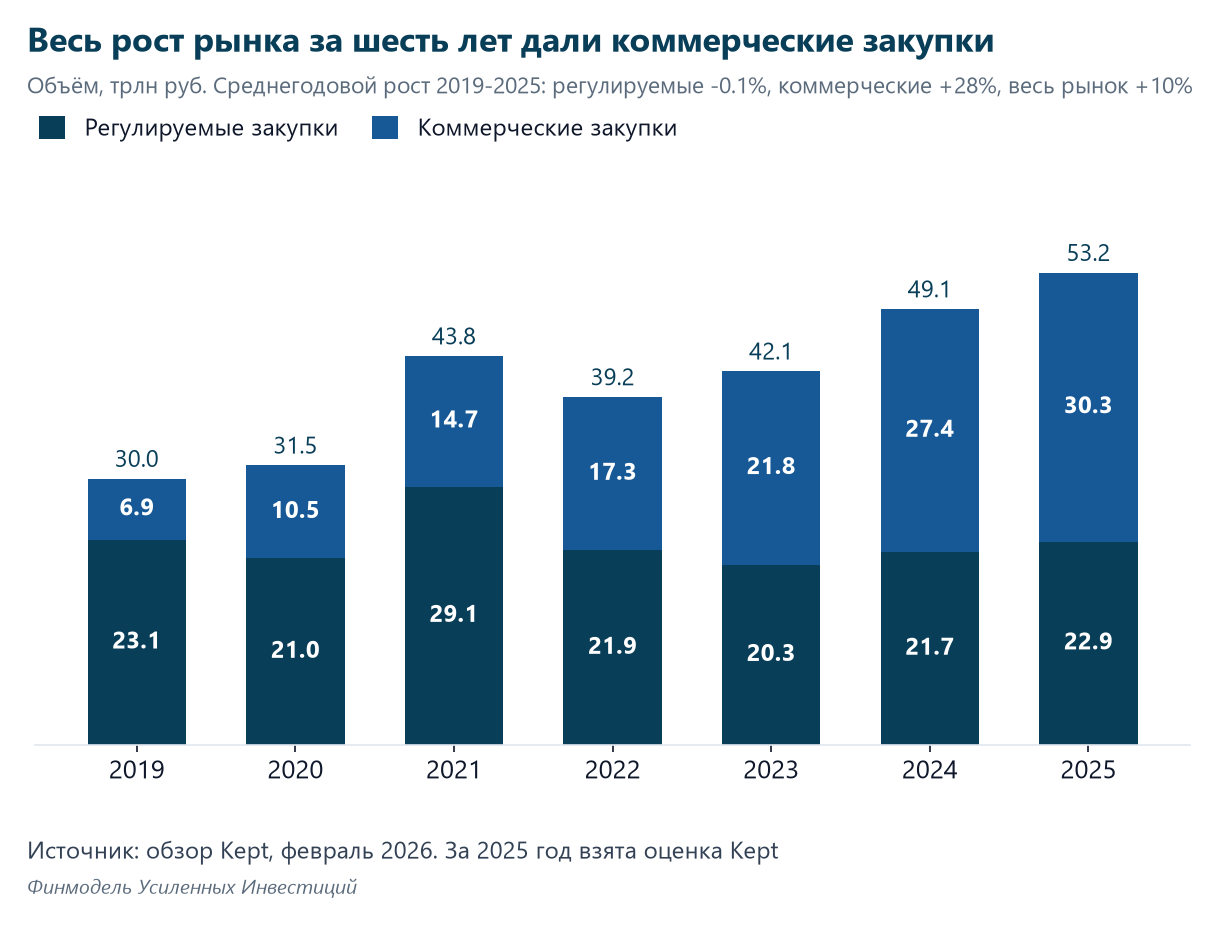
- Лидер по числу процедур во всех сегментах электронных закупок. Через две площадки (РТС-тендер и B2B-Center) за 2025 год прошло 9,7 трлн ₽, около 4,5% ВВП. Доля в обороте независимых площадок выросла с 25,4% до 26,1% без демпинга. Список федеральных операторов госзакупок закрыт с 2018 года, компания единственная публичная из восьми.
- Бизнес почти без капзатрат и без долга, вся прибыль превращается в деньги. Маржа EBITDA 51–54% три года подряд, расчётный поток 107–115% прибыли, capex ниже 2% выручки. Payout в среднем 85%, платят ежеквартально.
- Рост ускорился: услуги +15% за 1П2026, второй квартал +17,7%. Двигатели - новая тарифная модель в коммерческих закупках (процедур +35% г/г во 2 кв.) и индексация тарифа в закупках малого объёма (+44%). Обе зоны компания тарифицирует сама.
- Выручка не зависит от рублёвого объёма закупок. Комиссия берётся с победителя и упирается в потолок (7,5 тыс. ₽ по 44-ФЗ), поэтому платит число процедур, а не сумма. В 1П2026 объём госзакупок упал на 6,9%, выручка сегмента выросла на 3,9%.
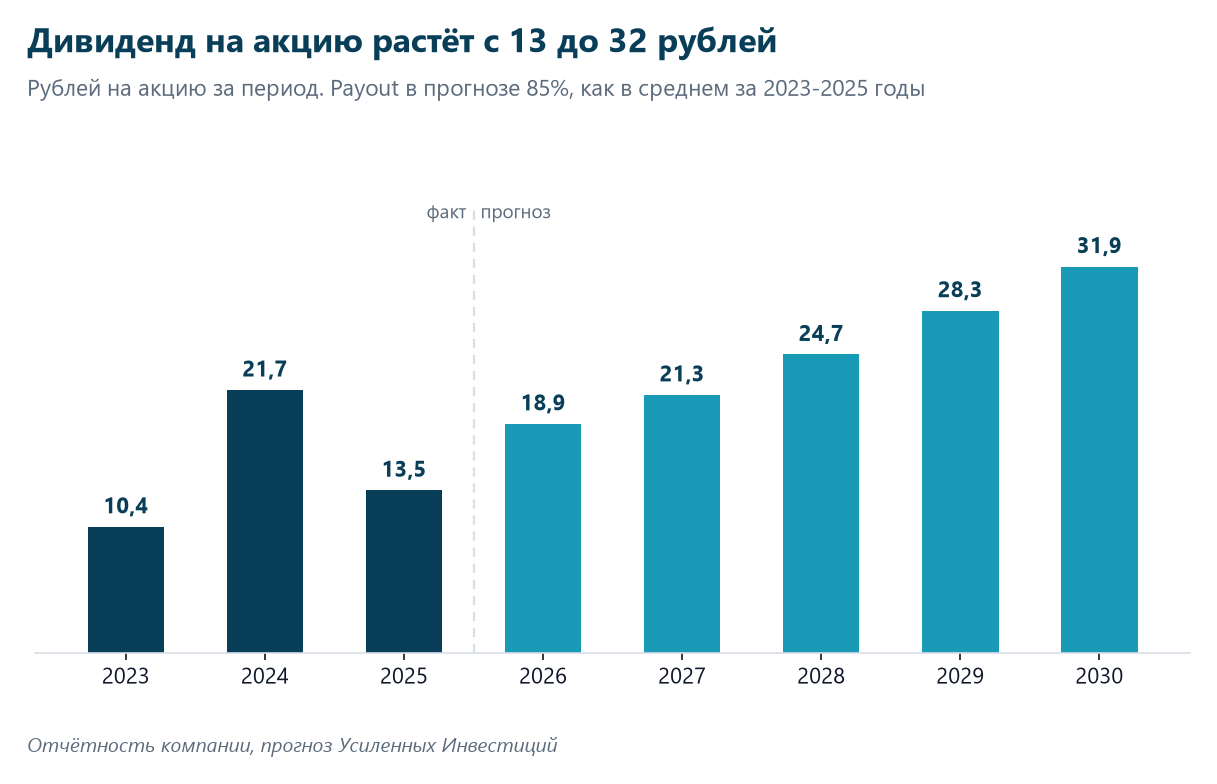
- Стоит как облигация, растёт как IT. P/E 5,7 и дивдоходность 15% на 2026П при ключевой 14%. Дисконт к Хэдхантеру и Циану ~40–50% по P/E и EV/EBITDA. Консенсус аналитиков 186–218 ₽, наш ориентир консервативнее.
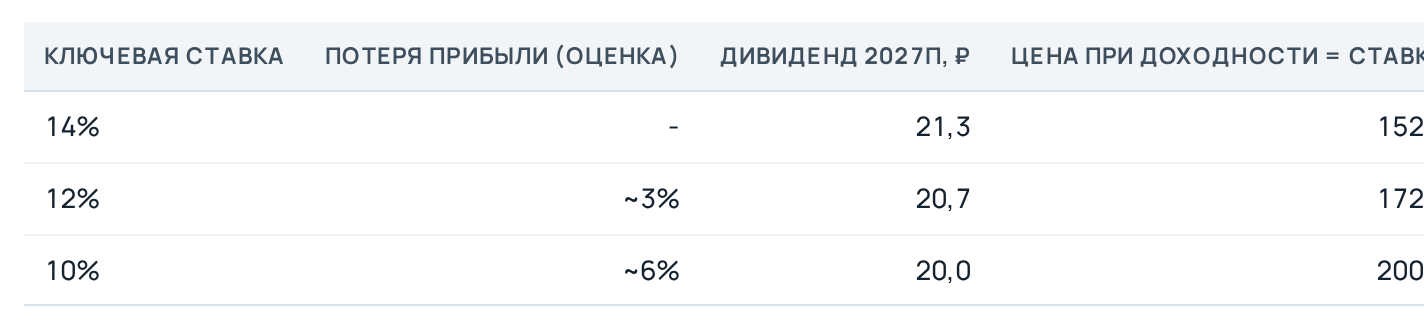
- Бенефициар снижения ставки, несмотря на процентный доход. Каждый 1 п.п. ключевой отнимает ~1,5% прибыли (проценты на клиентские деньги), но снижает требуемую доходность акции-квазиоблигации: при 12% та же выплата 2027П стоит ~172 ₽, при 10% - ~200 ₽.
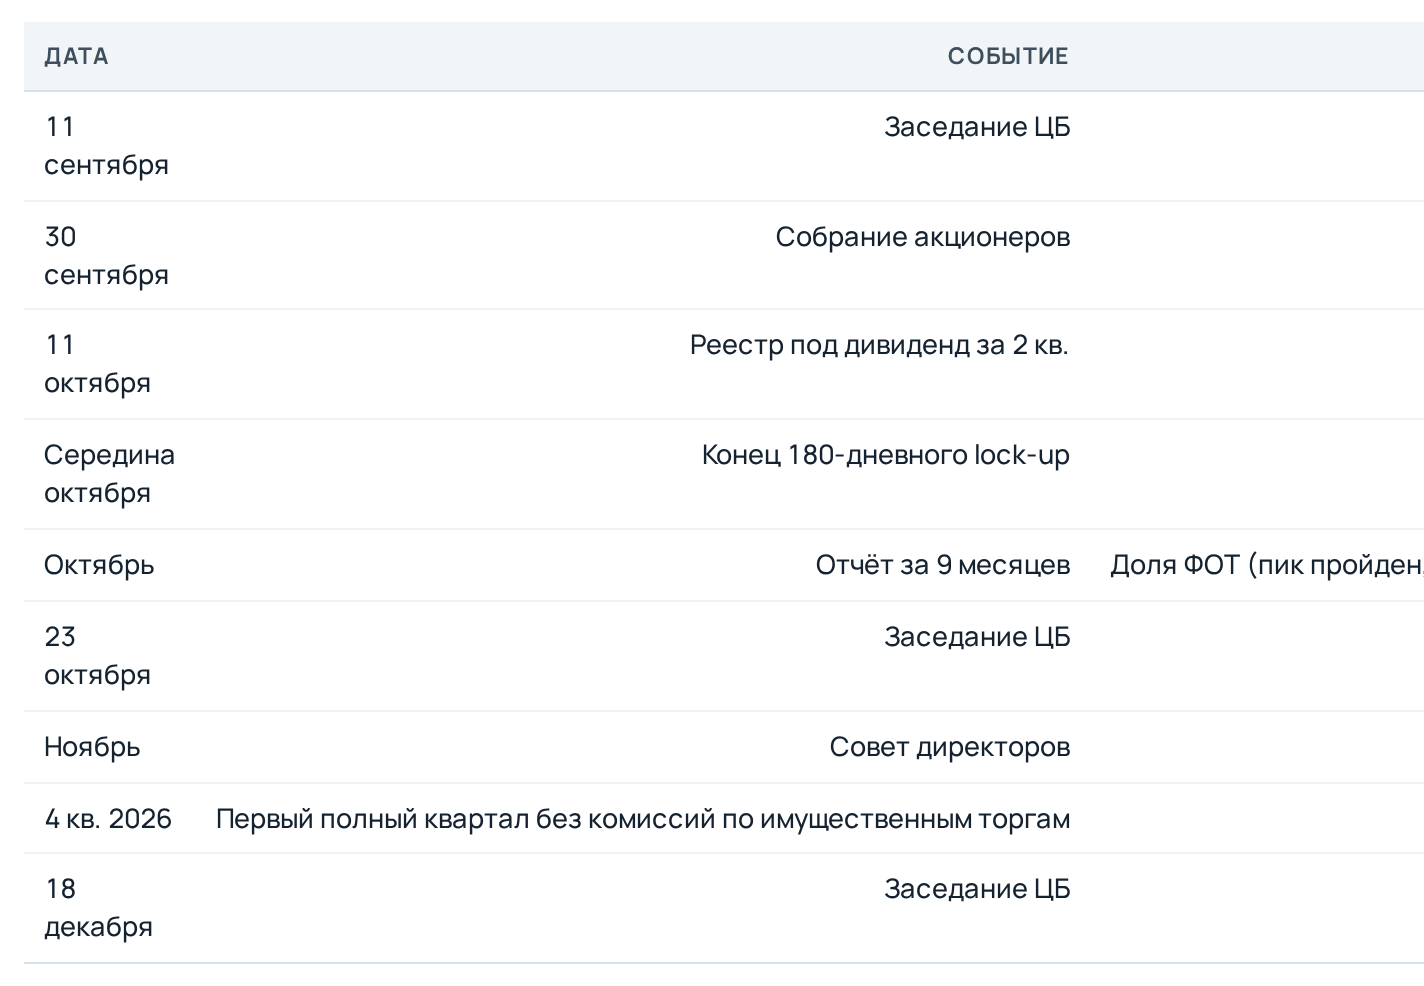
- Главный риск - дивидендная политика, а не бизнес. Формальный минимум 50% прибыли, переход на него стоит ~60 ₽ на акцию. Ещё 5% выручки уже срезаны законом 577-ФЗ с 1 июля 2026 года - прецедент, что регулятор может менять правила быстро. Ближайшее давление - конец lock-up в середине октября.
- Ориентир 155–165 ₽, полная доходность за 12 месяцев ~43% (28% рост цены + 15% дивиденды). Первая проверка предпосылок - собрание по дивиденду 30 сентября и отчёт за 9 месяцев.
1. Что за бизнес, за минуту
- Две площадки: РТС-тендер - одна из восьми федеральных площадок госзакупок, B2B-Center - площадка коммерческих закупок. Плюс электронные магазины для закупок малого объёма (ЗМО), ПО для закупочного процесса (B2B Altis) и цифровые продукты OTC.
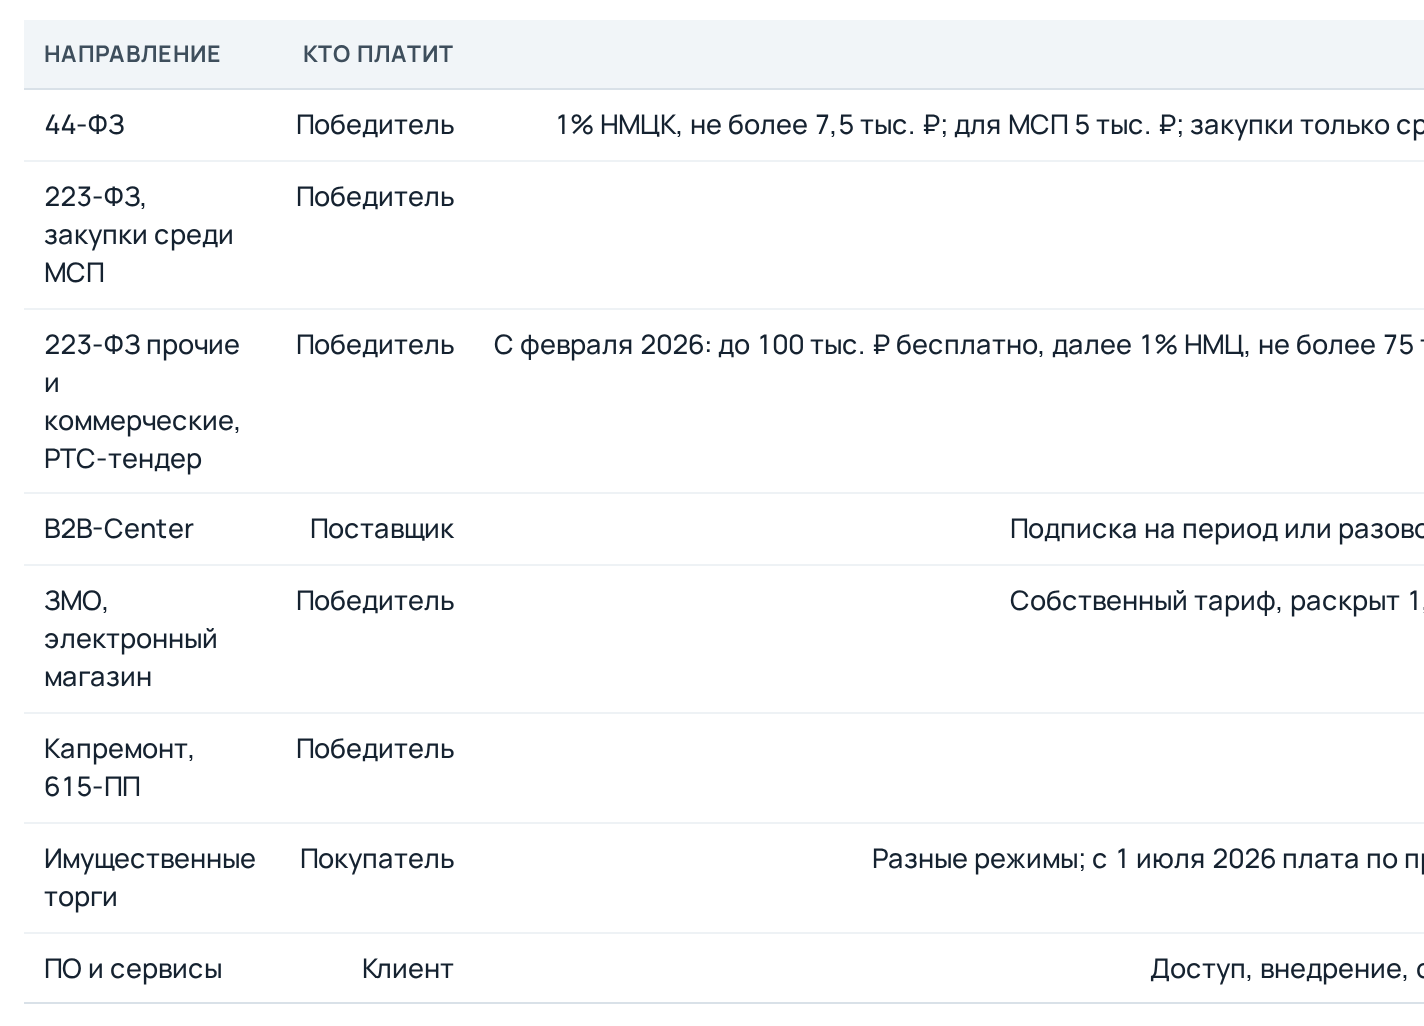
- Платит победитель после подписания контракта: по 44-ФЗ 1% начальной цены, но не более 7,5 тыс. ₽ (для МСП 5 тыс. ₽); по 223-ФЗ для закупок среди МСП 1%, не более 5 тыс. ₽; в прочих 223-ФЗ и коммерческих закупках на РТС-тендер с февраля 2026 года 1%, не более 75 тыс. ₽, лоты до 100 тыс. ₽ бесплатны. В ЗМО тариф свой (1,5% начальной цены), в капремонте 0,5% с потолком 14 тыс. ₽. B2B-Center работает по подписке.
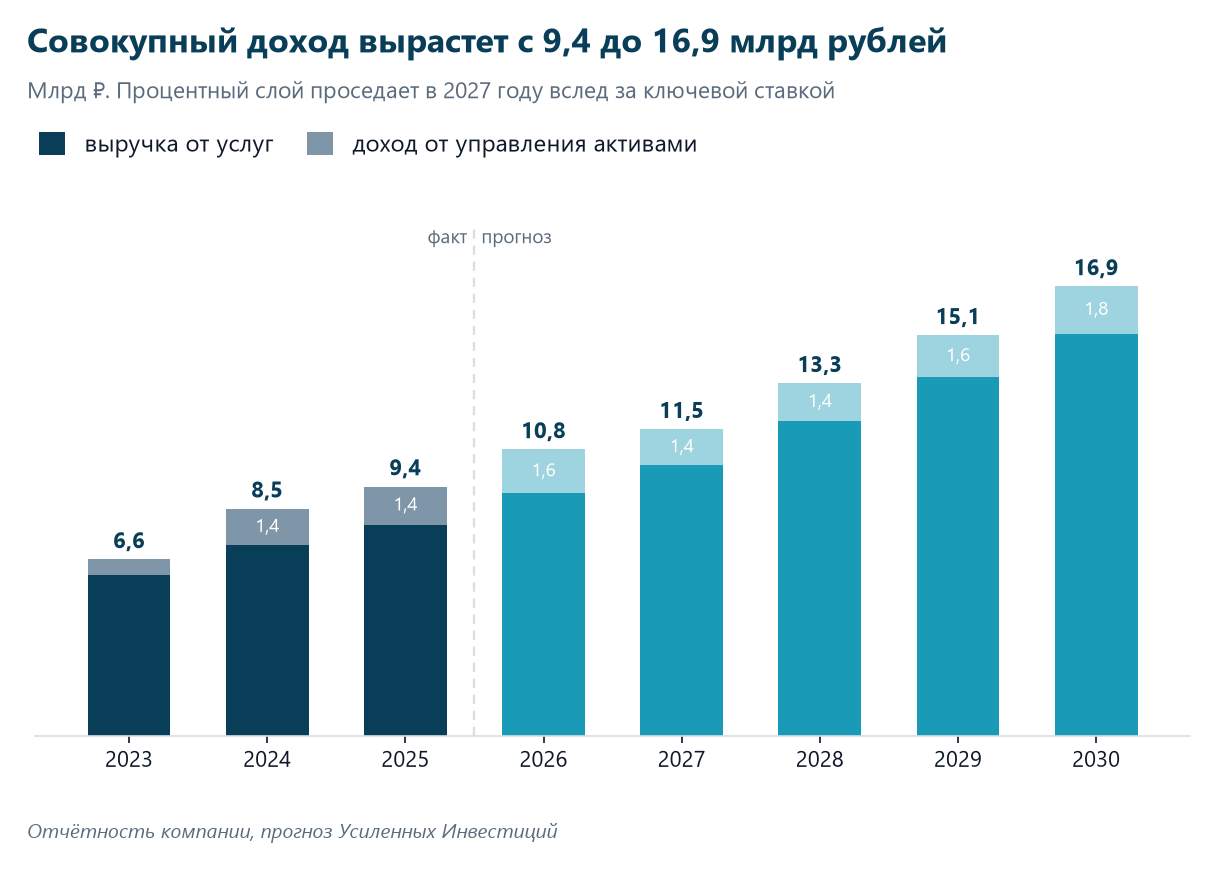
- Второй источник - проценты на клиентские деньги (обеспечение заявок, задатки и остатки на счетах): ~15% совокупного дохода. Деньги лежат в Совкомбанке, контролирующем акционере.
- Площадки конкурируют за заказчика, а не за поставщика: поставщик аккредитован сразу на всех восьми, а площадку выбирает заказчик. Удерживает его интеграция с учётными системами и обученный персонал, а не цена.
- IPO 17 апреля 2026 года по 118 ₽, free float 11,5%. С размещения акция прибавила 6% без учёта дивидендов. Заявленный при IPO lock-up компании, продающих акционеров и менеджмента - 180 дней, то есть до середины октября.
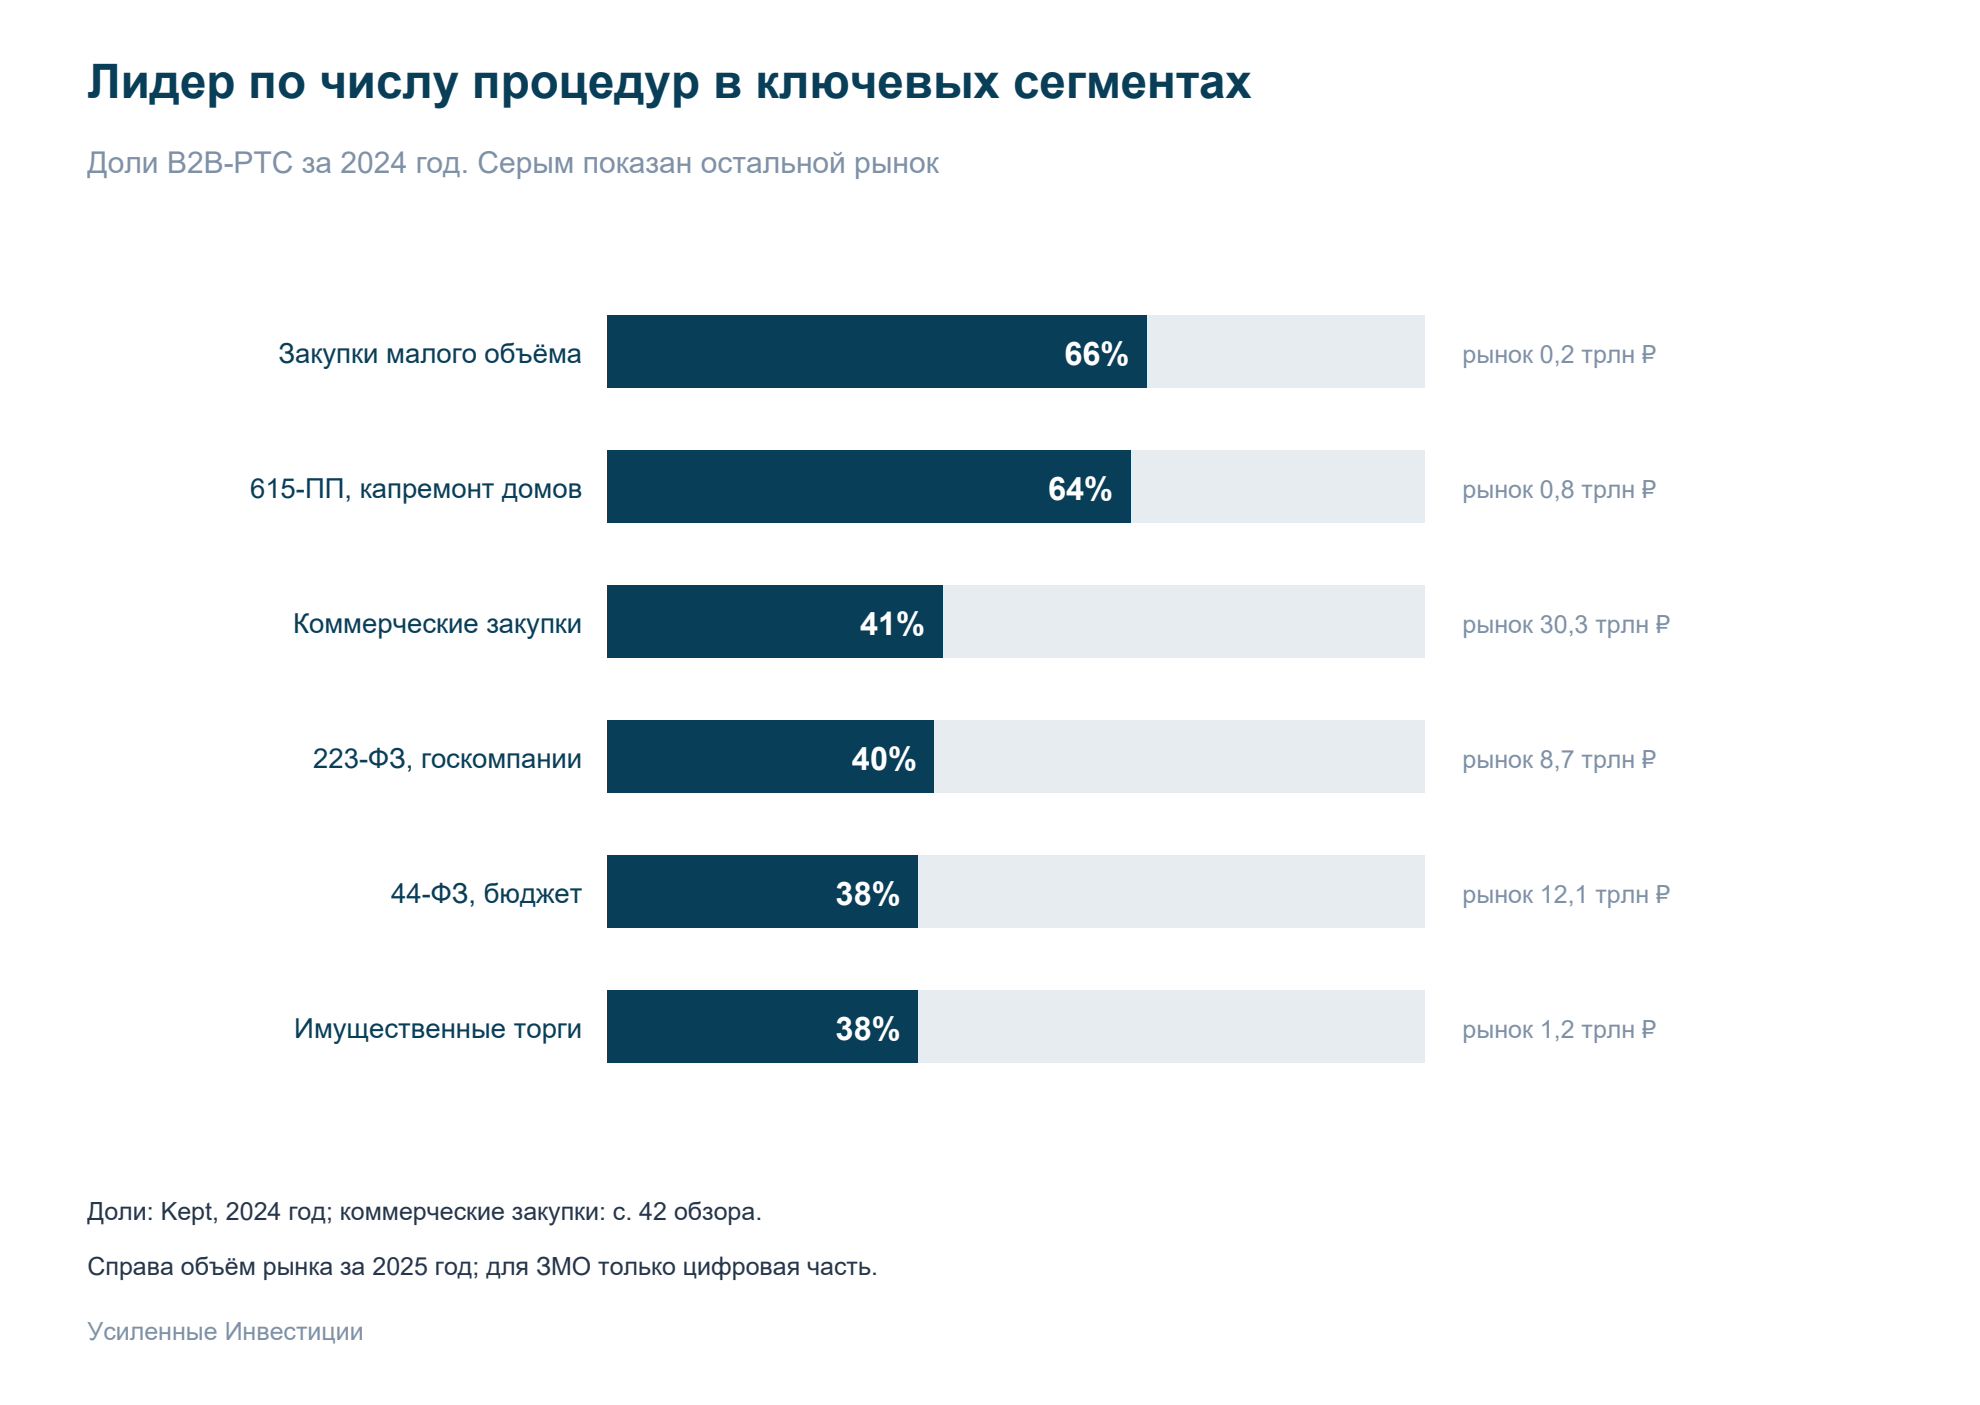
Половина выручки от услуг под регулируемым тарифом, половина - под собственным. 44-ФЗ, 223-ФЗ и капремонт (4,0 млрд ₽, 50%) - ставку задаёт государство или конкуренция в регуляторных рамках, повышения в прогнозе нет. Коммерческие закупки, ЗМО и сервисы (3,6 млрд ₽, 45%) - тариф свой, и рычаг уже проверен: индексация в ЗМО с 1 февраля 2026 дала +44%. Имущественные торги (392 млн ₽, 5%) - плата за приватизацию, аренду публичного имущества и земельные торги запрещена с 1 июля 2026; банкротные торги и арестованное имущество под запрет не попали.
2. Почему растёт: три двигателя
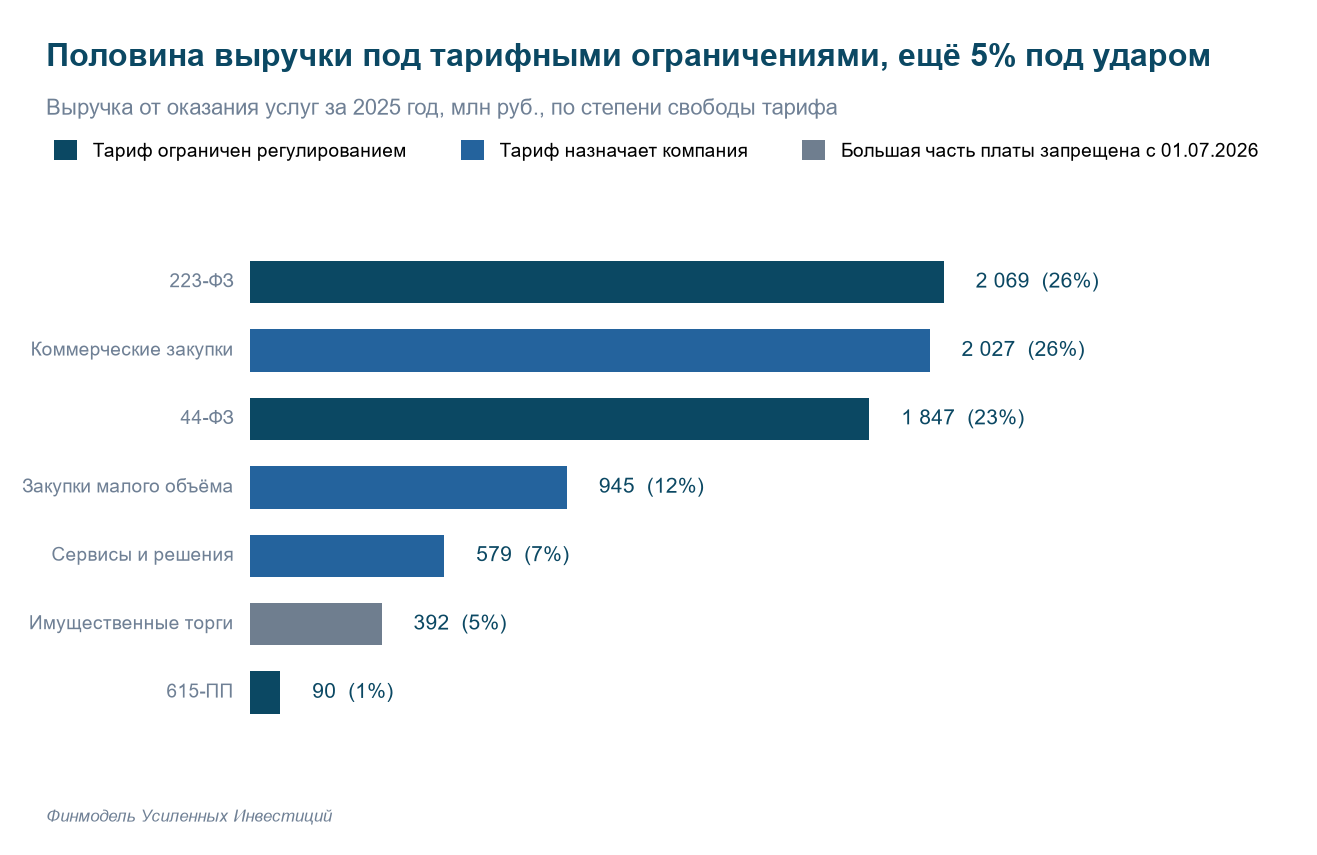
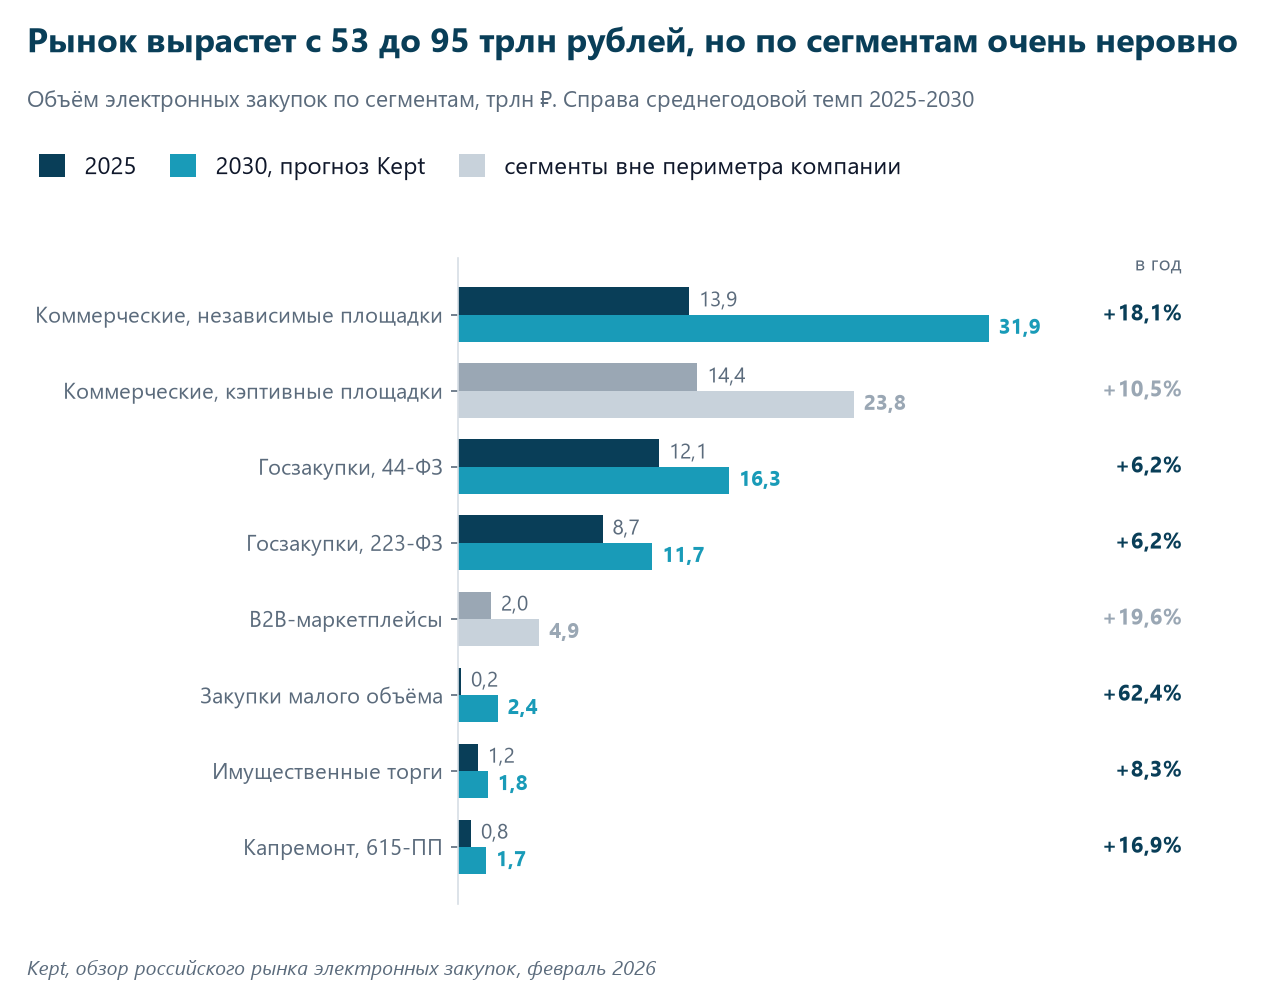
Двигатель 1. Коммерческие закупки - единственный растущий сегмент рынка. За 2019–2025 регулируемые закупки стояли на месте (23,1 → 22,9 трлн ₽, минус 0,1% в год, в реальном выражении почти вдвое меньше), коммерческие выросли в 4,4 раза (6,9 → 30,3 трлн ₽, +28% в год). Доля коммерческих в рынке 23% → 57%. Доступная компании часть (независимые площадки, без кэптивных) растёт на 19% в год и не теряет долю.
Двигатель 2. Смена тарифной модели с 1 февраля 2026 убрала порог входа для поставщиков. Вместо авансовой абонентской платы - 1% с победителя (потолок 75 тыс. ₽), лоты до 100 тыс. ₽ бесплатны. Результат: процедур в коммерческих закупках +24% за полугодие и +35% во втором квартале, выручка сегмента +22%. Разрыв между процедурами и выручкой - это лаг: комиссия приходит после подписания контракта, часть уже проведённых процедур в выручке ещё не отражена. Ускорение продолжится во 2П2026 механически.
Двигатель 3. Закупки малого объёма - рынок, где компания держит 66% и сама назначает цену. Электронный магазин по данным Минфина за 1П2026: число закупок +49% (с 99,7 до 148,9 тыс.), сумма +47% (с 38,3 до 56,2 млрд ₽), второй год подряд рост ~50%. Выручка ЗМО у компании +44% до 645 млн ₽ за полугодие. Отношение выручки к обороту здесь ~0,7% против ~0,07% по остальным процедурам - в десять раз монетизируемее. Постановление № 590 с 1 июля 2026 расширяет цифровой след ЗМО, но обязательного перевода на площадки нет, поэтому в прогноз это не заложено - это опцион.
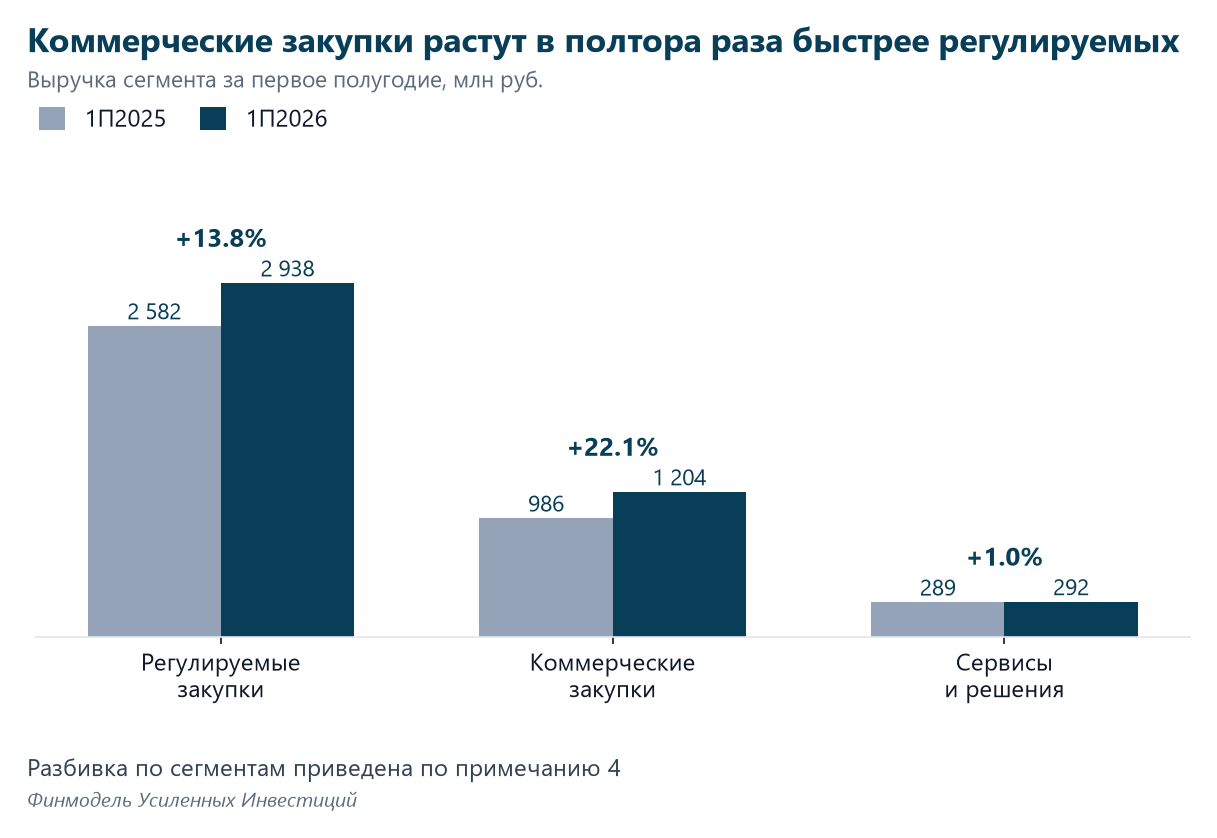
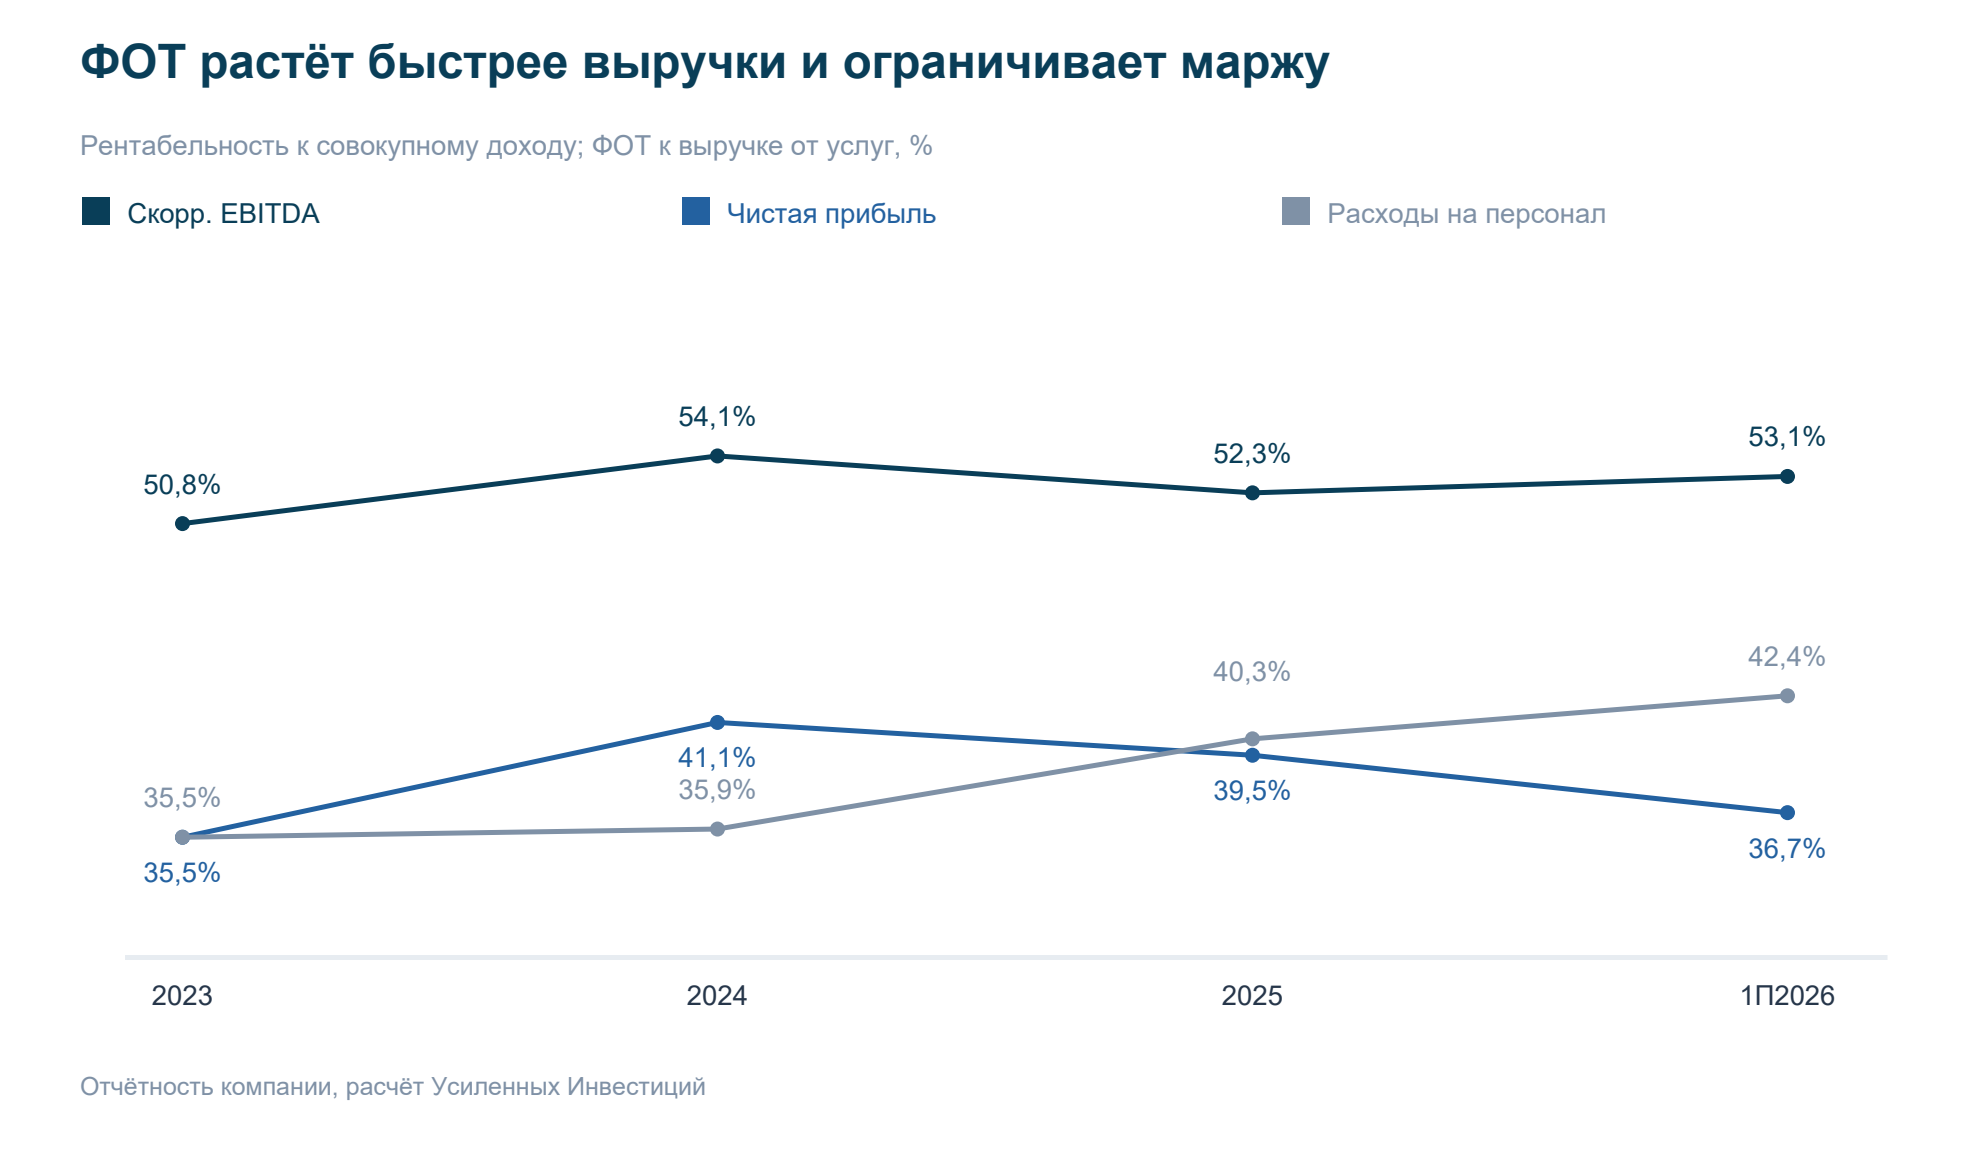
Рычаг на всё это - операционный. Затраты почти целиком постоянные: 62% - люди. За 1П2026 выручка от услуг +15%, EBITDA +18% - даже в год, когда страховые взносы для IT-компаний выросли с 7,6% до 15%.
3. Финансы: рост есть, но качество разное
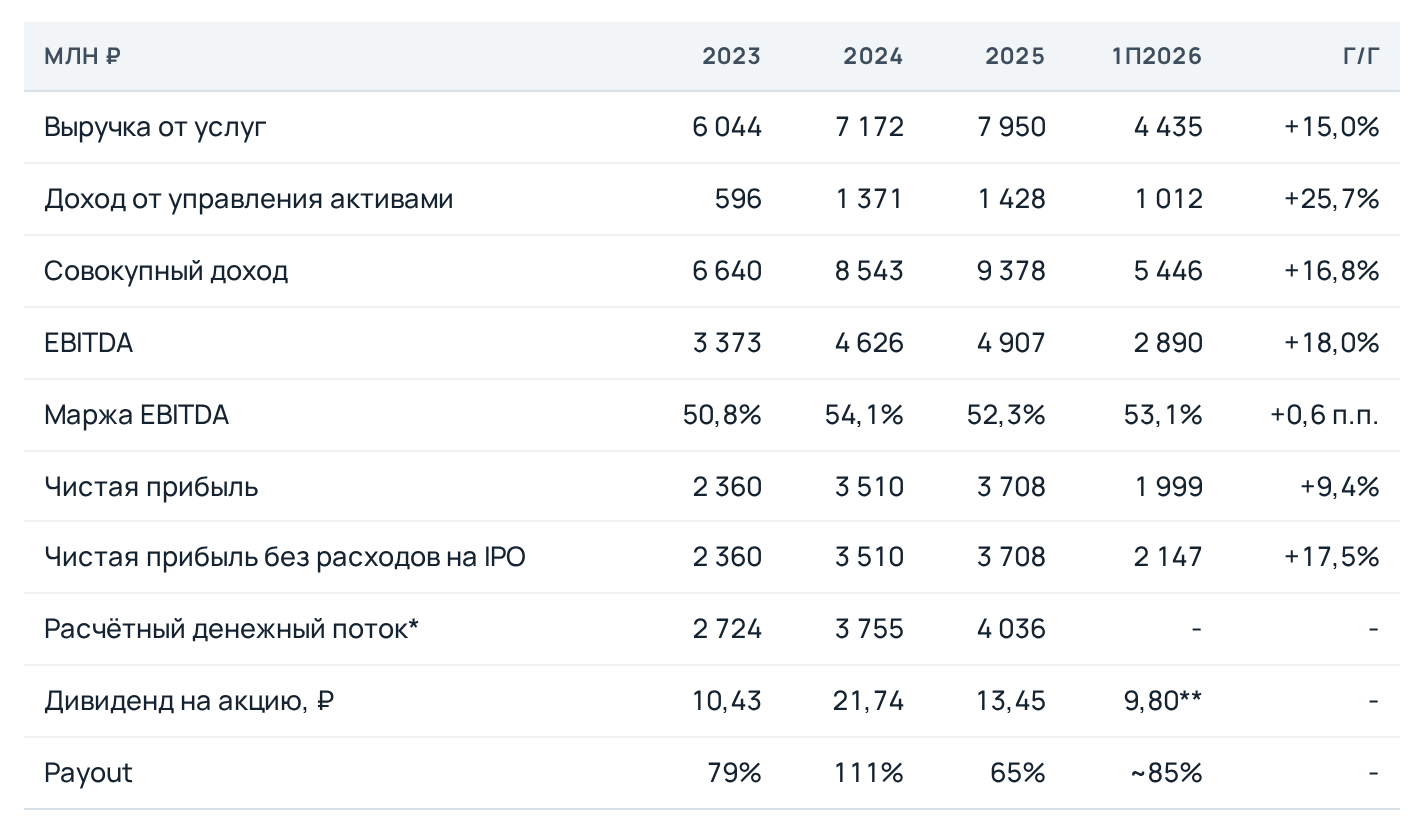
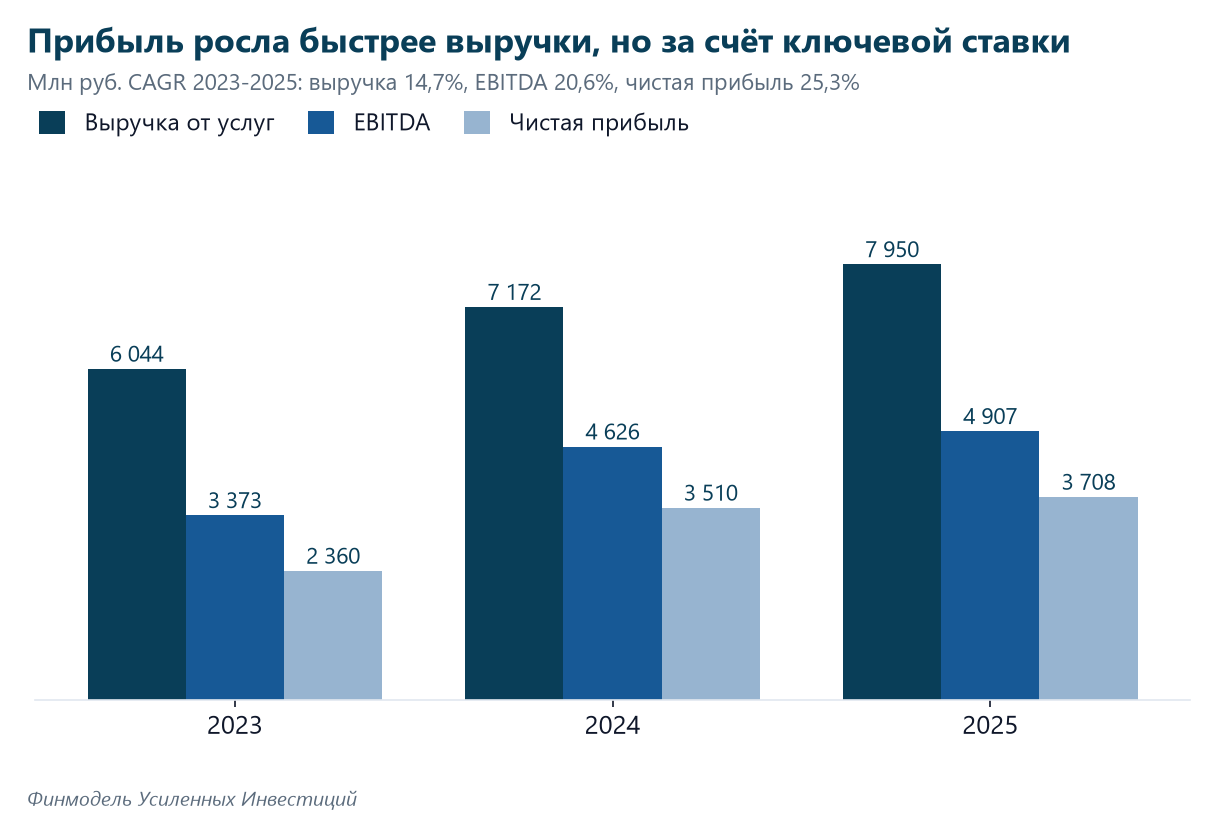
- Половину роста прибыли 2023–2025 сделала ключевая ставка, а не бизнес. Прибыль росла на 25% в год против 15% у выручки: процентный доход вырос в 2,3 раза в 2024 году, когда ставка ушла к 21%. В 2025 году эффект кончился (1 428 против 1 371 млн ₽), и прибыль прибавила лишь 5,7%. Устойчивая часть - комиссии, +15% в год.
- Рост шёл через монетизацию, а не через объём. Число процедур три года почти не менялось (2 471 → 2 579 тыс., +2% в год), выручка на процедуру выросла с 2,4 до 3,1 тыс. ₽ (+12% в год). Именно поэтому 2026 год важен: впервые к ценовому рычагу добавился объёмный (коммерческие процедуры +35%, ЗМО +49%).
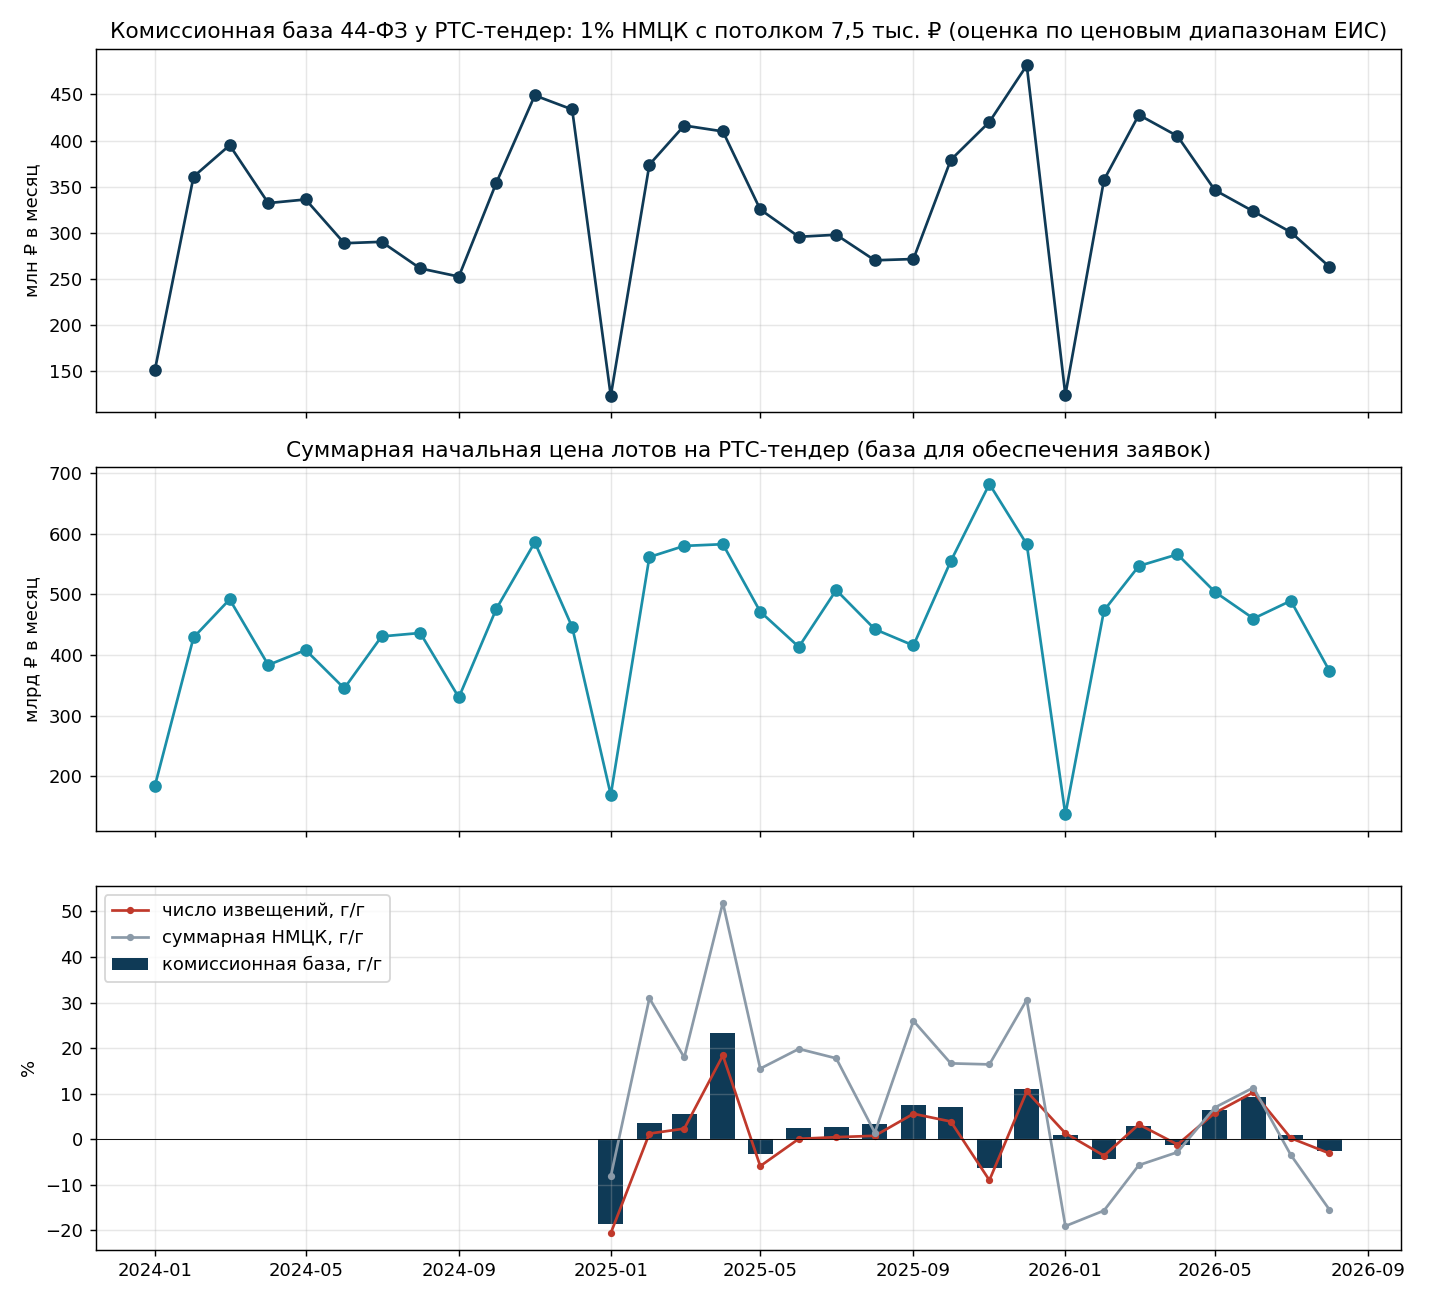
- Процентный доход разворачивается вниз. 1П2026 +26% г/г обманчиво: первый квартал раздули задатки по продаже Домодедово (задаток 26,45 млрд ₽, даже неделя размещения под 14–16% даёт 70–80 млн ₽). Второй квартал - 354 млн ₽ против 658 в первом, минус 46%. Сравнивать следующие кварталы надо со вторым, не с первым. В 2025 году 992 из 993 млн ₽ процентного дохода принёс Совкомбанк. База клиентских денег по 44-ФЗ тоже сжимается: суммарная начальная цена лотов на РТС-тендер по нашему счётчику ЕИС выросла на 21% в 2025 году, а в 1П2026 снизилась на 3%, в июле-августе на 9%.
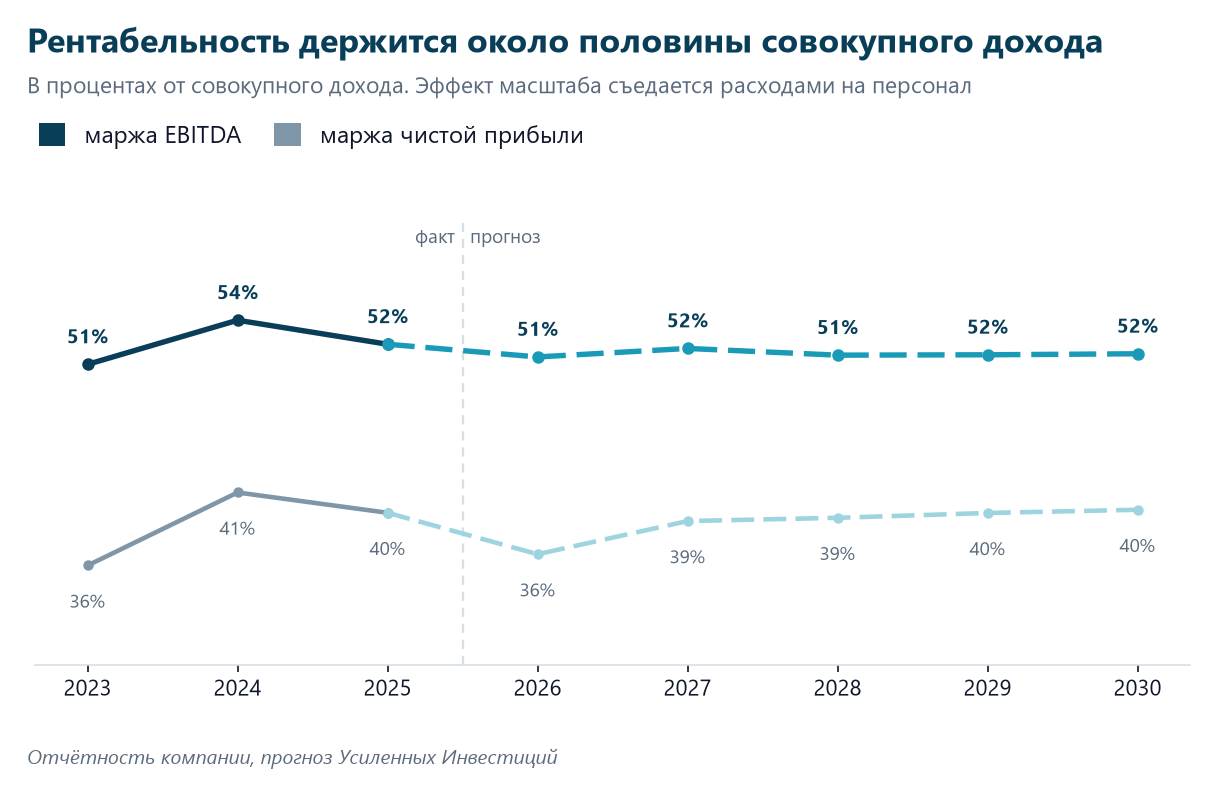
- Расходы растут быстрее выручки, и это почти целиком персонал. Операционные расходы 2025 года +17,1% при услугах +10,8%: вознаграждение работникам +24,5% (3 201 млн ₽, 62% расходов), остальные статьи +2–4%. Причины: взносы 7,6% → 15% и наём (~1 000 человек на конец 2025, 43% - IT). Доля ФОТ в выручке от услуг: 35,9% (2024) → 40,3% (2025) → 42,4% (1П2026). Во 2 кв. доля упала до 38,6% против 46,8% в 1 кв. - один квартал, пик не объявляем.
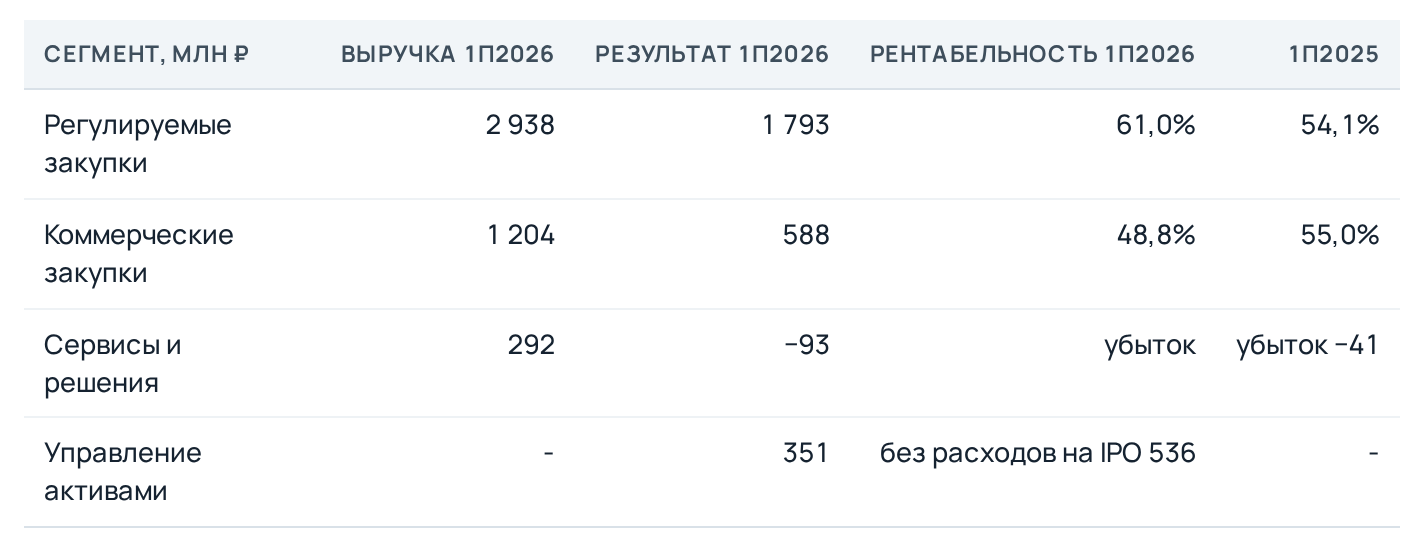
- Регулируемые закупки - самый прибыльный сегмент, сервисы убыточны. Рентабельность регулируемых закупок за полугодие выросла до 61%, коммерческих снизилась до 49% (персонал сегмента +27% при выручке +22%). "Сервисы и решения" удвоили убыток: −93 млн ₽ против −41. Компания называет их частью будущего роста, пока их субсидируют две основные площадки.
4. Деньги и дивиденды
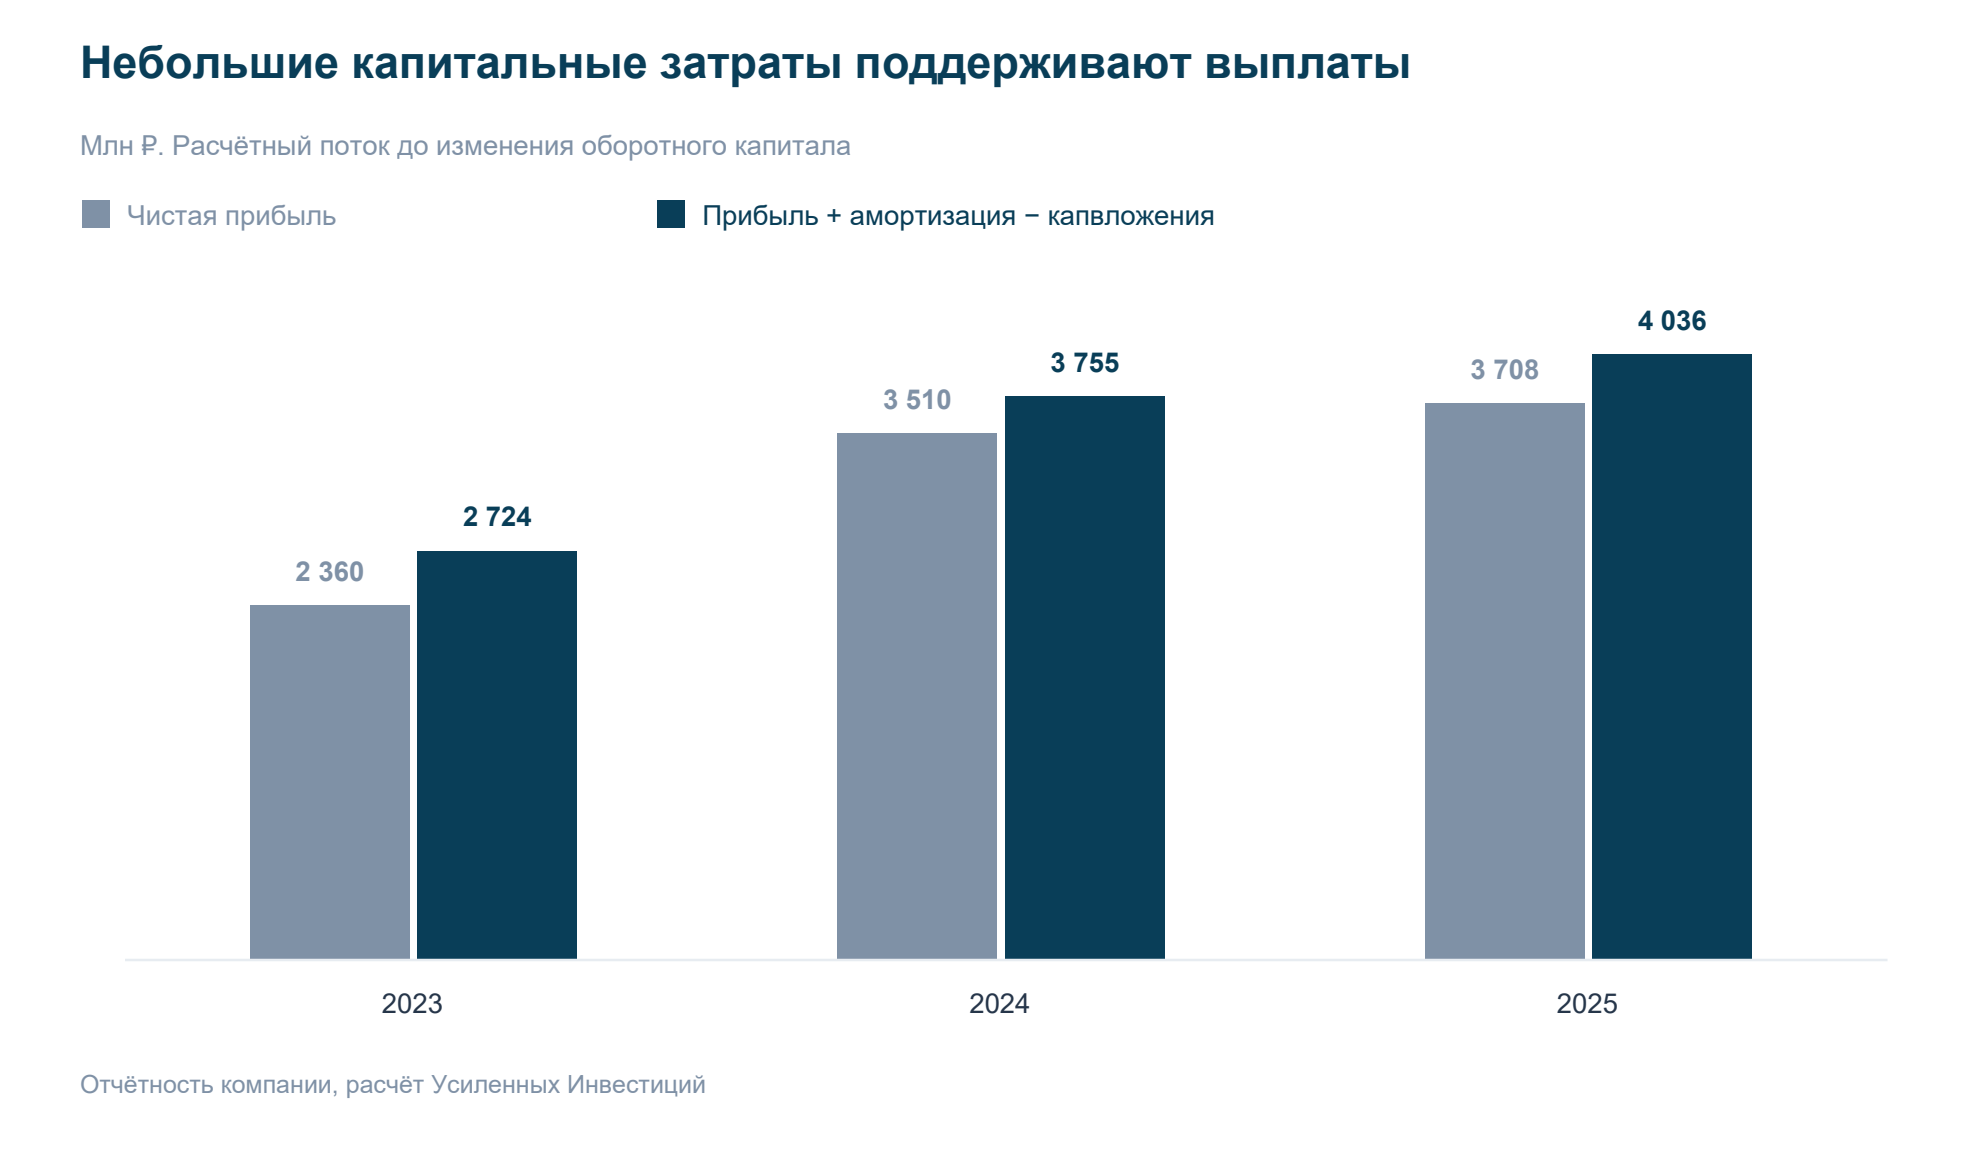
- Прибыль целиком превращается в деньги. Capex не выше 1,8% выручки, амортизация его перекрывает (383 против 56 млн ₽ в 2025). Оборотный капитал отрицательный: клиентские задатки приходят авансом и ещё приносят проценты. Сами задатки - обязательство перед участниками, к дивидендному резерву их прибавлять нельзя.
- Долга нет. Чистая денежная позиция 2,1 млрд ₽ на 30 июня, но 1,75 млрд ₽ из неё - уже объявленные дивиденды за 1–2 кв. (928 млн выплачено в июле, 824 млн рекомендовано). Свободного кэша по сути нет: всё уходит акционерам.
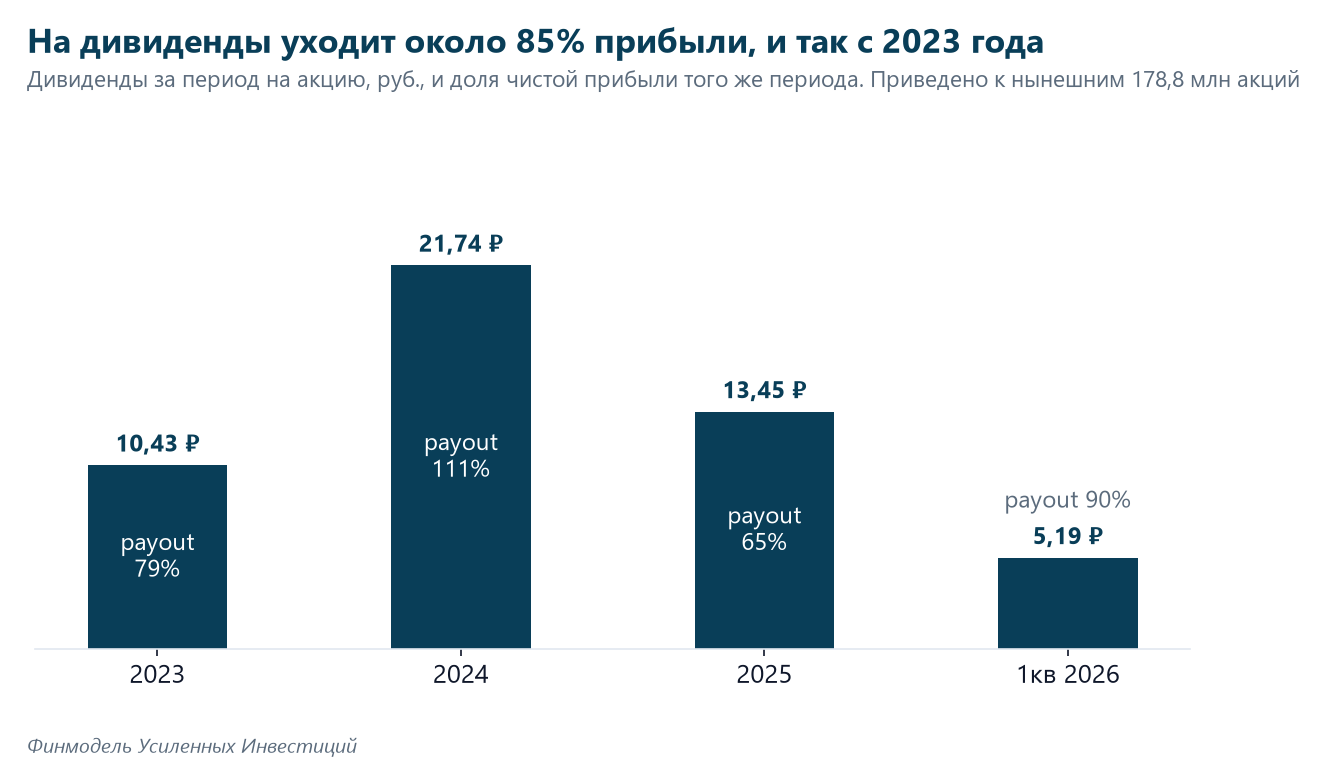
- Payout 85% в среднем за три года, четыре выплаты в год. Политика требует минимум 50%, ориентир менеджмента - выше 85% на 2026 и выше 80% дальше. Контролирующий акционер - Совкомбанк, которому денежный поток от дочки нужен; это аргумент за сохранение высокого payout, но не гарантия: каждую выплату утверждают отдельно.
- Календарь 2026: 1 кв. - 5,19 ₽ (выплачено 14 июля); 2 кв. - 4,61 ₽ (СД рекомендовал 2 сентября, собрание 30 сентября, реестр 11 октября); 3 кв. - 4,23 ₽ (прогноз); 4 кв. - 4,91 ₽ (прогноз). Итого 18,93 ₽, 15,1% к текущей цене.
5. Прогноз: консервативнее компании
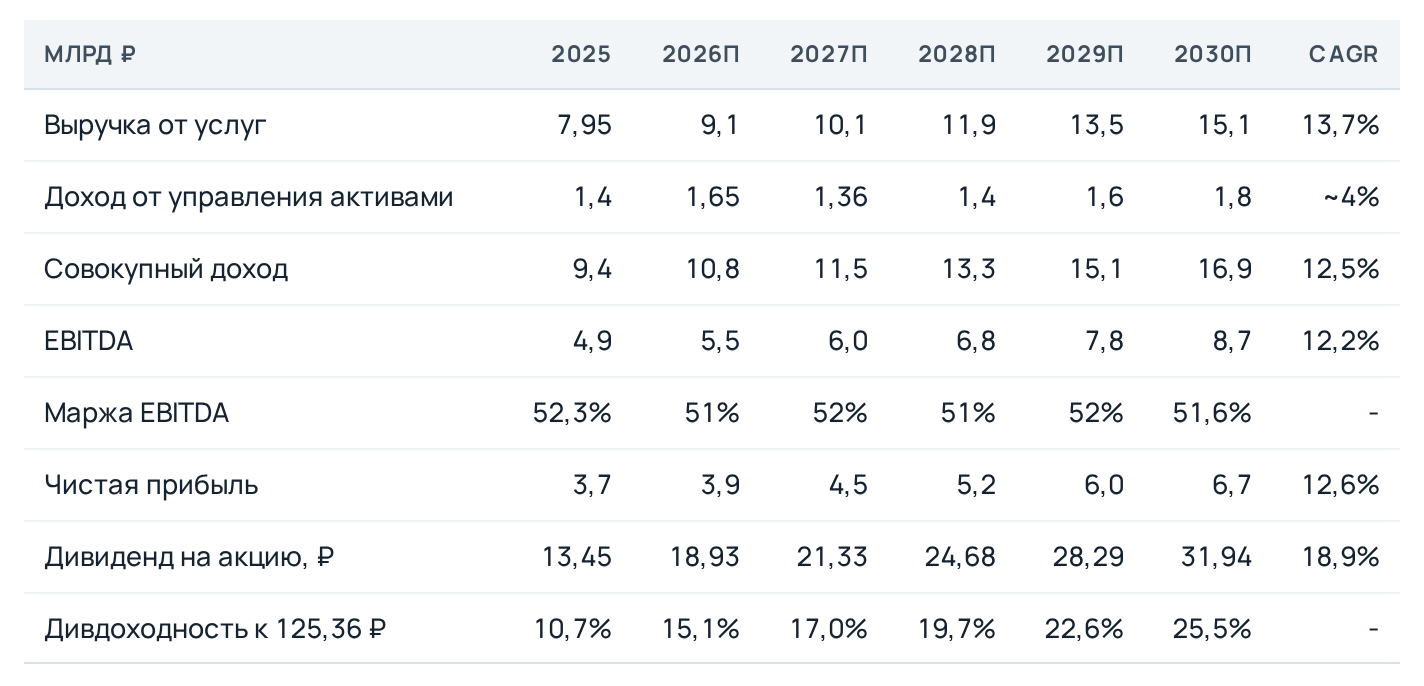
- Мы ниже гайденса компании. Менеджмент ориентирует на 18–21 млрд ₽ выручки от услуг к 2030 году (+18–21% в год), у нас 15,1 млрд ₽ (+13,7%). На 2026 год у нас 9,1 млрд ₽ против гайденса 9,2: чтобы выполнить план, второе полугодие должно быть сильнее первого на 7,5% при обычной сезонности 50/50.
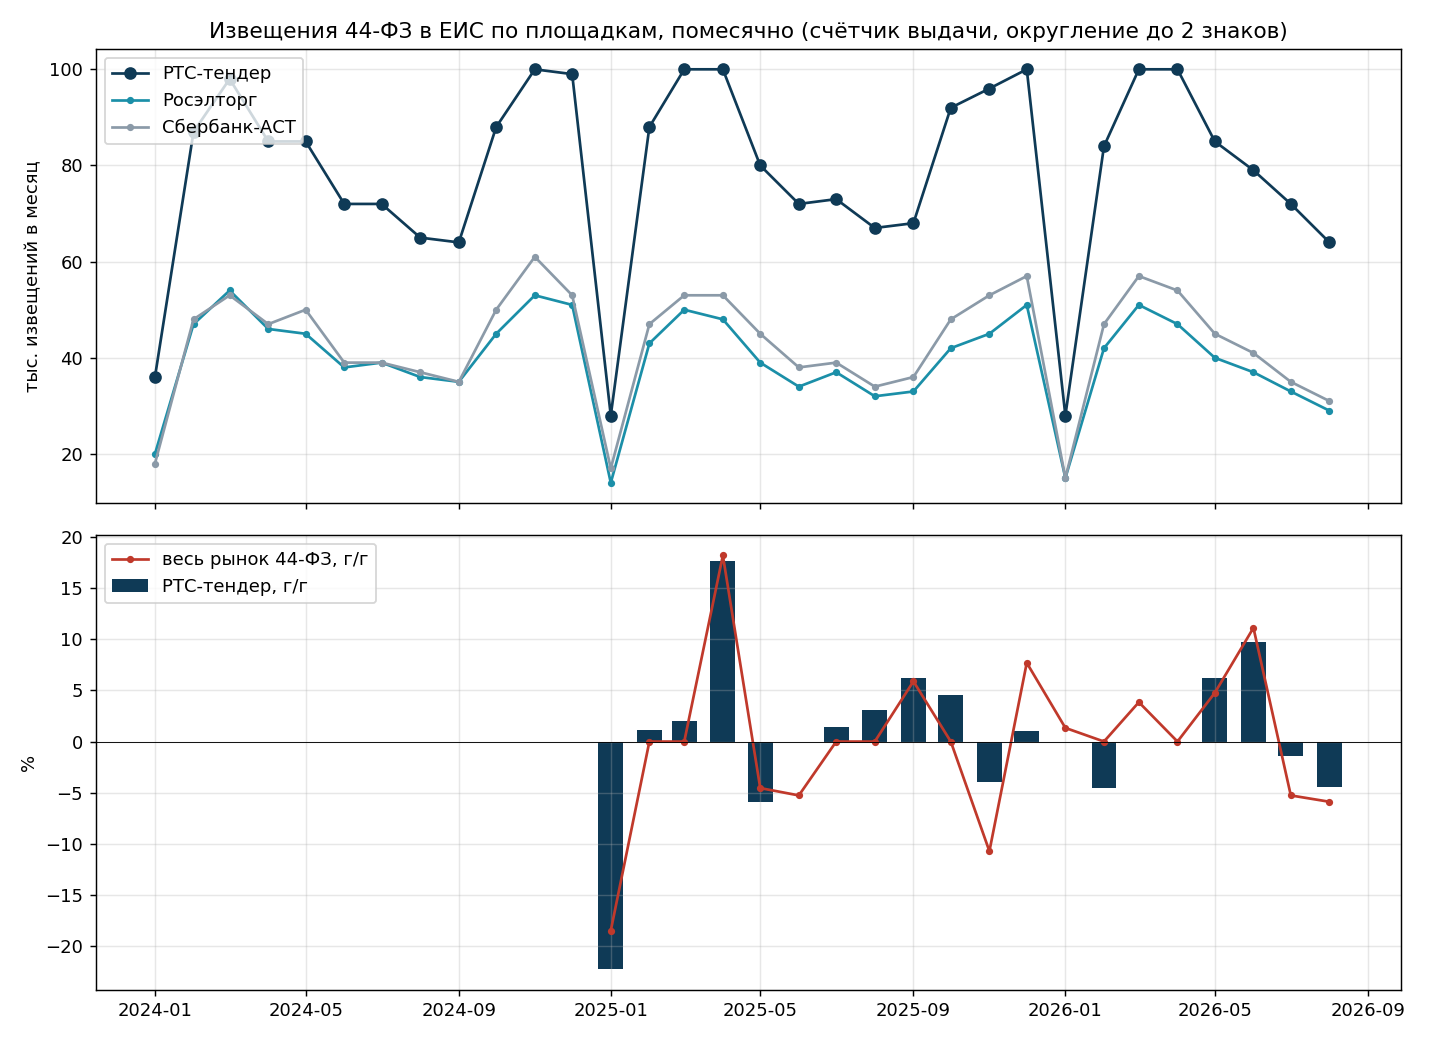
- Где именно мы осторожнее. Госзакупки - на уровне рынка или ниже: шесть лет сегмент не рос, и оснований для разворота, кроме прогнозов Kept и Совкомбанка (+6–8% в год), нет. Наш счётчик по ЕИС это подтверждает: извещений 44-ФЗ у РТС-тендер за 2025 год +1,4%, за 1П2026 +1,7%, а в июле-августе −2,9% к прошлому году. ЗМО - темп затухает с 41% в 2026 до 13% в 2030, долю 66% не считаем гарантированной. Имущественные торги срезаны законом с переходным периодом. Половина выручки под регулируемым тарифом растёт на 7,7% в год, свободная половина - на 21%.
- Рынок в прогнозах растёт на двух разнонаправленных допущениях: смелом по регулируемой половине (Kept +8,1%, Совкомбанк +6,1% в год против факта 0%) и осторожном по коммерческой (+18% против факта +26%). Ошибки частично гасят друг друга; мы взяли ряд Совкомбанка как более консервативный: доступный рынок 37,2 → 62,5 трлн ₽, +10,9% в год.
- Маржа EBITDA стоит около 51–52%: масштаб работает в плюс, ФОТ - в минус, в прогнозе доля персонала остаётся на 42%. Если наём замедлится, маржа пойдёт вверх - это апсайд к базе.
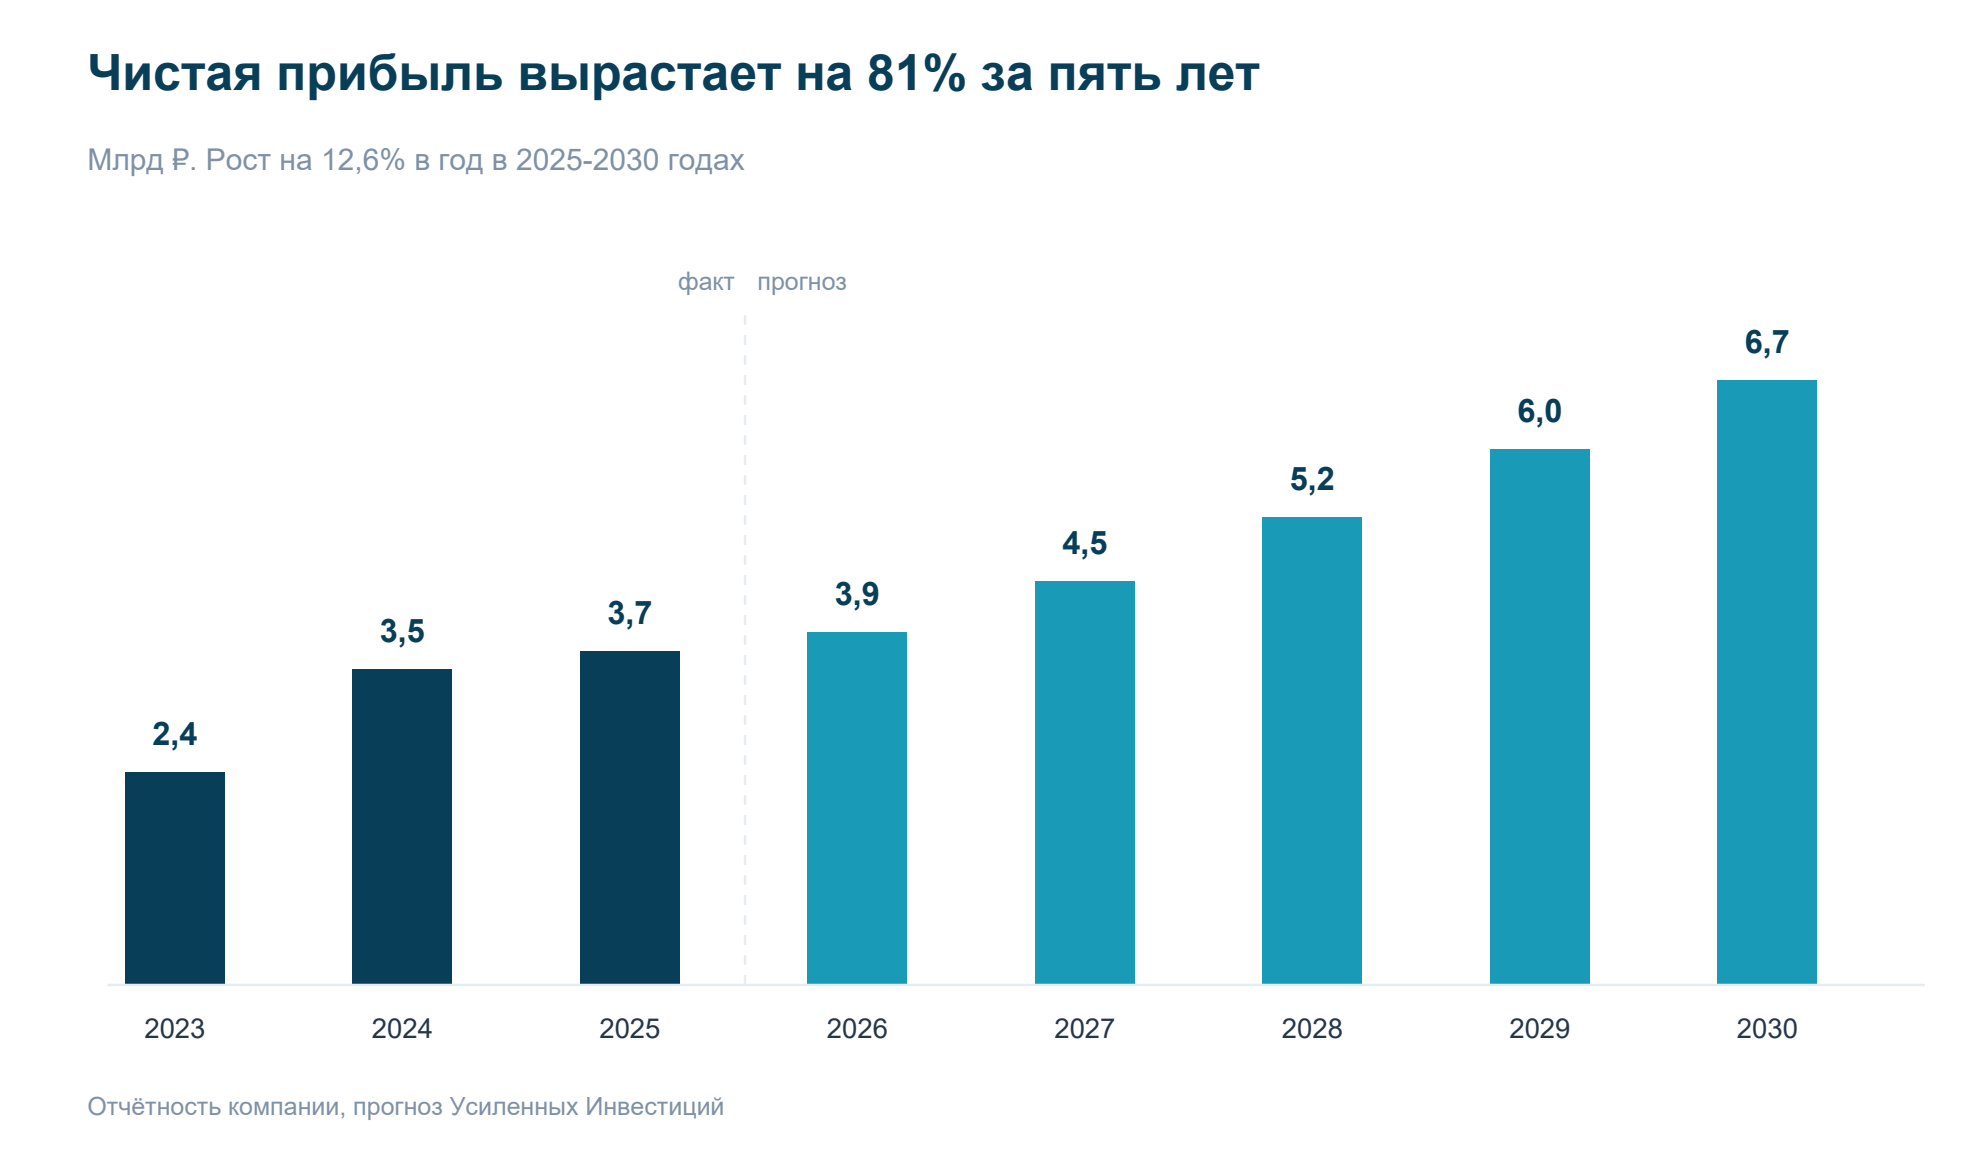
- 2027 год - яма по процентному доходу: 1,65 → 1,36 млрд ₽, снижение ставки перевешивает рост остатков. Прибыль при этом ускоряется с +5,7% до +14,5%: услуги растут, расходов на IPO больше нет. Крупные разовые задатки вроде Домодедово в прогноз не включаем.
6. Оценка: три способа, один ответ
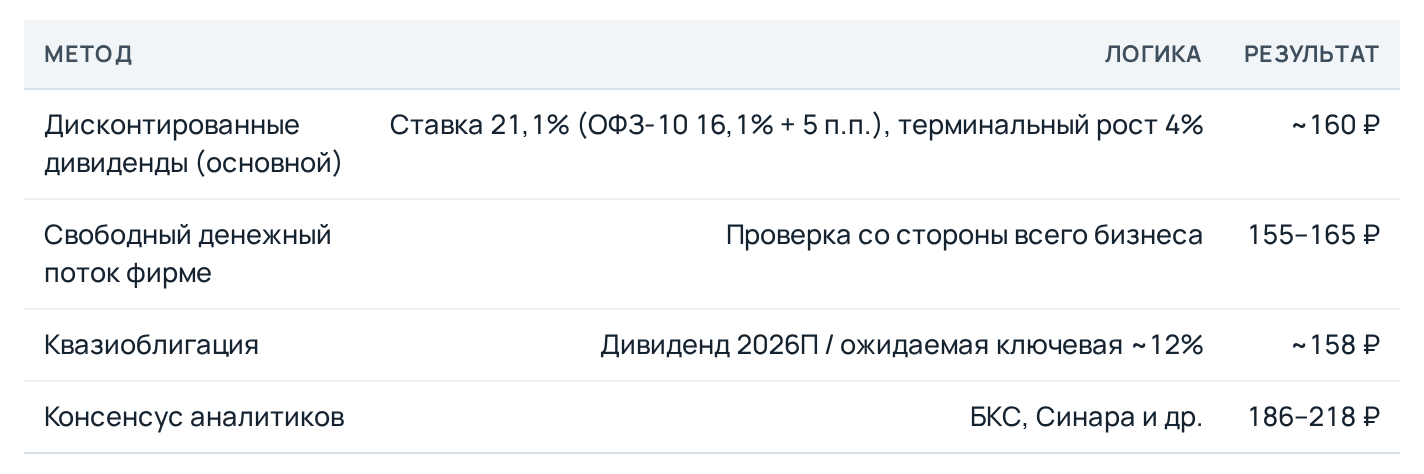
- По мультипликаторам - дисконт 40–50% к публичным платформам. P/E 2026П 5,7 и EV/EBITDA 3,6 против 6,4 / 5,5 у Хэдхантера и 13,1 / 8,7 у Циана (у них LTM). При этом рост прибыли 12–13% в год и payout 85% - PEG около 0,45.
- Почему рынок даёт дисконт и почему он должен сжаться. Free float 11,5%, короткая история торгов (IPO 17 апреля 2026), низкий дневной оборот, вся процентная выручка - от контролирующего акционера. Ни одна из причин не про бизнес; все они уходят со временем и с ростом ликвидности.
- Консенсус 186–218 ₽ - это сценарий "менеджмент выполняет план". Если выручка от услуг к 2030 году выйдет на 19–20 млрд ₽ вместо наших 15, прибыль будет ~8,5 млрд ₽ и дивиденд ~40 ₽, а справедливая цена - около 200 ₽. Наш ориентир не требует выполнения плана.
Ставка - главный внешний драйвер переоценки. Акция торгуется с дивдоходностью 15% при ключевой 14%. Снижение ставки бьёт по процентному доходу (~15% совокупного дохода), но эффект на цену через требуемую доходность на порядок больше:
7. Риски - с ценой в рублях на акцию
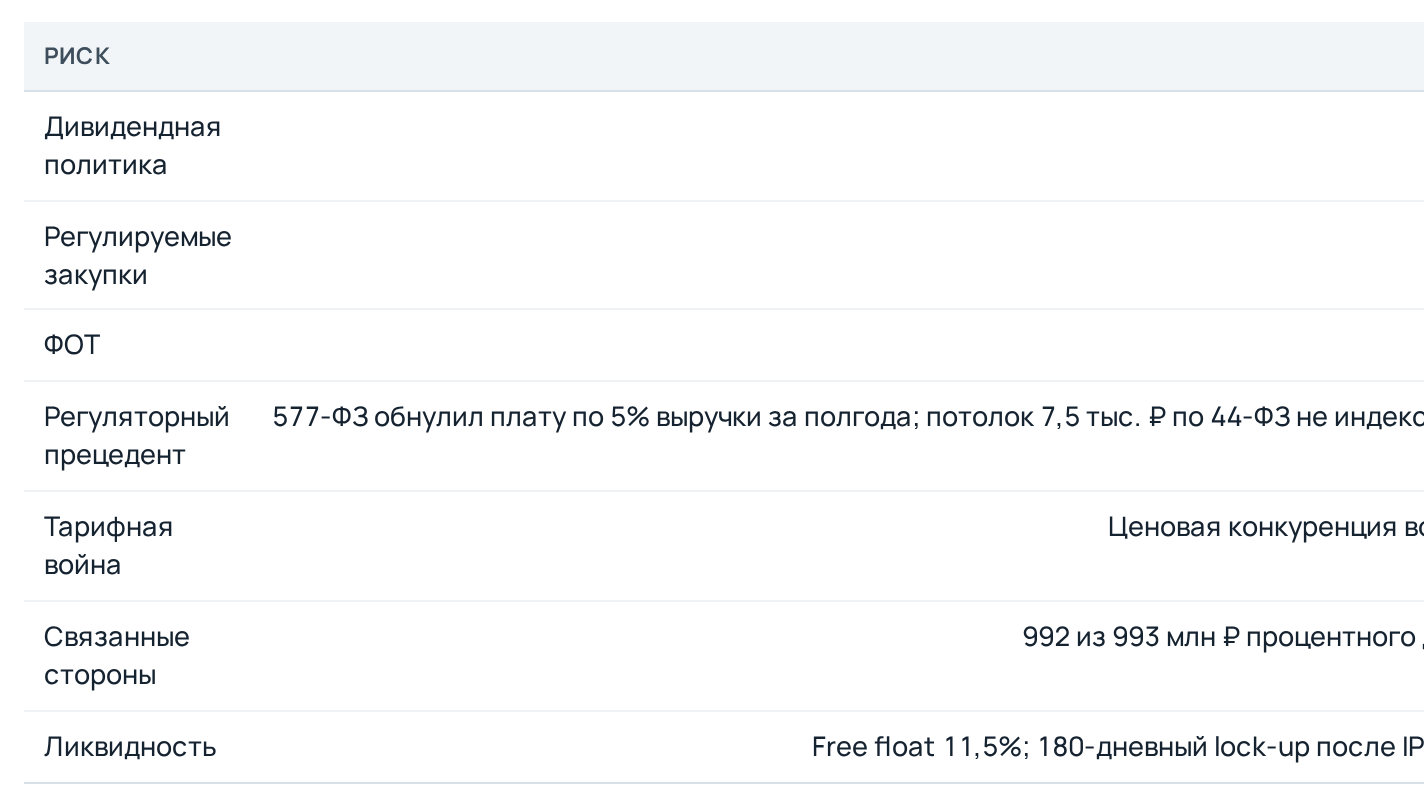
Диапазон оценки при разумных отклонениях ставки дисконтирования и темпов рынка - 115–207 ₽. Нижняя граница ниже текущей цены: сценарий отрицательной доходности существует и не требует экстремальных предпосылок.
8. Что мониторить и когда
- Наш опережающий индикатор по 44-ФЗ: счётчик извещений в ЕИС по площадкам. Доля РТС-тендер стабильно 37,5–40% с 2024 года, процедур прибавляется 1–2% в год. Июль-август 2026: у РТС-тендер −2,9% к прошлому году, у всего рынка 44-ФЗ −5,6%, просел диапазон лотов 600 тыс. – 3 млн ₽ (регионы и муниципалитеты), мелкие лоты не ушли в электронный магазин. Объёмного роста в госзакупках в 3 кв. не ждём. Индикатор покрывает 44-ФЗ и капремонт, около четверти выручки от услуг; обновляем ежемесячно.
- Тот же счётчик в деньгах. По ценовым диапазонам лотов считаем комиссионную базу (1% цены с потолком 7,5 тыс. ₽) и суммарную начальную цену лотов. Комиссионная база РТС-тендер: 2025 год +4,1% при штуках +1,5%, июль-август 2026 −0,7% при рынке −5,5%, то есть комиссии по 44-ФЗ в 3 кв. ровные. Суммарная цена лотов, база обеспечения заявок и процентного дохода: 2025 год +21%, 1П2026 −3%, июль-август −9%. Второй, независимый от ставки, минус для процентного дохода.
- Мониторинг Минфина по электронному магазину выходит ежеквартально и раньше отчётности - опережающий индикатор по ЗМО.
- Пересмотр ориентира вниз, если payout опустится ниже 80%, доля ФОТ закрепится выше 45% или перестанет расти число процедур в коммерческих закупках и ЗМО.
Итого
B2B-РТС - лидер по числу процедур во всех сегментах электронных закупок с маржой EBITDA ~52%, без долга и капзатрат, отдающий акционерам ~85% прибыли четыре раза в год. Рост на ближайшие годы обеспечивают два сегмента, где компания сама назначает тариф и где число процедур растёт на 35–49% в год. При P/E 5,7 и дивдоходности 15% акция стоит как облигация, а снижение ключевой ставки работает на переоценку сильнее, чем против процентного дохода. Ориентир 155–165 ₽ (+28%), полная доходность за 12 месяцев ~43%. Главное, за чем следить, - payout 30 сентября и доля ФОТ в отчёте за 9 месяцев.
Приложение. Как устроен рынок закупок
- Три контура. 44-ФЗ - бюджетные организации (министерство, школа, больница), самые жёсткие правила, площадка только из перечня восьми. 223-ФЗ - госкомпании (РЖД, Газпром), каждая пишет своё положение о закупках. Коммерческие - частные компании, закупают как хотят. ЗМО - мелкие закупки у единственного поставщика через электронный магазин, для B2B-РТС ключевой сегмент. Отдельно капремонт домов (615-ПП) и имущественные торги.
- Как проходит закупка. Заказчик размещает извещение в ЕИС и выбирает площадку. Поставщик один раз регистрируется в ЕИС и получает аккредитацию на всех восьми площадках. Обеспечение заявки блокируется на спецсчёте в банке, площадка проводит торг, победитель подписывает контракт на площадке и платит комиссию по тарифу. Площадка не становится продавцом и не признаёт цену контракта своей выручкой.
- Почему доля не равна обороту. Доли компании измерены в штуках процедур, объёмы рынков - в рублях, а средний лот у компании мельче рыночного из-за ставки на регионы (5 филиалов и 28 представительств). Для выручки это плюс: комиссия упирается в потолок, и мелкий лот приносит почти столько же, сколько крупный.
- Защита от цикла и инфляции. Больше половины выручки - закупки по плану-графику из бюджета (расходы консолидированного бюджета 63 → 81 трлн ₽ за 2023–2025, ни разу не снижались). Слабее всего защита по 44-ФЗ: потолок 7,5 тыс. ₽ не индексируется, и чем выше инфляция, тем больше процедур упирается в него.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций