Башнефть: прибыль упала вдвое при той же марже, а дивиденд за 2026 год уже вдвое меньше прошлогоднего
13 апреля Башнефть раскрыла обобщённую консолидированную отчётность за 2025 год. В четвёртом квартале выручка составила 250,5 млрд руб. (–13,7% год к году), EBITDA – 38,1 млрд руб. (–13,4%), чистая прибыль – 11,7 млрд руб. (–54,1%). Маржа по EBITDA осталась на уровне 15,2%, но чистая маржа сжалась с 8,7% до 4,7%, а дивиденд за 2026 год уже составил 69,29 руб. на акцию против 147,31 руб. годом ранее. При мультипликаторе EV/EBITDA 2,2, который совпадает со своей трёхлетней средней, и доходности 5,6% против справедливых, по нашей оценке, 10,5% акция выглядит нейтрально: дешёвая оценка уравновешивается слабым денежным потоком и урезанным payout.
Главные тезисы
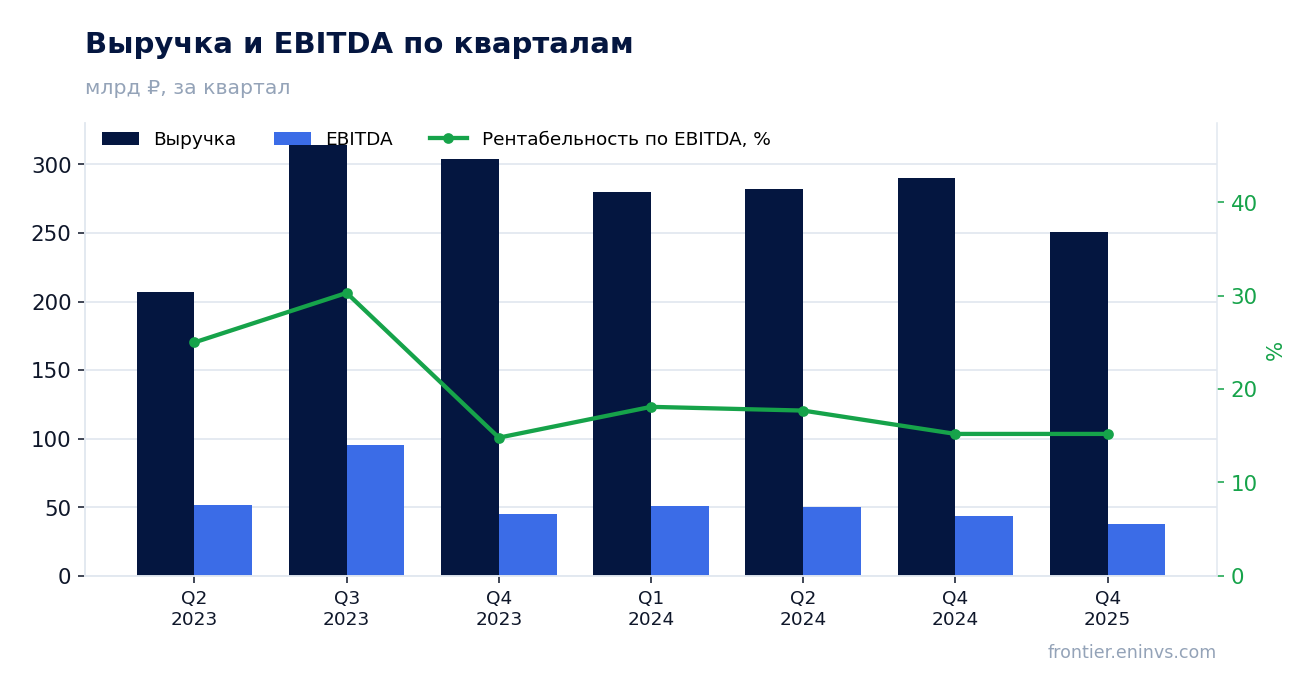
— Выручка четвёртого квартала снизилась на 13,7% год к году до 250,5 млрд руб., и это уже второе подряд квартальное падение после –4,5% в четвёртом квартале 2024 года
— EBITDA сократилась на 13,4% до 38,1 млрд руб., но маржа удержалась на 15,2% – расходы сжимались вместе с выручкой
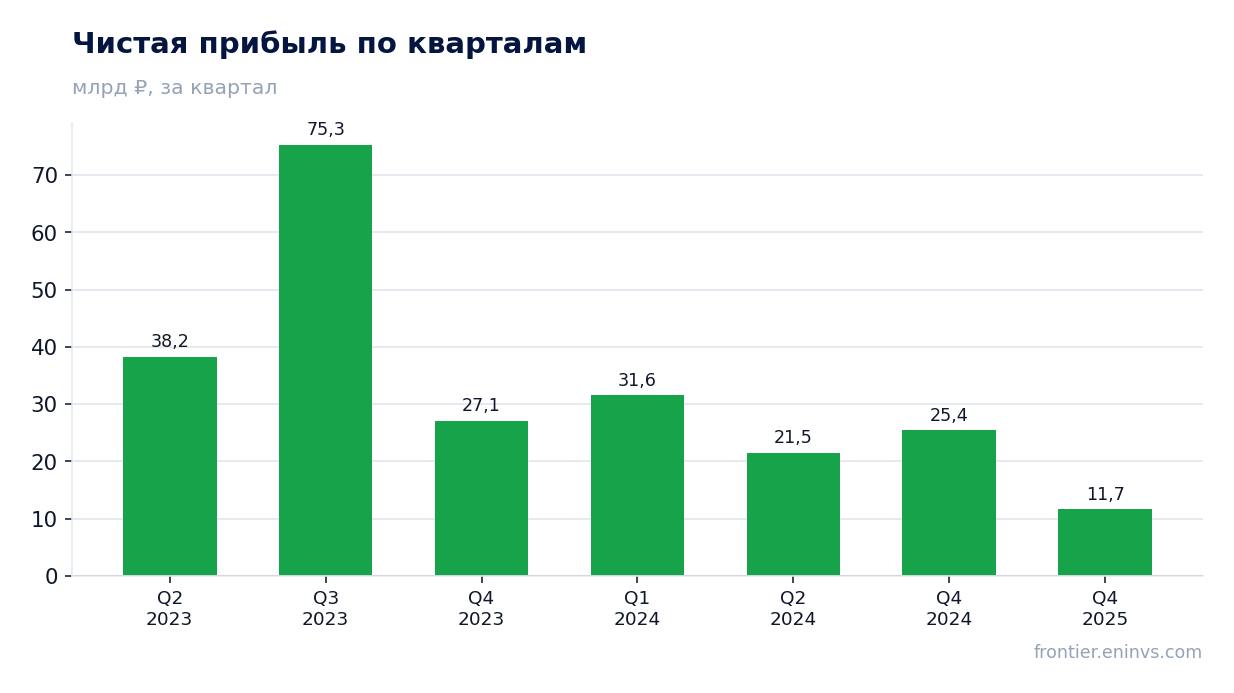
— Чистая прибыль упала на 54,1% до 11,7 млрд руб., потому что чистая маржа сжалась с 8,7% до 4,7% при неизменной операционной рентабельности
— За год прочие расходы составили 40,2 млрд руб. против 1,1 млрд руб. годом ранее, и именно они, а не операционная деятельность, съели прибыль
— Операционный денежный поток за год – 110,2 млрд руб., капитальные затраты – 42,4 млрд руб., и после дивидендов и процентов свободный поток ушёл в минус
— Дивиденд за 2026 год – 69,29 руб. на акцию, вдвое меньше 147,31 руб. за 2025 год, а доходность 5,6% вдвое ниже справедливых, по нашей оценке, 10,5%
— EV/EBITDA 2,2 совпадает со своей трёхлетней средней 2,2, то есть акция не дешевле и не дороже собственной истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q4 2024 | Q4 2025 | Изм. |
|---|---|---|---|
| Выручка | 290 | 250 | -13,7% |
| EBITDA | 44,0 | 38,1 | -13,4% |
| Операционная прибыль | 29,9 | 24,2 | -18,9% |
| Чистая прибыль | 25,4 | 11,7 | -54,1% |
| Операционный денежный поток | 53,5 | 27,6 | -48,5% |
| Капзатраты | 20,7 | 10,6 | -48,8% |
| Рентабельность по EBITDA | 15,2% | 15,2% | +0,0 п.п. |
| Чистая маржа | 8,7% | 4,7% | -4,0 п.п. |
Выручка четвёртого квартала снизилась на 13,7% год к году до 250,5 млрд руб., и это уже второе подряд квартальное падение после –4,5% в четвёртом квартале 2024 года
В четвёртом квартале 2025 года выручка составила 250,5 млрд руб., что на 13,7% меньше, чем годом ранее. Годом ранее, в четвёртом квартале 2024 года, снижение было скромнее – 4,5%, так что темп падения ускорился. За весь 2025 год выручка составила 1 001,8 млрд руб. против 1 142,8 млрд руб. в 2024 году по отчёту о прибылях и убытках.
Сокращение идёт по обоим направлениям. Реализация нефти, газа, нефтепродуктов и нефтехимии за год упала до 989,1 млрд руб. с 1 135,6 млрд руб., тогда как вспомогательные услуги и прочая реализация выросли до 12,7 млрд руб. с 7,2 млрд руб. Основной бизнес сжимается, а прирост даёт небольшая статья, которая на общую картину почти не влияет.
Для акционера это означает, что компания работает в условиях более низких цен и, судя по отчёту, не наращивает физические объёмы настолько, чтобы компенсировать ценовой фактор. Пока выручка падает двузначными темпами, рассчитывать на восстановление прибыли без разворота цен не приходится.
EBITDA сократилась на 13,4% до 38,1 млрд руб., но маржа удержалась на 15,2% – расходы сжимались вместе с выручкой
EBITDA четвёртого квартала составила 38,1 млрд руб., на 13,4% меньше, чем годом ранее. Маржа по EBITDA осталась на уровне 15,2%, ровно такой же, как в четвёртом квартале 2024 года. Это значит, что операционная эффективность не пострадала: компания сократила издержки почти пропорционально падению выручки.
Операционная прибыль квартала – 24,2 млрд руб., и она также снизилась, но медленнее выручки. За год операционная прибыль по отчёту составила 96,8 млрд руб. против 137,2 млрд руб. в 2024 году. Износ, истощение, амортизация и обесценение за год выросли до 55,7 млрд руб. с 51,4 млрд руб., что частично объясняет более глубокое падение операционной прибыли по сравнению с EBITDA.
Устойчивая маржа – главный аргумент в пользу того, что бизнес управляется аккуратно. Но она не отменяет того, что абсолютная EBITDA падает второй год, а вместе с ней падает и база для дивидендов.
Чистая прибыль упала на 54,1% до 11,7 млрд руб., потому что чистая маржа сжалась с 8,7% до 4,7% при неизменной операционной рентабельности
Чистая прибыль четвёртого квартала составила 11,7 млрд руб., что на 54,1% меньше, чем годом ранее. При этом маржа по EBITDA не изменилась, а чистая маржа упала с 8,7% до 4,7%. Разрыв между операционной и чистой прибылью – это то, что произошло ниже операционной линии.
За весь 2025 год чистая прибыль составила 46,6 млрд руб. против 103,9 млрд руб. в 2024 году. Прибыль, относящаяся к акционерам, – 49,2 млрд руб. против 104,7 млрд руб. Падение более чем вдвое за год при относительно стабильной операционной картине указывает на разовые статьи в нижней части отчёта.
Для акционера важно, что дивидендная база формируется из чистой прибыли. Если её падение вызвано не операционными причинами, а разовыми списаниями, то следующий год может оказаться лучше. Если же причина устойчивая, то текущий уровень прибыли – новая норма.
За год прочие расходы составили 40,2 млрд руб. против 1,1 млрд руб. годом ранее, и именно они, а не операционная деятельность, съели прибыль
В отчёте о прибылях и убытках за 2025 год статья «Прочие расходы» составила 40,2 млрд руб. против 1,1 млрд руб. в 2024 году. Это почти вся разница между прибылью до налогообложения 56,6 млрд руб. в 2025 году и 136,1 млрд руб. в 2024 году. Операционная прибыль за год упала на 40,4 млрд руб., а прочие расходы добавили ещё 39,0 млрд руб. падения.
В обобщённой отчётности расшифровка этой статьи не раскрывается: в примечании сказано, что статья включает финансовые доходы и расходы, прочие доходы и расходы и курсовые разницы, но детализация исключена из публикации. Поэтому назвать конкретную причину роста прочих расходов по документу нельзя – можно лишь зафиксировать, что именно здесь сосредоточен основной удар по прибыли.
Для оценки акции это ключевой вопрос. Если 40,2 млрд руб. – это разовое списание или курсовой эффект, то прибыль следующего года может восстановиться. Если это устойчивые финансовые расходы, то давление на дивиденд сохранится.
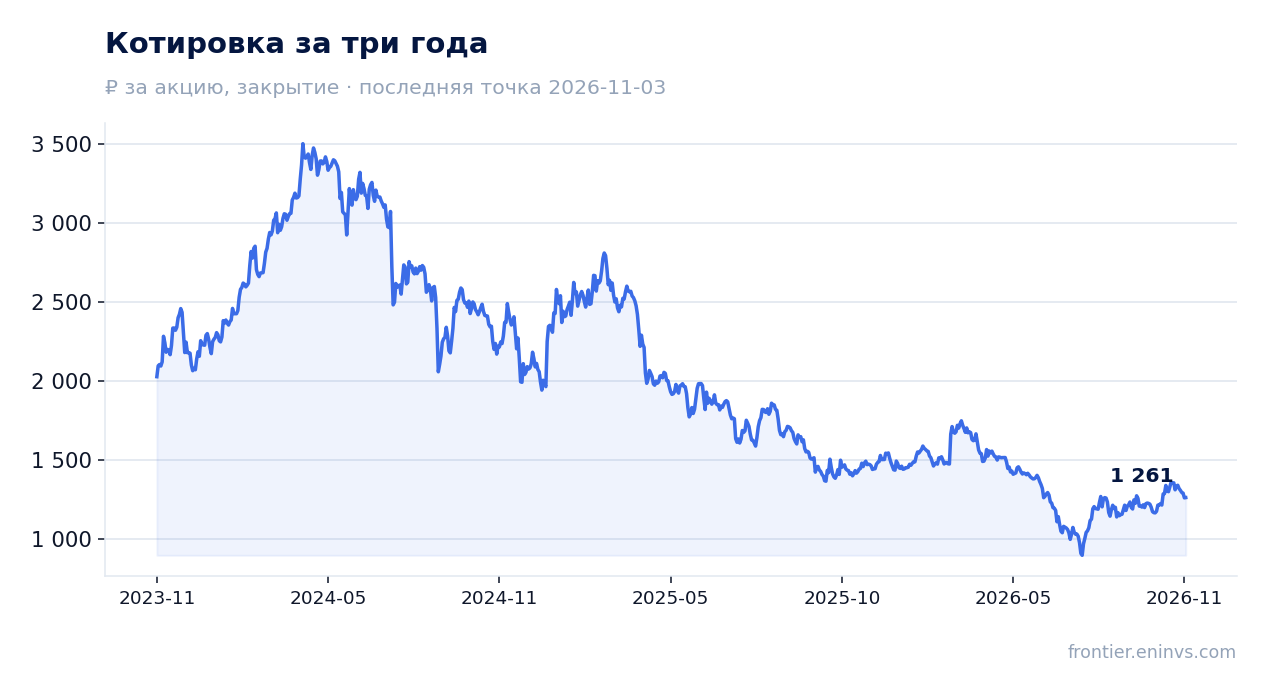
Операционный денежный поток за год – 110,2 млрд руб., капитальные затраты – 42,4 млрд руб., и после дивидендов и процентов свободный поток ушёл в минус
За 2025 год операционная деятельность принесла 110,2 млрд руб. против 163,0 млрд руб. в 2024 году. Капитальные затраты составили 42,4 млрд руб. против 74,1 млрд руб. годом ранее – компания заметно сократила инвестиции. В четвёртом квартале операционный поток был 27,6 млрд руб., капитальные затраты – 10,6 млрд руб.
После инвестиций остаётся около 67,8 млрд руб. Но финансовые выплаты за год – 32,0 млрд руб., а погашение кредитов и займов – ещё 20,0 млрд руб. В сумме это 52,0 млрд руб. оттока, и денежные средства за год сократились на 1,3 млрд руб. Свободный поток после дивидендов и процентов оказался отрицательным.
Сокращение капитальных затрат почти вдвое – это способ удержать денежный поток в условиях падающей выручки. Но оно же означает, что компания откладывает инвестиции, а значит, будущий рост добычи и переработки под вопросом. Для дивидендной истории это тревожный сигнал: выплаты финансируются не столько из свободного потока, сколько из баланса.
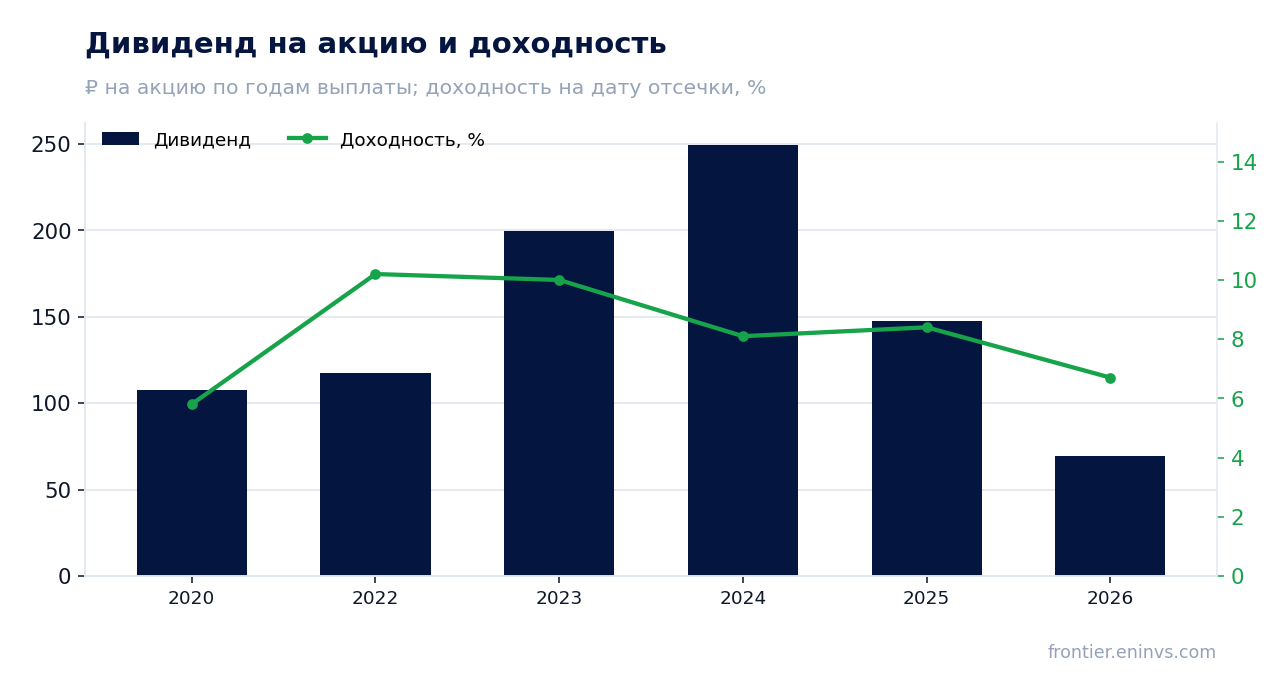
Дивиденд за 2026 год – 69,29 руб. на акцию, вдвое меньше 147,31 руб. за 2025 год, а доходность 5,6% вдвое ниже справедливых, по нашей оценке, 10,5%
За последние 12 месяцев Башнефть выплатила 69,29 руб. на акцию, и по нашей модели это и есть годовая оценка выплаты – сумма уже выплачена, дальнейших платежей за этот период не предполагается. Годом ранее, за 2025 год, выплата составляла 147,31 руб. на акцию при доходности 8,4% на дату отсечки. Сокращение более чем вдвое.
История выплат показывает, что компания платила существенно больше: 249,69 руб. за 2024 год, 199,89 руб. за 2023 год, 117,29 руб. за 2022 год. Текущие 69,29 руб. – самый низкий уровень с 2020 года, когда было выплачено 107,81 руб. Падение следует за падением чистой прибыли: модель закладывает payout на уровне 0,19 от прибыли.
Доходность 5,6% при ключевой ставке 14,0% не компенсирует риск. Наша оценка справедливой доходности для этой бумаги – 10,5%, то есть рынок платит за дивиденд вдвое меньше, чем мы считаем адекватным. Чтобы доходность достигла справедливой при текущей цене, выплата должна быть почти вдвое выше.
Что может сделать выплату ещё меньше: дальнейшее падение чистой прибыли, рост прочих расходов, необходимость направлять деньги на погашение долга. Что может её увеличить: восстановление цен на нефть, разворот разовых статей, возврат к более высокому payout. Пока ни один из этих факторов не подтверждён отчётом.
EV/EBITDA 2,2 совпадает со своей трёхлетней средней 2,2, то есть акция не дешевле и не дороже собственной истории
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 2,2, и это в пределах 5% от собственной трёхлетней средней 2,2. То есть рынок оценивает компанию ровно так, как оценивал её последние три года. Никакого дисконта к собственной истории нет.
P/E за последние 12 месяцев – 4,4, что отражает низкую базу прибыли. При чистой прибыли LTM 46,6 млрд руб. и капитализации 207,3 млрд руб. акция выглядит дешёвой по абсолютному уровню, но эта дешевизна – следствие падения прибыли, а не недооценки.
Наша модель портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +233%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она показывает, насколько сильно текущая цена отстаёт от того, что было бы при нормализации цен.
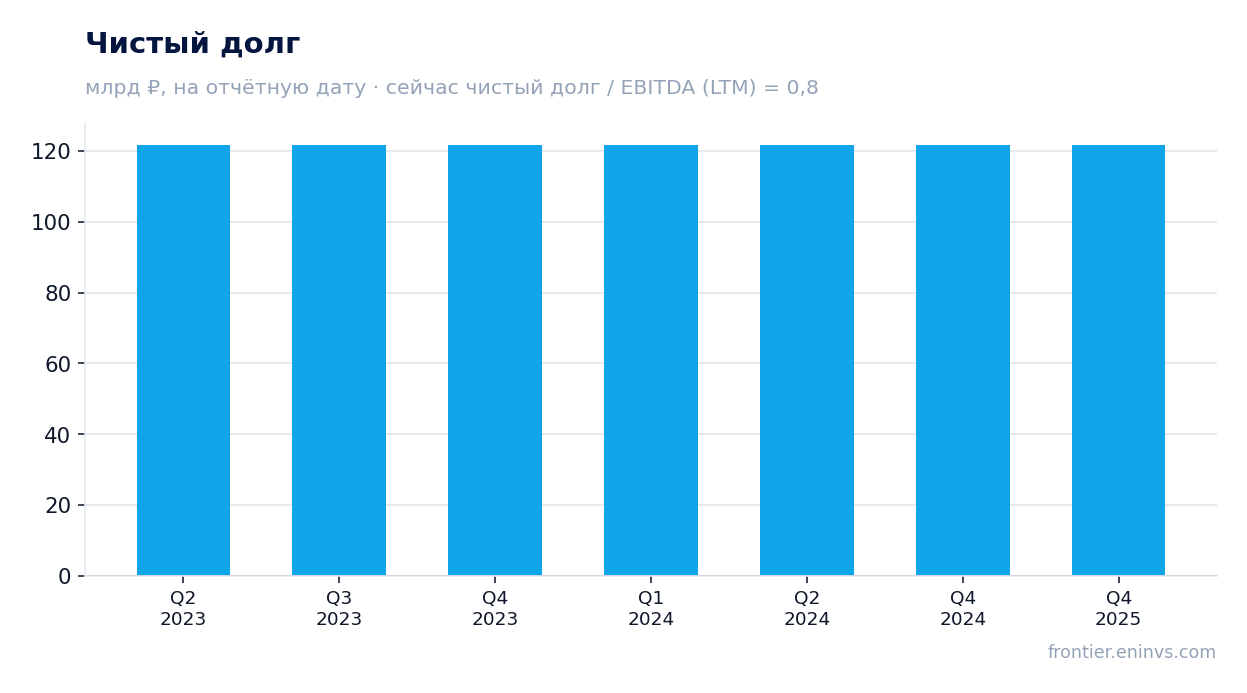
Соотношение чистого долга к EBITDA LTM – 0,8, долговая нагрузка умеренная. Чистый долг на 31 декабря 2025 года – 121,8 млрд руб., ровно столько же, сколько на 31 декабря 2024 года. Это даёт компании пространство для манёвра, но не решает проблему падающей прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 207 млрд ₽ |
| P/E (LTM) | 4,4 |
| EV/EBITDA (LTM) | 2,2 |
| P/B | 0,23 |
| Чистый долг / EBITDA | 0,80 |
| ROE | 5,1% |
| Дивидендная доходность (12 мес) | 5,5% |
| EV/EBITDA, среднее за 3 года | 2,2 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 107,81 | 5,8% |
| 2022 | 117,29 | 10,2% |
| 2023 | 199,89 | 10,0% |
| 2024 | 249,69 | 8,1% |
| 2025 | 147,31 | 8,4% |
| 2026 | 69,29 | 6,7% |
Итог
Сильной стороной отчёта остаётся устойчивая маржа по EBITDA на уровне 15,2% и умеренная долговая нагрузка 0,8. Но прибыль упала вдвое из-за прочих расходов в 40,2 млрд руб., свободный денежный поток после дивидендов и процентов отрицательный, а дивиденд за 2026 год уже сокращён до 69,29 руб. на акцию – вдвое меньше прошлогоднего и вдвое ниже справедливой доходности. Оценка по EV/EBITDA 2,2 совпадает с собственной трёхлетней историей, то есть рынок не даёт ни дисконта, ни премии. Вопрос для держателя сейчас в том, являются ли прочие расходы разовыми: если да, дивиденд может восстановиться, если нет – текущий уровень выплат станет новым ориентиром. Вердикт – нейтрально.
Перейти к финансовой карточке компании BANE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций