ГК Базис: прибыль растёт медленнее выручки, а капитализация разработки съедает денежный поток
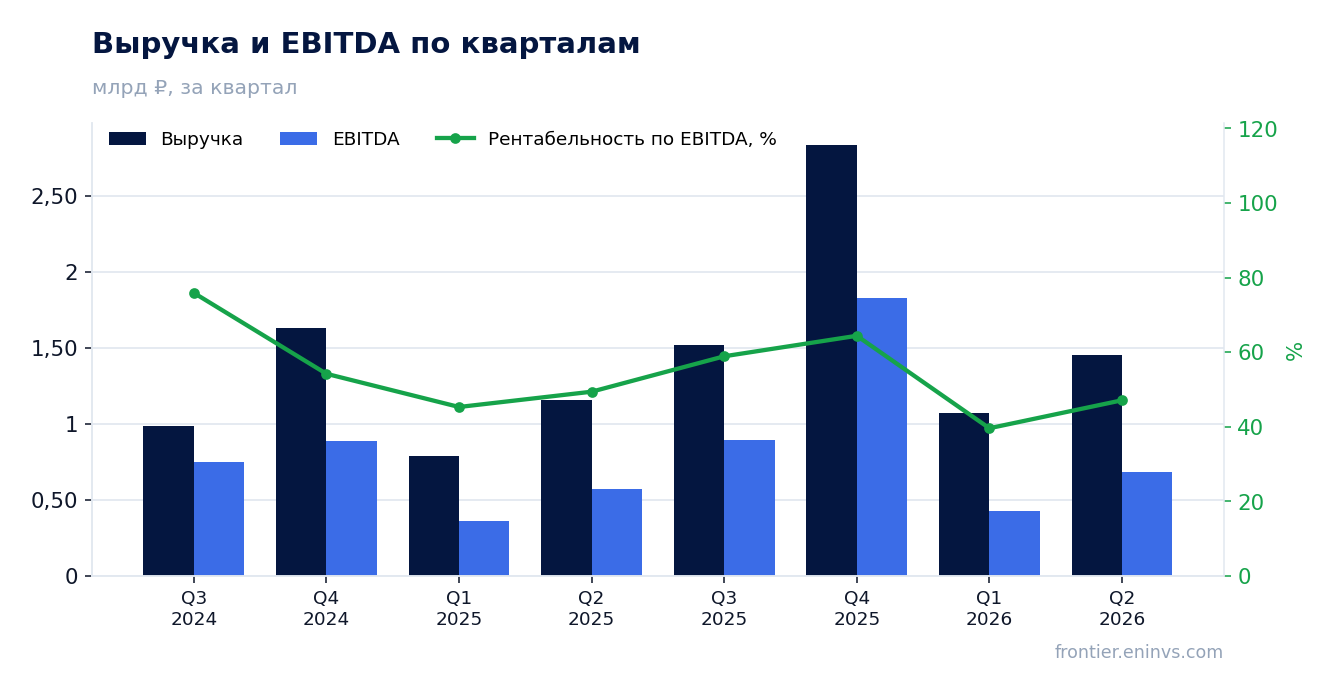
4 августа ГК Базис раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,7% год к году, до 1 451,4 млн руб., EBITDA – на 19,8%, до 684,0 млн руб., чистая прибыль – на 6,2%, до 337,5 млн руб. Рост замедлился относительно первого квартала, когда выручка прибавляла 35,8%, а маржа сжимается: EBITDA-рентабельность опустилась до 47,1% с 49,4%, чистая – до 23,3% с 27,5%. При этом бумага торгуется по EV/EBITDAC LTM 7,6 при дивидендной доходности 6,9% и оценке портала, дающей потенциал +24% к справедливой стоимости, – сочетание достаточное для осторожно позитивного взгляда, но не для покупки без оговорок.
Главные тезисы
— Выручка выросла на 25,7%, но это замедление против 35,8% кварталом ранее
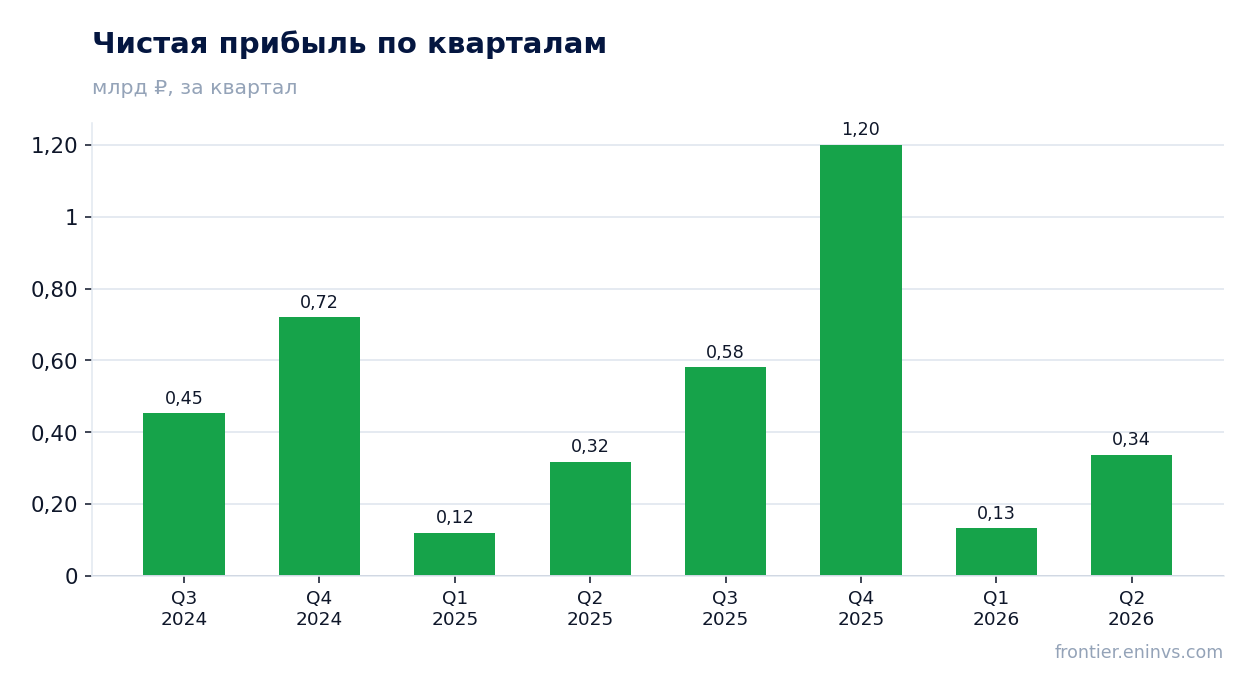
— Прибыль отстала от выручки: чистая маржа упала до 23,3% с 27,5%
— Капитализация разработки в 469,8 млн руб. съела операционный поток
— Долговая нагрузка отрицательная: чистый долг -0,4 млрд руб. при -0,1 к EBITDA LTM
— Дивиденд 7,2 руб. на акцию за последние 12 месяцев даёт 6,9% доходности
— Оценка по EV/EBITDAC 7,6 и модели портала оставляет запас вверх
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,15 | 1,45 | +25,7% |
| EBITDA | 0,57 | 0,68 | +19,8% |
| Операционная прибыль | 0,28 | 0,32 | +16,9% |
| Чистая прибыль | 0,32 | 0,34 | +6,2% |
| Операционный денежный поток | -0,01 | 0,29 | в прибыль |
| Капзатраты | 0,32 | 0,47 | +48,7% |
| Рентабельность по EBITDA | 49,4% | 47,1% | -2,3 п.п. |
| Чистая маржа | 27,5% | 23,3% | -4,2 п.п. |
Выручка выросла на 25,7%, но это замедление против 35,8% кварталом ранее
Во втором квартале 2026 года выручка ГК Базис составила 1 451,4 млн руб., что на 25,7% больше, чем годом ранее. Это заметное замедление: в первом квартале рост был 35,8%, а в четвёртом квартале 2025 года – 73,8%. Замедление происходит на фоне высокой базы прошлого года, когда выручка второго квартала 2025 года подскочила на 89,8%.
Основной вклад в выручку вносят лицензии и подписки – 1 271,4 млн руб. за квартал, или 87,6% от общей суммы. Техническая поддержка принесла 174,9 млн руб., прочие услуги – 5,0 млн руб. Флагманские продукты (Basis Dynamix, Basis Workplace) дали 1 044,8 млн руб., комплементарные – 403,4 млн руб.
Компания отмечает сезонность бизнеса: большая часть заказов закрывается во второй половине года, поэтому результаты квартала не стоит экстраполировать на год целиком. Тем не менее текущий темп роста остаётся высоким для рынка корпоративного ПО, хотя и уступает прошлогодней динамике.
Прибыль отстала от выручки: чистая маржа упала до 23,3% с 27,5%
Чистая прибыль во втором квартале 2026 года выросла лишь на 6,2% год к году, до 337,5 млн руб., тогда как выручка прибавила 25,7%. В результате чистая рентабельность снизилась до 23,3% с 27,5% годом ранее. EBITDA увеличилась на 19,8%, до 684,0 млн руб., но её маржа также сжалась – до 47,1% с 49,4%.
Давление на прибыль оказали несколько факторов. Маркетинговые и коммерческие расходы выросли до 206,7 млн руб. с 120,3 млн руб. годом ранее, общие и административные – до 130,7 млн руб. со 110,7 млн руб. Кроме того, появились расходы по программе долгосрочной мотивации в размере 32,7 млн руб., которых годом ранее не было, и расходы по ожидаемым кредитным убыткам в 19,4 млн руб. против незначительного дохода годом ранее.
Операционная прибыль выросла на 16,9%, до 323,5 млн руб., но её рост также отстаёт от выручки. Валовая прибыль увеличилась на 40,4%, до 713,0 млн руб., однако коммерческие и административные расходы съели часть этого улучшения.
Капитализация разработки в 469,8 млн руб. съела операционный поток
Операционный денежный поток во втором квартале 2026 года составил 289,2 млн руб., что значительно ниже чистой прибыли в 337,5 млн руб. Разрыв объясняется прежде всего капитализацией расходов на разработку: за квартал капитализировано 341,4 млн руб. нематериальных активов, а общие капитальные затраты (capex) достигли 469,8 млн руб.
Свободный денежный поток, таким образом, остаётся под давлением: при операционном потоке 289,2 млн руб. и capex 469,8 млн руб. компания расходует больше, чем зарабатывает. За первое полугодие 2026 года операционный денежный поток был отрицательным – минус 172,7 млн руб., а FCF составил минус 1 151,4 млн руб. Это отражает агрессивную инвестиционную фазу: компания вкладывается в разработку новых продуктов и тестовую инфраструктуру.
Рост капитализации разработки – это не денежный убыток, а перенос затрат в будущие периоды. Однако он означает, что текущая прибыль частично обеспечена капитализированными расходами, которые будут амортизироваться и давить на будущие результаты. Показатель EV/EBITDAC, учитывающий капитализацию, составляет 7,6 – это более консервативная оценка, чем EV/EBITDA в 4,4.
Долговая нагрузка отрицательная: чистый долг -0,4 млрд руб. при -0,1 к EBITDA LTM
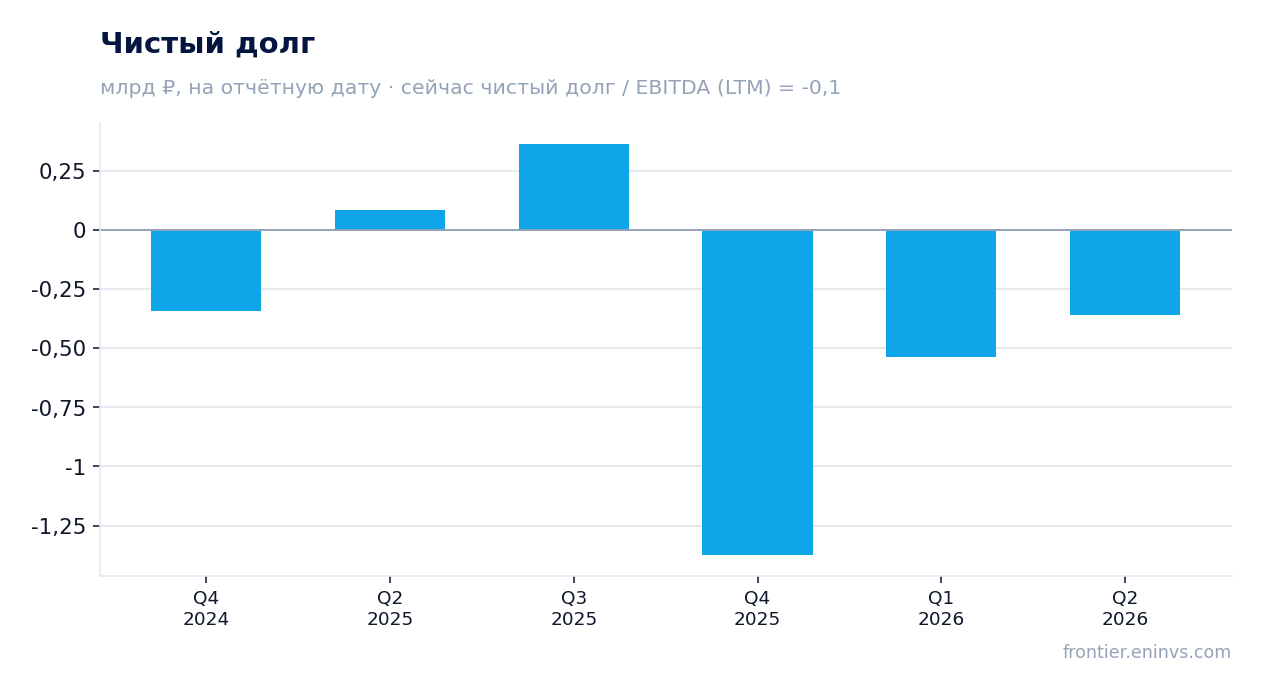
На 30 июня 2026 года чистый долг ГК Базис составил -0,4 млрд руб., то есть компания имеет чистую денежную позицию. Годом ранее, на 30 июня 2025 года, чистый долг был 0,1 млрд руб., таким образом за 12 месяцев он снизился на 0,4 млрд руб. По сравнению с 31 марта 2026 года чистый долг изменился с -0,5 млрд руб. до -0,4 млрд руб. (рост на 0,2 млрд руб.).
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,1. Это очень низкий уровень, отражающий отсутствие долговой нагрузки. Компания не имеет кредитов, только обязательства по аренде в размере 150,2 млн руб., которые полностью покрываются денежными средствами в 529,3 млн руб.
Финансовые доходы за квартал составили 21,3 млн руб., что частично компенсирует финансовые расходы в 4,0 млн руб. Процентные расходы относятся в основном к аренде. Такая структура баланса даёт компании устойчивость, но также означает, что значительная часть денежных средств не работает в основном бизнесе.
Дивиденд 7,2 руб. на акцию за последние 12 месяцев даёт 6,9% доходности
За последние 12 месяцев ГК Базис выплатила дивиденды в размере 7,2 руб. на акцию, что при текущей цене даёт доходность 6,9%. Это выше ключевой ставки ЦБ в 14,0%? Нет, ниже: 6,9% против 14,0%. Однако наша справедливая оценка доходности для этой бумаги – 7,0%, так что текущая доходность близка к справедливой.
В текущем календарном году уже выплачено 7,2 руб. на акцию, и больше выплат не запланировано. Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 7,37 руб. на акцию, что соответствует доходности 7,0% на текущую цену. Это наш прогноз, основанный на консервативном коэффициенте выплаты 0,54 от прибыли LTM; окончательное решение принимает совет директоров.
Историческая доходность на дату отсечки в 2026 году составила 8,4% при цене 86,18 руб. Текущая доходность ниже, что отражает рост цены акции. Дивидендная политика компании подразумевает выплату около половины прибыли, и при сохранении прибыли на уровне LTM дивиденд может составить около 7,4 руб. на акцию. Риск снижения выплаты связан с падением прибыли из-за роста капитализации разработки и амортизации.
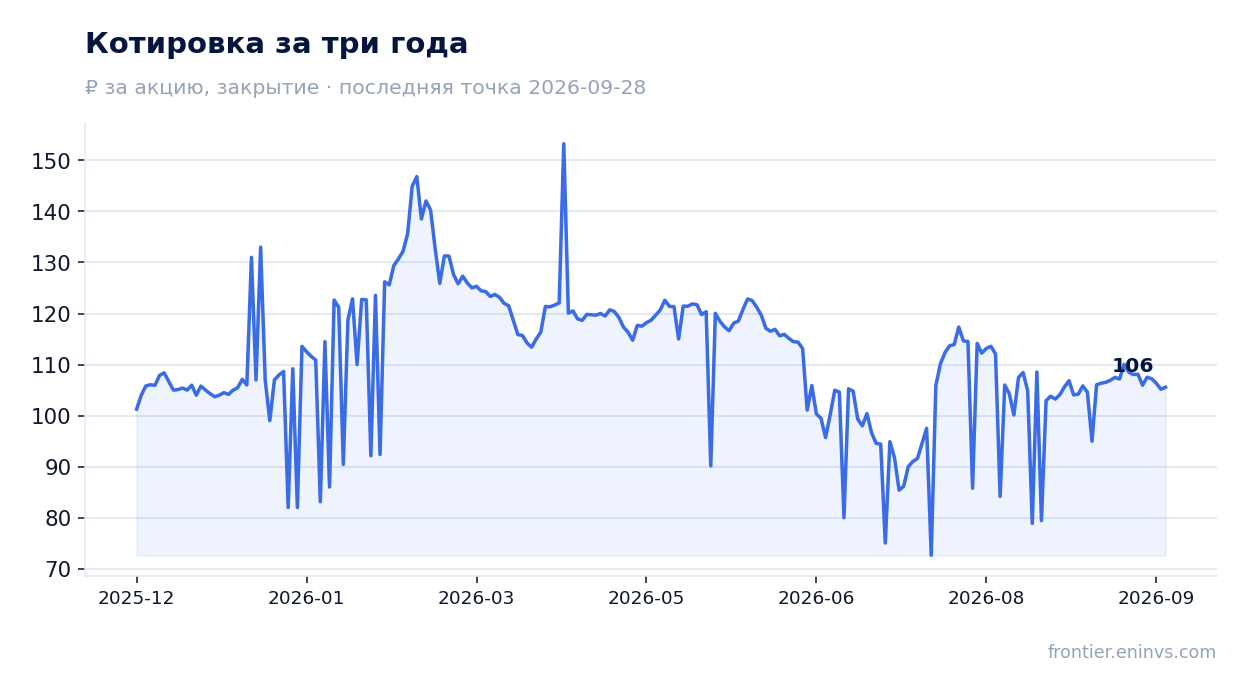
Оценка по EV/EBITDAC 7,6 и модели портала оставляет запас вверх
По нашим данным, EV/EBITDAC LTM составляет 7,6, что выше EV/EBITDA LTM в 4,4. Разрыв объясняется значительной капитализацией разработки, которая завышает EBITDA. P/E LTM равен 7,7, что также указывает на невысокую оценку. Для сравнения, наша модель справедливой стоимости даёт потенциал роста акции до справедливой цены +24%.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составила 22,2%, что поддерживает оценку. Дивидендная доходность 6,9% близка к нашей справедливой оценке 7,0%. При этом бумага торгуется с дисконтом к собственной истории? В FACTS нет исторических мультипликаторов, поэтому мы не можем утверждать, выше или ниже текущая оценка средних значений за три года.
Модель портала учитывает рост EBITDA и целевой мультипликатор, и её результат – потенциал +24% к текущей цене. Это наша собственная оценка, а не консенсус рынка. Основной риск – дальнейшее замедление роста выручки и снижение маржи, что может привести к пересмотру мультипликаторов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,3 млрд ₽ |
| P/E (LTM) | 7,7 |
| EV/EBITDA (LTM) | 4,4 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 7,6 |
| P/B | 3,13 |
| Чистый долг / EBITDA | -0,10 |
| Операционный денежный поток (LTM) | 2,23 млрд |
| ROE | 22,2% |
| Дивидендная доходность (12 мес) | 6,9% |
Итог
Итог: ГК Базис показала рост выручки на 25,7% и чистой прибыли на 6,2% во втором квартале 2026 года, но динамика замедляется, а маржа сжимается. Сильные стороны – отрицательный чистый долг, высокая рентабельность собственного капитала и дивидендная доходность 6,9%, близкая к справедливой. Слабые – отставание прибыли от выручки, отрицательный свободный денежный поток из-за капитализации разработки и неопределённость с будущими дивидендами. Оценка по EV/EBITDAC 7,6 и модели портала (+24%) выглядит привлекательно, но требует подтверждения устойчивости роста. Вердикт – «скорее привлекательно»: бумага интересна для держателей, ориентированных на дивиденды, но не для агрессивного роста.
Перейти к финансовой карточке компании BAZA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций