Белуга: прибыль упала на 38%, но дивиденд в 11,7% держит акцию
25 августа Белуга раскрыла результаты за первое полугодие 2026 года: выручка выросла на 7,6%, EBITDA – на 9,0%, а чистая прибыль упала на 38,3%. При этом компания платит дивиденды с доходностью 11,7%, что заметно выше наших ожиданий в 8,7%, и торгуется с мультипликатором EV/EBITDA 2,96 против среднего за три года 4,30. На текущей цене акция выглядит привлекательно: модель портала даёт upside 32%.
Главные тезисы
— Выручка за полугодие выросла на 7,6%, но прибыль упала на 38,3% из-за разовых факторов
— EBITDA-маржа подросла до 13,5% с 13,3% годом ранее
— Чистая маржа сократилась вдвое – до 1,7% с 3,0%
— Долговая нагрузка – 1,9 EBITDA, долг вырос на 4,7 млрд за год
— Дивиденд за 12 месяцев – 30 руб. на акцию, доходность 11,7%
— Акция торгуется с дисконтом к собственной истории: EV/EBITDA 2,96 против 4,30 в среднем за три года
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 69,2 | 74,4 | +7,6% |
| EBITDA | 9,22 | 10,0 | +9,0% |
| Операционная прибыль | 5,79 | 6,32 | +9,3% |
| Чистая прибыль | 2,10 | 1,30 | -38,3% |
| Операционный денежный поток | 8,74 | 7,13 | -18,4% |
| Капзатраты | 1,47 | 1,96 | +33,6% |
| Рентабельность по EBITDA | 13,3% | 13,5% | +0,2 п.п. |
| Чистая маржа | 3,0% | 1,7% | -1,3 п.п. |
Выручка за полугодие выросла на 7,6%, но прибыль упала на 38,3% из-за разовых факторов
За первое полугодие 2026 года выручка Белуги составила 154,5 млрд руб., что на 7,6% выше аналогичного периода прошлого года. EBITDA прибавила 9,0%, до 21,9 млрд руб., что говорит о сохранении операционной эффективности.
Однако чистая прибыль сократилась на 38,3% – до 4,4 млрд руб. по итогам полугодия. Разрыв между ростом EBITDA и падением прибыли указывает на существенные разовые или неоперационные статьи, которые не раскрыты в предоставленных данных.
Для инвестора это означает, что операционный бизнес остаётся стабильным, но итоговая прибыль подвержена волатильности из-за факторов, не связанных с основной деятельностью.
EBITDA-маржа подросла до 13,5% с 13,3% годом ранее
Рентабельность по EBITDA за первое полугодие 2026 года составила 13,5% против 13,3% за тот же период прошлого года. Улучшение небольшое, но оно показывает, что рост выручки сопровождается контролем над операционными издержками.
В абсолютном выражении EBITDA достигла 21,9 млрд руб. за полугодие, что на 9,0% больше, чем год назад. Это обеспечивает запас для обслуживания долга и выплаты дивидендов.
Чистая маржа сократилась вдвое – до 1,7% с 3,0%
Чистая рентабельность за первое полугодие 2026 года упала до 1,7% с 3,0% годом ранее. При выручке 154,5 млрд руб. это дало чистую прибыль всего 4,4 млрд руб.
Столь резкое сжатие маржи при стабильной операционной прибыли указывает на рост финансовых расходов, налогов или наличие убытков от неоперационной деятельности. Точная причина не раскрыта, но именно это давление на прибыль объясняет падение показателя на 38,3%.
Долговая нагрузка – 1,9 EBITDA, долг вырос на 4,7 млрд за год
На последнюю отчётную дату чистый долг Белуги составил 41,6 млрд руб., что соответствует 1,9 EBITDA за последние 12 месяцев. За год долг увеличился на 4,7 млрд руб. – умеренный рост, не создающий критической нагрузки.
Операционный денежный поток за последние 12 месяцев достиг 12,3 млрд руб., что покрывает процентные расходы и часть капитальных затрат. Уровень долга остаётся комфортным для выплаты дивидендов.
Дивиденд за 12 месяцев – 30 руб. на акцию, доходность 11,7%
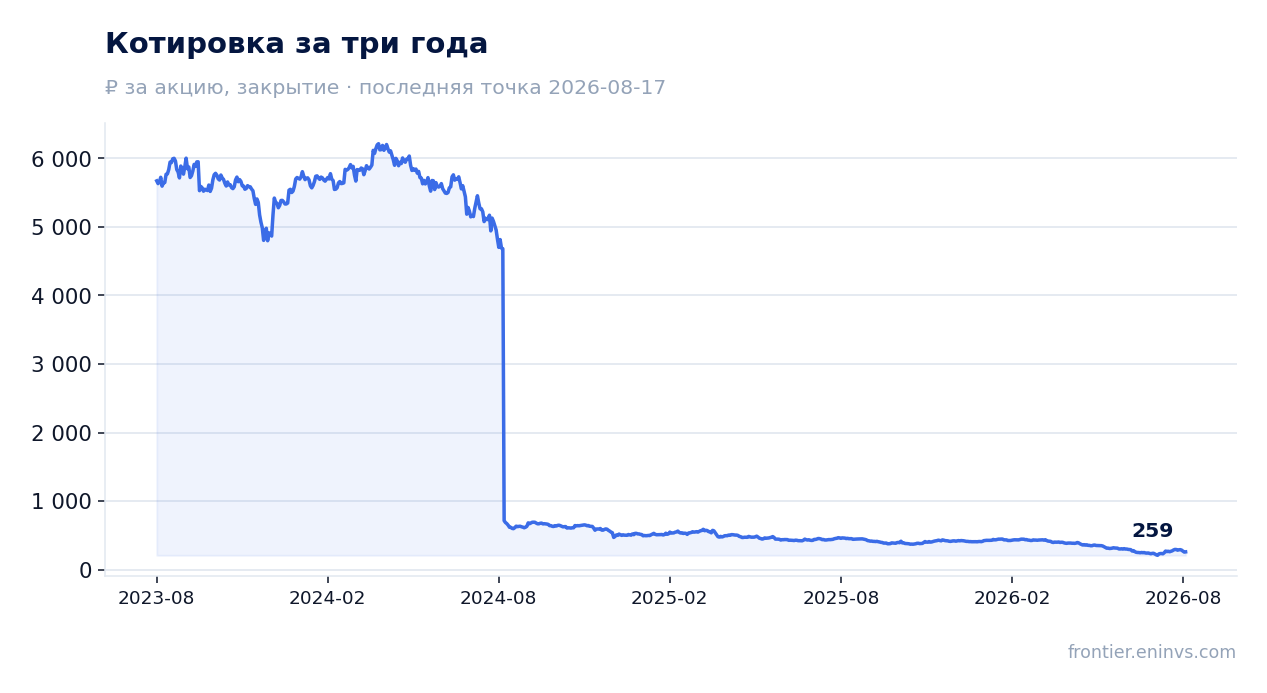
За последние 12 месяцев Белуга выплатила 30 руб. на акцию, что обеспечило доходность 11,7% при текущей цене. Наша модель оценивает справедливую доходность для этого имени в 8,7%, то есть акция даёт заметно больше, чем мы считаем адекватным.
Прогнозный дивиденд на следующие 12 месяцев также составляет 30 руб. на акцию, что даёт форвардную доходность 11,7%. Коэффициент выплат – около 0,5 от прибыли, что оставляет компании ресурс для инвестиций и погашения долга.
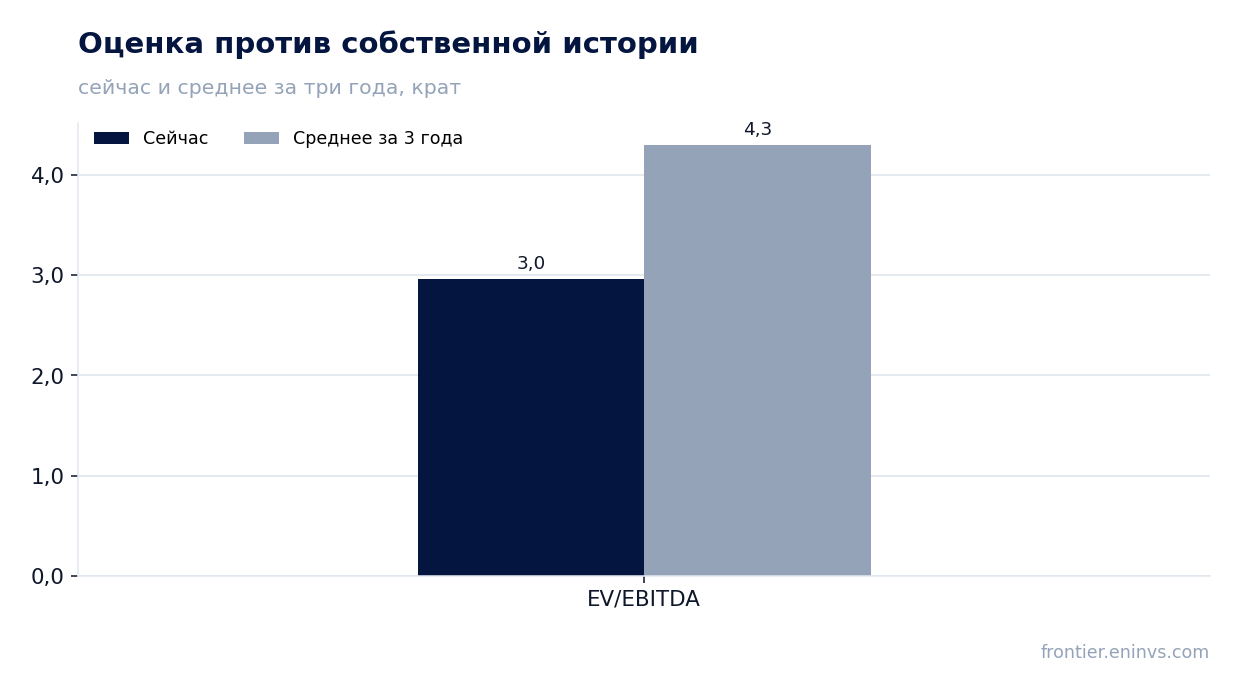
Акция торгуется с дисконтом к собственной истории: EV/EBITDA 2,96 против 4,30 в среднем за три года
Текущий мультипликатор EV/EBITDA составляет 2,96 против среднего значения за три года 4,30. Это означает, что рынок оценивает компанию значительно дешевле, чем обычно, несмотря на рост выручки и EBITDA.
P/E за последние 12 месяцев – 5,32, что также указывает на недооценку. По модели портала, потенциал роста стоимости акции составляет +32% – это расчёт, основанный на росте EBITDA и целевом мультипликаторе.
Акция входит в наши стратегии «Дивидендные растущие» и «Потенциал роста», что отражает её привлекательность по фундаментальным критериям.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23,2 млрд ₽ |
| P/E (LTM) | 5,3 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 1,04 |
| Чистый долг / EBITDA | 1,90 |
| Операционный денежный поток (LTM) | 12,3 млрд |
| ROE | 11,1% |
| Дивидендная доходность (12 мес) | 11,8% |
| EV/EBITDA, среднее за 3 года | 4,3 |
Итог
Белуга отчиталась за полугодие с ростом выручки и EBITDA, но чистая прибыль упала на 38,3% – это главный негатив отчёта. Однако операционный бизнес остаётся стабильным, а дивидендная доходность 11,7% значительно превышает наш справедливый уровень 8,7%. При мультипликаторе EV/EBITDA 2,96 против среднего 4,30 за три года акция выглядит недооценённой. Модель портала даёт upside 32%. Главный вопрос – устойчивость чистой прибыли: если падение вызвано разовыми факторами, текущая цена привлекательна; если нет – дивиденды под угрозой.
Перейти к финансовой карточке компании BELU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций