ArenaData: выручка за полугодие выросла на 85,8%, но убыток сократился лишь вдвое — и это всё ещё убыток
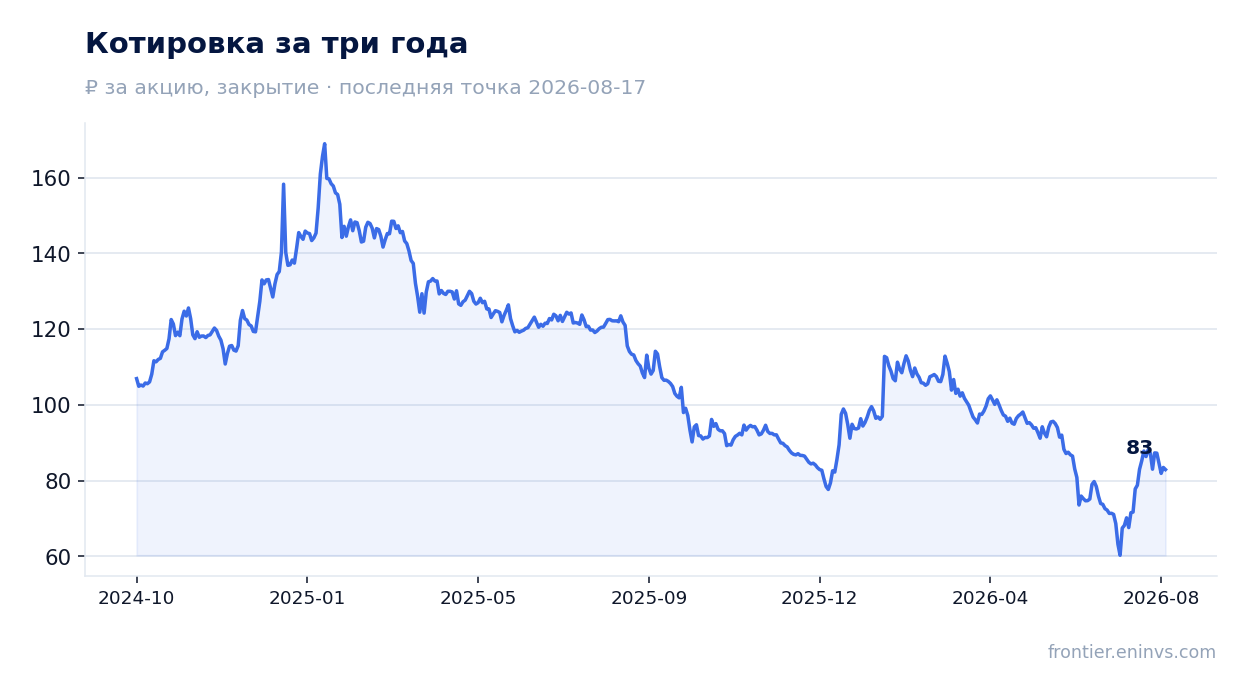
24 июля ArenaData раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 85,8% год к году, до 2 520,5 млн руб., а чистый убыток сократился с 920,0 млн до 347,0 млн руб. На текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDAC LTM в 5,1 раза заметно ниже среднего за три года, а дивидендная доходность 7,5% превышает наш справедливый уровень 7,0%.
Главные тезисы
— Выручка за полугодие выросла на 85,8% — до 2 520,5 млн руб., при этом убыток сократился более чем вдвое
— EBITDA-маржа за полугодие составила минус 17,4% против минус 87,8% годом ранее — убыточность резко снизилась
— Чистая рентабельность за полугодие улучшилась до минус 13,8% с минус 67,8%
— Чистый долг отрицательный: минус 1 218,1 млн руб., соотношение чистый долг/EBITDA LTM — минус 0,31
— Капитализированные расходы за полугодие составили 44,0 млн руб. — это поддержало EBITDA, но не денежный поток
— Операционный денежный поток за полугодие — 803,0 млн руб., что покрывает капзатраты и дивиденды
— Дивиденды за последние 12 месяцев — 6,43 руб. на акцию, доходность 7,5% при нашем справедливом уровне 7,0%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,36 | 2,52 | +85,8% |
| EBITDA | -1,19 | -0,44 | — |
| Операционная прибыль | -1,25 | -0,56 | — |
| Чистая прибыль | -0,92 | -0,35 | — |
| Операционный денежный поток | 0,39 | 0,80 | +104,7% |
| Капзатраты | 0,19 | 0,04 | -76,4% |
| Рентабельность по EBITDA | -87,8% | -17,4% | +70,4 п.п. |
| Чистая маржа | -67,8% | -13,8% | +54,0 п.п. |
Выручка за полугодие выросла на 85,8% — до 2 520,5 млн руб., при этом убыток сократился более чем вдвое
За первое полугодие 2026 года выручка ArenaData составила 2 520,5 млн руб., что на 85,8% больше, чем за тот же период годом ранее (1 356,4 млн руб.). Основной вклад внесли лицензии на СУБД — 836,4 млн руб. (рост в 2,3 раза), работы по технической поддержке — 973,1 млн руб. (рост на 59,6%) и выполнение работ — 637,2 млн руб. (рост в 2,7 раза).
Чистый убыток за полугодие сократился с 920,0 млн до 347,0 млн руб., то есть более чем вдвое. Убыток по-прежнему значителен, но динамика показывает, что компания выходит на траекторию безубыточности, особенно с учётом сезонности — обычно основные доходы приходятся на второе полугодие.
EBITDA-маржа за полугодие составила минус 17,4% против минус 87,8% годом ранее — убыточность резко снизилась
EBITDA за первое полугодие 2026 года осталась отрицательной — минус 438,6 млн руб., но это огромное улучшение по сравнению с минус 1 190,8 млн руб. годом ранее. EBITDA-маржа выросла с минус 87,8% до минус 17,4%.
Основной причиной стало опережающее growth выручки над расходами: административные расходы почти не изменились (2 320,1 млн против 2 262,9 млн руб.), а себестоимость выросла с 177,7 млн до 564,3 млн руб., но это всё ещё значительно ниже темпа роста выручки.
Чистая рентабельность за полугодие улучшилась до минус 13,8% с минус 67,8%
Чистый убыток за полугодие сократился до 347,0 млн руб., что соответствует чистой рентабельности минус 13,8% против минус 67,8% годом ранее. Улучшение обеспечено как ростом выручки, так и снижением доли административных расходов.
Финансовые доходы в размере 271,1 млн руб. (в основном проценты по депозитам и займам связанным сторонам) частично компенсировали операционный убыток. Экономия по налогу на прибыль добавила ещё 28,9 млн руб.
Чистый долг отрицательный: минус 1 218,1 млн руб., соотношение чистый долг/EBITDA LTM — минус 0,31
На конец июня 2026 года чистый долг ArenaData составил минус 1 218,1 млн руб., то есть денежные средства и эквиваленты (1 788,3 млн руб.) значительно превышают совокупный долг (215,3 млн руб., включая обязательства по аренде). Соотношение чистый долг/EBITDA LTM — минус 0,31.
За последние 12 месяцев чистый долг снизился на 1,1 млрд руб., хотя за полугодие он вырос на 0,9 млрд руб. — компания направила значительные средства на дивиденды и выкуп долей в дочерних обществах.

Капитализированные расходы за полугодие составили 44,0 млн руб. — это поддержало EBITDA, но не денежный поток
ArenaData капитализирует часть затрат на разработку: за полугодие капитализированные расходы составили 44,0 млн руб. (годом ранее — 336,6 млн руб.). Это уменьшает операционный убыток, но не создаёт денежного потока.
EBITDAC LTM (EBITDA за вычетом капитализированных расходов) составляет 3 617,0 млн руб., что лишь немного ниже EBITDA LTM в 3 902,7 млн руб. Таким образом, капитализация разработки не искажает картину в последние 12 месяцев, но в отчётном полугодии она была существенной.
Операционный денежный поток за полугодие — 803,0 млн руб., что покрывает капзатраты и дивиденды
Операционный денежный поток за первое полугодие 2026 года составил 803,0 млн руб. против 392,4 млн руб. годом ранее. Рост обеспечен улучшением операционного результата и сокращением дебиторской задолженности на 1 488,2 млн руб.
Капитальные затраты (приобретение основных средств и нематериальных активов) составили всего 44,0 млн руб., что значительно ниже операционного потока. Дивиденды, выплаченные акционерам материнской компании, за полугодие достигли 1 367,9 млн руб., что превысило операционный поток, но компания компенсировала это за счёт накопленной кассы.
Дивиденды за последние 12 месяцев — 6,43 руб. на акцию, доходность 7,5% при нашем справедливом уровне 7,0%
За последние 12 месяцев ArenaData выплатила 6,43 руб. на акцию, что обеспечивает дивидендную доходность 7,5%. Наша модель оценивает справедливую доходность для этой бумаги в 7,0%, то есть текущая доходность выше — акция выглядит недооценённой по дивидендному критерию.
Коэффициент выплат (payout ratio) составляет 0,3 от прибыли LTM — умеренный уровень, который компания может поддерживать. Наш прогноз на следующий период — те же 6,43 руб. на акцию, что даёт форвардную доходность 7,5%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,9 млрд ₽ |
| P/E (LTM) | 5,6 |
| EV/EBITDA (LTM) | 4,8 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 5,1 |
| P/B | 8,34 |
| Чистый долг / EBITDA | -0,31 |
| Операционный денежный поток (LTM) | 3,69 млрд |
| ROE | -14,6% |
| Дивидендная доходность (12 мес) | 7,5% |
| EV/EBITDA, среднее за 3 года | 10,5 |
Итог
ArenaData отчиталась за полугодие с сильным ростом выручки и значительным сокращением убытка, что подтверждает правильность стратегии консолидации и фокуса на СУБД. Однако компания всё ещё убыточна на уровне чистой прибыли, и улучшение во многом обеспечено эффектом масштаба, а не разовыми факторами. При этом баланс остаётся крепким: чистый долг отрицательный, а денежный поток покрывает инвестиции. С учётом мультипликатора EV/EBITDAC LTM в 5,1 раза против среднего за три года 10,5 раза и дивидендной доходности выше нашего справедливого уровня, акция выглядит привлекательно. Ключевой вопрос — сможет ли компания выйти на положительную чистую прибыль во втором полугодии и сохранить темпы роста.
Перейти к финансовой карточке компании DATA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций