Делимобиль: EBITDA выросла на 18,3%, но убыток в 1,67 млрд руб. и долг в 10,1 EBITDA держат бумагу в заложниках
14 августа ПАО «Каршеринг Руссия» (бренд «Делимобиль») раскрыло промежуточную отчётность за первое полугодие 2026 года. Выручка снизилась на 3,6% год к году до 14 149 млн руб., но EBITDA выросла на 18,3% до 2 135 млн руб., а маржа поднялась с 12,3% до 15,1%. Чистый убыток составил 1 670 млн руб. при чистом долге 34,9 млрд руб. и отношении долга к EBITDA LTM 10,13. При цене 47,65 руб. бумага выглядит непривлекательно: рост EBITDA не покрывает процентные расходы, а долговая нагрузка остаётся запретительно высокой.
Главные тезисы
— EBITDA выросла на 18,3% при падении выручки на 3,6% – маржа вытянула экономию на ремонтах и аренде
— Чистый убыток в 1 670 млн руб. – проценты по долгу и аренде съели всю операционную прибыль
— Долг в 10,13 EBITDA LTM – компания балансирует на грани ковенант, 5,3 млрд руб. обязательств реклассифицированы в краткосрочные
— Операционный денежный поток в 3 988 млн руб. не покрывает даже процентные платежи в 3 104 млн руб.
— Капитальные затраты упали до 139 млн руб. – компания перестала покупать машины и перешла на возвратный лизинг
— Дивидендов за последние 12 месяцев не было, и при убытке их ждать не стоит
— По модели портала потенциал роста к справедливой стоимости 32%, но рынок оценивает компанию в 10,59 EBITDA LTM
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 14,7 | 14,1 | -3,6% |
| EBITDA | 1,80 | 2,13 | +18,3% |
| Операционная прибыль | 0,51 | 0,80 | +55,8% |
| Чистая прибыль | -1,93 | -1,67 | — |
| Операционный денежный поток | 2,93 | 3,99 | +36,3% |
| Капзатраты | 0,30 | 0,14 | -54,4% |
| Рентабельность по EBITDA | 12,3% | 15,1% | +2,8 п.п. |
| Чистая маржа | -13,2% | -11,8% | +1,4 п.п. |
EBITDA выросла на 18,3% при падении выручки на 3,6% – маржа вытянула экономию на ремонтах и аренде
Выручка за первое полугодие 2026 года снизилась на 3,6% год к году до 14 149 млн руб. Основной сегмент – краткосрочная аренда – просел сильнее: выручка от услуг каршеринга упала до 8 240 млн руб. с 10 026 млн руб. годом ранее. Это следствие стратегии отказа от агрессивного расширения автопарка: компания сократила парк и сосредоточилась на эффективности использования каждой машины.
Одновременно EBITDA выросла на 18,3% до 2 135 млн руб., а рентабельность по EBITDA поднялась до 15,1% с 12,3%. Секрет в экономии: расходы на обслуживание и ремонт автомобилей упали до 2 377 млн руб. с 2 872 млн руб., аренда транспортных средств – до 382 млн руб. с 668 млн руб., расходы на страхование – до 556 млн руб. с 714 млн руб. Компания завершила инвестиции в сеть станций техобслуживания и складской центр, что позволило снизить себестоимость ремонтов.
Однако рост EBITDA не транслируется в чистую прибыль: операционная прибыль составила всего 796 млн руб., а финансовые расходы – 3 107 млн руб. Процентные расходы по кредитам и займам выросли до 1 554 млн руб. с 1 379 млн руб., проценты по аренде составили 1 552 млн руб. В итоге чистый убыток за полугодие – 1 670 млн руб., хотя годом ранее он был 1 934 млн руб.
Чистый убыток в 1 670 млн руб. – проценты по долгу и аренде съели всю операционную прибыль
Операционная прибыль за первое полугодие 2026 года составила 796 млн руб. – это положительный результат, но он меркнет на фоне финансовых расходов в 3 107 млн руб. Проценты по кредитам и займам достигли 1 554 млн руб., проценты по обязательствам по аренде – 1 552 млн руб. Даже с учётом процентных доходов в 132 млн руб. чистый финансовый расход превысил 2,9 млрд руб.
Убыток до налогообложения составил 2 138 млн руб., но благодаря доходу по налогу на прибыль в 468 млн руб. (отложенные налоговые активы) итоговый чистый убыток сократился до 1 670 млн руб. Это меньше, чем 1 934 млн руб. годом ранее, но всё ещё глубоко отрицательный результат.
Накопленный убыток на балансе вырос до 10 965 млн руб. с 9 295 млн руб. на конец 2025 года. Собственный капитал компании составляет всего 784 млн руб. – это менее 2% от активов. При таком уровне капитала любое дальнейшее ухудшение может привести к отрицательному капиталу.
Долг в 10,13 EBITDA LTM – компания балансирует на грани ковенант, 5,3 млрд руб. обязательств реклассифицированы в краткосрочные
Чистый долг на 30 июня 2026 года составил 34,9 млрд руб. против 29,4 млрд руб. на 31 декабря 2025 года (+5,5 млрд руб.) и 30,7 млрд руб. на 30 июня 2025 года (+4,2 млрд руб. за 12 месяцев). Отношение чистого долга к EBITDA LTM – 10,13. Это запретительно высокий уровень: компания должна направлять почти весь операционный денежный поток на обслуживание долга.
В отчётности раскрыто, что на 30 июня 2026 года финансовые обязательства на 5 332 млн руб. были отражены в составе краткосрочных из-за нарушения ковенант. Компания получила подтверждение от кредитора, что право досрочного требования не будет реализовано, и после отчётной даты реклассифицировала эти обязательства в долгосрочные. Это сигнал о хрупкости финансового положения.
Общий долг с учётом аренды составляет 35 959 млн руб. (11 166 млн руб. долгосрочные кредиты и облигации + 3 387 млн руб. краткосрочные + 8 554 млн руб. долгосрочная аренда + 12 852 млн руб. краткосрочная аренда). Компания активно использует возвратный лизинг: в мае 2026 года заключены договоры продажи автомобилей с обратной арендой на 5 436 млн руб. Это позволило привлечь деньги, но увеличило обязательства по аренде.
Операционный денежный поток в 3 988 млн руб. не покрывает даже процентные платежи в 3 104 млн руб.
Операционный денежный поток за первое полугодие 2026 года составил 3 988 млн руб. против 2 926 млн руб. годом ранее. Это улучшение, но его недостаточно: только процентные платежи по кредитам и займам составили 3 104 млн руб. После уплаты процентов остаётся менее 900 млн руб. на всё остальное.
Инвестиции в основные средства и нематериальные активы были минимальными: приобретение основных средств – 28 млн руб., нематериальных активов – 111 млн руб. Итого капитальные затраты 139 млн руб. Компания практически перестала покупать машины, перейдя на возвратный лизинг. Это снижает нагрузку на денежный поток сейчас, но означает, что парк не обновляется.
Финансовая деятельность принесла отток в 4 203 млн руб.: погашение облигаций и кредитов на 6 647 млн руб., погашение обязательств по аренде на 2 654 млн руб., при этом привлечено 2 766 млн руб. новых кредитов и 5 436 млн руб. от возвратного лизинга. Компания рефинансирует долг, но не сокращает его.
Капитальные затраты упали до 139 млн руб. – компания перестала покупать машины и перешла на возвратный лизинг
Капитальные затраты за первое полугодие 2026 года составили всего 139 млн руб. – это в разы меньше, чем в предыдущие периоды. Для сравнения: амортизация основных средств и активов в форме права пользования за полугодие составила 1 210 млн руб. Компания не вкладывает в обновление парка, а только поддерживает текущий.
Вместо покупки автомобилей компания использует возвратный лизинг: в мае 2026 года заключены договоры продажи транспортных средств с обратной арендой на 5 436 млн руб. Это позволяет получить деньги сейчас, но увеличивает будущие обязательства по аренде. Балансовая стоимость транспортных средств, полученных по таким операциям, выросла до 7 662 млн руб. с 1 501 млн руб. на конец 2025 года.
Стратегия компании в 2026 году – отказ от агрессивного расширения автопарка и фокус на эффективности использования каждой машины. Это объясняет падение выручки от краткосрочной аренды, но также и рост маржи: компания сокращает менее эффективные автомобили и снижает затраты на ремонт и обслуживание.
Дивидендов за последние 12 месяцев не было, и при убытке их ждать не стоит
За последние 12 месяцев дивиденды не выплачивались. Последняя выплата была в 2024 году – 1,0 руб. на акцию при цене отсечки 210,55 руб., что дало доходность 0,5%. С тех пор компания получила убыток за 2025 год и убыток за первое полугодие 2026 года, накопленный убыток достиг 10 965 млн руб.
При текущем убытке и высоком долге выплата дивидендов невозможна без нарушения ковенант и дальнейшего подрыва капитала. Собственный капитал составляет всего 784 млн руб., и любая выплата ещё больше его уменьшит. Дивидендная история компании, скорее всего, останется в прошлом до восстановления прибыльности.
Для инвестора это означает отсутствие дивидендной поддержки. Доходность к текущей цене 47,65 руб. нулевая. В условиях, когда ключевая ставка остаётся высокой, а компания не платит дивиденды, бумага не представляет интереса для income-ориентированных инвесторов.
По модели портала потенциал роста к справедливой стоимости 32%, но рынок оценивает компанию в 10,59 EBITDA LTM
EV/EBITDA LTM составляет 10,59. Это высокий мультипликатор для компании, которая сокращает выручку и генерирует убыток. Для сравнения: рыночная капитализация – 7 120 млн руб., а чистый долг – 34 912 млн руб., то есть EV около 42 млрд руб. Рынок оценивает бизнес в 10,59 годовых EBITDA, несмотря на то что EBITDA не покрывает проценты.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции к справедливой стоимости составляет 32%. Однако эта модель не учитывает долговую нагрузку и риск рефинансирования. При чистом долге в 10,13 EBITDA любое снижение EBITDA или рост ставок может привести к потере стоимости акционерного капитала.
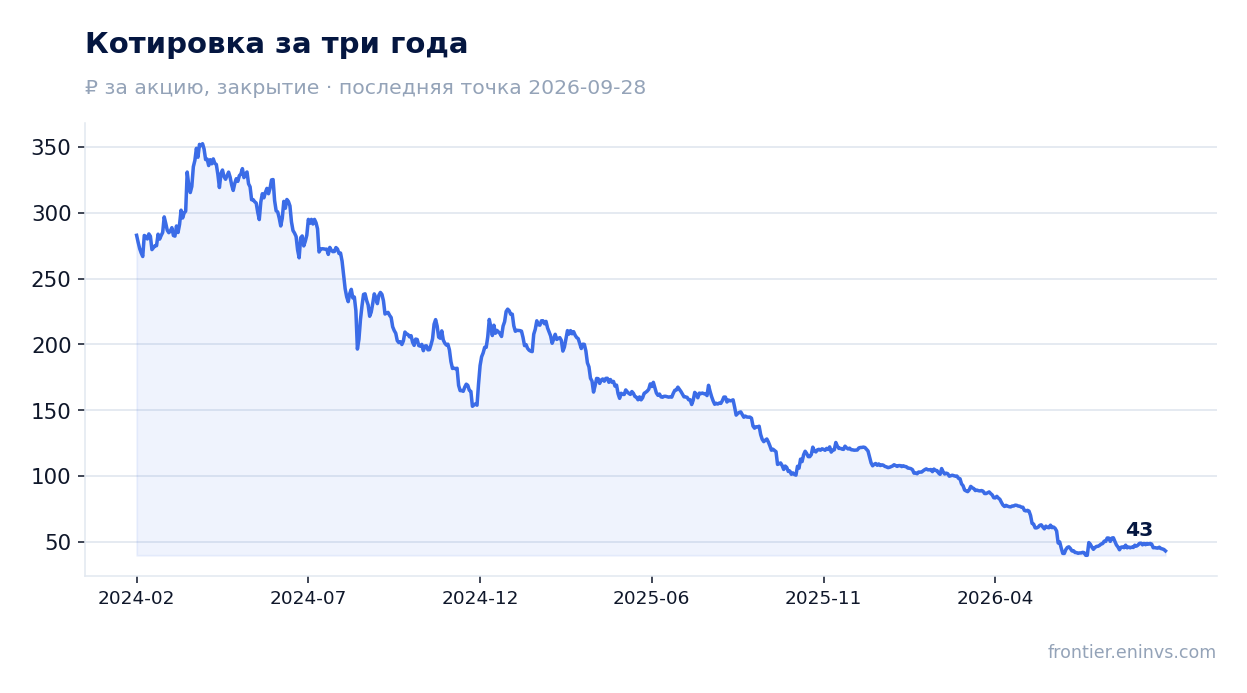
С момента публикации отчётности 14 августа акция упала на 3,1% в день релиза и на 9,4% к 28 сентября. Рынок негативно оценивает способность компании обслуживать долг и генерировать прибыль. При текущей цене 47,65 руб. и капитализации 7 120 млн руб. бумага торгуется с дисконтом к справедливой стоимости по модели портала, но этот дисконт оправдан высокими рисками.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,12 млрд ₽ |
| EV/EBITDA (LTM) | 10,6 |
| P/B | 2,90 |
| Чистый долг / EBITDA | 10,13 |
| Операционный денежный поток (LTM) | 7,19 млрд |
| ROE | -206,3% |
Итог
Сильная сторона отчёта – рост EBITDA на 18,3% и улучшение маржи до 15,1% за счёт сокращения расходов на ремонт, аренду и страхование. Однако этот рост не конвертируется в прибыль: чистый убыток 1 670 млн руб., операционная прибыль 796 млн руб. не покрывает финансовые расходы 3 107 млн руб. Долговая нагрузка в 10,13 EBITDA LTM и реклассификация 5,3 млрд руб. обязательств из-за ковенант делают положение компании хрупким. Дивиденды не выплачиваются, капитальные затраты упали до 139 млн руб., а операционный денежный поток 3 988 млн руб. едва покрывает проценты. При цене 47,65 руб. бумага выглядит непривлекательно: даже с учётом 32% потенциала по модели портала риски перевешивают.
Перейти к финансовой карточке компании DELI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций