Покупка экспортёров после девальвации: что на самом деле показывают 48 валютных обвалов с 1997 года
Индекс страны, купленный сразу после реальной девальвации, за следующий год обогнал другие развивающиеся рынки примерно на 9 пунктов, а победителями внутри этого рынка оказались заводы, а не шахты. Это краткая версия исследования, которое мы провели по 16 развивающимся рынкам и 164 акциям. В полной версии несколько сюрпризов, и главный из них в том, что очевидная сделка, покупка сырьевых экспортёров из-за того, что их издержки только что подешевели, не работает.
Сигнал – это реальный обменный курс, а не номинальный. Валюта, которая падает на 30% к доллару при росте местных цен на 30%, ни для кого не стала дешевле. Триггер здесь – падение реального эффективного курса по методологии BIS на 12% и более за шесть месяцев.
Преимущество живёт в первый год и к концу второго угасает. Медианное превышение над другими развивающимися рынками составляет +9,3 пункта через 12 месяцев и +7,0 через 24, а доля плюсовых исходов падает с 61% до 57%.
После события внутренние акции обгоняют только экспортёры обрабатывающей промышленности. Экспортёры Турции, Кореи, Индии, Мексики, Таиланда и Польши опередили внутренние имена на 19% за год. Экспортёры Бразилии, ЮАР, Чили, Индонезии и Малайзии опередили на 3%, а это шум.
Россия подтверждает это с другой стороны. По пяти девальвациям рубля производители золота, удобрений и нефти отставали от внутреннего рынка. Платили только сталь и сельское хозяйство.
Сегодня триггер не сработал нигде, но карта необычно перекошена. Индонезия, Индия и Корея находятся у нижней границы своих десятилетних диапазонов реального курса. Колумбия, Мексика, Россия, Аргентина и большая часть Восточной Европы – у верхней. Турецкая валюта за три года укрепилась в реальном выражении на 46%.
Ниже – данные, метод и все оговорки. Идеи в конце сверены по двум источникам, а мультипликаторы к моменту прочтения успеют измениться.
Тест: реальная девальвация на 12% за шесть месяцев, затем удержание индекса страны в течение года
Панель охватывает 16 развивающихся рынков с помесячными данными с середины 1990-х, где они есть. Индекс страны – страновой ETF MSCI в долларах с реинвестированием дивидендов (для России используется индекс РТС, только цена). Реальный курс – широкий индекс реального эффективного курса BIS, который ежемесячно публикуется на FRED с лагом около шести недель.
Событие – любой месяц, в котором реальный курс не менее чем на 12% ниже своего уровня шестью месяцами ранее. События в одной стране, отстоящие друг от друга менее чем на 12 месяцев, объединяются, так что долгое скольжение считается один раз. Получается 48 событий: от Малайзии в сентябре 1997 года до Аргентины в июле 2025 года.
Бенчмарк – каждый страно-месяц панели, их 3 844, а отдельно – медианная доходность всех остальных развивающихся рынков, стартующая в тот же месяц. Второй бенчмарк важен, потому что девять из 48 событий сгруппированы осенью 2008 года, когда всё отскакивало вместе.
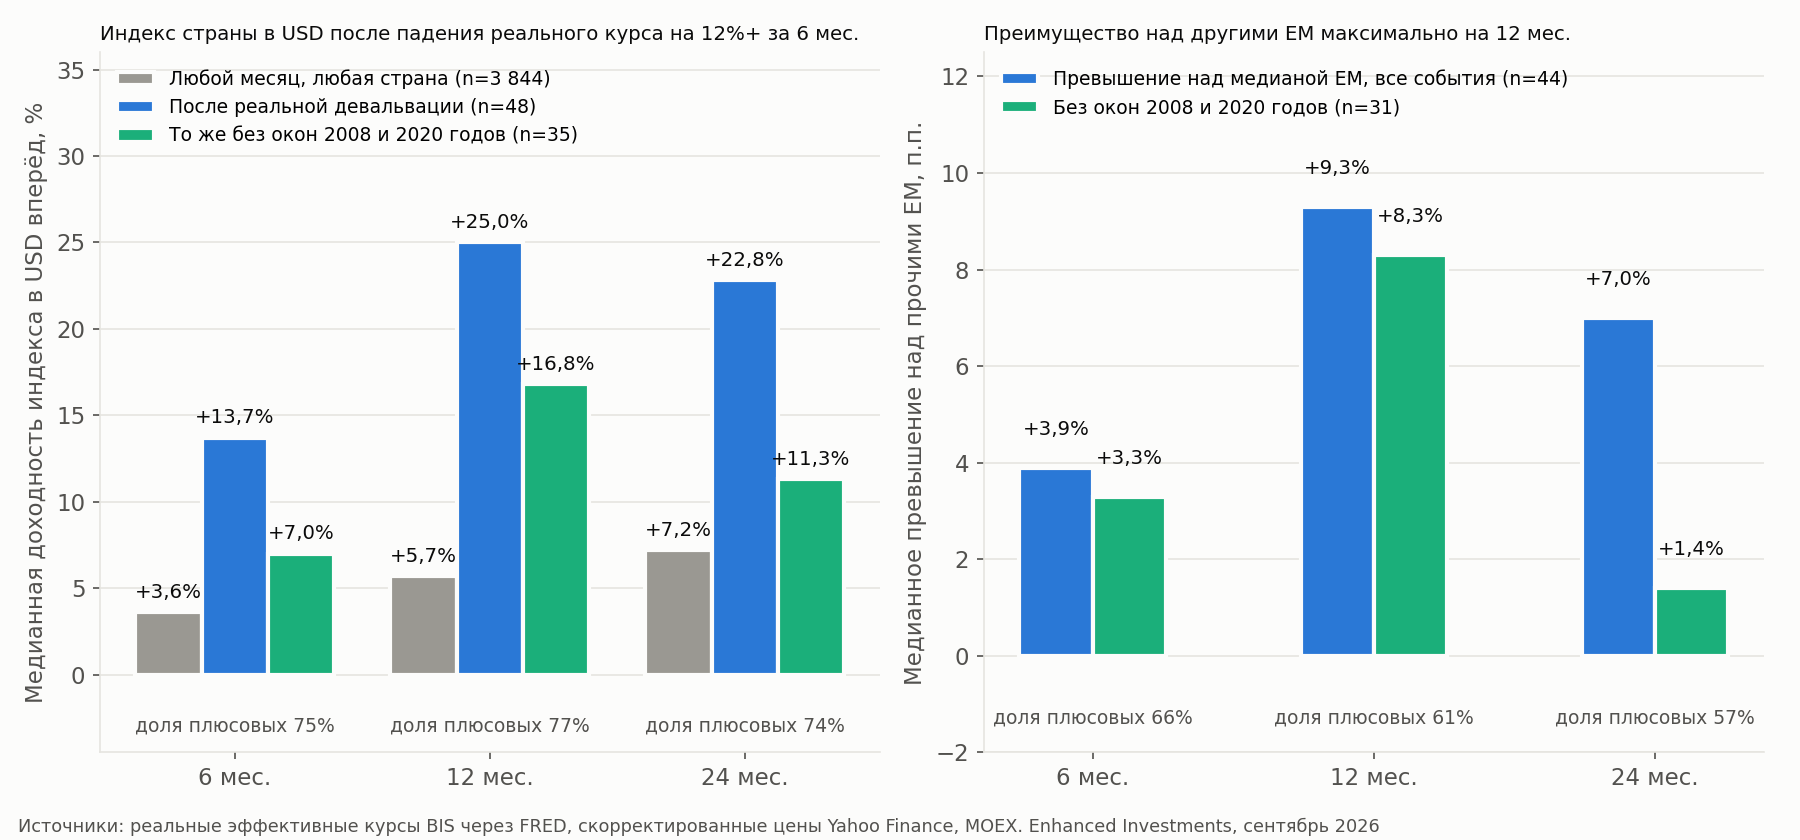
Через год индекс в медианном случае вырос на 25% в долларах и на 9 пунктов опередил аналоги
Медианный индекс страны вырос в долларах на 13,7% через шесть месяцев после события, на 25,0% через двенадцать и на 22,8% через двадцать четыре. Безусловные медианы – 3,6%, 5,7% и 7,2%. Три четверти событий были плюсовыми на каждом горизонте.
Превышение над медианой развивающихся рынков в тот же месяц меньше, но всё же есть. Оно достигает пика +9,3 пункта через 12 месяцев при доле плюсовых исходов 61%, затем тает до +7,0 пункта через 24 месяца. Если убрать окна 2008 и 2020 годов, события которых инвестор, скорее всего, побоялся бы купить, остаётся +8,3 пункта через 12 месяцев и почти ничего через 24.
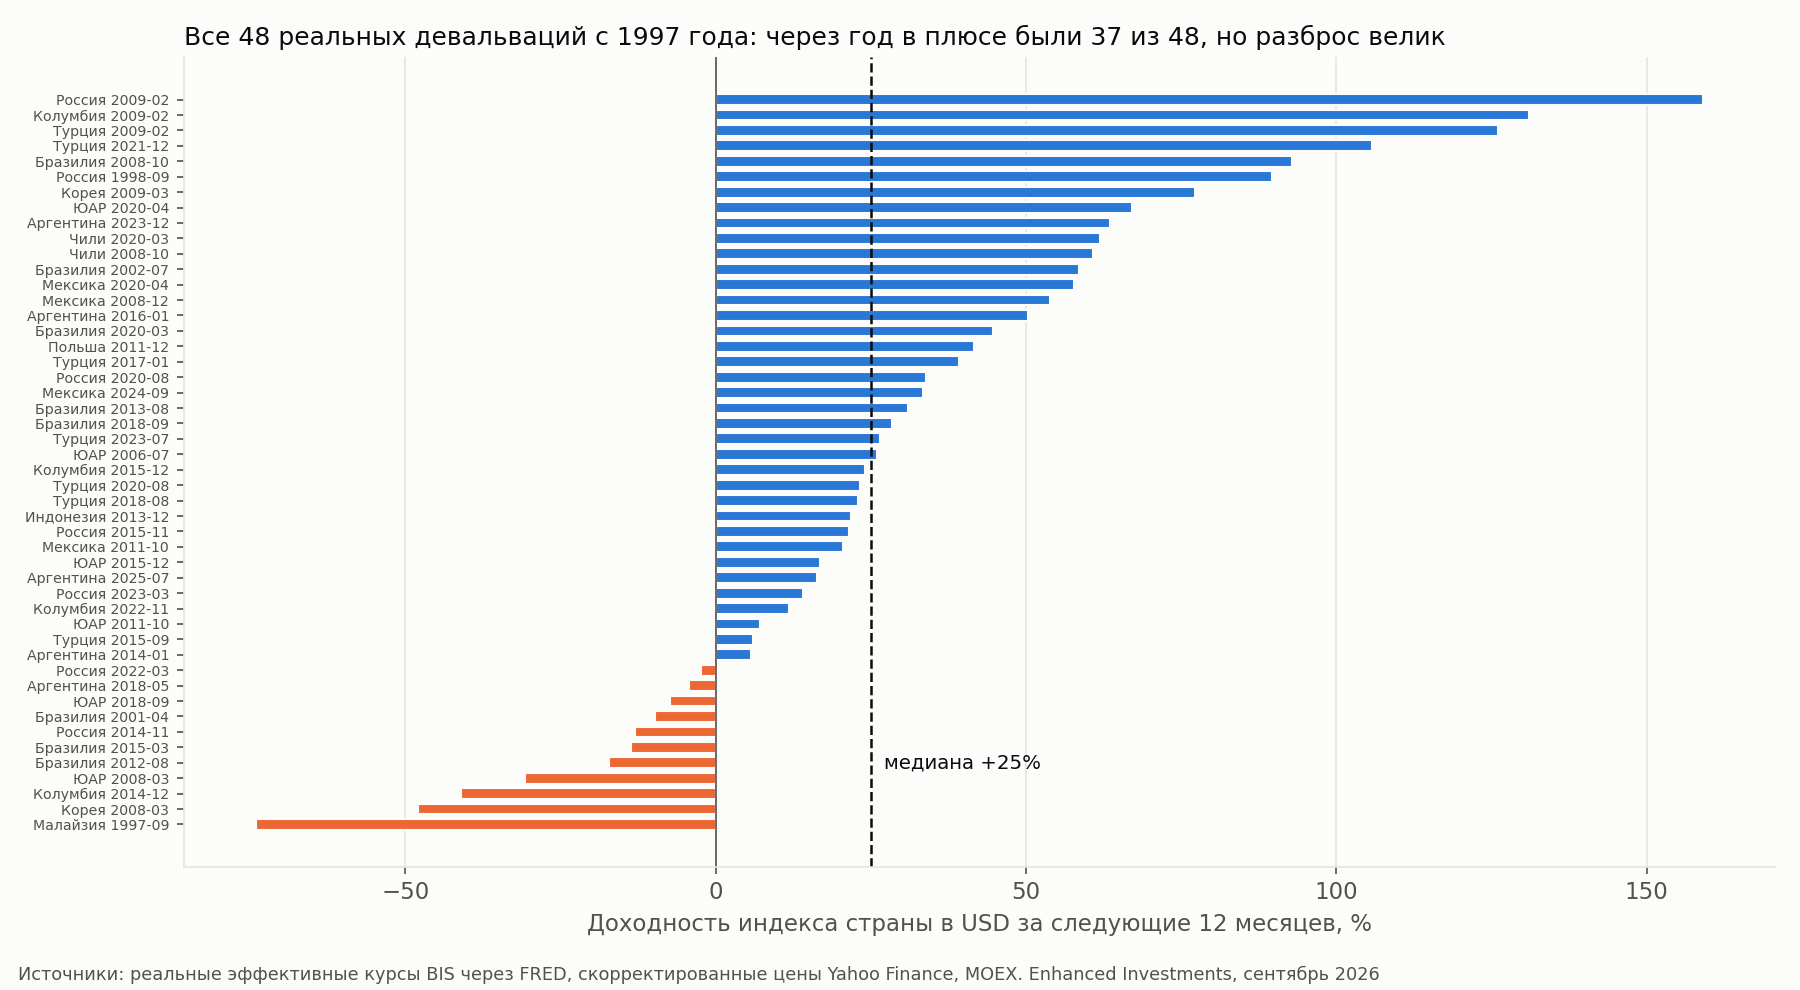
Разброс велик, и его стоит увидеть целиком. Россия в начале 2009 года вернула за год 159%. Малайзия в 1997 году потеряла 74%. Одиннадцать из 48 событий через год оказались отрицательными, и список проигравших не экзотичен. В него входят Корея в марте 2008 года, Колумбия в конце 2014 года и Россия в ноябре 2014 года.
Дешёвая валюта сама по себе, без обвала, – слабый сигнал. Если отсортировать все страно-месяцы по положению реального курса внутри собственного десятилетнего диапазона, самая дешёвая пятая часть принесла медианные 7,3% за следующий год против 5,7% для всех месяцев. Самая дорогая пятая часть принесла 3,5%. Разрыв есть, но между ними он не монотонен, так что уровень подсказывает, где искать, но не когда покупать.
Зеркальная ситуация чище. Когда реальный курс растёт на 8% и более за шесть месяцев и попадает в верхний квартиль диапазона, страна в среднем всё равно прибавляет в долларах, но отстаёт от других развивающихся рынков на 4,4 пункта за следующий год и на 11,3 пункта за два.
Внутри рынка экспортёры обгоняют внутренние акции только там, где экспортируется продукция обрабатывающей промышленности
По 11 из 16 стран мы собрали две корзины из крупных акций, торгующихся сегодня. Экспортёры зарабатывают в долларах или продают товары, цена на которые формируется на мировых рынках. Внутренние имена продают в местной валюте по местным ценам, в основном это банки, ритейлеры, телекомы и потребительский сектор. Обе корзины равновзвешенные, в местной валюте, с реинвестированием дивидендов, а сравнивается отношение двух корзин, а не разность. В странах с высокой инфляцией обе корзины вырастают в несколько раз, и арифметическая разность даёт бессмыслицу. На первом проходе для Турции получился спред минус 262 пункта, пока это не исправили.
По всем 37 событиям с данными по корзинам экспортёры опережали внутренние акции на медианные 7,1% за 12 месяцев при доле плюсовых исходов 62%. Если разделить страны по тому, что они экспортируют, результат делится вместе с ними.
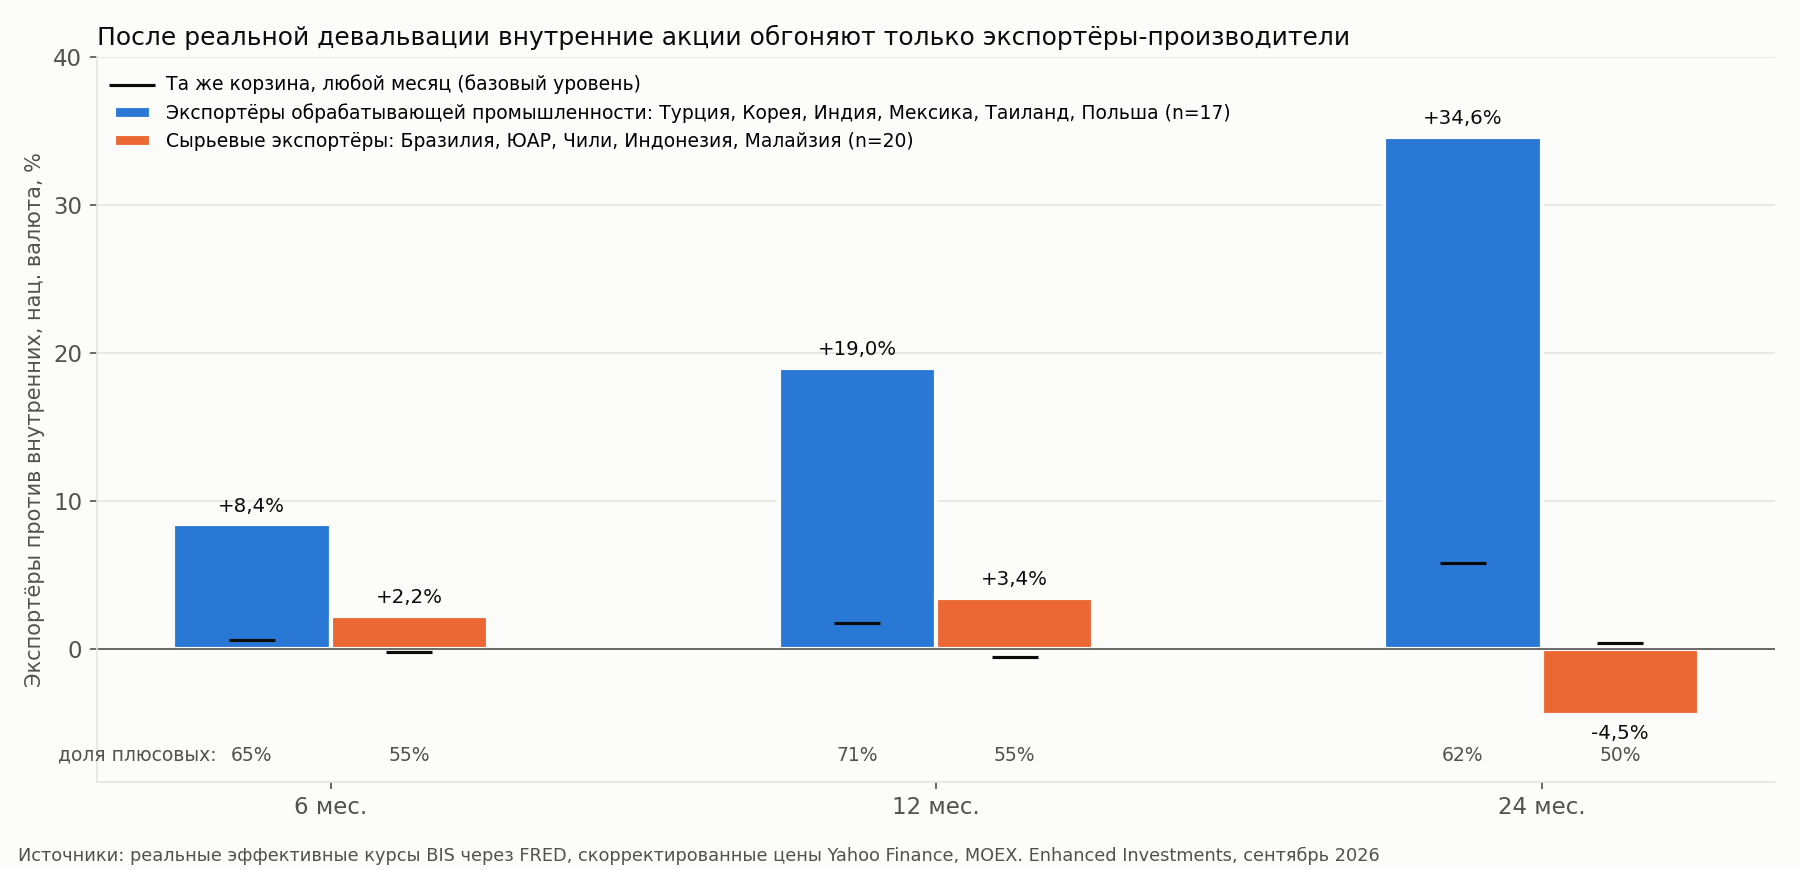
В группе обрабатывающей промышленности – Турция, Корея, Индия, Мексика, Таиланд и Польша – экспортёры опережали на 8,4% через шесть месяцев, на 19,0% через двенадцать и на 34,6% через двадцать четыре при доле плюсовых исходов 65%, 71% и 62%. В любой случайный месяц те же корзины опережают на 1,7% за двенадцать месяцев, так что это реальное изменение поведения, а не постоянный перекос.
В сырьевой группе – Бразилия, ЮАР, Чили, Индонезия и Малайзия – экспортёры опережали на 2,2%, на 3,4%, а затем отставали на 4,5%. Доля плюсовых исходов держится на уровне 50-55%. Базовый уровень для этих корзин в случайный месяц равен нулю. Ничего не произошло.
Вероятный механизм, и эта часть – интерпретация, а не измерение, связан с тем, что вообще вызвало девальвацию. Сырьевая валюта обычно падает потому, что подешевело сырьё. Бразилия в 2015 году, Колумбия в 2014 году и Россия в 2014 году девальвировались вместе с железной рудой и нефтью, так что долларовая выручка экспортёра обваливалась одновременно с сокращением его местных издержек. Экспортёр обрабатывающей промышленности продаёт автомобили, чипы, текстиль или программное обеспечение по мировым ценам, которые не двигаются вместе с лирой или воной, тогда как зарплаты и местные ресурсы дешевеют в долларовом выражении. Маржа расширяется, и акция переоценивается.
Секторный срез говорит то же самое: выигрывали заводы, а не шахты и фермы
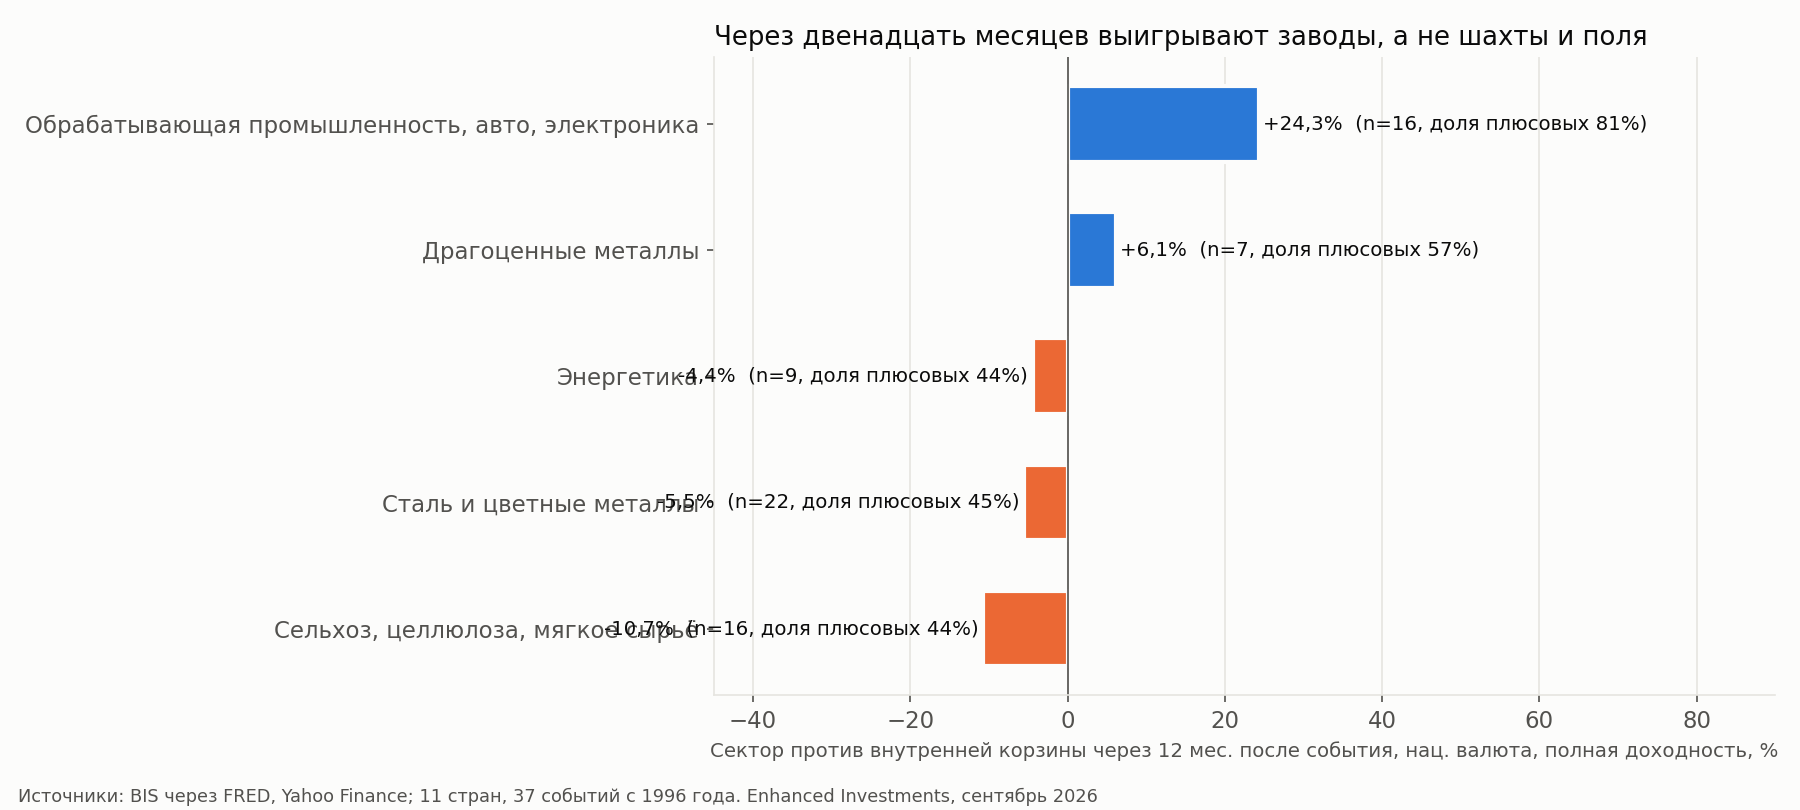
Если пересобрать корзины по секторам, а не по странам, получается 37 событий по 11 странам и пяти секторным группам. Через двенадцать месяцев после реальной девальвации относительно внутренней корзины той же страны:
- Обрабатывающая промышленность, автомобили и электроника: +24,3% медиана, 16 событий, 81% плюсовых.
- Драгоценные металлы: +6,1%, 7 событий, 57% плюсовых (все – ЮАР).
- Энергетика: -4,4%, 9 событий, 44% плюсовых.
- Сталь и неблагородные металлы: -5,5%, 22 события, 45% плюсовых.
- Сельское хозяйство, целлюлоза и мягкие сырьевые товары: -10,7%, 16 событий, 44% плюсовых.
Результат обрабатывающей промышленности сохраняется, если убрать любую одну страну. Без Турции, на которую приходится половина событий, медиана растёт до +27,7%, и все 8 из 8 плюсовые. Без Кореи она составляет +21,2%, без Мексики +18,4%. Обе неудачи в группе были турецкими, в августе 2018 года и в июле 2023 года, так что риск сосредоточен в политической истории одной страны, а не распределён по выборке.
Шестнадцать событий – небольшая выборка, и статья не делает вид, что это не так. Этого достаточно, чтобы сказать, что направление последовательно и что обратное утверждение, будто сырьевые экспортёры и есть нужная сделка, нигде в данных не подтверждается.
Пять девальваций России дали тот же ответ: сталь и сельское хозяйство платили, золото и нефть – нет
Россия – рынок, где правило «покупай экспортёров после девальвации» цитируют чаще всего, так что его стоит отдельно рассмотреть на локальных данных. Цены и объявленные дивиденды взяты из базы Enhanced Investments, а не из Yahoo. С 2011 года подходят пять событий: в ноябре 2014 года, ноябре 2015 года, августе 2020 года, марте 2022 года и марте 2023 года. Два из них были вызваны санкциями, а не нефтью.
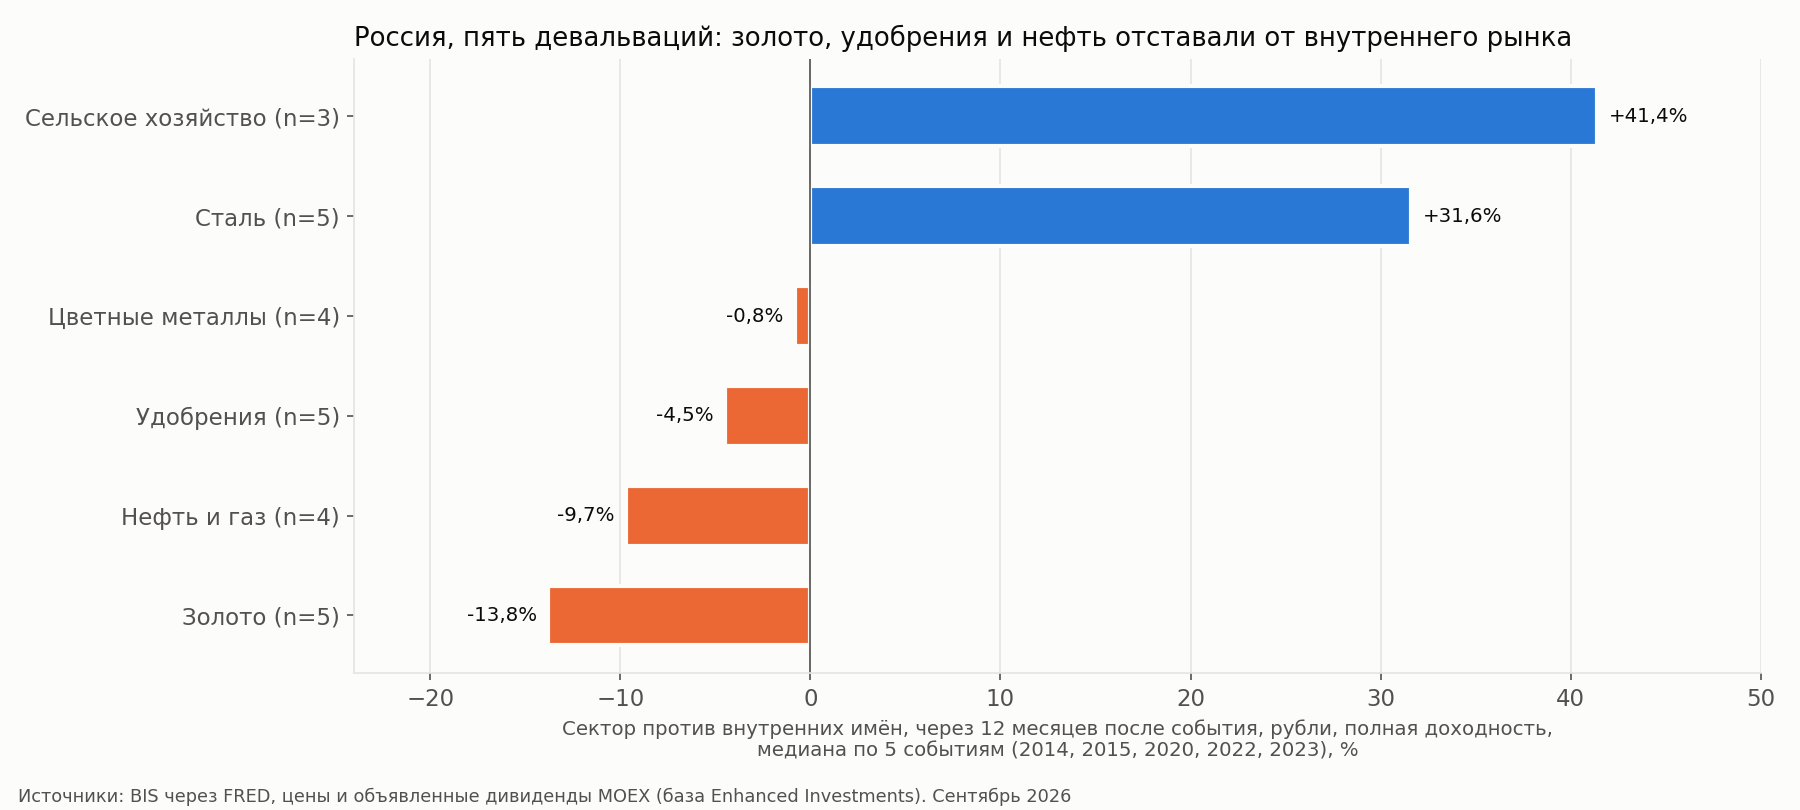
Через двенадцать месяцев относительно корзины из 18 внутренних имён золотодобытчики показали медианные -13,8%, нефть и газ -9,7%, удобрения -4,5%, цветные металлы -0,8%. Сталь принесла +31,6%, а сельское хозяйство +41,4%, причём последнее – всего по трём событиям.
Полезная часть – сравнение с безусловным базовым уровнем. В случайный месяц производители удобрений обгоняют внутреннюю корзину на 8,2%, а цветные металлы на 10,2%, так что оба сектора обычно показывают результат лучше рынка и перестают делать это после девальвации. Сталь обычно отстаёт на 3,9% и после события подскакивает до +31,6%. Золото и зерно – биржевые товары, которые в большинстве этих эпизодов падали вместе с рублём, а цены на удобрения следуют за газом и зерном. Сталь – самое близкое к экспорту обрабатывающей промышленности, что есть у России, и вела себя она соответственно.
Идея о том, что надо покупать экспортёра, чей продукт не связан с обвалившимся сырьём, звучит верно и не пережила столкновения с данными. В России таких экспортёров почти нет. Золото, зерно, удобрения и нефть – все они оцениваются в одном и том же глобальном долларовом цикле.
Сегодня: ничего не сработало, но Индонезия, Индия и Корея на десятилетних минимумах, а Латинская Америка на максимумах
Для триггера требуется реальное падение на 12% за шесть месяцев, и по состоянию на июль 2026 года ни одна страна панели близко к этому не подошла. Самые большие шестимесячные движения – Индонезия на -5,6% и Чили на -5,0%. Так что это сценарий на следующий обвал вместе с картой того, где лежит топливо.
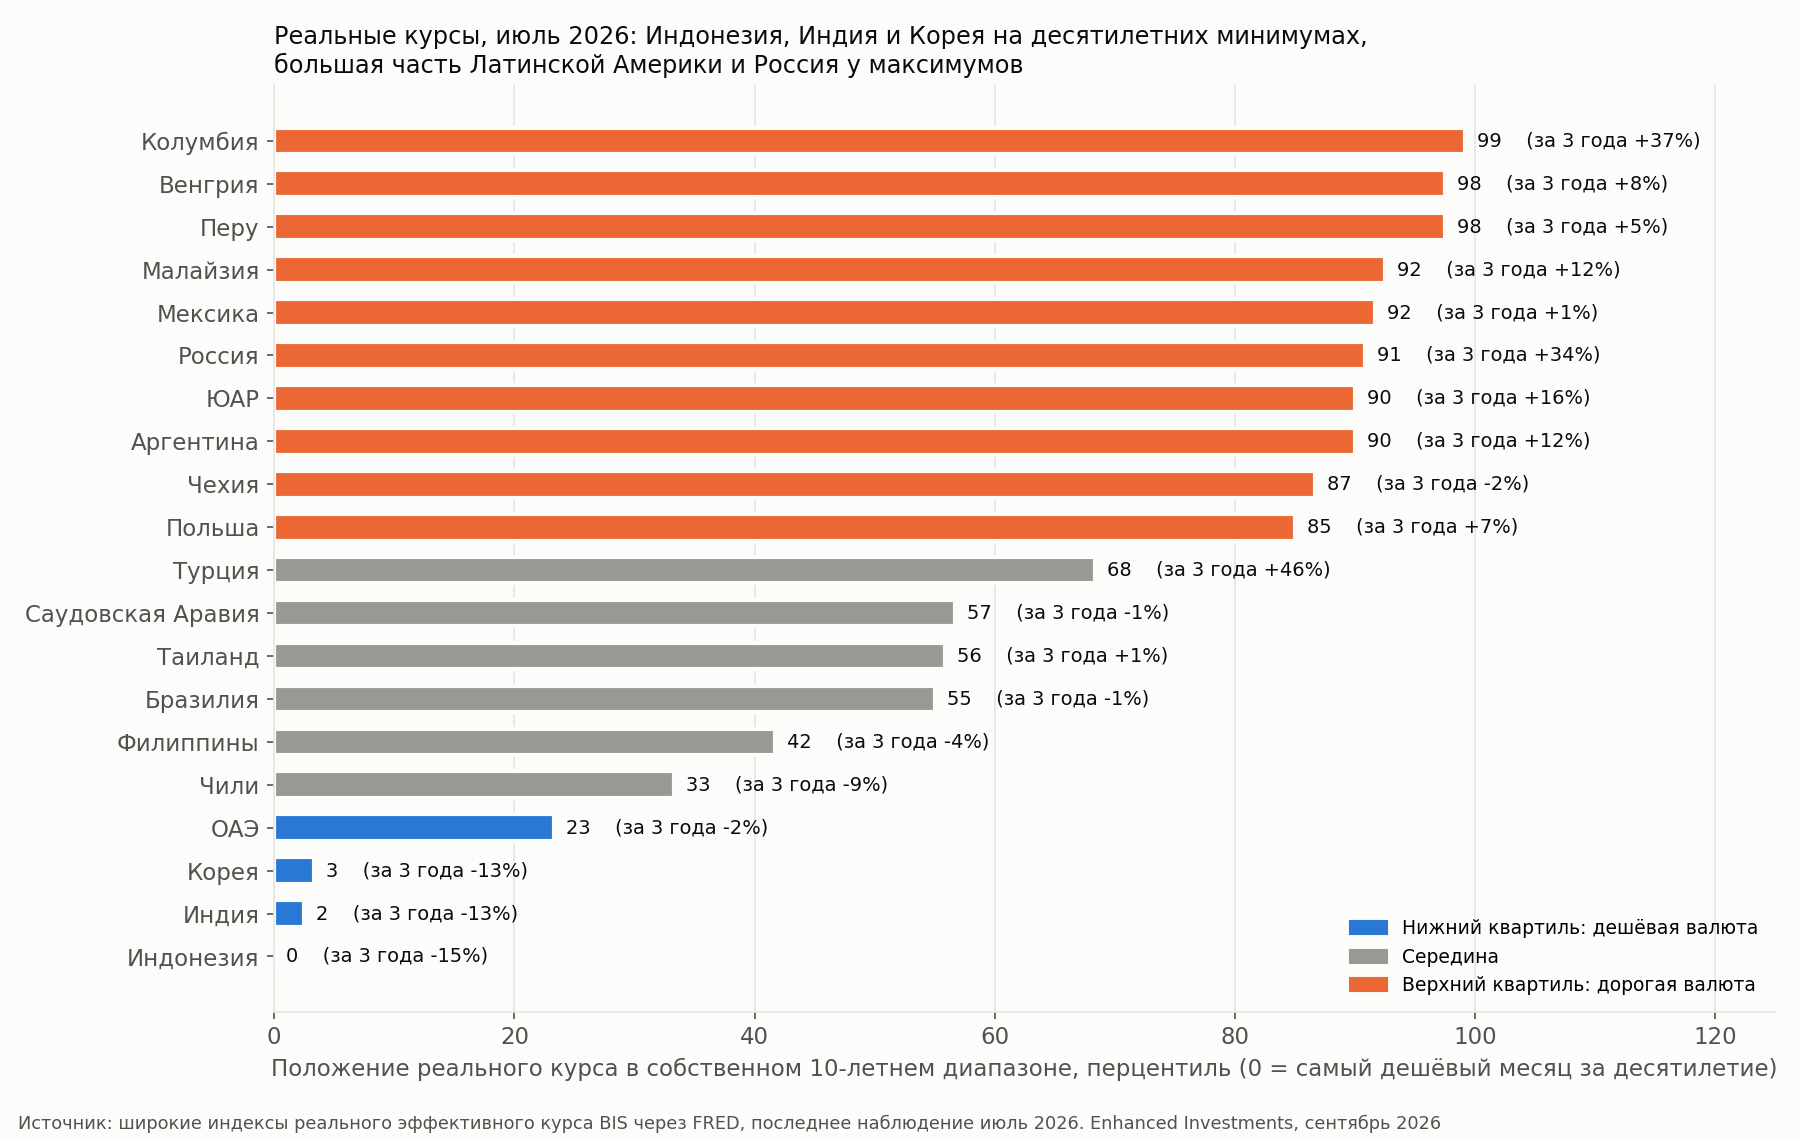
Три валюты находятся у нижней границы своих десятилетних диапазонов реального курса или рядом с ней. Индонезия – на нулевом перцентиле, минус 15% за три года. Индия – на втором перцентиле, а Корея на третьем, обе минус 13%. Ни одна из них не обваливалась. Они скользили вниз квартал за кварталом, поэтому шестимесячный триггер ни разу не сработал. Преимущество дешёвого квинтиля примерно в два пункта в год к ним применимо, а механизм обрабатывающей промышленности полностью применим к Корее и к индийским экспортёрам услуг.
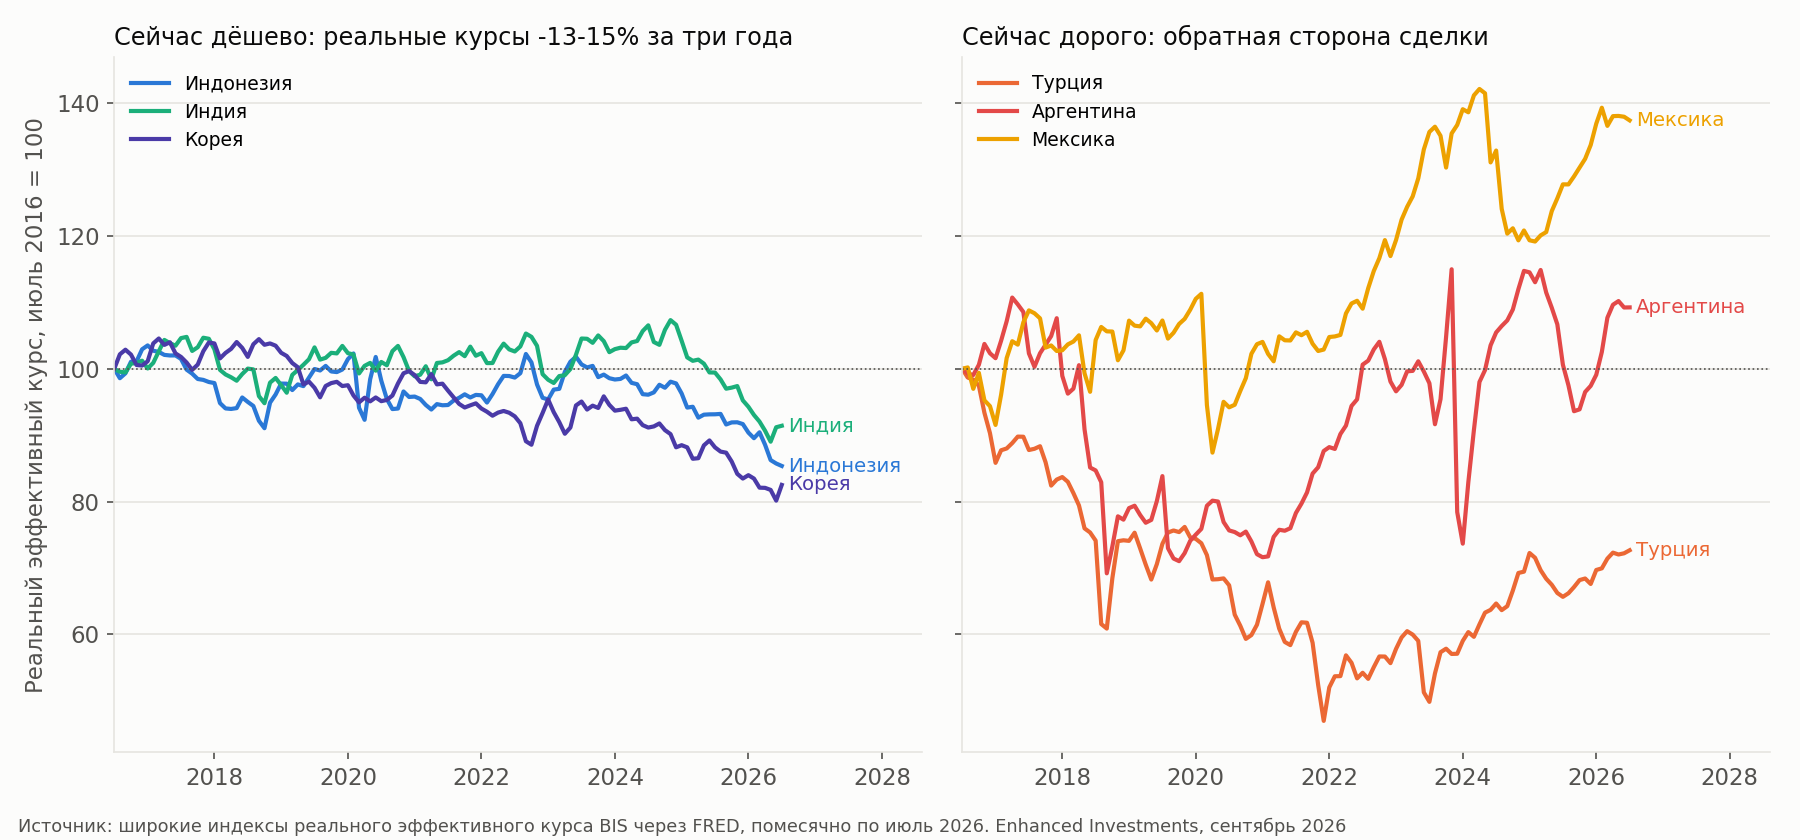
Дорогая сторона переполнена. Колумбия – на 99-м перцентиле после реального укрепления на 37% за три года. Венгрия и Перу – на 98-м. Малайзия, Мексика, Россия, ЮАР и Аргентина – все выше 90-го. Турция – на 68-м, но путь туда – реальное укрепление на 46% за три года после обвала 2021 года, и цифры по антисобытиям выше – подходящий для неё прецедент. Экспортёры обрабатывающей промышленности Мексики были правильной сделкой в сентябре 2024 года и за год обогнали внутренние имена на 21%. Этот год прошёл.
Индонезия дешёвая, но Индонезия – сырьевая валюта. Её экспортёры – это уголь, никель, олово и пальмовое масло, и в единственном индонезийском событии выборки, в декабре 2013 года, они отстали от внутренних имён на 11% за следующий год. Дешёвая рупия – аргумент в пользу индонезийских банков и потребительских франшиз, но это уже другая записка, и один из них у нас в портфеле. Сделка с экспортёрами из этого исследования указывает на Корею и Индию.
Кандидаты: Kia, Hyundai Mobis и индийские ИТ-компании, проверенные по двум источникам
Для этого исследования мы подключили к платформе Frontier 22 корейские и 32 индийские компании, с уклоном в экспортёров. Все приведённые ниже мультипликаторы считаны с карточки компании 4 сентября, после того как корейские карточки были пересобраны по отчётности за второй квартал 2026 года, и в тот же день сверены со StockAnalysis. Там, где два источника расходятся, показаны оба числа.
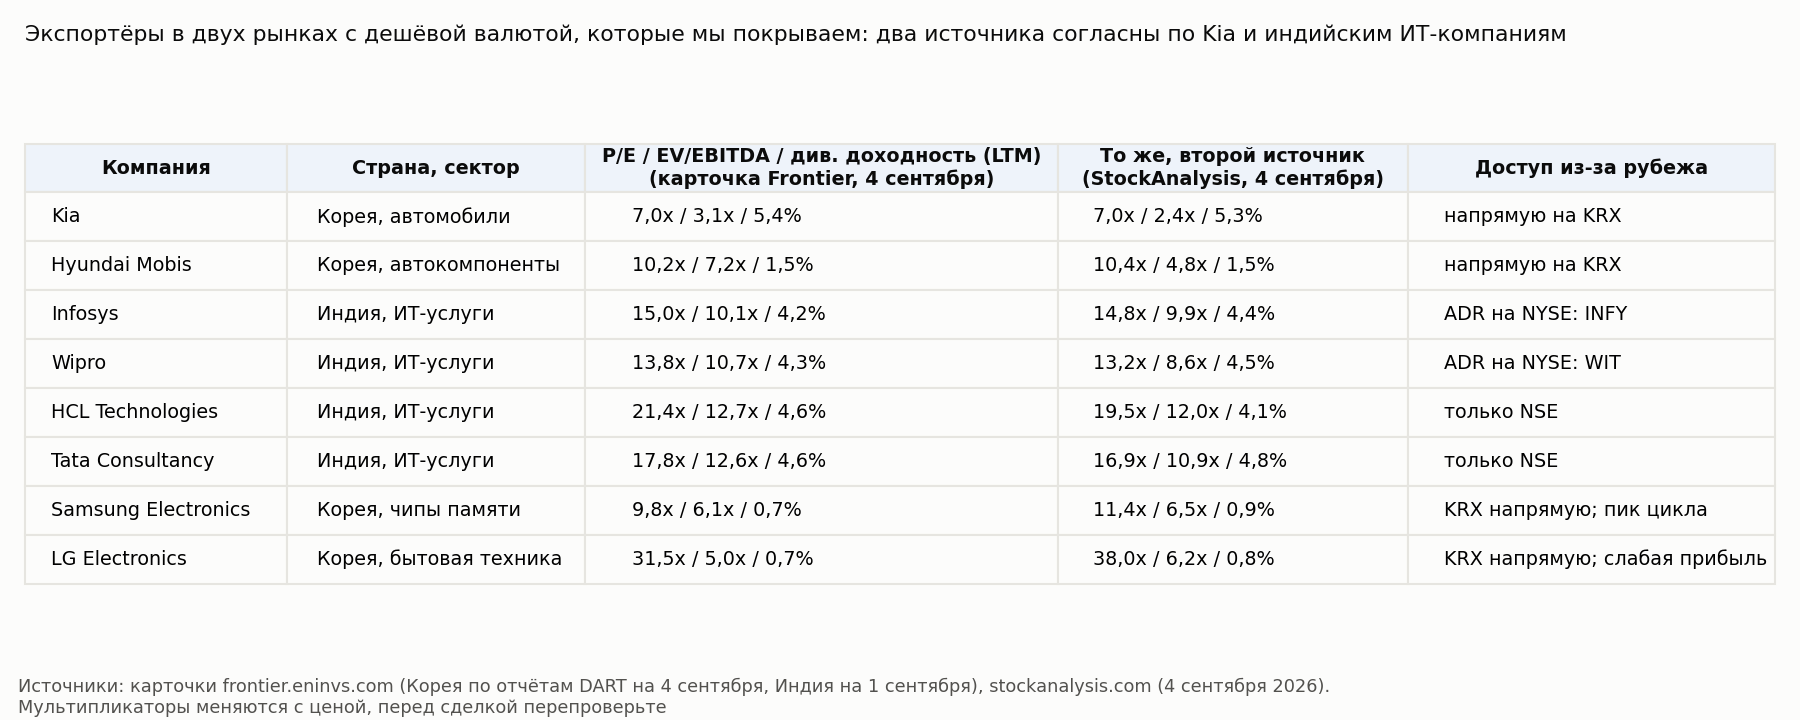
Kia – самый чистый случай. Оба источника дают P/E 7, EV/EBITDA от 2,4x до 3,1x в зависимости от того, как учитывается долг финансового подразделения, и дивидендную доходность выше 5%. Выручка за последний год по второй квартал 2026 года выросла на 13%, а баланс – с чистой денежной позицией. Корейские автопроизводители продают за доллары и евро при издержках в вонах, и это именно тот профиль, который сработал в выборке.
Hyundai Mobis торгуется примерно за 10 годовых прибылей и 0,7-0,9 балансовой стоимости. Два источника расходятся по EV/EBITDA, 4,8x против 7,2x, по той же причине, что и у Kia, и любое из чисел низкое для первоклассного поставщика автокомпонентов.
Индийские экспортёры ИТ-услуг выставляют счета в долларах, а платят в рупиях, и четыре из них сейчас дают дивидендную доходность 4-5%. Infosys торгуется за 15 годовых прибылей и 10 EBITDA. Wipro – за 13 годовых прибылей и 9-11 EBITDA. HCL Technologies и Tata Consultancy – за 17-21 годовую прибыль при той же доходности. Рост выручки у них 3-14%, а маржа 21-27%, так что дешёвая рупия проявляется в марже, а не в росте.
Samsung Electronics и SK hynix доминируют в корейском индексе, и обе выглядят дёшево по накопленным за год показателям, примерно 10 годовых прибылей у Samsung и 7 у SK hynix, но эта прибыль получена от цикла цен на память, который за год более чем удвоил выручку. История про цены на память – это другая ставка, чем история про валюту, поэтому они показаны для справки и в рекомендации не включены. LG Electronics исключена, потому что зарабатывает слишком мало для своей цены: 31-38 годовых прибылей в зависимости от источника.
Доступ из-за рубежа различается. Корейская биржа открыта для иностранных розничных инвесторов через Interactive Brokers после включения разрешения на торговлю в Корее в клиентском портале. Индийская биржа закрыта для нерезидентов без лицензии FPI, поэтому Infosys и Wipro доступны только через нью-йоркские ADR, а HCL Technologies и Tata Consultancy недоступны вовсе за пределами Индии.
Что может пойти не так в этом исследовании
Выборка небольшая и пересекающаяся. Есть 48 индексных событий и 37 событий по корзинам, и девять из них приходятся на шесть месяцев друг от друга в 2008-2009 годах. Если считать их независимыми, уверенность завышается.
Корзины собраны из акций, которые торгуются сегодня. Компании, которые были экспортёрами в 2001 году и с тех пор были делистингованы, национализированы или слиты, в выборку не попали, что приукрашивает каждую корзину на неизвестную величину.
Цены берутся из одного источника, скорректированных цен закрытия Yahoo Finance, а реальные обменные курсы – из одного источника, BIS через FRED. Ни тот ни другой не сверялись на всей истории. Российские цифры используют нашу собственную базу и надёжнее.
Реальный обменный курс публикуется с лагом в шесть недель, так что сигнал становится известен позже, чем показывает график. Инвестор, действующий по показанию за июль 2026 года, действует в середине сентября.
Мультипликаторы в таблице двигаются вместе с ценой каждый день. Карточка и второй источник датированы, и всякий, кто торгует по ним, должен запросить оба заново.
Куда смотреть дальше
Карточки компаний по корейскому и индийскому покрытию уже доступны на платформе, с выверенной финансовой отчётностью и профилями экспорта по каждому имени. Записка по Bank Mandiri, упомянутая выше, находится в разделе Индонезии.
Подписка на платформу – на [eninvs.com/upgrade.php](https://eninvs.com/upgrade.php), а канал – t.me/eninv.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций