ДОМ.РФ: прибыль за квартал выросла на 22,2%, но темп роста бизнеса замедлился почти вдвое
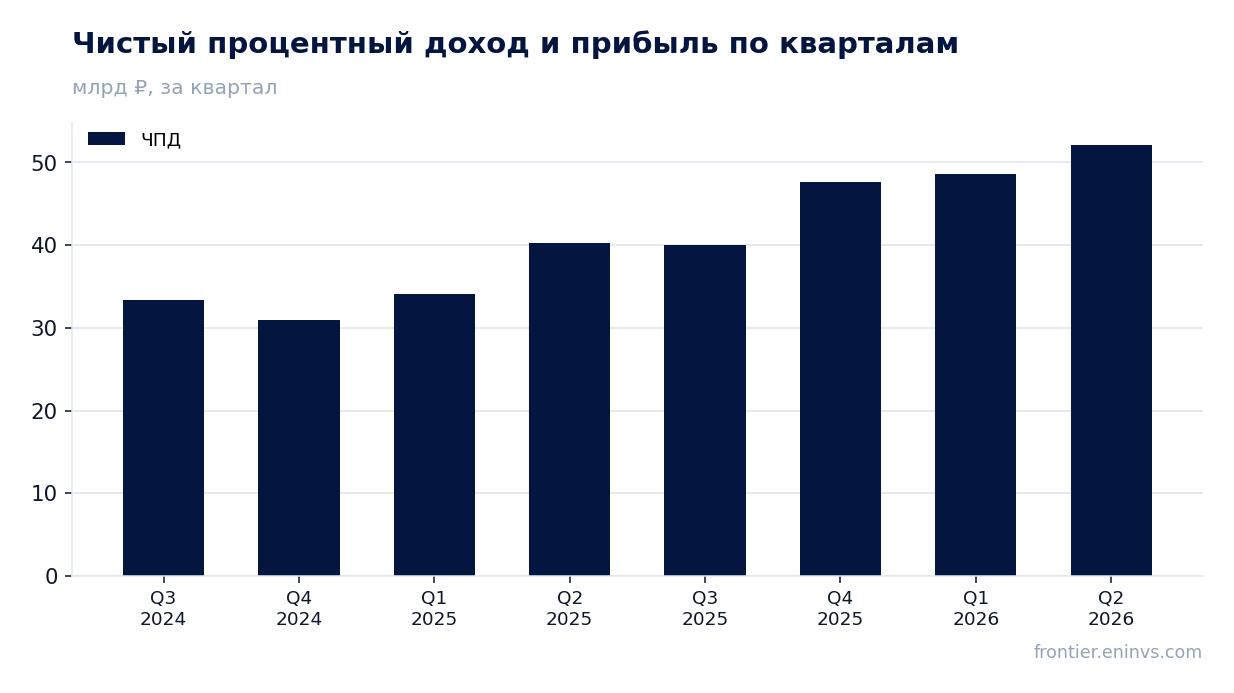
28 сентября ДОМ.РФ раскрыла результаты за второй квартал 2026 года. Чистый процентный доход составил 52 154 млн руб., увеличившись на 29,6% год к году, чистая прибыль достигла 28 705 млн руб. (+22,2%). Темп прироста процентного дохода замедлился относительно первого квартала (42,6%), а прибыль как доля процентного дохода снизилась до 55,0% с 58,3% годом ранее. При текущей цене акция выглядит привлекательно: дивидендная доходность 12,2% заметно выше справедливых для нас 11,6%, а модель портала даёт потенциал роста 36%.
Главные тезисы
— Процентный доход вырос на 29,6%, но это заметно медленнее, чем кварталом ранее
— Комиссионные доходы прибавили больше половины к уровню годичной давности
— Прибыль как доля процентного дохода снизилась до 55,0% с 58,3%
— Дивидендная доходность 12,2% превышает справедливую для нас ставку 11,6%
— Модель портала оценивает потенциал роста акции в 36%
— Акция торгуется с P/E 3,4 при рентабельности капитала 23,9%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 40,2 | 52,2 | +29,6% |
| Чистая прибыль | 23,5 | 28,7 | +22,2% |
| Капзатраты | 0,80 | 5,19 | +550,9% |
| Чистая маржа | 58,3% | 55,0% | -3,3 п.п. |
Процентный доход вырос на 29,6%, но это заметно медленнее, чем кварталом ранее
Чистый процентный доход во втором квартале 2026 года составил 52 154 млн руб., что на 29,6% больше, чем годом ранее. Это основной источник выручки для ДОМ.РФ, и его абсолютный уровень стал максимальным за последние кварталы.
Однако темп прироста замедлился: в первом квартале 2026 года он составлял 42,6%. Замедление отражает как эффект высокой базы прошлого года, так и общее охлаждение кредитной активности. Для банка, ориентированного на ипотеку и проекты жилищного строительства, это чувствительный сигнал.
Сравнение с предыдущим кварталом показывает, что рост процентного дохода продолжается, но уже не ускоряется. В отчёте не раскрывается, какая часть замедления связана с изменением ключевой ставки, а какая – с объёмами выдачи. Для инвестора важен сам факт: бизнес растёт, но темпы сбавляют.
Комиссионные доходы прибавили больше половины к уровню годичной давности
Комиссионные доходы во втором квартале 2026 года составили 15 646 млн руб. против 6 128 млн руб. годом ранее. Это рост в 2,6 раза, и он значительно опережает динамику процентного дохода.
Доля комиссий в общем доходе растёт: если год назад они составляли около 15% процентного дохода, то теперь – почти 30%. Это позитивный сдвиг, поскольку комиссионные доходы менее чувствительны к процентной ставке и более стабильны.
В отчёте не детализируется, какие именно комиссии дали такой прирост. Однако сам факт существенного увеличения комиссионной составляющей говорит о диверсификации источников выручки. Для банка, зависящего от ипотечного кредитования, это снижает уязвимость к циклам ставки.
Прибыль как доля процентного дохода снизилась до 55,0% с 58,3%
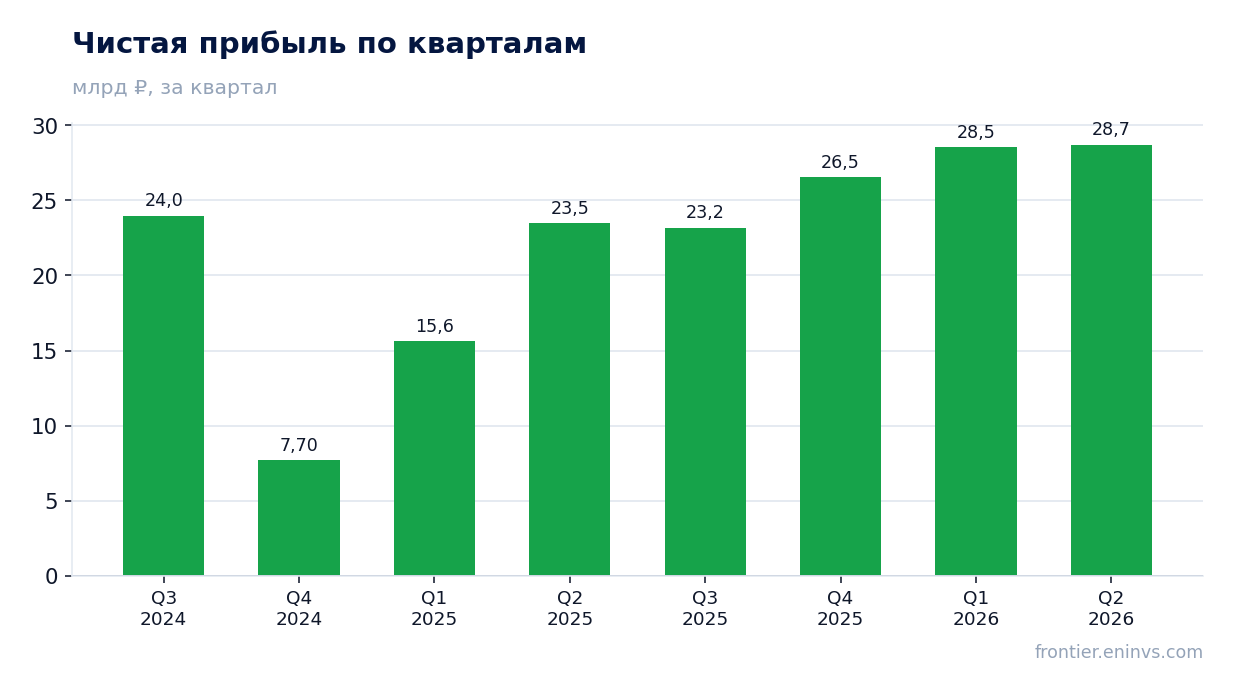
Чистая прибыль во втором квартале 2026 года составила 28 705 млн руб., увеличившись на 22,2% год к году. Однако её доля в чистом процентном доходе снизилась до 55,0% с 58,3% годом ранее.
Это означает, что расходы или резервы росли быстрее доходов. В отчёте не раскрывается структура затрат, но снижение конверсии прибыли на 3,3 процентного пункта – заметный сигнал. Возможно, банк увеличил резервирование или операционные расходы.
Для инвестора важно, что прибыль растёт, но эффективность её генерации из основного дохода падает. Если тренд продолжится, это может ограничить способность поддерживать высокие дивиденды без роста капитала.
Дивидендная доходность 12,2% превышает справедливую для нас ставку 11,6%
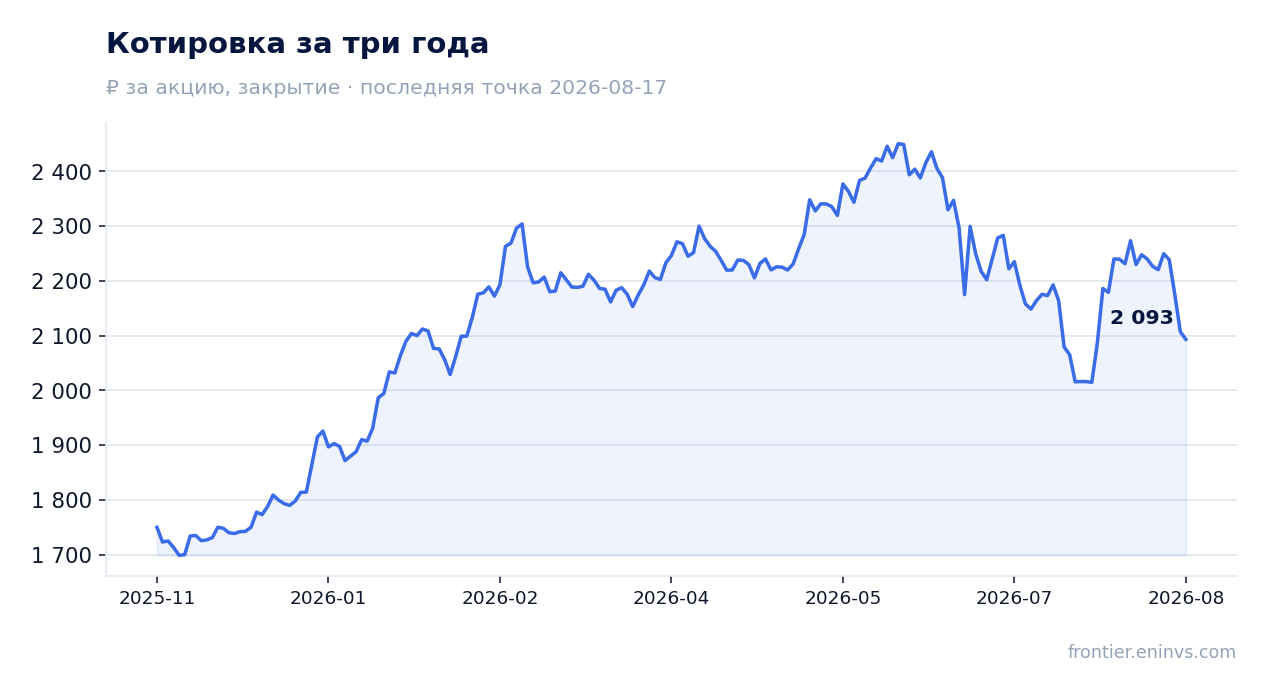
За последние 12 месяцев ДОМ.РФ выплатила 246,88 руб. на акцию, что при текущей цене даёт дивидендную доходность 12,2%. Это выше справедливой для нас доходности 11,6% и значительно выше ключевой ставки 14,0%.
Наша модель оценивает следующий дивиденд в 283,12 руб. на акцию, что соответствует форвардной доходности 13,9%. Прогноз опирается на коэффициент выплаты 0,5 от прибыли. Если прибыль за год окажется ниже ожиданий, дивиденд может быть меньше.
Историческая доходность также высока: в 2026 году выплата составила 246,88 руб. при цене отсечки 2065,1 руб., что дало 12,0%. Текущая доходность близка к этому уровню, что подтверждает стабильность дивидендной политики.
Риском для дивиденда является снижение прибыли или рост капитальных затрат. В отчёте капитальные затраты за квартал составили 5 194 млн руб., что выше, чем годом ранее. Если инвестиции будут расти, это может ограничить выплаты.
Модель портала оценивает потенциал роста акции в 36%
По модели портала, справедливая стоимость акции ДОМ.РФ на 36% выше текущей цены. Эта оценка основана на сопоставлении рентабельности капитала (23,9%) и отношения цены к балансовой стоимости. Модель не является консенсусом рынка и отражает наш собственный взгляд.
Акция торгуется с P/E 3,4 за последние 12 месяцев. Это низкий мультипликатор, который может отражать как риски банковского сектора, так и ожидания замедления роста. При этом ROE 23,9% остаётся высоким.
Потенциал роста в 36% предполагает, что рынок недооценивает устойчивость прибыли и дивидендных выплат. Однако если замедление процентного дохода продолжится, мультипликатор может остаться низким.
Акция торгуется с P/E 3,4 при рентабельности капитала 23,9%
Мультипликатор P/E за последние 12 месяцев составляет 3,4. Для сравнения, рентабельность капитала – 23,9%. Такое сочетание означает, что рынок оценивает банк очень дешёво относительно его способности генерировать прибыль.
Столь низкий P/E может быть связан с опасениями по поводу качества активов или замедления роста. Однако текущие результаты не показывают резкого ухудшения: прибыль растёт, хотя и медленнее, чем доходы.
В отчёте не раскрывается динамика капитала, но при ROE 23,9% и коэффициенте выплаты 0,5 банк может поддерживать рост без существенного увеличения капитала. Это делает акцию интересной для инвесторов, ориентированных на доход.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 369 млрд ₽ |
| P/E (LTM) | 3,4 |
| P/B | 0,78 |
| ROE | 23,9% |
| Дивидендная доходность (12 мес) | 12,2% |
Итог
Итог: ДОМ.РФ показала рост прибыли на 22,2% и рекордный квартальный процентный доход, но темпы роста замедлились, а эффективность конверсии доходов в прибыль снизилась. Дивидендная доходность 12,2% и форвардная оценка 13,9% делают акцию привлекательной для инвесторов, ориентированных на доход, особенно с учётом справедливой доходности 11,6%. Модель портала указывает на потенциал роста 36%, что подтверждает недооценённость. Однако для сохранения привлекательности банку необходимо стабилизировать рост доходов и контролировать расходы.
Перейти к финансовой карточке компании DOMRF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций