ЕвроЭлтех: выручка за полугодие выросла на 46,9%, но прибыль и денежный поток идут в разные стороны
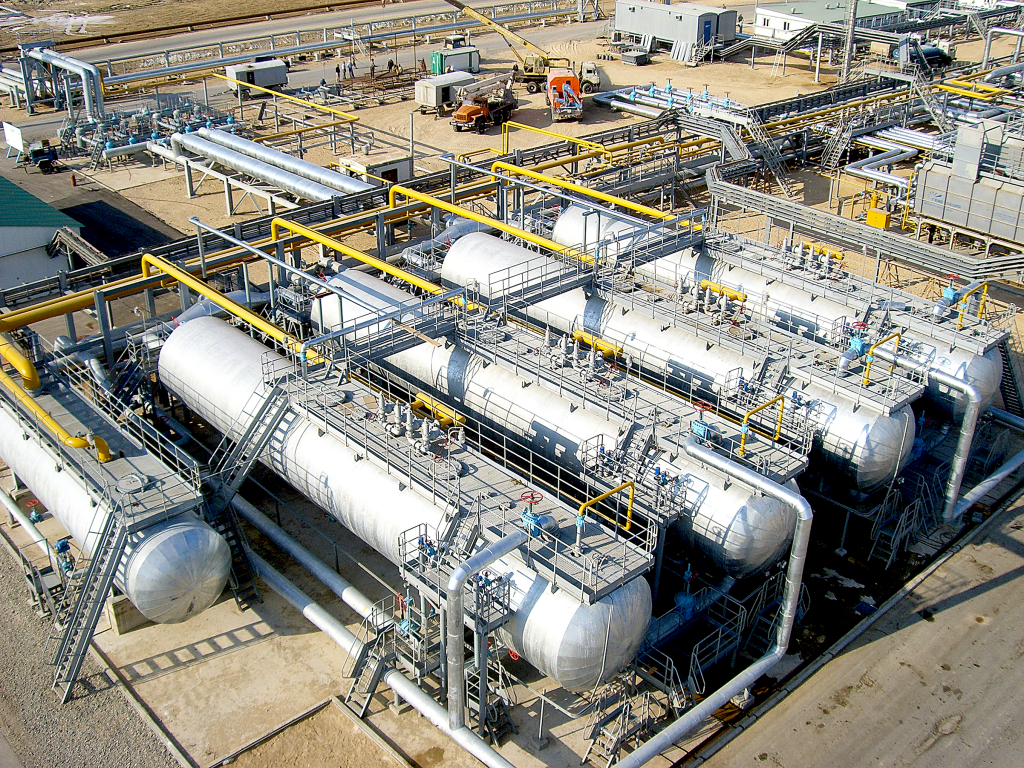
31 августа ЕвроЭлтех раскрыл результаты за первое полугодие 2026 года. Выручка выросла на 46,9% год к году, до 4 850,7 млн руб., EBITDA прибавила лишь 2,0%, до 394,8 млн руб., а чистая прибыль снизилась на 14,6%, до 120,8 млн руб. Операционный денежный поток ушёл в минус 1 317,9 млн руб. против плюс 74,4 млн руб. годом ранее, а чистый долг на 30 июня достиг 2 062,5 млн руб. При цене 5,27 прибыли и 11,3% дивидендной доходности бумага выглядит скорее привлекательной, но только если денежный поток развернётся во втором полугодии.
Главные тезисы
— Выручка выросла на 46,9% за счёт сегмента инженерных систем, но один покупатель дал 34% всего объёма
— EBITDA прибавила лишь 2,0%, потому что коммерческие и административные расходы выросли быстрее выручки
— Чистая прибыль снизилась на 14,6% из-за роста финансовых расходов до 170,7 млн руб. и налоговых платежей
— Операционный денежный поток ушёл в минус 1 317,9 млн руб. из-за роста запасов и снижения полученных авансов
— Чистый долг вырос с 0,4 млрд руб. на конец 2025 года до 2,1 млрд руб. на 30 июня 2026 года
— Дивиденд за 2026 год в размере 0,85 руб. на акцию уже выплачен, доходность 12,1% к цене отсечки
— По модели портала справедливая стоимость бумаги на 21% ниже текущей цены
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,30 | 4,85 | +46,9% |
| EBITDA | 0,39 | 0,39 | +2,0% |
| Операционная прибыль | 0,31 | 0,32 | +2,1% |
| Чистая прибыль | 0,14 | 0,12 | -14,6% |
| Операционный денежный поток | 0,07 | -1,32 | -1871,8% |
| Капзатраты | 0,07 | 0,05 | -19,0% |
| Рентабельность по EBITDA | 11,7% | 8,1% | -3,6 п.п. |
| Чистая маржа | 4,3% | 2,5% | -1,8 п.п. |
Выручка выросла на 46,9% за счёт сегмента инженерных систем, но один покупатель дал 34% всего объёма
Выручка за первое полугодие 2026 года составила 4 850,7 млн руб. против 3 302,6 млн руб. годом ранее – рост на 46,9%. Сегмент инженерных систем принёс 3 842,9 млн руб. из этой суммы, технологические системы – 1 007,7 млн руб. Годом ранее соотношение было 2 694,6 млн руб. и 608,0 млн руб. соответственно, то есть инженерные системы выросли на 42,6%, а технологические – на 65,7%.
Однако 34% всей выручки, или 1 635,9 млн руб., пришлось на одного крупнейшего покупателя. Годом ранее его доля составляла 25%, или 825,5 млн руб. Концентрация на одном заказчике усилилась: теперь треть бизнеса зависит от одного контракта, и его потеря или перенос сроков ударит по всей отчётности.
Второй квартал 2026 года отдельно не раскрыт, но по полугодию видно, что основной прирост дал именно сегмент инженерных систем, который поставляет оборудование для электроснабжения. Технологические системы, производящие нефтегазовое оборудование, растут быстрее в процентном выражении, но их вклад в абсолютный прирост меньше – около 400 млн руб. против 1 148 млн руб. у инженерных систем.
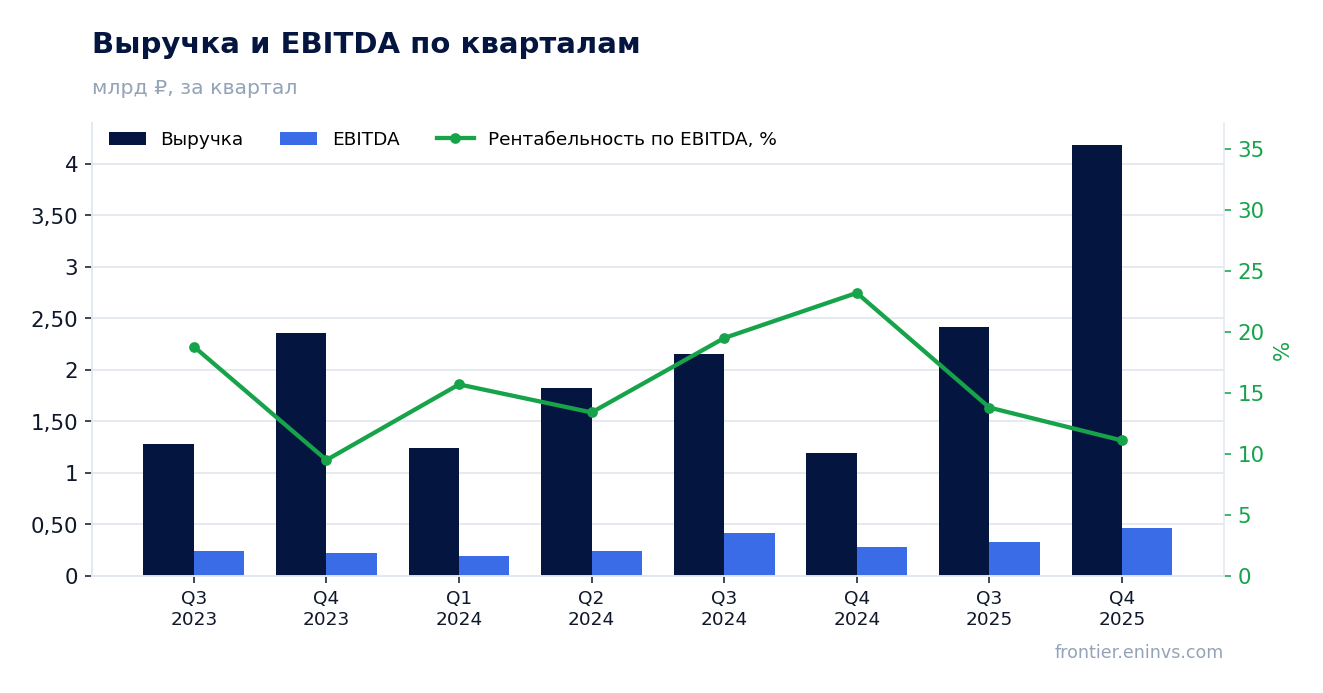
EBITDA прибавила лишь 2,0%, потому что коммерческие и административные расходы выросли быстрее выручки
EBITDA за первое полугодие 2026 года составила 394,8 млн руб. против 386,9 млн руб. годом ранее – рост всего на 2,0%. При росте выручки на 46,9% это означает, что почти весь прирост растворился в расходах. EBITDA-маржа упала до 8,1% с 11,7% годом ранее.
Коммерческие расходы выросли до 237,6 млн руб. с 116,1 млн руб., административные – до 308,4 млн руб. с 221,5 млн руб. Вместе они прибавили 208,4 млн руб., тогда как валовая прибыль выросла лишь на 282,1 млн руб. Себестоимость продаж увеличилась до 3 934,2 млн руб. с 2 668,2 млн руб., то есть росла быстрее выручки: 47,4% против 46,9%.
Операционная прибыль выросла незначительно – до 317,3 млн руб. с 310,9 млн руб., всего на 2,1%. Прочие операционные расходы составили 53,2 млн руб. против дохода 14,1 млн руб. годом ранее, что дополнительно съело результат. Валовая рентабельность снизилась до 18,9% с 19,2%, но основной удар пришёлся на коммерческие и административные статьи.
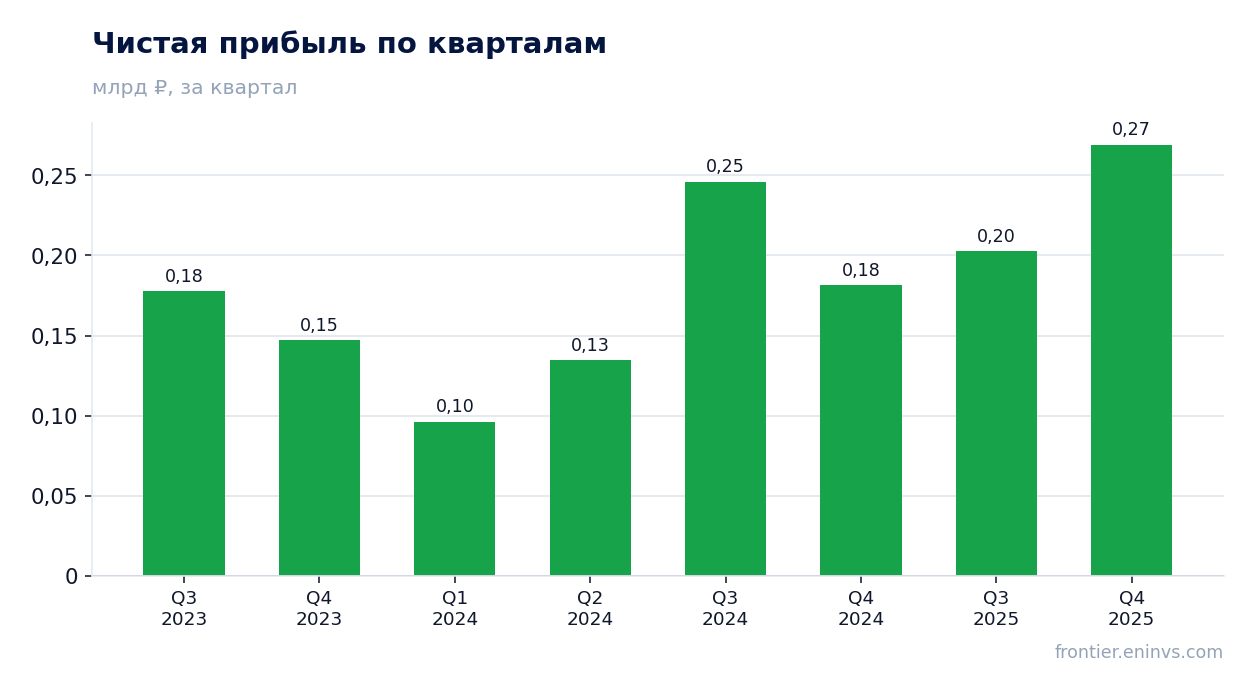
Чистая прибыль снизилась на 14,6% из-за роста финансовых расходов до 170,7 млн руб. и налоговых платежей
Чистая прибыль за первое полугодие 2026 года составила 120,8 млн руб. против 141,3 млн руб. годом ранее – снижение на 14,6%. Прибыль до налогообложения упала до 173,9 млн руб. с 181,1 млн руб., а расходы по налогу на прибыль выросли до 53,2 млн руб. с 39,7 млн руб. Эффективная налоговая ставка поднялась до 30,6% с 21,9%.
Финансовые расходы выросли до 170,7 млн руб. с 149,9 млн руб., что при финансовых доходах 27,3 млн руб. дало чистые финансовые расходы 143,4 млн руб. против 129,8 млн руб. годом ранее. Рост долговой нагрузки напрямую давит на прибыль: чем больше кредитов и займов, тем больше процентов уходит из прибыли до налогообложения.
Чистая маржа снизилась до 2,5% с 4,3%. Прибыль на акцию за полугодие составила 0,22 руб. против 0,26 руб. годом ранее. При этом за последние 12 месяцев чистая прибыль составила 791,0 млн руб., что даёт P/E 5,27 – рынок оценивает годовую прибыль очень дёшево, но эта прибыль не подтверждена денежным потоком.
Операционный денежный поток ушёл в минус 1 317,9 млн руб. из-за роста запасов и снижения полученных авансов
Операционный денежный поток за первое полугодие 2026 года составил минус 1 317,9 млн руб. против плюс 74,4 млн руб. годом ранее. Это самый тревожный показатель отчёта: бизнес растёт по выручке, но высасывает деньги из оборота. При этом капитальные затраты были небольшими – 54,3 млн руб. против 67,1 млн руб. годом ранее, то есть проблема не в инвестициях, а в оборотном капитале.
Основные причины оттока видны в отчёте о движении денежных средств. Авансы полученные сократились на 1 179,5 млн руб. против роста на 574,3 млн руб. годом ранее – это означает, что клиенты перестали предоплачивать заказы в прежнем объёме. Запасы выросли на 121,7 млн руб., незавершённое производство увеличилось до 635,2 млн руб. с 488,8 млн руб. на конец 2025 года. Торговая и прочая кредиторская задолженность снизилась на 434,6 млн руб.
Дебиторская задолженность покупателей выросла до 1 875,8 млн руб. с 1 324,3 млн руб. на конец 2025 года, авансы выданные составили 1 216,8 млн руб. против 1 738,4 млн руб. Компания финансирует своих поставщиков и покупателей, но сама не получает предоплату. При этом за последние 12 месяцев операционный денежный поток также отрицательный – минус 332,2 млн руб., то есть проблема не только в первом полугодии.
Денежные средства на счетах сократились до 407,1 млн руб. с 685,7 млн руб. на конец 2025 года. При отрицательном операционном потоке и выплаченных дивидендах 322,8 млн руб. компания покрывала разрыв за счёт привлечения кредитов: за полугодие привлечено 3 639,0 млн руб. и погашено 2 464,6 млн руб. Чистый приток от финансовой деятельности составил 1 062,0 млн руб.
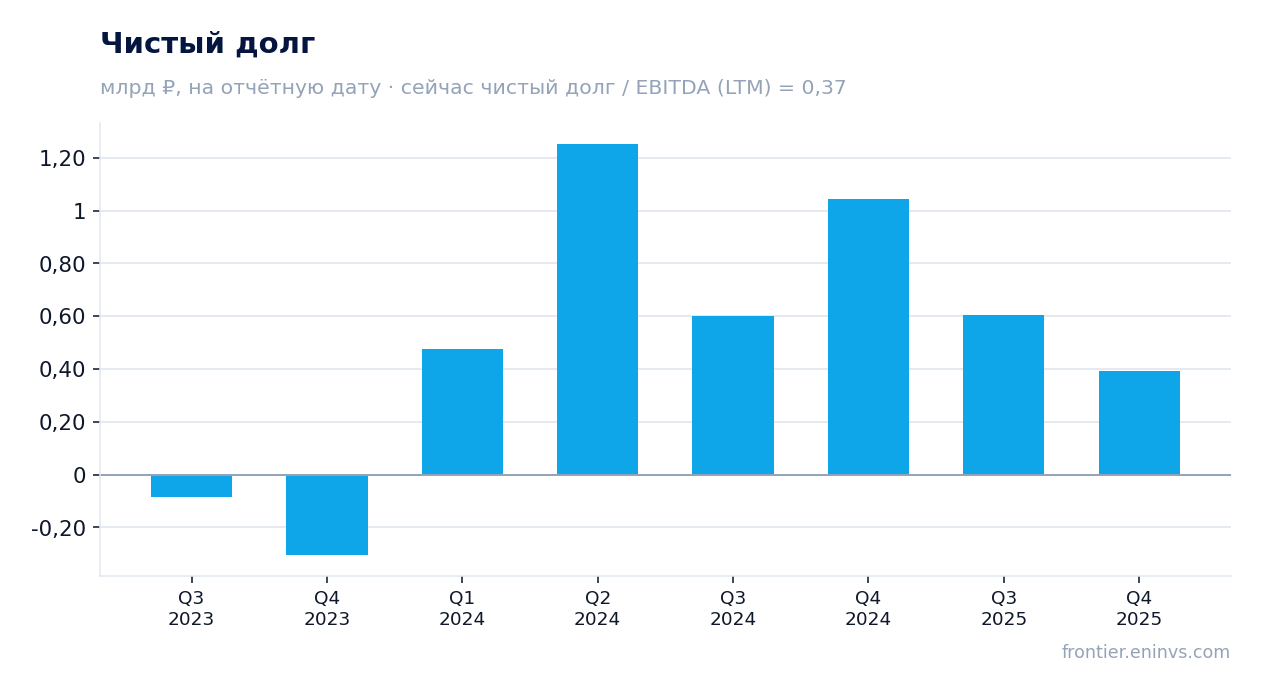
Чистый долг вырос с 0,4 млрд руб. на конец 2025 года до 2,1 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 2 062,5 млн руб. против 392,4 млн руб. на 31 декабря 2025 года – рост на 1,7 млрд руб. Годом ранее, на 30 июня 2025 года, чистый долг был 0,9 млрд руб., то есть за 12 месяцев он вырос на 1,2 млрд руб. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,92 – это умеренный уровень, но он посчитан к EBITDA 1 072,1 млн руб., которая не подтверждена денежным потоком.
Рост долга профинансировал отрицательный операционный поток и дивиденды. Компания привлекла 3 639,0 млн руб. кредитов и займов, а также выпустила долговые цифровые финансовые активы на 200,0 млн руб. – новый инструмент в этом полугодии. Краткосрочные кредиты и займы перед связанными сторонами составили 1 191,5 млн руб. на 30 июня 2026 года, тогда как на конец 2025 года их не было.
Финансовые расходы выросли до 170,7 млн руб. с 149,9 млн руб. При ключевой ставке 14,0% обслуживание долга остаётся дорогим. Если операционный поток не развернётся во втором полугодии, компании придётся либо дальше наращивать долг, либо сокращать дивиденды. Пока отношение чистого долга к EBITDA 1,92 не выглядит критичным, но оно растёт вместе с абсолютным долгом.
Дивиденд за 2026 год в размере 0,85 руб. на акцию уже выплачен, доходность 12,1% к цене отсечки
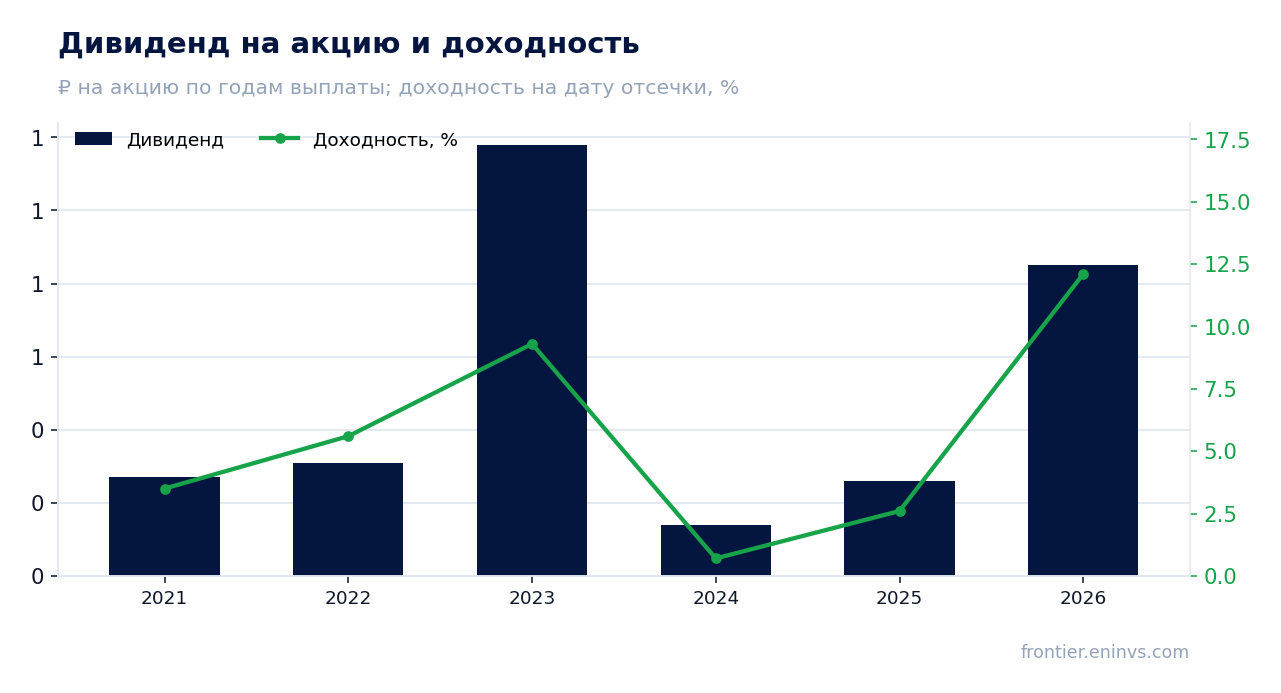
За последние 12 месяцев компания выплатила 0,85 руб. на акцию, что даёт текущую дивидендную доходность 11,3%. Это существенно выше справедливой для бумаги доходности 7,0%, которую мы закладываем. В календарном 2026 году уже выплачено 0,85 руб. на акцию – доходность 12,1% к цене отсечки 7,02 руб. Дальнейшие выплаты в этом году не запланированы.
История дивидендов неровная: 1,18 руб. на акцию в 2023 году, всего 0,14 руб. в 2024 году и 0,26 руб. в 2025 году. Выплата 0,85 руб. в 2026 году – самая крупная с 2023 года. Компания направила на дивиденды 322,8 млн руб. за полугодие, что составляет 0,43 от прибыли. При этом выплата состоялась при отрицательном операционном денежном потоке, то есть финансировалась за счёт долга.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 0,83 руб. на акцию, что даёт 11,0% к текущей цене. Это наш собственный расчёт: мы берём прибыль за последние 12 месяцев, умножаем на 0,58 – долю прибыли, которую компания фактически направляла на дивиденды в прошлом году, – и делим на число акций. Решение принимает совет директоров, и при отрицательном денежном потоке выплата может быть меньше.
Ключевая ставка 14,0% – это альтернативная доходность без риска. Дивидендная доходность 11,3% ниже ставки, но с учётом потенциала роста бизнеса и низкого P/E бумага может быть интересна. Главный риск для дивиденда – дальнейший отток денежных средств: если операционный поток останется отрицательным, компании придётся выбирать между выплатой и обслуживанием долга.
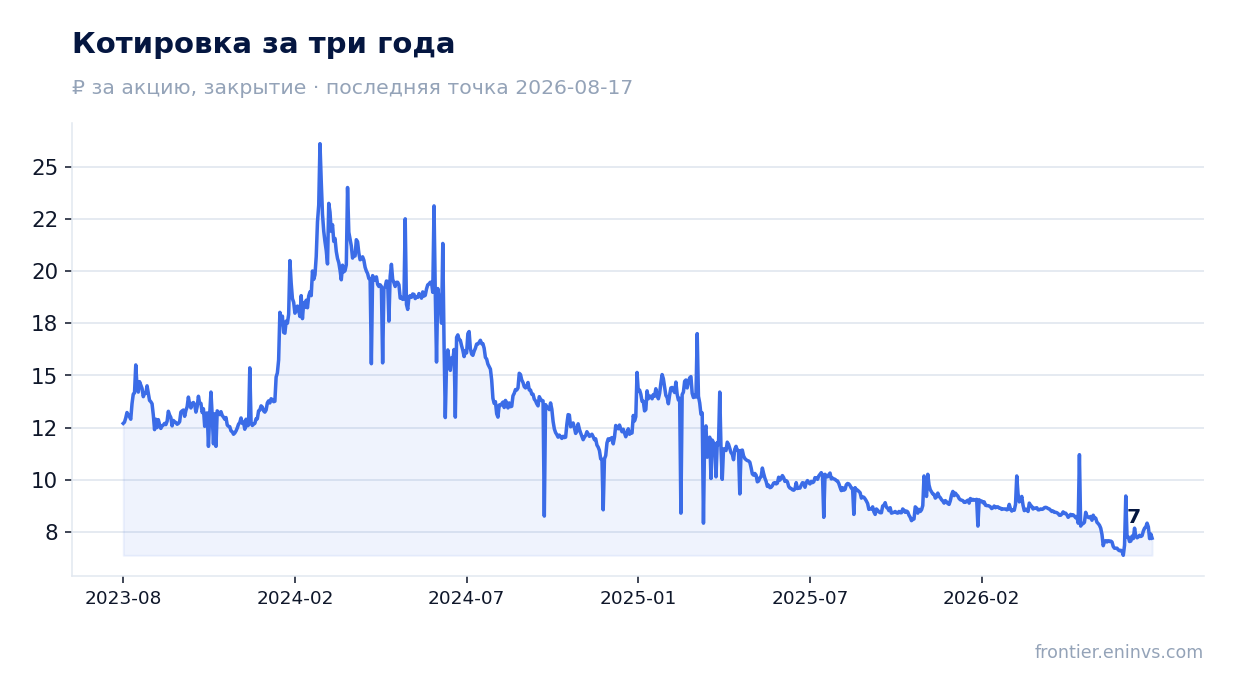
По модели портала справедливая стоимость бумаги на 21% ниже текущей цены
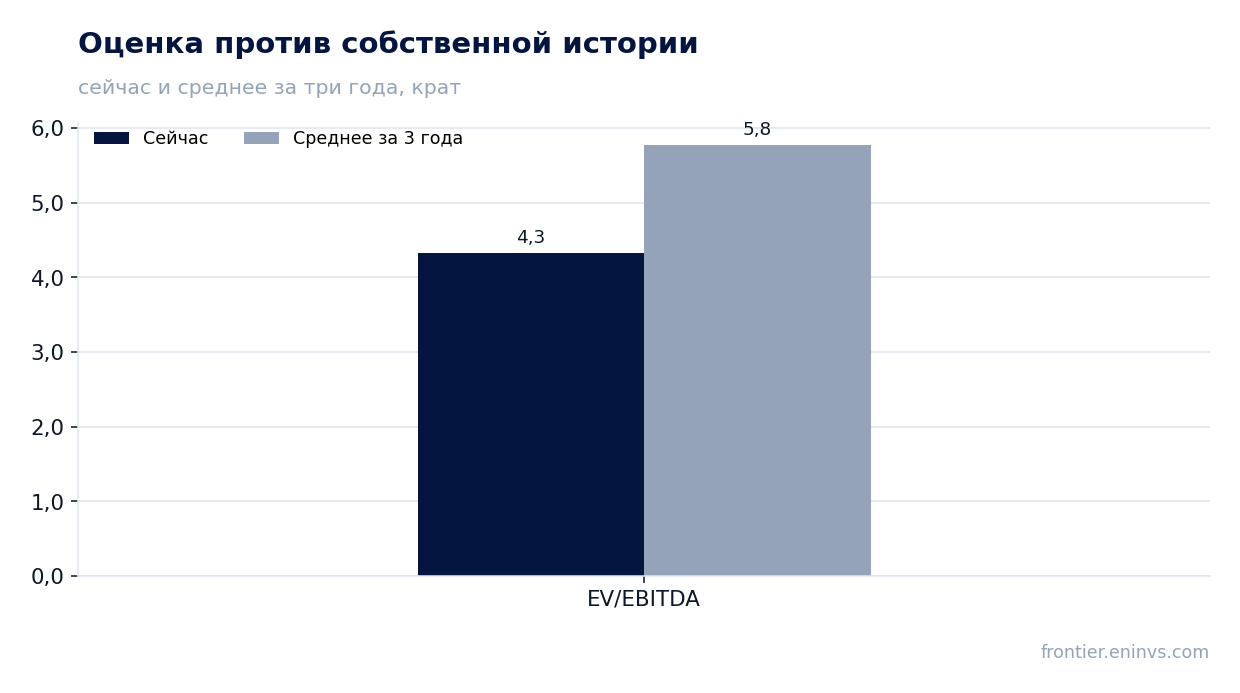
EV/EBITDA за последние 12 месяцев составляет 4,26 – это ниже средней за три года 5,78. Бумага торгуется ниже своей исторической оценки по этому мультипликатору. P/E за последние 12 месяцев – 5,27, что также выглядит дёшево. Однако наша фундаментальная модель, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт справедливую стоимость на 21% ниже текущей цены.
Рыночная капитализация – 4 171,7 млн руб., чистый долг – 2 062,5 млн руб., итого EV около 6 234,2 млн руб. При EBITDA за последние 12 месяцев 1 072,1 млн руб. получаем EV/EBITDA 4,26. Если EBITDA останется на уровне последних 12 месяцев, а долг продолжит расти, мультипликатор будет выглядеть ещё дешевле, но только при условии, что прибыль подтверждена деньгами.
ROE составляет 7,7% – невысоко для компании, которая платит 11,3% дивидендной доходности. Это означает, что компания распределяет больше, чем зарабатывает на капитале. При отрицательном операционном потоке и растущем долге устойчивость такой модели под вопросом. Модель портала указывает на 21% downside, что перевешивает низкие мультипликаторы.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,17 млрд ₽ |
| P/E (LTM) | 5,3 |
| EV/EBITDA (LTM) | 4,3 |
| P/B | 1,29 |
| Чистый долг / EBITDA | 1,92 |
| Операционный денежный поток (LTM) | -0,33 млрд |
| ROE | 7,7% |
| Дивидендная доходность (12 мес) | 11,3% |
| EV/EBITDA, среднее за 3 года | 5,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,27 | 3,5% |
| 2022 | 0,31 | 5,6% |
| 2023 | 1,18 | 9,3% |
| 2024 | 0,14 | 0,7% |
| 2025 | 0,26 | 2,6% |
| 2026 | 0,85 | 12,1% |
| Оценка за текущий год | 0,83 | 11,0% к текущей цене |
Итог
Сильная сторона отчёта – рост выручки на 46,9% и низкие мультипликаторы: EV/EBITDA 4,26 против средней за три года 5,78, P/E 5,27. Слабая сторона – качество этой выручки: EBITDA выросла лишь на 2,0%, прибыль упала на 14,6%, а операционный денежный поток ушёл в минус 1 317,9 млн руб. Дивиденд 0,85 руб. на акцию уже выплачен, но профинансирован долгом, который вырос до 2 062,5 млн руб. Наша модель даёт 21% downside, и это перевешивает дешёвые мультипликаторы. Вопрос для держателя сейчас не в дивидендной доходности, а в том, развернётся ли денежный поток во втором полугодии.
Перейти к финансовой карточке компании EELT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций