ЕвроЭлтех: выручка выросла на 46,9%, но прибыль и денежный поток ушли в разные стороны
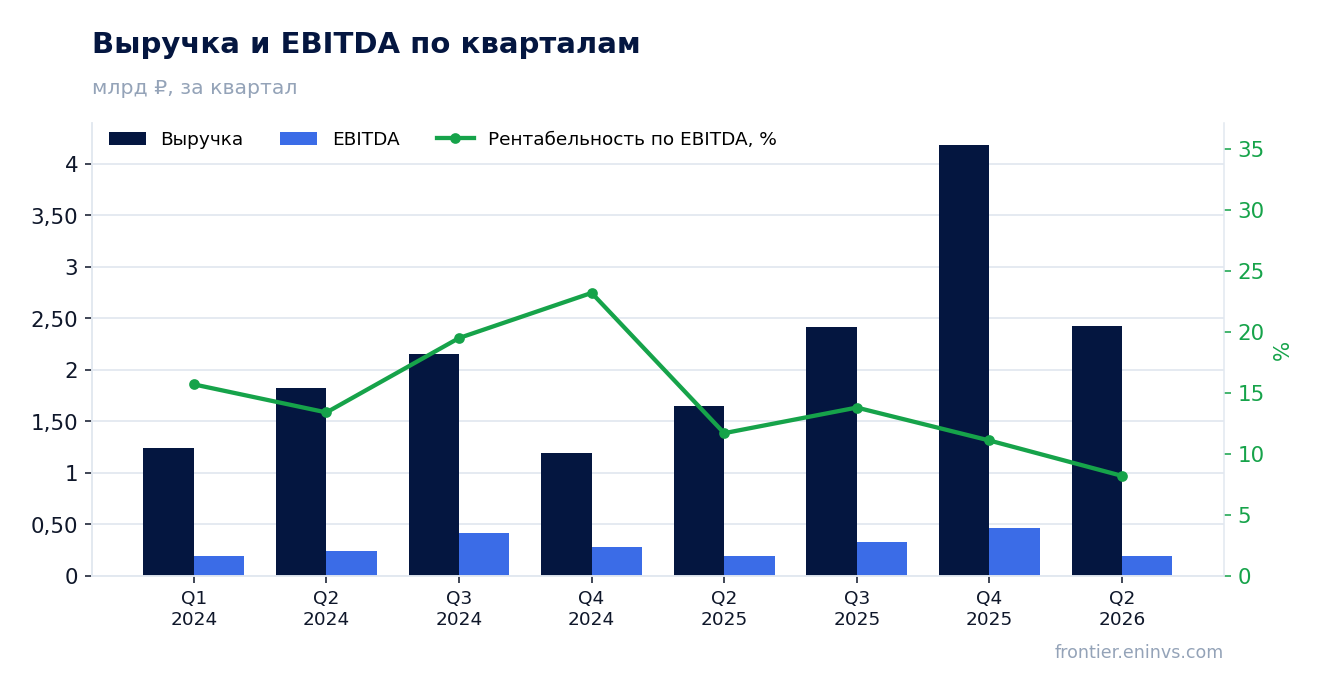
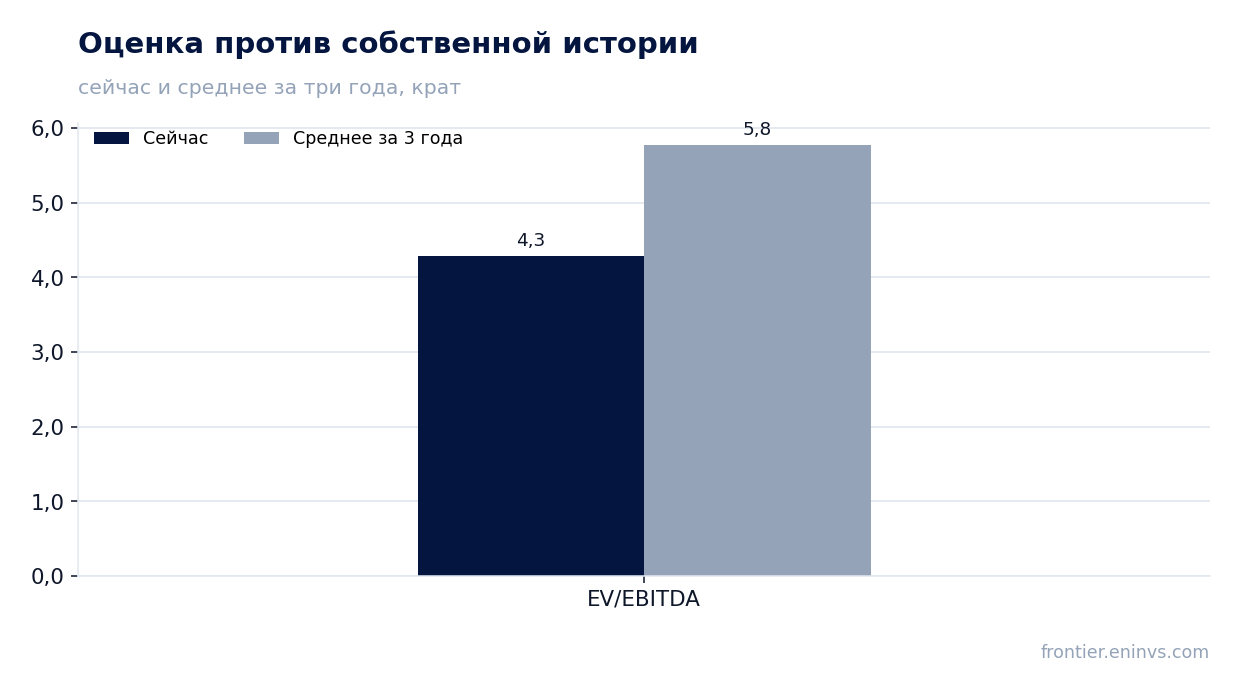
31 августа ЕвроЭлтех раскрыл результаты за второй квартал 2026 года. Выручка выросла на 46,9% год к году до 2 425,7 млн руб., EBITDA прибавила лишь 2,0% до 197,8 млн руб., а чистая прибыль снизилась на 14,6% до 60,4 млн руб. Маржа EBITDA сжалась с 11,7% до 8,2%, а операционный денежный поток за квартал составил минус 659,0 млн руб. При мультипликаторе EV/EBITDA 4,3 против собственной трёхлетней средней 5,8 и дивидендной доходности 11,1% бумага выглядит дешёвой, но слабая конверсия выручки в деньги и прибыль делают оценку скорее нейтральной.
Главные тезисы
— Выручка выросла на 46,9%, но EBITDA прибавила лишь 2,0% – рост съела себестоимость
— Маржа EBITDA сжалась с 11,7% до 8,2%, и коммерческие расходы выросли быстрее выручки
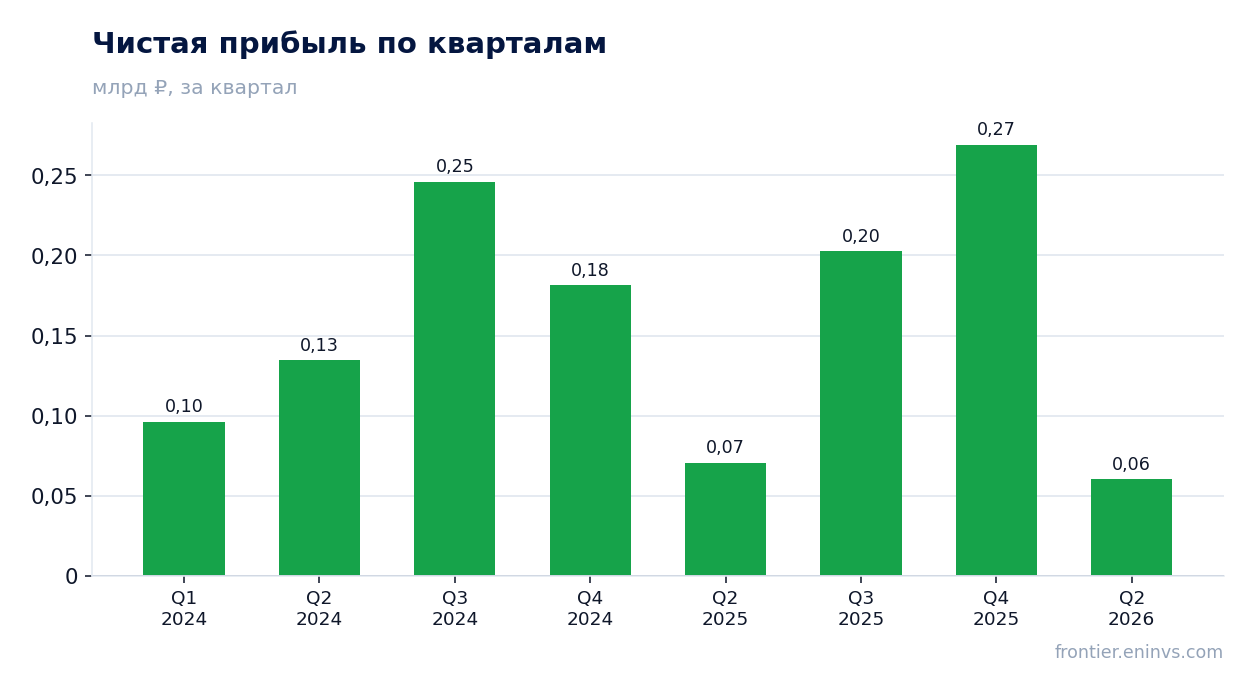
— Чистая прибыль снизилась на 14,6% при росте выручки почти вдвое
— Операционный денежный поток за квартал минус 659,0 млн руб. при капитальных затратах всего 27,1 млн руб.
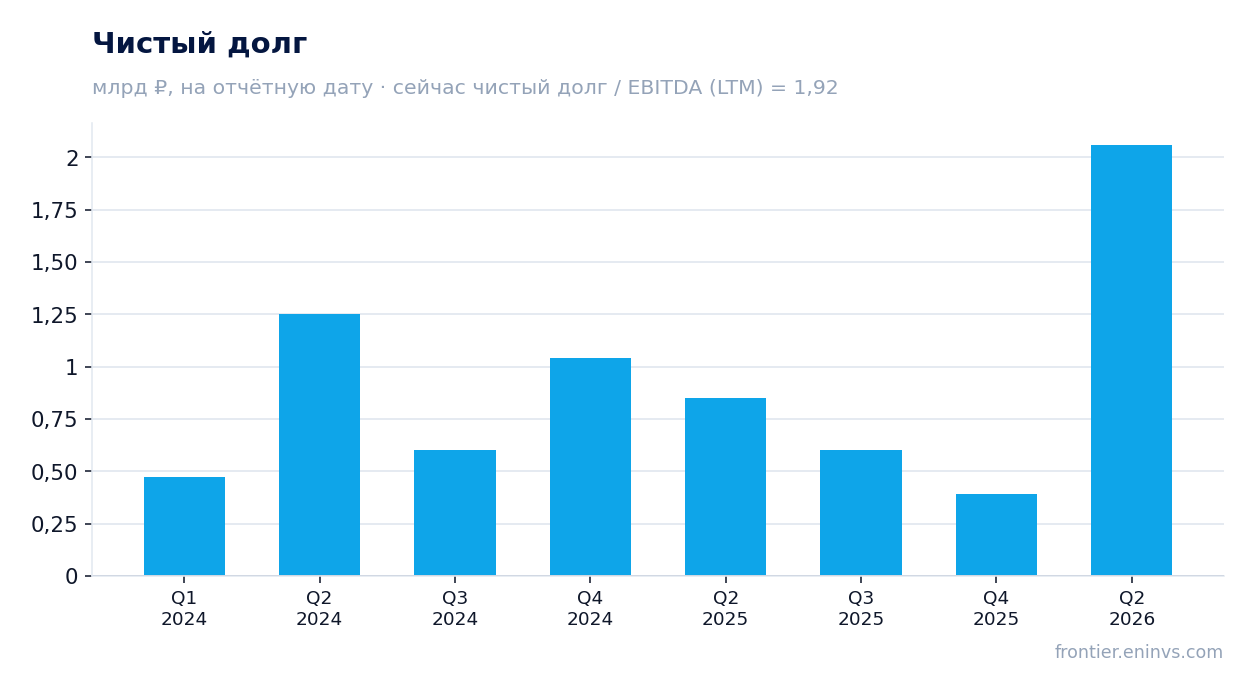
— Чистый долг вырос с 0,4 млрд руб. на конец 2025 года до 2,1 млрд руб. на 30 июня 2026 года
— Дивидендная доходность 11,1% при выплате 0,85 руб. на акцию – выше нашей справедливой оценки 7,0%
— EV/EBITDA 4,3 ниже собственной трёхлетней средней 5,8, но модель портала даёт минус 21% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,65 | 2,43 | +46,9% |
| EBITDA | 0,19 | 0,20 | +2,0% |
| Операционная прибыль | 0,16 | 0,16 | +2,1% |
| Чистая прибыль | 0,07 | 0,06 | -14,6% |
| Операционный денежный поток | 0,04 | -0,66 | -1871,8% |
| Капзатраты | 0,03 | 0,03 | -19,0% |
| Рентабельность по EBITDA | 11,7% | 8,2% | -3,5 п.п. |
| Чистая маржа | 4,3% | 2,5% | -1,8 п.п. |
Выручка выросла на 46,9%, но EBITDA прибавила лишь 2,0% – рост съела себестоимость
Во втором квартале 2026 года выручка ЕвроЭлтеха составила 2 425,7 млн руб., что на 46,9% выше уровня годичной давности. Такой рост выглядит внушительно, но он почти не дошёл до операционной прибыли: EBITDA выросла всего на 2,0% до 197,8 млн руб., а операционная прибыль составила 158,7 млн руб.
Причина в себестоимости. За первое полугодие 2026 года она выросла до 3 934,2 млн руб. против 2 668,2 млн руб. годом ранее, то есть темпы роста себестоимости опережают темпы роста выручки. Валовая прибыль за полугодие увеличилась до 916,5 млн руб. с 634,4 млн руб., но её прирост оказался меньше, чем прирост выручки.
В сегментном разрезе за полугодие выручка «Инженерных систем» составила 3 843,0 млн руб., «Технологических систем» – 1 007,7 млн руб. EBITDA сегментов выросла до 394,8 млн руб. с 386,9 млн руб., то есть всего на 2,0%. Основной вклад в рост выручки дал сегмент инженерных систем, но его EBITDA прибавила лишь 11,8%, тогда как EBITDA технологических систем снизилась на 23,4%.
Для инвестора это означает, что компания наращивает обороты, но не прибыль. Рост выручки почти вдвое не превращается в рост EBITDA, и это главный вопрос к отчёту.
Маржа EBITDA сжалась с 11,7% до 8,2%, и коммерческие расходы выросли быстрее выручки
Рентабельность по EBITDA во втором квартале 2026 года составила 8,2% против 11,7% годом ранее. Сжатие маржи на 3,5 процентного пункта – прямое следствие опережающего роста затрат. Коммерческие расходы за полугодие выросли до 237,6 млн руб. с 116,1 млн руб., то есть более чем вдвое, а административные – до 308,4 млн руб. с 221,5 млн руб.
Коммерческие расходы растут быстрее выручки: при росте выручки за полугодие на 46,9% они увеличились более чем в два раза. Это может отражать как расширение сбытовой сети, так и разовые затраты на продвижение, но в отчёте причина не раскрыта. Административные расходы выросли на 39,2%, что ниже темпа роста выручки, но всё равно заметно.
Чистая маржа во втором квартале составила 2,5% против 4,3% годом ранее. Снижение чистой маржи объясняется не только операционными расходами, но и ростом финансовых расходов: за полугодие они составили 170,7 млн руб. против 149,9 млн руб. годом ранее.
Сжатие маржи – ключевой риск для дивидендной истории. Если компания не сможет удержать рентабельность, прибыль, из которой платятся дивиденды, будет сокращаться.
Чистая прибыль снизилась на 14,6% при росте выручки почти вдвое
Чистая прибыль во втором квартале 2026 года составила 60,4 млн руб., что на 14,6% ниже уровня годичной давности. При росте выручки на 46,9% это расхождение объясняется сжатием маржи и ростом финансовых расходов. За полугодие чистая прибыль составила 120,8 млн руб. против 141,3 млн руб. годом ранее.
Финансовые расходы за полугодие выросли до 170,7 млн руб. с 149,9 млн руб. Рост процентных расходов связан с увеличением долговой нагрузки: чистый долг на 30 июня 2026 года составил 2 060,5 млн руб. против 392,4 млн руб. на конец 2025 года. Это съедает значительную часть операционной прибыли.
Прибыль на акцию за полугодие составила 0,22 руб. против 0,26 руб. годом ранее. Снижение EPS при росте выручки – тревожный сигнал для акционеров, ориентированных на дивиденды.
Разовые факторы в прибыли: в отчёте упоминается изменение резерва под ожидаемые кредитные убытки в размере 23,0 млн руб., что уменьшило прибыль. Без этого резерва прибыль была бы выше, но эффект невелик относительно общего снижения.
Операционный денежный поток за квартал минус 659,0 млн руб. при капитальных затратах всего 27,1 млн руб.
Операционный денежный поток во втором квартале 2026 года был отрицательным и составил минус 659,0 млн руб. Это резкий контраст с положительным потоком в предыдущие периоды. За первое полугодие 2026 года чистый денежный поток от операционной деятельности составил минус 1 317,9 млн руб. против плюс 74,4 млн руб. годом ранее.
Причина – в изменении оборотного капитала. Авансы полученные снизились на 1 179,5 млн руб., тогда как годом ранее они выросли на 574,3 млн руб. Это означает, что компания либо рассчиталась по ранее полученным авансам, либо не получила новых. Дебиторская задолженность выросла на 493,1 млн руб., что также отвлекло деньги.
Капитальные затраты за квартал были небольшими – 27,1 млн руб., а за полугодие – 54,3 млн руб. Это ниже уровня прошлого года, когда за полугодие было потрачено 67,1 млн руб. Свободный денежный поток, таким образом, отрицательный из-за операционного оттока, а не из-за инвестиций.
Отрицательный денежный поток при росте выручки – серьёзный сигнал. Компания финансирует оборотный капитал за счёт долга, что видно по росту чистого долга.
Чистый долг вырос с 0,4 млрд руб. на конец 2025 года до 2,1 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 2 060,5 млн руб. против 392,4 млн руб. на 31 декабря 2025 года, то есть вырос на 1,7 млрд руб. За 12 месяцев чистый долг увеличился с 850,4 млн руб. на 30 июня 2025 года до 2 060,5 млн руб. на 30 июня 2026 года, прирост 1,2 млрд руб.
Рост долга связан с отрицательным операционным денежным потоком и выплатой дивидендов. За полугодие компания привлекла кредиты и займы на 3 639,0 млн руб. и погасила на 2 464,6 млн руб., а также выпустила долговые цифровые финансовые активы на 200,0 млн руб. Дивиденды выплаченные составили 134,5 млн руб.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,92. Это умеренный уровень, но он вырос из-за увеличения долга и снижения EBITDA. Процентные расходы за полугодие составили 170,7 млн руб., что эквизивалентно примерно 8,3% от выручки за полугодие.
Долговая нагрузка пока не критична, но тенденция к росту долга при отрицательном денежном потоке требует внимания. Если операционный поток не восстановится, компании придётся либо сокращать дивиденды, либо наращивать долг дальше.
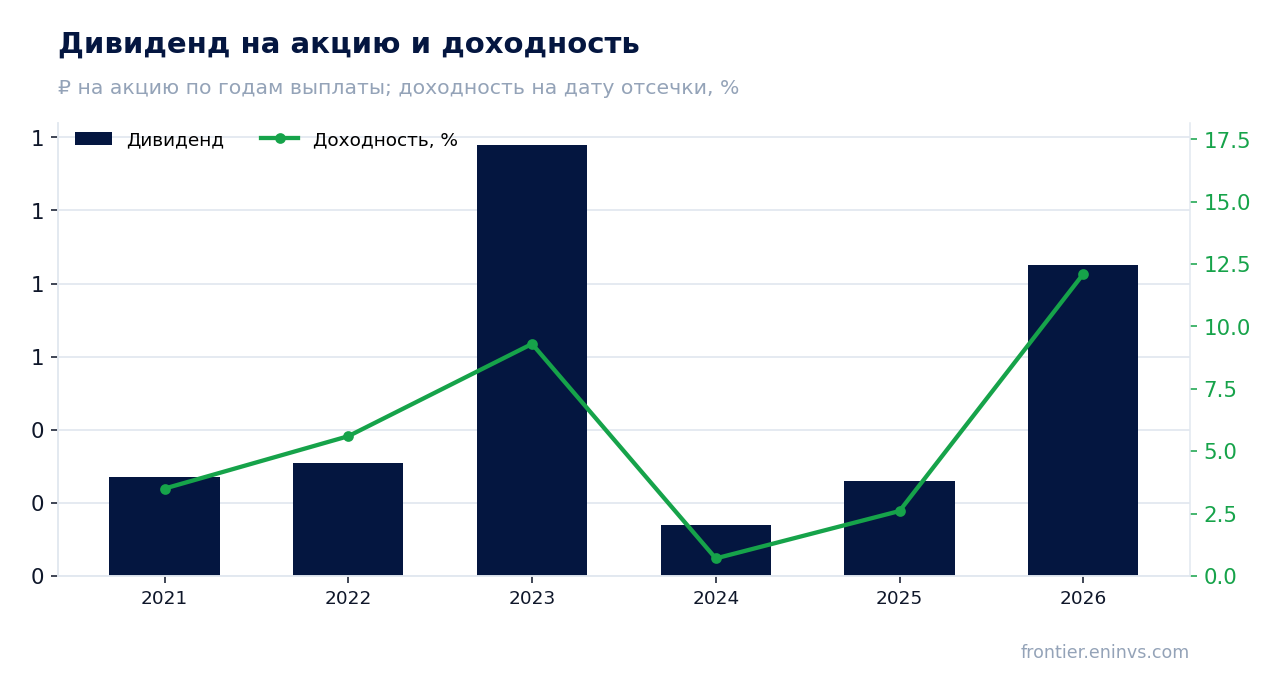
Дивидендная доходность 11,1% при выплате 0,85 руб. на акцию – выше нашей справедливой оценки 7,0%
За последние 12 месяцев ЕвроЭлтех выплатил 0,85 руб. на акцию, что при текущей цене даёт дивидендную доходность 11,1%. Это значительно выше нашей справедливой оценки доходности для этой бумаги в 7,0% и выше ключевой ставки ЦБ 14,0% с учётом рисковой премии. Выплата за 2026 год уже произведена в размере 0,85 руб. на акцию, что соответствует 12,1% доходности на дату отсечки.
История дивидендов неровная: в 2021 году выплачено 0,27 руб. на акцию, в 2022 – 0,31 руб., в 2023 – 1,18 руб., в 2024 – 0,14 руб., в 2025 – 0,26 руб., в 2026 – 0,85 руб. Доходность на дату отсечки колебалась от 0,7% в 2024 году до 12,1% в 2026 году. Текущая выплата – самая высокая за последние годы.
Наша оценка дивиденда на текущий год – 0,85 руб. на акцию, что уже выплачено. Модельный коэффициент выплаты составляет 0,36 от прибыли. При чистой прибыли за последние 12 месяцев 791,0 млн руб. и количестве акций 551,8 млн штук прибыль на акцию составляет около 1,43 руб., что при коэффициенте 0,36 даёт дивиденд около 0,52 руб. на акцию. Однако фактическая выплата 0,85 руб. превышает эту оценку, что может быть связано с разовыми факторами или более высоким коэффициентом выплаты.
Риск снижения дивиденда связан с падением прибыли. Если чистая прибыль продолжит снижаться, компания может уменьшить выплату. Кроме того, рост долга и отрицательный денежный поток могут вынудить компанию сократить дивиденды, чтобы сохранить ликвидность.
EV/EBITDA 4,3 ниже собственной трёхлетней средней 5,8, но модель портала даёт минус 21% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,3, что на 26% ниже собственной трёхлетней средней 5,8. Это означает, что бумага торгуется дешевле, чем обычно, относительно своей истории. P/E за последние 12 месяцев составляет 5,3, что также невысоко.
Однако наша фундаментальная модель оценки, которая учитывает рост EBITDA с целевым мультипликатором, показывает потенциал минус 21% к справедливой стоимости. Это расхождение объясняется тем, что рынок, возможно, уже закладывает риск снижения прибыли и денежного потока.
Сравнение с историей: текущий мультипликатор ниже средней, что может указывать на недооценку. Но если прибыль и денежный поток продолжат слабеть, мультипликатор может остаться низким или даже вырасти из-за падения EBITDA.
Для инвестора важно, что дешёвая оценка не всегда означает выгодную покупку. В данном случае низкий мультипликатор компенсируется рисками, связанными с падением прибыли и ростом долга.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,23 млрд ₽ |
| P/E (LTM) | 5,3 |
| EV/EBITDA (LTM) | 4,3 |
| P/B | 1,31 |
| Чистый долг / EBITDA | 1,92 |
| Операционный денежный поток (LTM) | -0,33 млрд |
| ROE | 8,0% |
| Дивидендная доходность (12 мес) | 11,1% |
| EV/EBITDA, среднее за 3 года | 5,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,27 | 3,5% |
| 2022 | 0,31 | 5,6% |
| 2023 | 1,18 | 9,3% |
| 2024 | 0,14 | 0,7% |
| 2025 | 0,26 | 2,6% |
| 2026 | 0,85 | 12,1% |
Итог
Сильной стороной отчёта остаётся рост выручки на 46,9% и дивидендная доходность 11,1%, которая заметно превышает нашу справедливую оценку 7,0%. Однако этот рост не конвертируется в прибыль и деньги: EBITDA прибавила лишь 2,0%, чистая прибыль снизилась на 14,6%, а операционный денежный поток был отрицательным. Чистый долг вырос с 0,4 млрд руб. до 2,1 млрд руб. за полгода, и хотя его отношение к EBITDA составляет 1,92, тенденция настораживает. Оценка по EV/EBITDA 4,3 ниже исторической средней 5,8, но модель портала указывает на минус 21% к справедливой стоимости. Вердикт – нейтральный: дивиденд привлекателен, но риски исполнения высоки.
Перейти к финансовой карточке компании EELT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций