ФСК ЕЭС: прибыль выросла в полтора раза, но выручка замедлилась до 16,3%
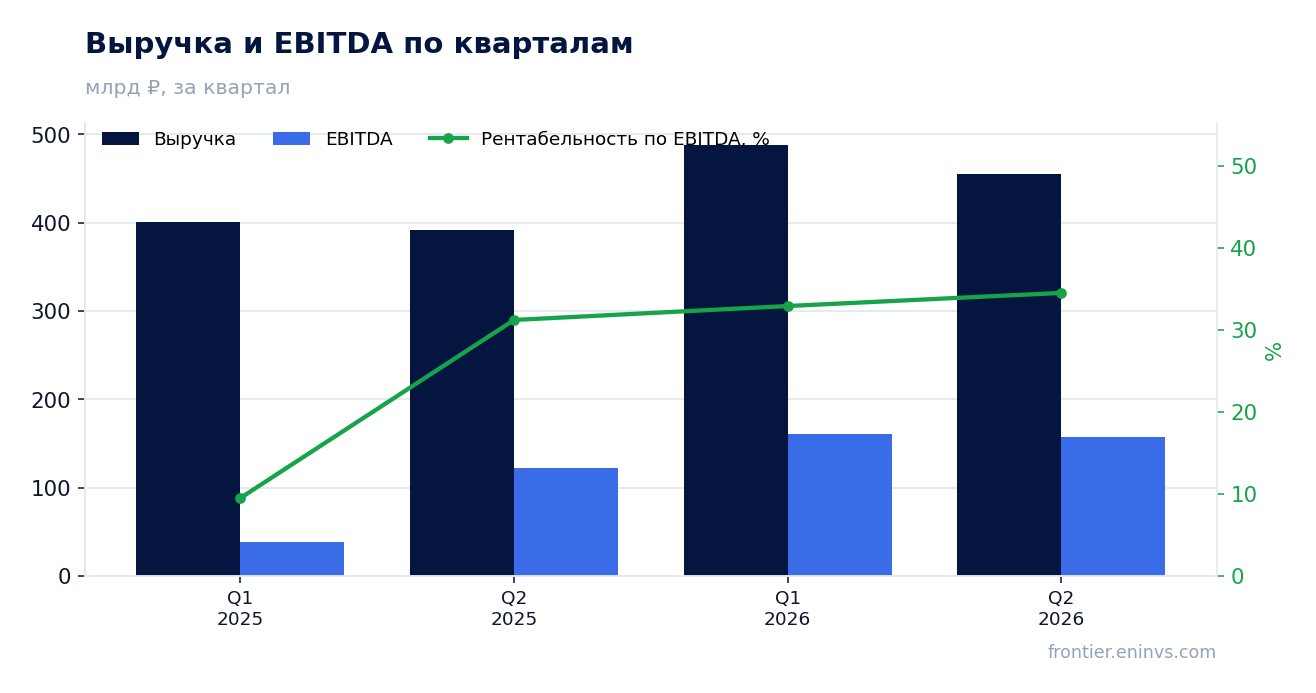
25 августа ФСК ЕЭС раскрыла результаты за второй квартал 2026 года. Выручка выросла на 16,3% год к году, до 455,3 млрд руб., EBITDA – на 28,5%, до 157,0 млрд руб., чистая прибыль – на 50,2%, до 77,7 млрд руб. Рентабельность по EBITDA поднялась до 34,5% против 31,2% годом ранее, а чистый долг на 30 июня составил 805,4 млрд руб. При мультипликаторе EV/EBITDA 1,75 против среднего за три года 2,34 и оценке портала, дающей потенциал роста 87%, акция выглядит привлекательно, несмотря на замедление роста выручки.
Главные тезисы
— Выручка выросла на 16,3%, но это медленнее, чем 22,0% кварталом ранее
— EBITDA прибавила 28,5% благодаря опережающему росту рентабельности до 34,5%
— Чистая прибыль выросла на 50,2%, но операционный денежный поток остался на уровне прошлого квартала
— Капитальные вложения в 139,6 млрд руб. почти не оставили свободного денежного потока
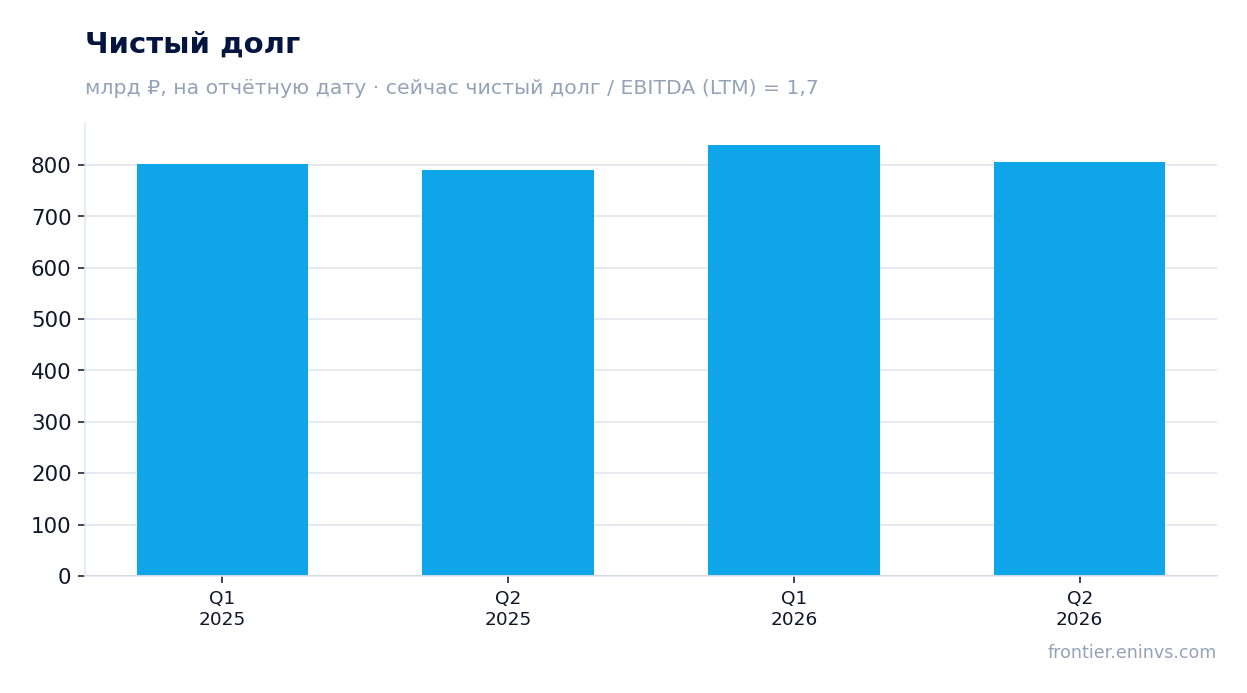
— Чистый долг снизился до 805,4 млрд руб. с 839,3 млрд руб. на конец марта
— Дивиденды за последние 12 месяцев не выплачивались, и справедливая доходность для бумаги – 12,0%
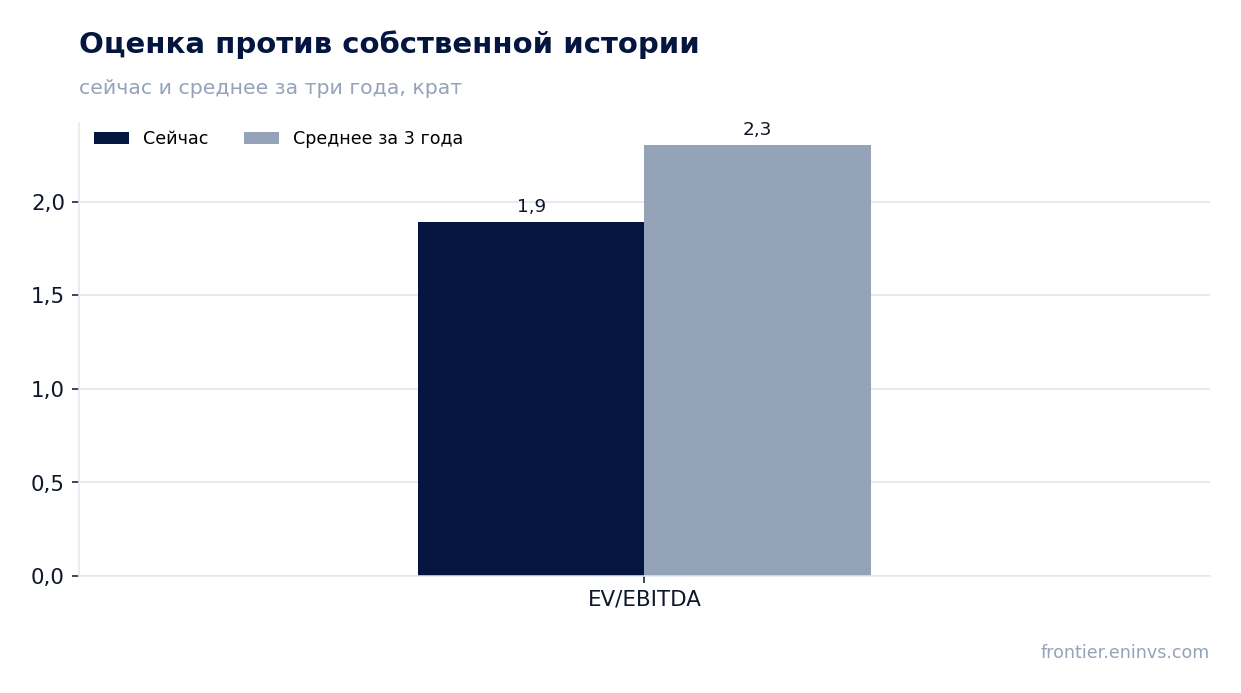
— Оценка по EV/EBITDA в 1,75 ниже среднего за три года 2,34, а модель портала даёт потенциал 87%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 391 | 455 | +16,3% |
| EBITDA | 122 | 157 | +28,5% |
| Операционная прибыль | 76,9 | 107 | +39,5% |
| Чистая прибыль | 51,7 | 77,7 | +50,2% |
| Операционный денежный поток | 123 | 151 | +22,5% |
| Капзатраты | 117 | 140 | +18,8% |
| Рентабельность по EBITDA | 31,2% | 34,5% | +3,3 п.п. |
| Чистая маржа | 13,2% | 17,1% | +3,9 п.п. |
Выручка выросла на 16,3%, но это медленнее, чем 22,0% кварталом ранее
Во втором квартале 2026 года выручка ФСК ЕЭС составила 455,3 млрд руб., что на 16,3% больше, чем годом ранее. Это замедление по сравнению с первым кварталом, когда рост достигал 22,0%. Замедление может отражать как эффект высокой базы, так и изменение структуры выручки, но детали в отчёте не раскрываются.
Основной вклад в рост, вероятно, внесли услуги по передаче электроэнергии и технологическое присоединение, однако без разбивки по сегментам в отчёте точную причину назвать нельзя. Важно, что даже при замедлении компания демонстрирует двузначный рост, что выше инфляции и ключевой ставки 14,0%.
Замедление роста выручки – первый сигнал, который стоит отслеживать в следующем отчёте. Если в третьем квартале темпы роста продолжат снижаться, это может ограничить дальнейшее расширение маржи.
EBITDA прибавила 28,5% благодаря опережающему росту рентабельности до 34,5%
EBITDA во втором квартале 2026 года выросла на 28,5% год к году, до 157,0 млрд руб. Это быстрее роста выручки, что привело к увеличению рентабельности по EBITDA до 34,5% с 31,2% годом ранее. Такой рост маржи означает, что компания лучше контролировала затраты или получила выгоду от структуры выручки.
Операционная прибыль составила 107,2 млрд руб., что также подтверждает улучшение операционной эффективности. Рост EBITDA опережает рост выручки на 12,2 процентного пункта, что является сильным результатом.
Устойчивость этой маржи – ключевой вопрос. Если рост выручки замедлится, а затраты останутся фиксированными, маржа может снизиться. В следующем отчёте стоит следить за динамикой операционных расходов.
Чистая прибыль выросла на 50,2%, но операционный денежный поток остался на уровне прошлого квартала
Чистая прибыль во втором квартале 2026 года составила 77,7 млрд руб., увеличившись на 50,2% год к году. Рентабельность по чистой прибыли поднялась до 17,1% с 13,2%. Такой рост прибыли частично объясняется увеличением EBITDA и снижением эффективной налоговой ставки, но детали не раскрыты.
Операционный денежный поток за квартал составил 150,7 млрд руб., что соответствует уровню первого квартала 2026 года. При этом чистая прибыль значительно ниже денежного потока, что может указывать на неденежные статьи, такие как амортизация, или на изменение оборотного капитала.
Важно, что операционный денежный поток остаётся положительным и покрывает капитальные вложения, хотя и не полностью. В следующем отчёте стоит оценить, сохранится ли такой уровень денежного потока при замедлении роста выручки.
Капитальные вложения в 139,6 млрд руб. почти не оставили свободного денежного потока
Капитальные вложения во втором квартале 2026 года составили 139,6 млрд руб., что лишь немногим меньше операционного денежного потока в 150,7 млрд руб. В результате свободный денежный поток оказался минимальным – около 11,1 млрд руб., если вычесть капитальные затраты из операционного потока.
Столь высокие капитальные вложения объясняются инвестиционной программой компании, направленной на модернизацию и расширение сетей. Это ограничивает возможность выплаты дивидендов, так как почти весь операционный поток уходит на поддержание и развитие инфраструктуры.
В следующем отчёте важно увидеть, сохранится ли такой уровень капитальных вложений. Если компания сможет снизить капитальные затраты без ущерба для роста, это высвободит средства для дивидендов или снижения долга.
Чистый долг снизился до 805,4 млрд руб. с 839,3 млрд руб. на конец марта
Чистый долг на 30 июня 2026 года составил 805,4 млрд руб., снизившись с 839,3 млрд руб. на 31 марта 2026 года. Снижение на 33,9 млрд руб. за квартал произошло на фоне положительного операционного денежного потока, который частично покрыл капитальные вложения.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,43. Это умеренный уровень, который не вызывает опасений, но сравнить с предыдущим значением невозможно, так как в фактах нет более раннего коэффициента. Годом ранее, на 30 июня 2025 года, чистый долг составлял 790,6 млрд руб., то есть за 12 месяцев он вырос на 14,8 млрд руб.
Обслуживание долга при ключевой ставке 14,0% остаётся дорогим, но компания генерирует достаточный операционный поток для покрытия процентов. В следующем отчёте стоит следить за динамикой долга и возможным рефинансированием.
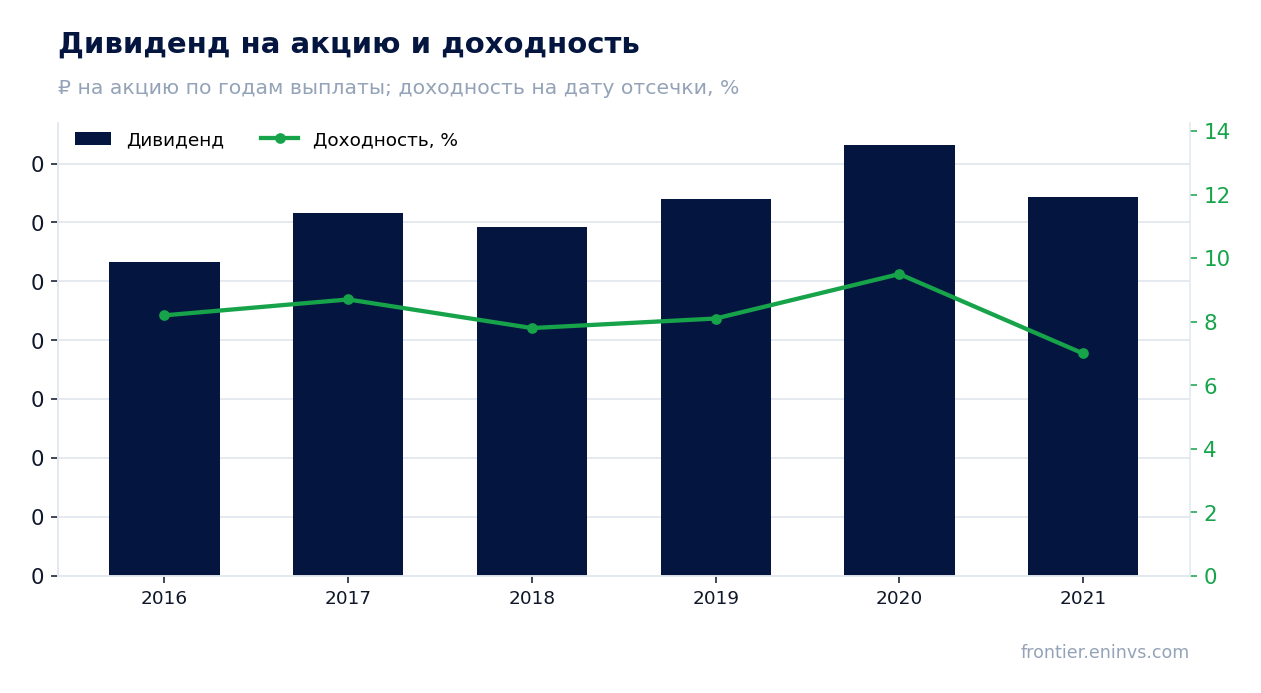
Дивиденды за последние 12 месяцев не выплачивались, и справедливая доходность для бумаги – 12,0%
За последние 12 месяцев дивиденды не выплачивались. В этом календарном году выплат также не было, и дальнейшие выплаты не запланированы. Это связано с высокой инвестиционной программой, которая поглощает почти весь операционный денежный поток.
Наша оценка справедливой дивидендной доходности для этой бумаги – 12,0%. При текущей цене это означало бы выплату, соответствующую коэффициенту выплаты 0,37 от прибыли. Однако фактических дивидендов нет, и доходность равна нулю.
Исторически компания платила дивиденды: с 2016 по 2021 год доходность колебалась от 7,0% до 9,5% в зависимости от года. Текущая ключевая ставка 14,0% делает потенциальную доходность в 12,0% привлекательной, но только если выплаты возобновятся. Пока же дивидендный фактор не поддерживает оценку.
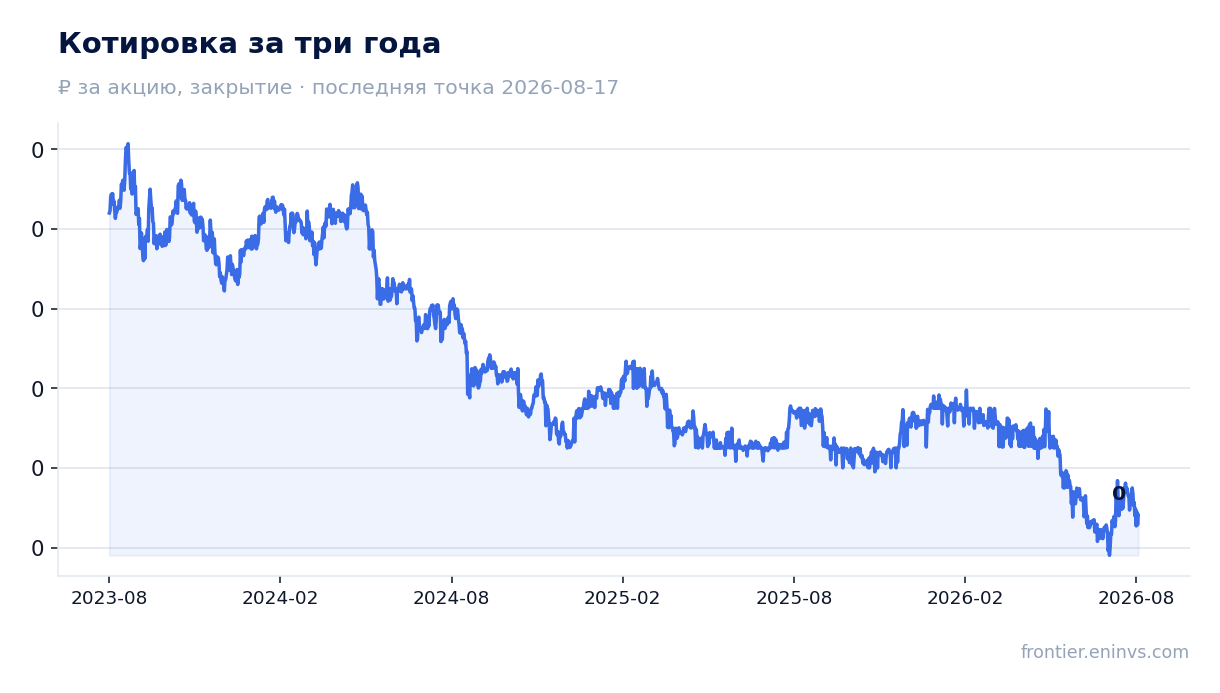
Оценка по EV/EBITDA в 1,75 ниже среднего за три года 2,34, а модель портала даёт потенциал 87%
Текущий мультипликатор EV/EBITDA составляет 1,75, что ниже среднего за последние три года значения 2,34. Это указывает на то, что акция торгуется дешевле своей исторической оценки. При этом P/E LTM равен 0,49, что также выглядит низким.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста до справедливой стоимости в 87%. Это собственная оценка портала, а не рыночный консенсус. Она предполагает, что компания сможет удержать текущий уровень EBITDA и что мультипликатор вернётся к историческим значениям.
Однако низкая оценка может отражать риски, связанные с замедлением роста выручки, высокими капитальными вложениями и отсутствием дивидендов. Если эти факторы сохранятся, дисконт к историческому мультипликатору может остаться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 112 млрд ₽ |
| P/E (LTM) | 0,5 |
| EV/EBITDA (LTM) | 1,8 |
| P/B | 0,06 |
| Чистый долг / EBITDA | 1,43 |
| Операционный денежный поток (LTM) | 609 млрд |
| ROE | 15,3% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2016 | 0,01 | 8,2% |
| 2017 | 0,02 | 8,7% |
| 2018 | 0,01 | 7,8% |
| 2019 | 0,02 | 8,1% |
| 2020 | 0,02 | 9,5% |
| 2021 | 0,02 | 7,0% |
Итог
Итог: ФСК ЕЭС показала сильный рост прибыли и маржи, но выручка замедлилась, а денежный поток почти полностью ушёл на капитальные вложения. Чистый долг снизился за квартал, но за год вырос, а дивиденды не выплачиваются. Оценка по EV/EBITDA ниже исторической, и модель портала даёт потенциал 87%, что делает акцию привлекательной, но для подтверждения нужен устойчивый рост выручки и возобновление дивидендов.
Перейти к финансовой карточке компании FEES →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций