Fix Price: прибыль упала на 30%, но платит почти весь заработок — 28% доходности против ставки 14%
27 августа Fix Price раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 4,8% год к году, до 155,3 млрд руб., EBITDA прибавила 3,6%, а чистая прибыль упала на 30,0% — до 2,7 млрд руб., при рентабельности 1,8% против 2,6% годом ранее. При этом бумага торгуется с P/E 3,9 и EV/EBITDA 1,14 против собственной трёхлетней средней 2,42, а дивидендная доходность за 12 месяцев — 28,1% при ключевой ставке 14,0%. Для имени, которое держат ради выплаты, это скорее привлекательная история: оценка ниже своей истории, а дивиденд перекрывает ставку вдвое.
Главные тезисы
— Выручка прибавила 4,8%, и почти весь рост дала розница, а не опт
— EBITDA выросла на 3,6%, но маржа осталась на уровне 10,9% — расходы съели прибавку
— Чистая прибыль упала на 30% из-за процентных расходов и курсового убытка, а не из-за торговли
— Операционный поток 18,5 млрд руб. покрыл капвложения 4,5 млрд руб. и дивиденды 10,3 млрд руб.
— Долг вырос с 3,1 млрд руб. на конец 2025 года до 6,1 млрд руб., но это всего 0,17 EBITDA за 12 месяцев
— Дивиденд за 12 месяцев — 0,11 руб. на акцию, доходность 28,1% при ключевой ставке 14,0%
— Оценка в 1,14 EV/EBITDA против своей трёхлетней средней 2,42 — дисконт к собственной истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 148 | 155 | +4,8% |
| EBITDA | 16,4 | 17,0 | +3,6% |
| Операционная прибыль | 7,33 | 6,66 | -9,1% |
| Чистая прибыль | 3,90 | 2,73 | -30,0% |
| Операционный денежный поток | 17,4 | 18,5 | +6,4% |
| Капзатраты | 4,41 | 4,51 | +2,3% |
| Рентабельность по EBITDA | 11,0% | 10,9% | -0,1 п.п. |
| Чистая маржа | 2,6% | 1,8% | -0,8 п.п. |
Выручка прибавила 4,8%, и почти весь рост дала розница, а не опт
Выручка за первое полугодие 2026 года составила 155,3 млрд руб. против 148,2 млрд руб. годом ранее, рост 4,8%. Розничная выручка выросла до 138,2 млрд руб. со 129,5 млрд руб., то есть на 8,7 млрд руб., тогда как оптовая сократилась до 17,1 млрд руб. с 18,7 млрд руб. — минус 1,5 млрд руб. Иными словами, розница дала больше прироста, чем весь бизнес показал в сумме, а опт тянул результат вниз.
Оптовое направление работает с предприятиями под общим контролем в Беларуси и Казахстане и с франчайзи, и его спад — это не потеря розничных покупателей. Розничная динамика важнее: она отражает трафик и средний чек в магазинах фиксированных цен, и её рост на 6,7% год к году говорит о том, что торговая сеть продолжает наращивать продажи.
Для держателя акции это означает, что верхняя строка отчёта остаётся рабочей: даже при слабом потребительском фоне сеть прибавляет. Вопрос не в выручке, а в том, что происходит ниже неё.
EBITDA выросла на 3,6%, но маржа осталась на уровне 10,9% — расходы съели прибавку
EBITDA за первое полугодие 2026 года составила 17,0 млрд руб., что на 3,6% больше, чем годом ранее. Рентабельность по EBITDA — 10,9% против 11,0% годом ранее, то есть маржа практически не изменилась. Рост выручки на 4,8% и рост EBITDA на 3,6% — это расхождение в 1,2 процентного пункта, и оно показывает, что расходы растут чуть быстрее продаж.
Коммерческие, общехозяйственные и административные расходы выросли до 44,7 млрд руб. с 39,3 млрд руб., прибавив 5,4 млрд руб., или 13,8%. Главный вклад дали расходы на оплату труда: 28,4 млрд руб. против 24,6 млрд руб. годом ранее, рост 15,4%. Это заметно быстрее выручки, и именно здесь маржа теряет опору.
Операционная прибыль за полугодие составила 6,7 млрд руб. против 7,3 млрд руб. годом ранее — падение на 9,1%. EBITDA ещё растёт, а операционная прибыль уже падает, потому что амортизация активов в форме права пользования выросла до 6,9 млрд руб. с 6,1 млрд руб. Сеть расширяется, и аренда съедает всё большую часть операционного результата.
Для держателя это ключевой момент: бизнес растёт в выручке, но не в прибыли. Маржа стоит на месте, и без замедления роста расходов на персонал и аренду улучшения ждать не стоит.
Чистая прибыль упала на 30% из-за процентных расходов и курсового убытка, а не из-за торговли
Чистая прибыль за первое полугодие 2026 года составила 2,7 млрд руб. против 3,9 млрд руб. годом ранее, падение на 30,0%. Рентабельность по чистой прибыли — 1,8% против 2,6% годом ранее. Прибыль до налогообложения упала до 3,8 млрд руб. с 5,4 млрд руб., и разрыв между операционной прибылью и прибылью до налогообложения объясняется финансовыми статьями.
Процентные расходы составили 2,7 млрд руб. против 2,8 млрд руб. годом ранее — почти без изменений. Зато убыток от курсовых разниц составил 0,4 млрд руб. против прибыли 0,9 млрд руб. годом ранее, то есть разворот на 1,2 млрд руб. Именно этот разворот вместе с ростом амортизации и объясняет основную часть падения чистой прибыли.
Операционная прибыль упала на 0,7 млрд руб., курсовой результат ухудшился на 1,2 млрд руб., налог на прибыль снизился до 1,0 млрд руб. с 1,5 млрд руб. — итоговое падение чистой прибыли на 1,2 млрд руб. складывается из этих движений. Торговая деятельность здесь ни при чём: слабость прибыли сидит в финансовых статьях и амортизации.
Для держателя это важно, потому что курсовые разницы — статья волатильная и может развернуться в любую сторону. Но амортизация аренды — это структурный фактор, и она будет расти вместе с сетью.
Операционный поток 18,5 млрд руб. покрыл капвложения 4,5 млрд руб. и дивиденды 10,3 млрд руб.
Денежные средства, полученные от операционной деятельности, за первое полугодие 2026 года составили 18,5 млрд руб. против 12,7 млрд руб. годом ранее. Это заметно больше, чем чистая прибыль, потому что в потоке сидит амортизация — 10,3 млрд руб. — и изменение оборотного капитала. Компания собрала деньги с покупателей и сократила запасы на 1,2 млрд руб.
Капитальные затраты на приобретение основных средств и нематериальных активов составили 4,5 млрд руб. против 4,4 млрд руб. годом ранее. Основные вложения — неотделимые улучшения арендованных помещений и торговое оборудование, то есть деньги идут на расширение и обновление сети. Свободный денежный поток после капвложений — около 14,0 млрд руб.
Дивиденды, выплаченные за полугодие, составили 10,3 млрд руб. — это промежуточные дивиденды за первый квартал 2026 года, объявленные на сумму 11,0 млрд руб. с учётом налога у источника. Выплата полностью покрыта операционным потоком, и после неё остаётся ещё около 3,7 млрд руб. свободных средств.
Арендные платежи составили 6,7 млрд руб. против 6,0 млрд руб. годом ранее, и они уже учтены в операционном потоке через процентные и основные платежи. Совокупный отток по аренде, включая проценты, — 9,5 млрд руб. против 8,2 млрд руб. годом ранее. Это растущая статья, и она конкурирует с дивидендом за тот же денежный поток.
Долг вырос с 3,1 млрд руб. на конец 2025 года до 6,1 млрд руб., но это всего 0,17 EBITDA за 12 месяцев
Чистый долг на 30 июня 2026 года составил 6,1 млрд руб. На конец 2025 года он был 3,1 млрд руб., то есть вырос на 3,1 млрд руб. за шесть месяцев. Годом ранее, на 30 июня 2025 года, чистый долг составлял 5,0 млрд руб., и за 12 месяцев он вырос на 1,2 млрд руб. Рост долга связан с выплатой крупных дивидендов: за полугодие компания заплатила 10,3 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев — 0,17. Это очень низкий уровень: долг покрывается менее чем двумя месяцами EBITDA. Для сравнения, компания легко обслуживает проценты: процентные расходы за полугодие 2,7 млрд руб. при EBITDA 17,0 млрд руб. за тот же период.
Кредиты и займы на балансе — 1,3 млрд руб. долгосрочных и 7,7 млрд руб. краткосрочных, итого 9,0 млрд руб. Денежные средства при этом сократились до 2,9 млрд руб. с 9,5 млрд руб. на конец 2025 года — компания потратила накопления на дивиденды. Это нормально для бизнеса, который генерирует 18,5 млрд руб. операционного потока за полугодие.
Для держателя это означает, что долг не является риском. Даже при росте ставок компания обслуживает его без напряжения, а низкая база долга оставляет пространство для дальнейших выплат.
Дивиденд за 12 месяцев — 0,11 руб. на акцию, доходность 28,1% при ключевой ставке 14,0%
За последние 12 месяцев Fix Price выплатила 0,11 руб. на акцию, что даёт доходность 28,1% к текущей цене. Это существенно выше ключевой ставки 14,0% и выше доходности, которую мы считаем справедливой для этой бумаги — 27,1%. Выплата за первое полугодие 2026 года составила 10,3 млрд руб., или 0,11 руб. на акцию, и была полностью покрыта операционным потоком.
Наша собственная оценка дивиденда за текущий финансовый год, который будет выплачен в следующем году, — 0,10 руб. на акцию, что даёт 25,4% на текущую цену. Мы считаем её как 98% прибыли за последние 12 месяцев, разделённые на число акций, — это доля прибыли, которую компания фактически направила на выплаты в прошлом году. Это наша оценка, а не решение совета директоров: совет определяет размер выплаты.
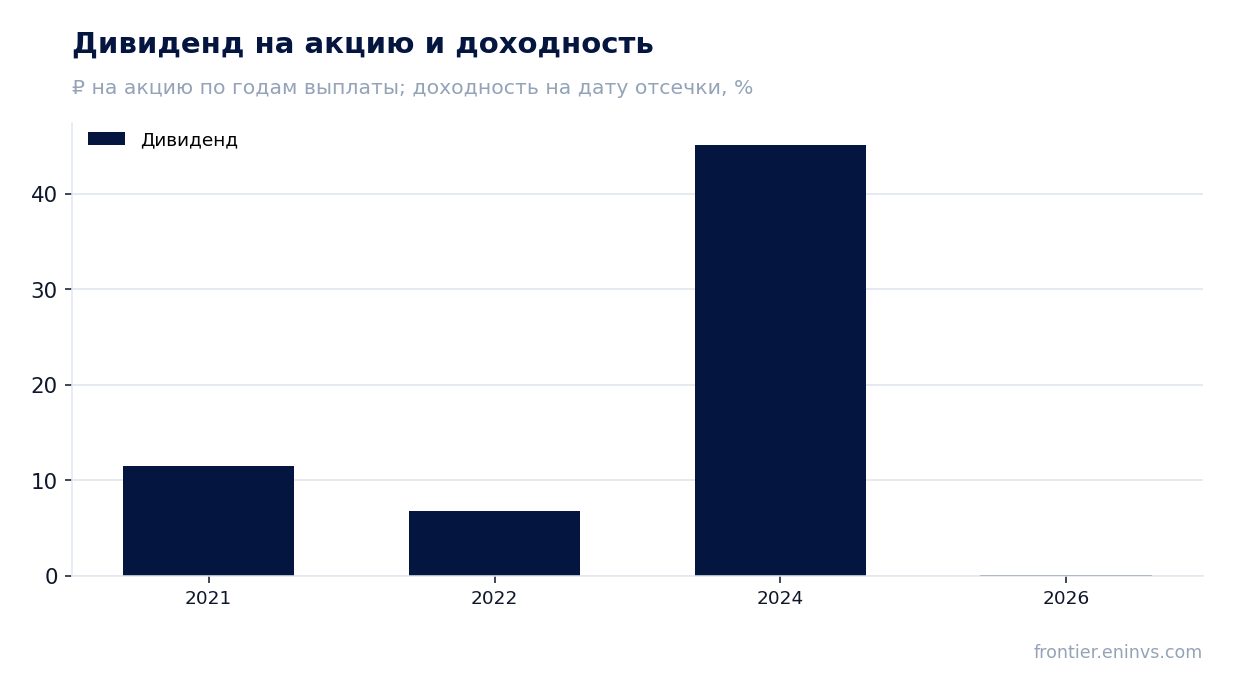
История дивидендов Fix Price неровная: 11,5 руб. на акцию за 2021 год, 6,8 руб. за 2022 год, 45,15 руб. за 2024 год и 0,11 руб. за 2026 год. Разброс огромный, и он отражает как изменение числа акций после обмена ГДР, так и изменение прибыли. Текущая выплата — это 96% прибыли, то есть компания раздаёт почти всё, что зарабатывает.
Что может сделать выплату меньше: дальнейшее падение чистой прибыли, рост арендных платежей и капитальных затрат, а также необходимость поддерживать ликвидность при погашении краткосрочных кредитов. При коэффициенте выплаты 0,96 пространства для манёвра почти нет — любое снижение прибыли напрямую ударит по дивиденду.
Оценка в 1,14 EV/EBITDA против своей трёхлетней средней 2,42 — дисконт к собственной истории
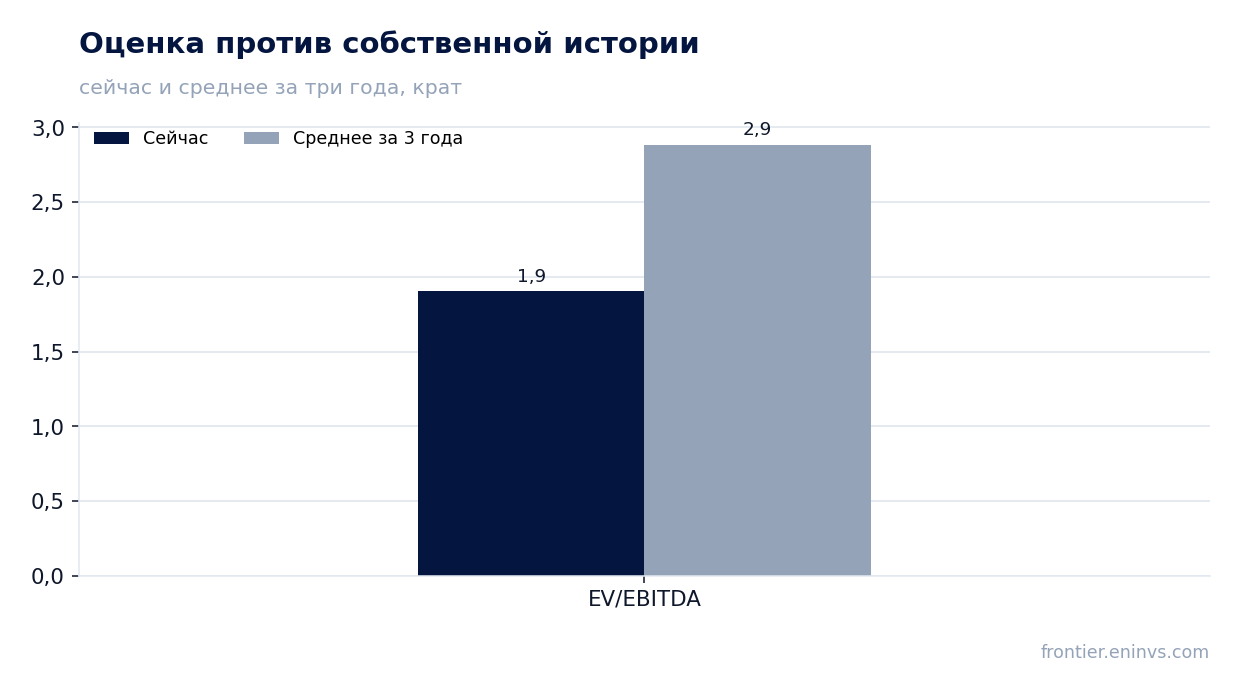
Fix Price торгуется с EV/EBITDA за последние 12 месяцев 1,14 против собственной трёхлетней средней 2,42. Это менее половины исторического уровня. P/E за последние 12 месяцев — 3,9. Рыночная капитализация — 38,7 млрд руб. при чистом долге 6,1 млрд руб. и EBITDA за 12 месяцев 36,7 млрд руб.
Наша фундаментальная модель оценки, которая сопоставляет рост EBITDA с целевым мультипликатором, даёт потенциал роста к справедливой стоимости +11%. Это наша собственная оценка по модели портала, а не консенсус рынка и не целевая цена.
Дисконт к собственной истории объясняется падением чистой прибыли и неопределённостью вокруг дивиденда. Но EV/EBITDA в 1,14 означает, что рынок оценивает весь бизнес дешевле, чем он генерирует EBITDA за год. При стабильном операционном потоке и низком долге это создаёт асимметрию: даже скромное восстановление прибыли может привести к переоценке.
ROE за последние 12 месяцев — 9,6%. Это невысоко для бизнеса с такой низкой базой капитала, но объясняется высокой долей аренды в структуре затрат. Для держателя акции главное — не ROE, а способность компании удерживать выплату.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 38,7 млрд ₽ |
| P/E (LTM) | 3,9 |
| EV/EBITDA (LTM) | 1,1 |
| P/B | 0,64 |
| Чистый долг / EBITDA | 0,17 |
| Операционный денежный поток (LTM) | 42,9 млрд |
| ROE | 9,6% |
| Дивидендная доходность (12 мес) | 28,1% |
| EV/EBITDA, среднее за 3 года | 2,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 11,50 | — |
| 2022 | 6,80 | — |
| 2024 | 45,15 | — |
| 2026 | 0,11 | 17,1% |
| Оценка за текущий год | 0,10 | 25,4% к текущей цене |
Итог
Fix Price показала рост выручки на 4,8% и EBITDA на 3,6%, но чистая прибыль упала на 30% из-за процентных расходов, курсового убытка и растущей амортизации аренды. Операционный поток в 18,5 млрд руб. с запасом покрыл капвложения и дивиденды, а чистый долг в 6,1 млрд руб. — это всего 0,17 EBITDA за 12 месяцев. Дивидендная доходность в 28,1% более чем вдвое превышает ключевую ставку, а оценка в 1,14 EV/EBITDA — вдвое ниже собственной трёхлетней средней. Наша оценка дивиденда за текущий год — 0,10 руб. на акцию, что даёт 25,4% на текущую цену. Главный вопрос для держателя — удержит ли компания выплату при коэффициенте 0,96 и растущих расходах на персонал и аренду.
Перейти к финансовой карточке компании FIXR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций