Валюта: держим лонг евро и доллара – ждём 95–100 руб. за доллар и 105–110 руб. за евро к концу 2027 года, перенос позиции стоит около 8,5% в год
Содержание
Ключевая идея. Рубль крепче расчётного уровня. По нефти и разнице инфляций доллар сейчас должен стоить около 90 руб., евро около 97 руб. В 2027 году приток валюты в страну сократится. Банк России сам ждёт падения текущего счёта с $71 млрд до $31 млрд, Минфин с января начнёт покупать валюту уже при Urals выше $50 вместо $59, а ставка пойдёт вниз.
Потенциал. На 12 месяцев ждём 95–100 руб. за доллар (+15–21% к 82,6) и 105–110 руб. за евро (+13–19% к 92,8). Фьючерсы уже закладывают около 8,5% годовых переноса, поэтому позиция окупается при 90 руб. за доллар и 101 руб. за евро. В нашем диапазоне она приносит +7–14% к капиталу за год.
Что переоценит. Объявление Минфина о покупках на декабрь 03.12, заседание ЦБ 18.12, решение ЦБ об операциях с ФНБ на первое полугодие 2027 года (конец декабря), первые покупки по базе $50 (объявление около 13.01.2027). Ещё два фактора – падение Brent с $117,6 (30.10) до $90 (10.11), которое дойдёт до курса через 1–2 месяца, и платёжный баланс за 3 квартал (середина ноября).
Валютная часть российской стратегии – лонг 281 фьючерса на евро EuZ6 (около 134% капитала) и 41 фьючерса на доллар SiZ6 (около 17%). Вместе это около 151% капитала, поэтому каждый 1% движения курса меняет капитал примерно на 1,5%. Фьючерс – биржевой контракт на покупку 1 000 евро или долларов в день экспирации (17.12.2026) по цене сделки. Деньги на покупку валюты он не замораживает, но стоит дороже текущего курса на величину переноса, его цена разобрана в разделе о стоимости позиции.
Курс 10.11: доллар 82,58 руб., евро 92,80 руб. по рыночному курсу (портал eninvs, межбанк), 82,75 и 92,39 руб. по курсу ЦБ. С 9 сентября, даты прошлого обзора, курс ушёл против позиции. Евро подешевел на 8,1% (100,50 → 92,39 руб. по курсу ЦБ), доллар на 4,3% (86,47 → 82,75). Причина – нефть. Urals выросла с $67 в августе до $92 в сентябре, Brent в октябре в среднем стоил $108. Состав позиции с 05.11 не менялся.
Почему держим: рубль на 4–8% крепче расчётного уровня, а в 2027 году приток валюты сократится, и это ждёт даже ЦБ
Наша оценка складывается из четырёх независимых проверок, каждая разобрана ниже.
- Паритет инфляции. С 2017–2021 годов цены в России выросли на 67%, в США на 31%, в еврозоне на 28%. Если считать от спокойных лет до 2022 года, евро дешевле паритета на 7%, доллар около паритета. Если от 2023–2025 годов, обе валюты дешевле паритета на 11–13%.
- Модель по нефти и инфляции. Она с 2010 года объясняет 93% уровня курса. При Brent $90 даёт 90 руб. за доллар и 97 руб. за евро сейчас, через год при нефти из прогноза ЦБ – 97 и 103.
- Потоки валюты. Текущий счёт в прогнозе ЦБ падает с $71 млрд в 2026 году до $31 млрд в 2027-м. Снижение базы бюджетного правила до $50 добавляет к спросу на валюту 0,7–0,8 трлн руб. в год, около $8–9 млрд, четверть ожидаемого текущего счёта.
- Бюджет. Бюджет 2027 года свёрстан на 87,4 руб. за доллар. При нынешнем курсе он недосчитается около 0,6 трлн руб., и каждое ослабление рубля уменьшает дефицит.
Модель по нефти и инфляции через год даёт 97 руб. за доллар, середину нашего диапазона, и 103 руб. за евро, ниже нашего ориентира. Сверх модели закладываем эффект потоков, его она не видит. В 2018 году база правила $40 при Urals около $70 дала покупки на 4,2 трлн руб., и вместе с санкциями и оттоком капитала доллар вырос на 21% за год. Ориентир 95–100 руб. за доллар к концу 2027 года мы дали в октябрьском разборе и сохраняем. Промежуточную цель около 90 руб. к концу 2026 года снимаем: октябрьская нефть по $105–108 отложила ослабление.
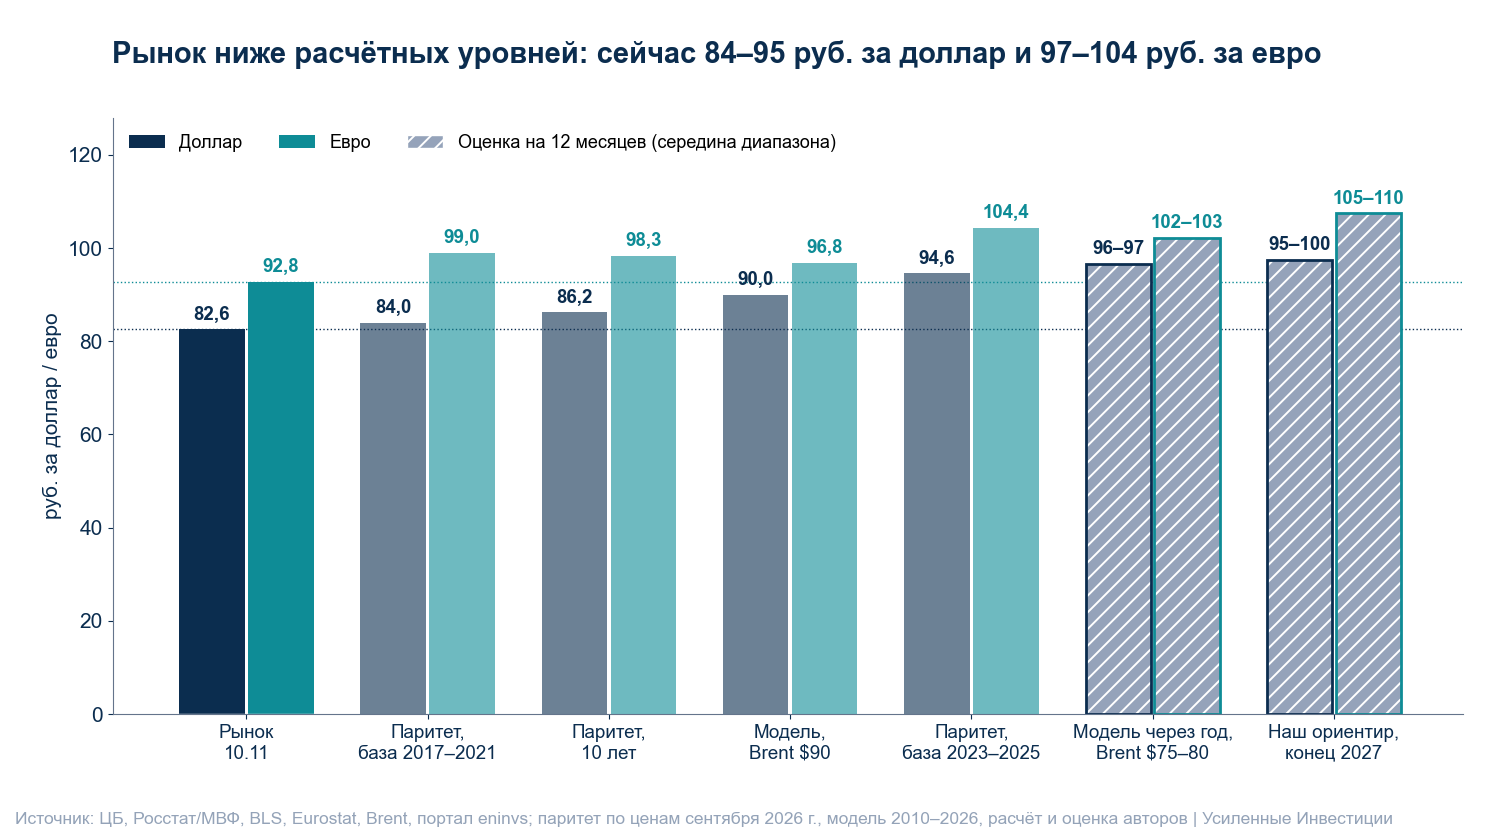
Паритет инфляции: с 2017–2021 годов рубль подешевел меньше, чем выросли цены, – евро недооценён на 7%
Паритет покупательной способности исходит из простого допущения. Если в России цены растут быстрее, чем в США и еврозоне, рубль в долгую должен дешеветь на эту разницу. Иначе российские товары дорожают для иностранцев, а импорт дешевеет для россиян, и спрос на валюту растёт.
Базой выбраны 2017–2021 годы, среднее за пять лет. Это последний период, когда рубль свободно плавал, капитал свободно уходил и приходил, а бюджетное правило работало так же, как будет работать с 2027 года: нефтяные доходы сверх базовой цены шли на покупку валюты. Пять лет усредняют дорогую нефть 2018 года и провал 2020-го. Годы после 2022-го взяты отдельной строкой. Санкции, скидка на Urals ($20–25 за баррель против нескольких долларов до 2022 года) и дорогая логистика импорта сдвинули равновесный курс в сторону более слабого рубля, поэтому база 2017–2021 – нижняя граница справедливого курса.
Накопленная инфляция от среднего уровня 2017–2021 годов по сентябрь 2026 года:
- Россия +66,6% (Росстат, в сентябре 6,35% год к году), США +31,4% (BLS, 3,7%), еврозона +28,4% (Eurostat, 3,8%, в октябре 4,0%).
- Разница с США – 26,8%, с еврозоной – 29,8%.
- Курс за то же время вырос меньше: доллар с 66,3 до 82,6 руб. (+24,6%), евро с 76,4 до 92,8 руб. (+21,5%).
Курс по паритету сейчас при разных базах:
- 2017–2021 годы – 84,0 руб. за доллар и 99,0 руб. за евро. Доллар на 1,7% выше рынка, евро на 6,7%.
- 2019 год – 82,2 и 94,6 руб.
- Последние 10 лет (октябрь 2016 – сентябрь 2026) – 86,2 и 98,3 руб.
- Декабрь 2021 года – 89,2 и 100,1 руб.
- 2023–2025 годы – 94,6 и 104,4 руб., рынок ниже на 11–13%.
Евро дешевле паритета при любой базе, доллар – около нижней границы. Поэтому основная часть позиции держится в евро. Курс евро к доллару 1,124 стоит у годового минимума 1,11, а по паритету с базой 2017–2021 годов он должен быть около 1,18.
Через год паритет сдвинется на разницу инфляций. ЦБ ждёт в России 5,2–5,7% в среднем за 2027 год, в США и еврозоне сейчас 3,7–4,0%. Закладываем, что там инфляция замедлится вслед за нефтью, если Brent останется около $90. Разница 2–3 п.п. в год поднимет паритет с базой 2017–2021 годов до 86 руб. за доллар и 101 руб. за евро, с базой 2023–2025 годов – до 97 и 107 руб.
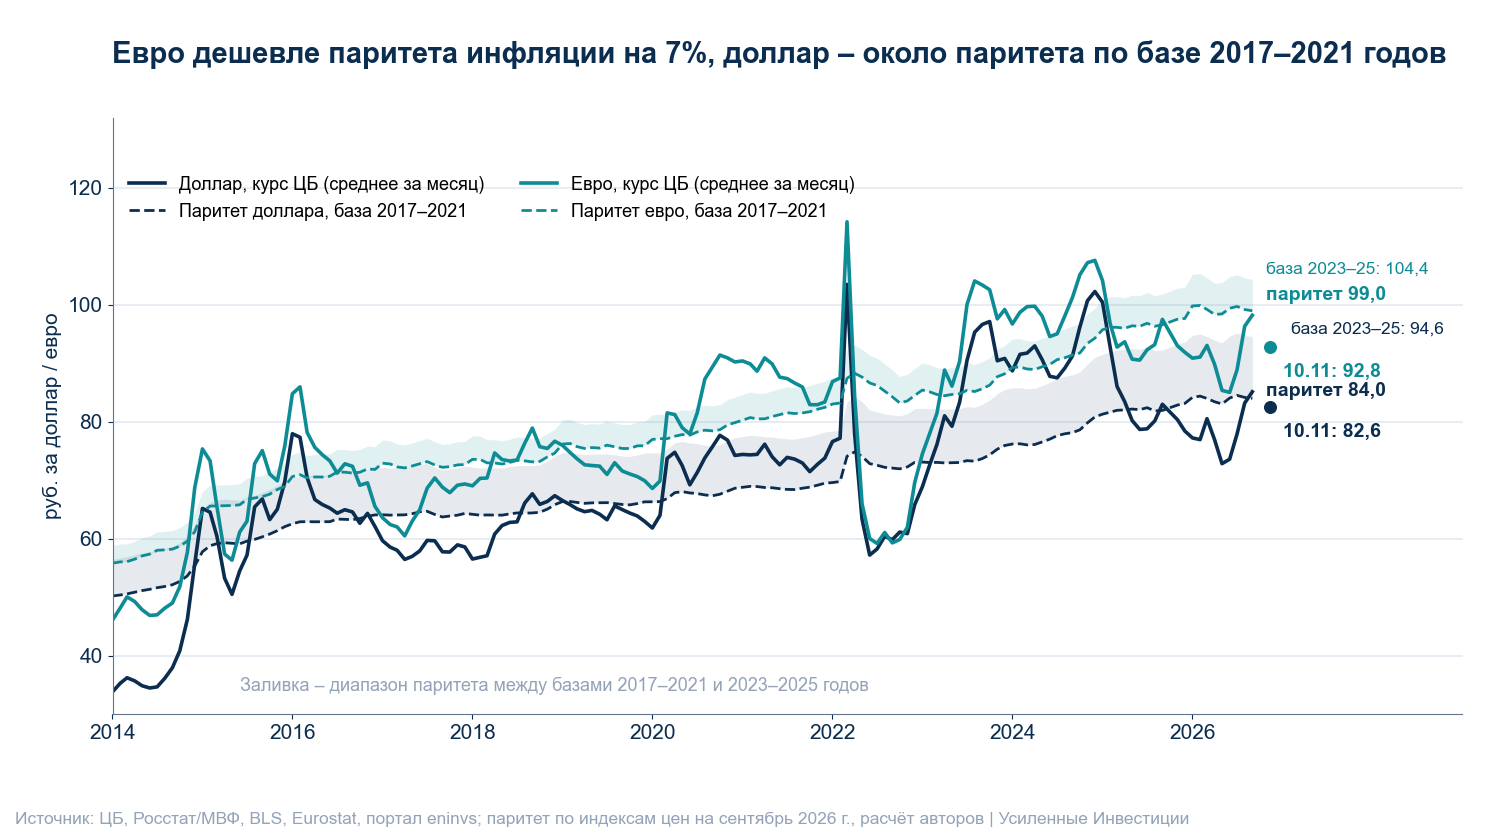
Модель по нефти и инфляции: при Brent $90 доллар должен стоить 90 руб., евро 97 руб., через год при нефти из прогноза ЦБ – 97 и 103 руб.
Паритет не учитывает нефть, а она главный источник валюты. Поэтому курс оценён второй моделью, по двум переменным. Это цена Brent и накопленная разница инфляций России и США (для евро – еврозоны). На месячных данных 2010–2026 годов модель объясняет 93% уровня курса доллара и 91% евро. Рост Brent на 10% снижает расчётный курс доллара на 2,5%.
Расчётный курс при индексах цен на сентябрь 2026 года:
- Brent $105 (средняя за сентябрь–октябрь) – 86,6 руб. за доллар и 93,8 руб. за евро. Это совпадает с октябрьской оценкой 87 руб.
- Brent $90 (10.11) – 90,0 и 96,8 руб. Рынок ниже на 8% по доллару и на 4% по евро.
- Через 12 месяцев при разнице инфляций 2 п.п. и Brent $75–80 – 96–97 руб. за доллар и 102–103 руб. за евро. Для 2027 года ЦБ закладывает Urals $55, Минэкономразвития – Brent $73.
- Через 12 месяцев при Brent $90 – 93 и 99 руб.
Отклонение от расчётного уровня закрывается само. По данным 2010–2025 годов за год уходит около 80% разрыва, это самый устойчивый из найденных нами сигналов (t-статистика −3,2). Ошибка модели велика, одно стандартное отклонение около 10%, поэтому точка 97 означает диапазон 88–107.
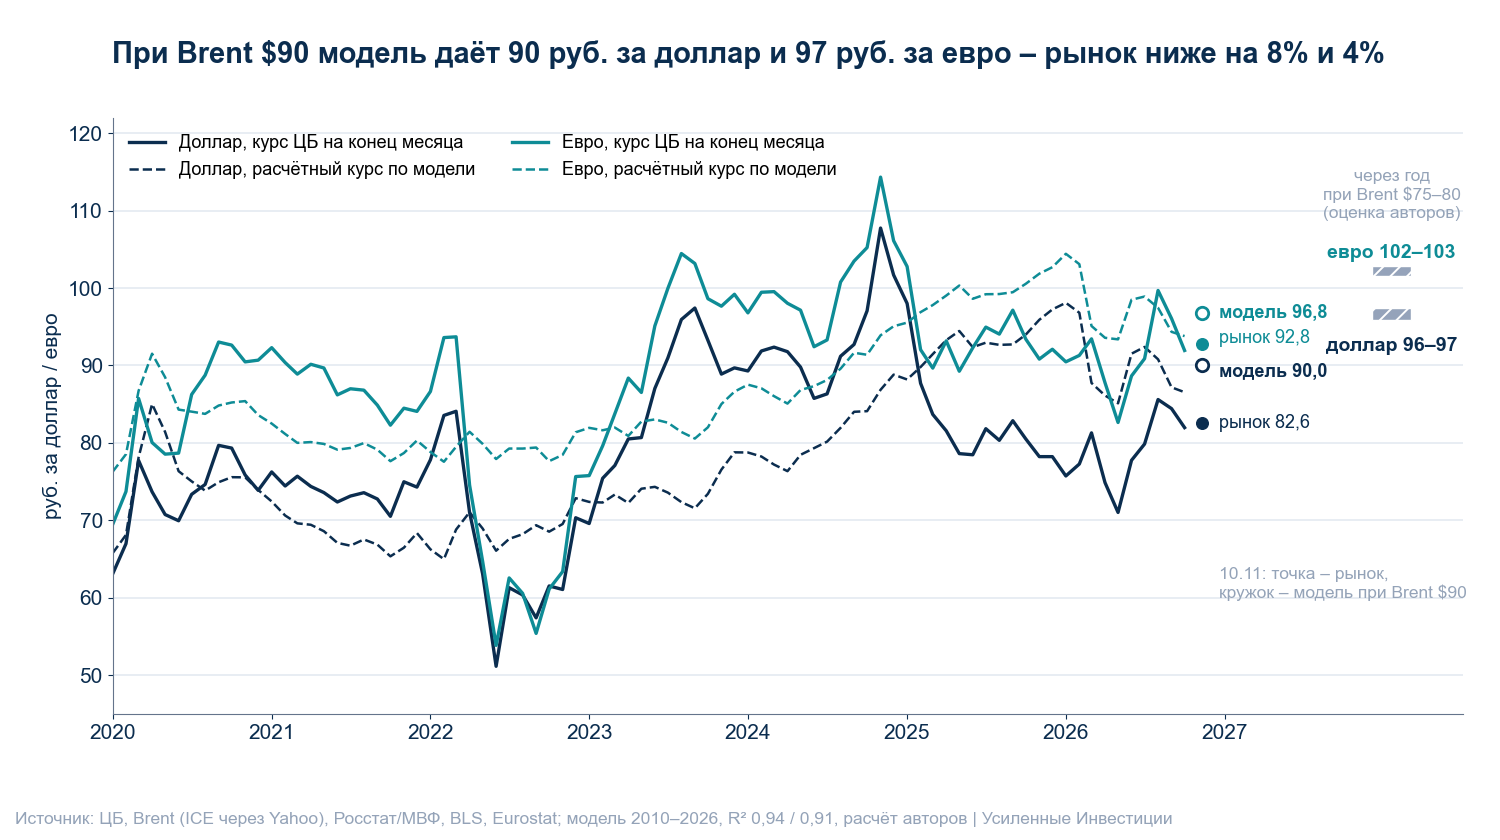
Бюджет 2027 года свёрстан на 87,4 руб. за доллар: при нынешнем курсе он недосчитается около 0,6 трлн руб.
Закон о бюджете на 2027–2029 годы Госдума приняла в первом чтении 29.10, второе чтение назначено на 19.11. Параметры 2027 года по данным Интерфакса и пояснительной записки:
- доходы 43,3 трлн руб., расходы 48,7 трлн, дефицит 5,4 трлн руб. или 2,2% ВВП;
- нефтегазовые доходы 7,0 трлн руб., из них базовые – 6,66 трлн; ненефтегазовые 36,3 трлн (+8,0% к оценке 2026 года);
- Urals $53, Brent $73, 87,4 руб. за доллар в среднем за год, инфляция 4%.
Прогноз Минэкономразвития от 24.09 закладывает в среднем 79,5 руб. за доллар в 2026 году, 87,4 – в 2027-м, 92,0 – в 2028-м, 96,0 – в 2029-м. Правительство само ждёт ослабления рубля на 4–10% в год, наш ориентир выше.
По Бюджетному кодексу тратить можно только базовые нефтегазовые доходы. Их считают по базовой цене нефти и по фактическому курсу за год. Поэтому для расходов бюджета нефть дороже базовой цены почти ничего не значит, излишек уходит в ФНБ. Курс значит много. По нашей оценке, каждый рубль курса доллара даёт бюджету около 0,13 трлн руб. в год: около 0,08 трлн базовых нефтегазовых доходов (6,66 трлн на 87,4 руб.) и около 0,05 трлн НДС и пошлин на импорт (импорт товаров $358 млрд в прогнозе ЦБ на 2027 год).
- При 82,6 руб. вместо 87,4 бюджет 2027 года недосчитается около 0,6 трлн руб., дефицит вырастет с 5,4 до 6,0 трлн, с 2,2% до 2,4–2,5% ВВП.
- Закрыть дефицит одним курсом нельзя: для нулевого дефицита понадобилось бы около 125–130 руб. за доллар. Если бы бюджет тратил все нефтяные доходы без правила, он сошёлся бы при Urals около $110 и 87,4 руб. (около 7,6 млрд руб. доходов в месяц на каждый доллар Urals). В сентябре Urals стоила $92, на 2027 год ЦБ ждёт $55.
2026 год показывает, как крепкий рубль бьёт по бюджету. Закон считал 92,2 руб. за доллар и Urals $59, за январь–сентябрь курс в среднем 78,2 руб. Нефтегазовые доходы за январь–октябрь – 6,44 трлн руб., на 14% меньше, чем год назад. Минфин оценивает их за год в 7,58 трлн против 8,92 трлн по закону и называет главной причиной более крепкий курс. Дефицит 2026 года Минфин оценивает в 7,3 трлн руб. (3,2% ВВП) против 3,8 трлн по закону. Разрыв дали расходы, 48,5 трлн против 44,1 трлн, доходы (41,2 трлн) даже выше плана. Ликвидная часть ФНБ на 01.11 – 3,58 трлн руб., на 0,22 трлн меньше, чем месяцем раньше.
Бюджетный курс – не прогноз. В октябрьском разборе прогнозный курс из законов о бюджете не предсказывал курс следующего года: знак совпал в 2 случаях из 14. Цифры бюджета показывают другое – какой курс нужен правительству и куда его подталкивают решения вроде базы $50.
С 2027 года Минфин покупает валюту уже при Urals выше $50 – это 0,7–0,8 трлн руб. дополнительного спроса в год и конец продаж валюты при нефти $50–59
Сейчас базовая цена нефти – $59 за баррель Urals. Действующая редакция Бюджетного кодекса (ст. 96.6) снижает её по доллару в год: $58 в 2027 году, $57 в 2028-м, $56 в 2029-м, $55 в 2030-м, с 2031 года индексация на 2%. Минфин 24.09 объявил базу $50 с 2027 года. Законопроект № 616-9 закрепляет $50 на 2027–2030 годы с индексацией на 2% с 2031 года. Он внесён 30.09, принят в первом чтении 29.10, поправки принимаются до 12.11. Тот же законопроект разрешает временно превысить предельные расходы на 1,5 трлн руб. в 2027 году и на 0,5 трлн в 2028-м.
Как это меняет потоки валюты. По нашей калибровке на данных Минфина, каждый доллар Urals выше базы даёт около 7–7,6 млрд руб. дополнительных доходов в месяц, их Минфин направляет на покупку валюты и золота.
- При любой Urals выше $59 покупки вырастут на 63–68 млрд руб. в месяц против базы $59, около 0,75–0,8 трлн руб. или $8–9 млрд в год, около 3 млрд руб. в день.
- При Urals $55, которую ЦБ закладывает на 2027 год, Минфин будет покупать около 0,45 трлн руб. в год. По старой базе $58 он бы продавал около 0,3 трлн. Пояснительная записка к бюджету даёт дополнительные нефтегазовые доходы 2027 года 0,35 трлн руб. при Urals $53, близко к нашей оценке 0,27 трлн при той же цене.
- Пропадает опора рубля при дешёвой нефти. Зимой 2026 года, когда Urals опускалась до $41–45, Минфин в январе и феврале продал валюты на 192 и 227 млрд руб., 10–12 млрд руб. в день. С 2027 года продажи начнутся только при Urals ниже $50.
Сдвиг в $8–9 млрд в год – около 2% экспорта товаров, но четверть текущего счёта, который ЦБ ждёт в 2027 году ($31 млрд). Механически, через объём покупок и через нефть, которая остаётся экспортёрам после изъятия в бюджет, это добавляет 1–2% к расчётному курсу. Больше эффект бывает, когда покупки совпадают со снижением ставки и оттоком капитала. Так было в 2018 году (+21% за год). В Банке России направление оценивают так же. Советник председателя ЦБ Кирилл Тремасов 29.09 назвал переход на $50 "фактором в сторону более слабого курса рубля".
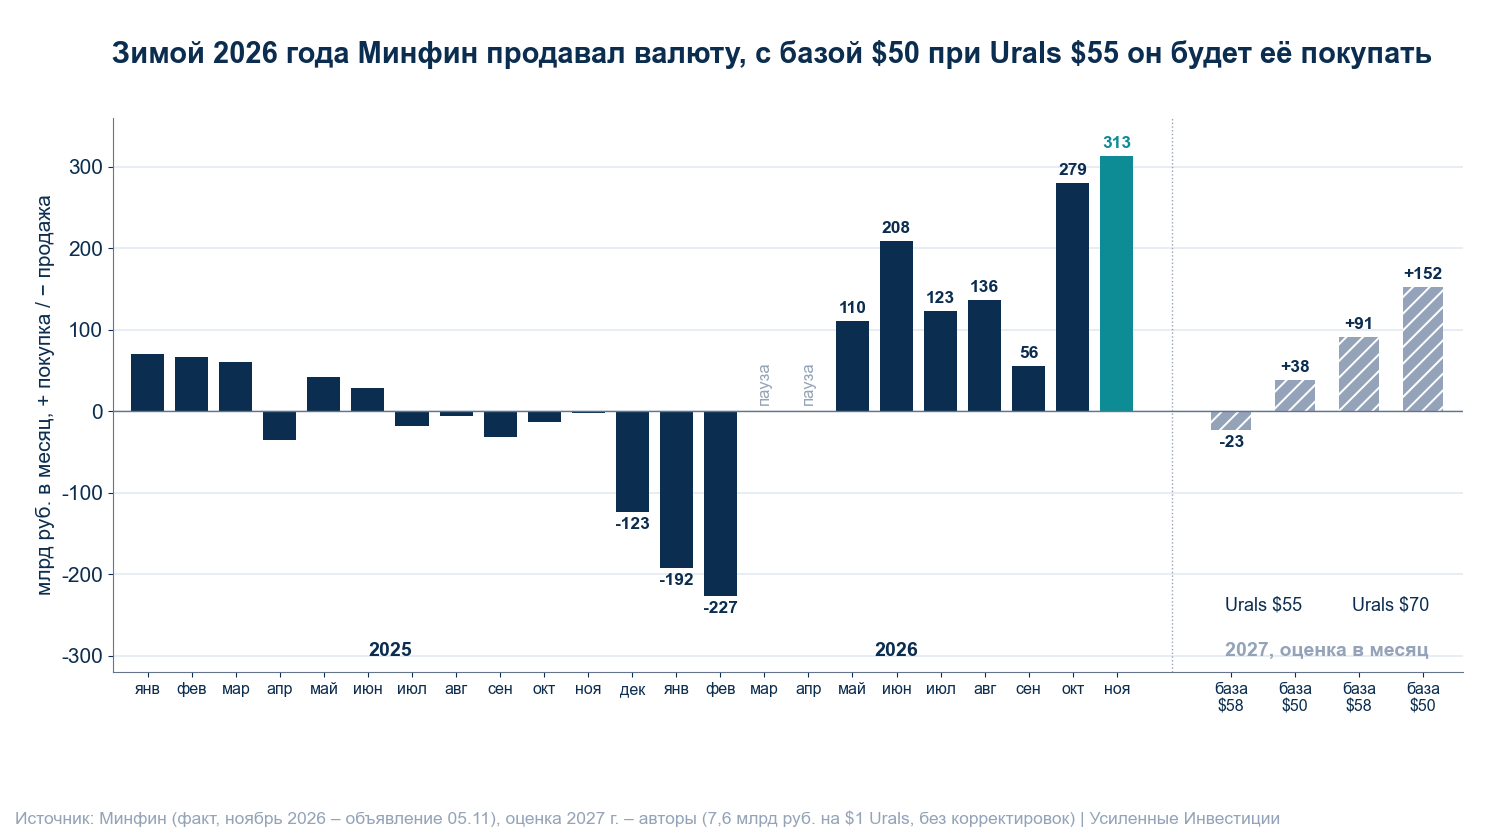
В ноябре государство покупает около 15 млрд руб. валюты в день, но это эхо октябрьской нефти – с декабря покупки снизятся, а дешёвая нефть дойдёт до курса
Минфин 05.11 объявил покупки валюты и золота на 312,6 млрд руб. с 09.11 по 04.12, 15,6 млрд руб. в день. Это максимум 2026 года: в октябре было 279,4 млрд (12,7 млрд в день), в сентябре 55,6 млрд (2,5 млрд в день). Ожидаемые дополнительные доходы ноября – 391,2 млрд руб., корректировка за октябрь – минус 78,5 млрд, в основном из-за недобора налога на дополнительный доход. ЦБ во втором полугодии продаёт валюту в счёт операций ФНБ на 0,58 млрд руб. в день, поэтому нетто государство покупает около 15 млрд руб. в день.
Нефтегазовые доходы за октябрь – 971 млрд руб., +9% год к году, из них налог на дополнительный доход 359 млрд. Курс на максимальные в этом году покупки почти не отреагировал: доллар по курсу ЦБ вырос с 81,79 (06.11) до 82,75 руб. (10.11), +1,2%. Это совпадает с нашим сентябрьским выводом. Объём покупок сам по себе предсказывает курс слабо (+0,16% курса на 1 млрд руб. в день, статистически незначимо). Покупки считаются по нефти прошлого месяца, и курс уже отыграл ту же нефть через выручку экспортёров.
Сильнее работает сама нефть, но с задержкой. После 2022 года рост или падение Brent доходит до курса через 1–2 месяца, 10% движения нефти дают около 2,8% курса за три месяца. Brent упал с $117,6 30 октября до $90,3 10 ноября, средняя за октябрь – $108,3. Если нефть останется около $90, только этот канал даёт доллару около +4–5% к январю–февралю. В тот же период начнёт работать база $50. Покупки декабря (объявление 03.12) посчитают по ноябрьской Urals, а она будет ниже октябрьской: средний Brent за ноябрь пока $97,5 против $108,3.
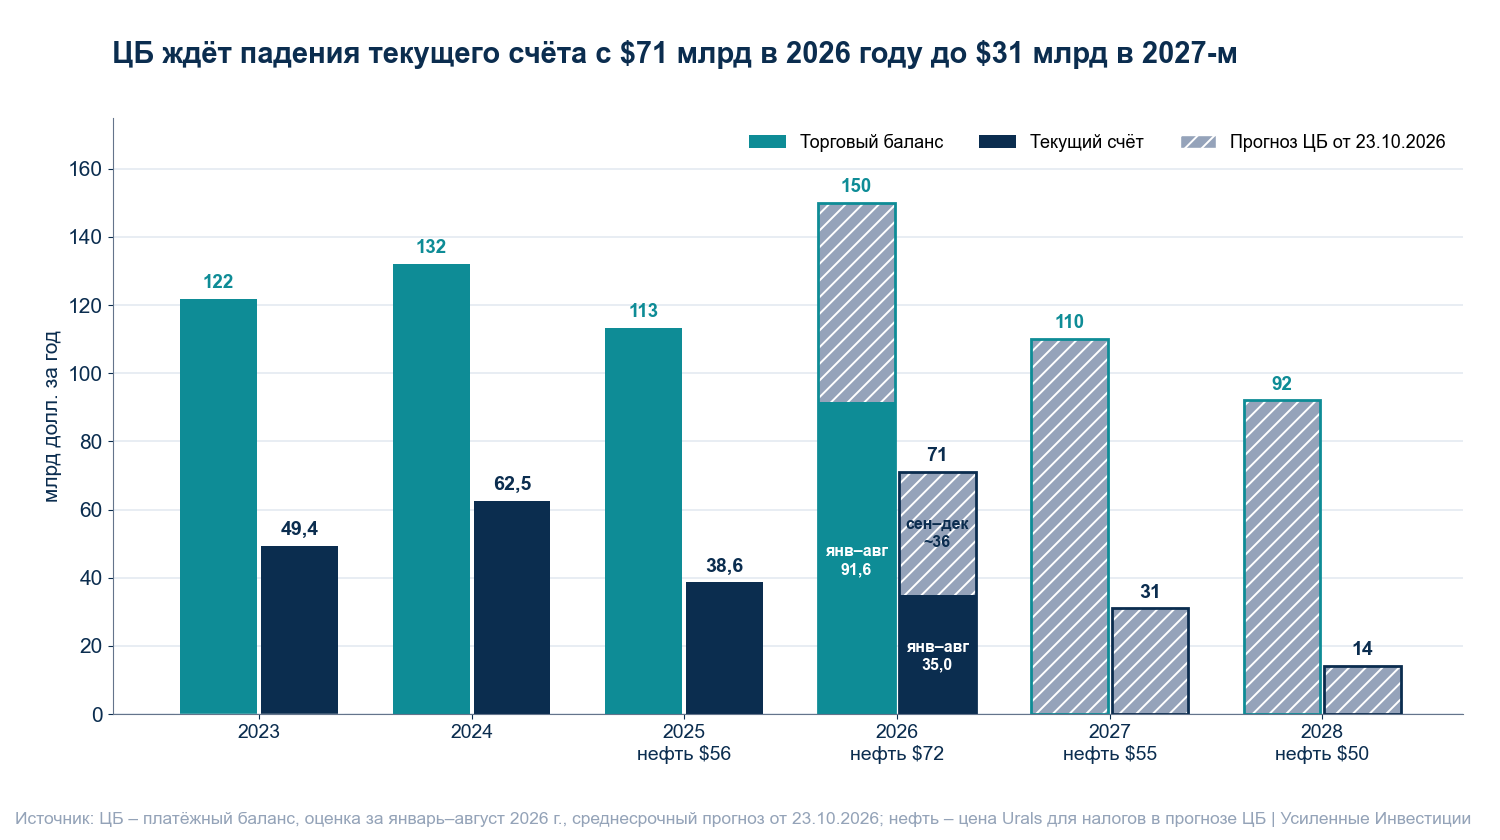
Текущий счёт в прогнозе ЦБ падает с $71 млрд в 2026 году до $31 млрд в 2027-м – главный аргумент за слабый рубль
Текущий счёт – сколько валюты страна заработала на экспорте товаров и услуг сверх того, что потратила на импорт, проценты и дивиденды за рубеж. После 2022 года рост текущего счёта за квартал предсказывает укрепление рубля в следующем квартале, падение – ослабление (корреляция −0,72 на данных 2022–2026 годов).
Что сейчас (оценка ЦБ):
- За январь–август 2026 года текущий счёт – $35,0 млрд против $21,0 млрд годом раньше (+67%). Торговый баланс – $91,6 млрд против $73,3 млрд. Экспорт товаров вырос на 17,6% до $312,4 млрд, импорт – на 14,8% до $220,8 млрд.
- В августе текущий счёт $3,3 млрд против минус $0,5 млрд в августе 2025 года.
- ЦБ ждёт $71 млрд за весь 2026 год. Значит, на сентябрь–декабрь приходится около $36 млрд – это дорогая нефть сентября–октября, и она держит рубль сейчас.
Что дальше (базовый прогноз ЦБ от 23.10):
- Текущий счёт: $71 млрд в 2026 году, $31 млрд в 2027-м, $14 млрд в 2028-м.
- Торговый баланс: $150 млрд → $110 млрд → $92 млрд. Экспорт товаров падает с $499 млрд до $468 млрд, импорт растёт с $349 млрд до $358 млрд и $368 млрд.
- Цена нефти для налогов: $72 → $55 → $50 за баррель.
Предложение валюты от текущего счёта в 2027 году сократится на $40 млрд, больше чем вдвое. Одновременно база $50 добавит $8–9 млрд спроса со стороны Минфина. Платёжный баланс за сентябрь и 3 квартал ЦБ опубликует в середине ноября. Из прогноза ЦБ следует около $9 млрд в месяц на сентябрь–декабрь. Заметно больше – рубль дольше получит поддержку дорогой осенней нефти, заметно меньше – импорт и платежи за рубеж съедают выручку быстрее.
Ставка 14% держит рубль, но ЦБ ждёт её снижения до 12,5–13,5% в среднем за 2027 год и 9–10% за 2028-й
Банк России 23.10 сохранил ключевую ставку на 14%, сигнала о направлении следующего шага не дал. Инфляцию за 2026 год ждёт на уровне 7,1–7,6%, возврат к 4% – в первом полугодии 2027 года. Средняя ставка в прогнозе – 12,5–13,5% в 2027 году, 9,0–10,0% в 2028-м и 7,5–8,5% в 2029-м. Следующее заседание – 18.12.
Высокая ставка – главная опора рубля. При RUONIA 13,7% разница с долларовыми ставками (ФРС 3,75–4,00%) около 10 п.п., с евро (ЕЦБ 2,50%) около 11 п.п. Держать рубли выгодно, экспортёры продают выручку, импорт сдерживает дорогой кредит. Снижение ставки помогает позиции дважды. Рубль теряет процентную опору, а фьючерсы дешевеют в удержании, потому что перенос следует за разницей ставок.
Прогноз ЦБ жёстче, чем мы закладывали в октябре (снижение до 11% к концу 2027 года). При средней 12,5–13,5% ставка к концу 2027 года, по нашей оценке, будет около 11–12%. Значит, процентный фактор сработает в полную силу скорее в 2028 году. В 2027 году основной вклад дадут нефть и потоки.
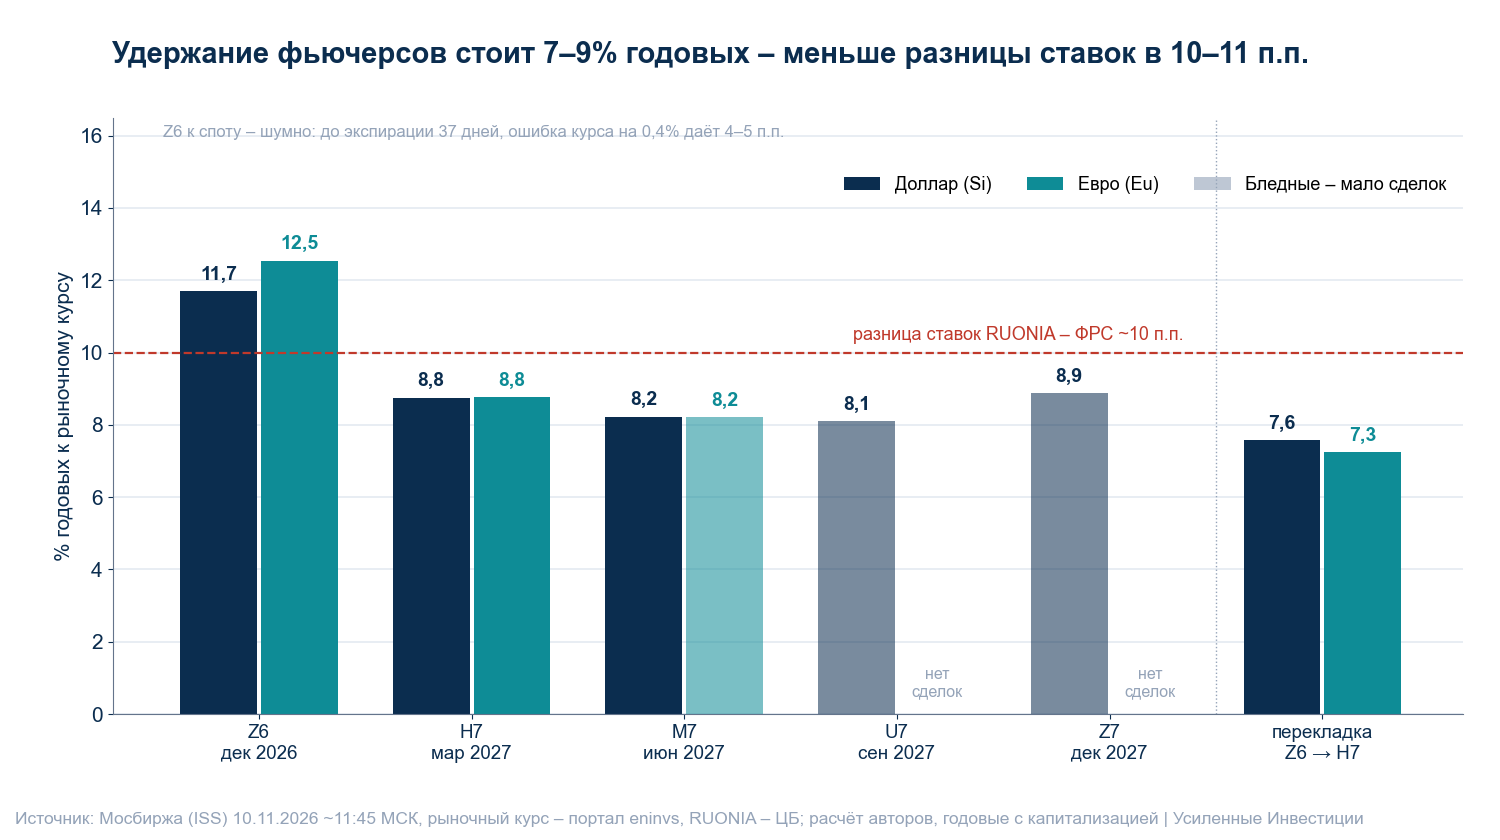
Перенос позиции стоит 7–9% годовых: она окупается при 90 руб. за доллар и 101 руб. за евро через год
Фьючерс стоит дороже текущего курса, эта премия называется контанго. Покупатель фьючерса не тратит рубли на валюту и может держать их под рублёвую ставку, а продавец держит валюту под долларовую или евровую ставку. Поэтому контанго и есть цена удержания позиции. Её платят при каждой перекладке в следующий контракт раз в квартал.
Цены 10.11 около 11:45 МСК и премия к текущему курсу (в скобках – в годовых, с капитализацией):
- SiZ6 (17.12.2026) – 83 511: +0,92% к курсу ЦБ (9,4%), +1,13% к рыночному курсу (11,7%).
- SiH7 (18.03.2027) – 85 045: +2,77% (8,1%) и +2,99% (8,8%).
- SiZ7 (16.12.2027) – 90 660: +9,55% (8,7%) и +9,79% (8,9%), торгуется редко.
- EuZ6 (17.12.2026) – 93 921: +1,65% к курсу ЦБ (17,5%), +1,21% к рыночному курсу (12,5%).
- EuH7 (18.03.2027) – 95 575: +3,44% (10,1%) и +2,99% (8,8%).
- EuM7 (17.06.2027) – около 97 300: +5,3% (9,0%) и +4,8% (8,2%), торгуется редко.
К курсу ЦБ премия ближних контрактов искажена. Курс ЦБ на 10.11 установлен по торгам 09.11 и для евро отстаёт от рынка на 0,4%. На сроке 37 дней это даёт ошибку 4–5 п.п. годовых. Точнее всего цену удержания показывает разница двух фьючерсов в одном стакане. Перекладка из декабрьского контракта в мартовский сейчас стоит 1,84% по доллару (7,6% годовых) и 1,76% по евро (7,3% годовых). На год вперёд кривая даёт около 8,5% годовых.
Что это значит для позиции:
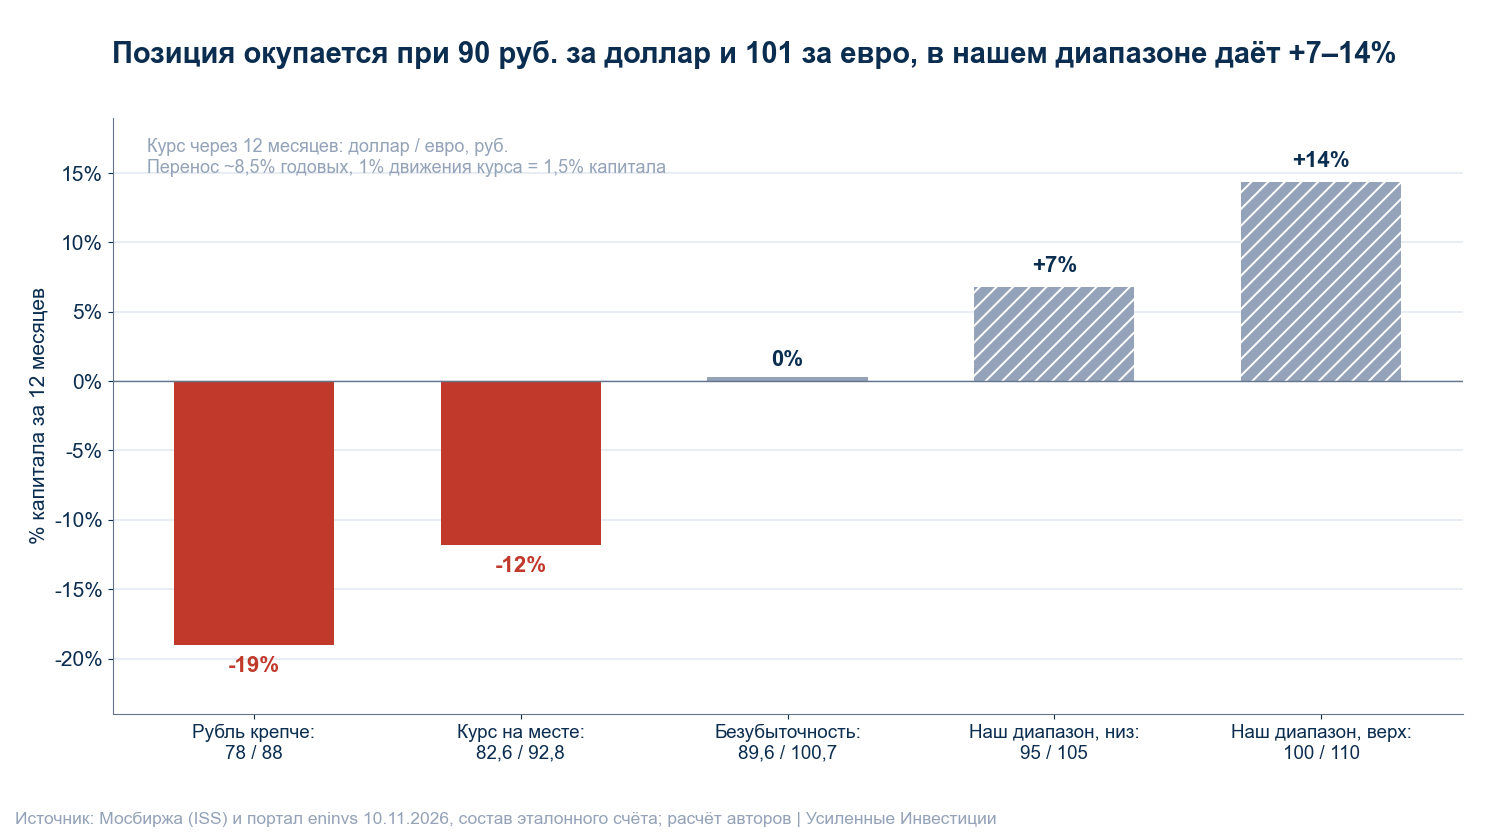
- Если курс за год не изменится, позиция потеряет около 8% номинала, это около 12% капитала, примерно 1% в месяц.
- Точка безубыточности через 12 месяцев – около 89,6 руб. за доллар и 100,7 руб. за евро.
- По историческим данным с 2009 года низкий перенос (нижняя треть) предшествовал росту доллара, высокий – потерям лонга. Перенос 7–9% при разнице ставок 10–11 п.п. попадает в среднюю треть после 2022 года (границы 3,1% и 12,3%), по всей истории с 2009 года – на границу верхней трети (7,7%). Сигнала нет ни на покупку, ни на продажу. В 2025 году при ставке 21% перенос доходил до 30–60% годовых.
Результат позиции через 12 месяцев в зависимости от курса (с учётом переноса):
- Рубль укрепится до 78 руб. за доллар и 88 руб. за евро – около −19% капитала.
- Курс останется на 82,6 и 92,8 – около −12% капитала.
- 89,6 и 100,7 – около нуля.
- 95 и 105 – около +7% капитала.
- 100 и 110 – около +14% капитала.
Декабрьская перекладка в мартовские контракты пройдёт до экспирации 17.12. Заседание ЦБ 18.12 приходится уже после неё.
Что укрепит рубль и когда пересмотрим позицию
Главные риски:
- Дорогая нефть. С сентября это уже случилось: Urals $92 в сентябре и Brent $108 в октябре дали евро −8%. Возврат Brent выше $100 надолго отменяет ослабление 2027 года.
- Ставка дольше остаётся высокой. Если ЦБ в декабре и феврале не снижает ставку и ужесточает сигнал, рубль сохраняет процентную опору, а перенос остаётся около 8% в год.
- Переговоры и смягчение санкций. Помощник президента Юрий Ушаков 21.10 говорил о готовности возобновить переговоры в десятых числах ноября. Снижение скидки на Urals и приток капитала укрепят рубль.
- Курс евро к доллару. В евро 134% капитала, и падение евро к доллару на 5% стоит около 6,7% капитала даже при неизменном долларе. Инфляция в еврозоне в октябре 4,0%, энергия +20,8%, депозитная ставка ЕЦБ – 2,50%.
- Цена ожидания. При стоящем курсе позиция теряет около 1% капитала в месяц.
Позицию пересмотрим, если:
- перенос поднимется выше 12% годовых (верхняя треть после 2022 года) – удержание станет дорогим, исторически после такого лонг валюты терял;
- ЦБ повысит ставку или даст сигнал удерживать 14% всё первое полугодие 2027 года;
- будет подписано соглашение со снятием нефтяных санкций;
- Urals в 2027 году устойчиво держится выше $90 и текущий счёт не падает;
- к концу 1 квартала 2027 года доллар ниже 85 руб., евро ниже 95 руб. при Brent $80 и ниже и работающей базе $50. Это значит, что потоки весят меньше, чем мы думаем.
Итог: держим лонг евро и доллара – рубль крепче расчётного уровня, а 2027 год сокращает приток валюты
Расчётный курс сейчас – около 90 руб. за доллар и 97 руб. за евро, рынок ниже на 8% и 4%. Через год при нефти из прогноза ЦБ модели дают 97 и 103 руб. С потоками (текущий счёт вдвое ниже, покупки Минфина от $50, снижение ставки) ждём 95–100 руб. за доллар и 105–110 руб. за евро к концу 2027 года. Позиция стоит около 8,5% годовых и окупается при 90 и 101 руб. В нашем диапазоне она даёт +7–14% капитала за год, при стоящем курсе теряет около 12%. Ближайшие проверки тезиса – платёжный баланс в середине ноября, покупки Минфина 03.12, ставка 18.12 и первые покупки по базе $50 в январе.
Источники: Минфин, операции с валютой 05.11.2026 – https://minfin.gov.ru/ru/press-center/?id_4=40734 и таблица https://minfin.gov.ru/common/upload/library/2026/11/main/Svedeniya_20261105.xlsx; база $50 – https://minfin.gov.ru/ru/press-center/?id_4=40635, https://minfin.gov.ru/ru/press-center/?id_4=40726, https://sozd.duma.gov.ru/bill/616-9; закон о бюджете – https://sozd.duma.gov.ru/bill/615-9; прогноз Минэкономразвития – https://www.economy.gov.ru/material/file/download/bbc9fa327bdab4467abd739502ee77e4/prognoz_socialno_ekonomicheskogo_razvitiya_rf_2027-2029.pdf; прогноз ЦБ от 23.10.2026 – https://www.cbr.ru/Content/Document/File/198897/forecast_261023.pdf; платёжный баланс – https://cbr.ru/statistics/macro_itm/external_sector/pb/bop-eval/; Eurostat – https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-04112026-ap; BLS – https://www.bls.gov/news.release/cpi.nr0.htm.
Раньше по теме: справедливый курс и правило переноса (22.10) – https://telegra.ph/Ruble-Fair-Value-Oil-Budget-Contango-October-2026-10-22; нефть и бюджетное правило (19.10) – https://telegra.ph/Ruble-Oil-Lag-Budget-Rule-October-2026-10-19; три опоры рубля (02.10) – https://telegra.ph/Ruble-Outlook-2027-Three-Supports-10-02.
Данные на: котировки Мосбиржи 10.11.2026 около 11:45 МСК, курс ЦБ на 10.11.2026, события по 10.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": t.me/eninv