Газпром за второй квартал 2026: прибыль прибавила 63,9%, и почти всю её принесла нефть, а не газ
28 августа Газпром раскрыл результаты за второй квартал 2026 года. Выручка выросла на 14,8% год к году, до 2 502,8 млрд руб., EBITDA – на 35,4%, до 922,0 млрд руб., чистая прибыль – на 63,9%, до 557,2 млрд руб. Рост выручки ускорился относительно первого квартала, когда она сократилась на 0,3%, а рентабельность по EBITDA поднялась до 36,8% с 31,2% годом ранее. При этом бумага торгуется с EV/EBITDA 2,77 против собственной трёхлетней средней 3,40, а по модели портала потенциал к справедливой стоимости составляет +63% – на текущей цене акция выглядит привлекательно, но дивидендов за последние 12 месяцев не было, и именно возврат к выплатам остаётся главным условием для реализации этой оценки.
Главные тезисы
— Выручка прибавила 14,8% год к году, и почти весь прирост дал нефтяной бизнес
— EBITDA выросла на 35,4%, а маржа поднялась до 36,8% с 31,2%
— Чистая прибыль выросла на 63,9%, но её поддержали финансовые доходы, а не только операционная деятельность
— Операционный денежный поток за квартал составил 438,0 млрд руб., а капитальные вложения за полугодие – 832,6 млрд руб.
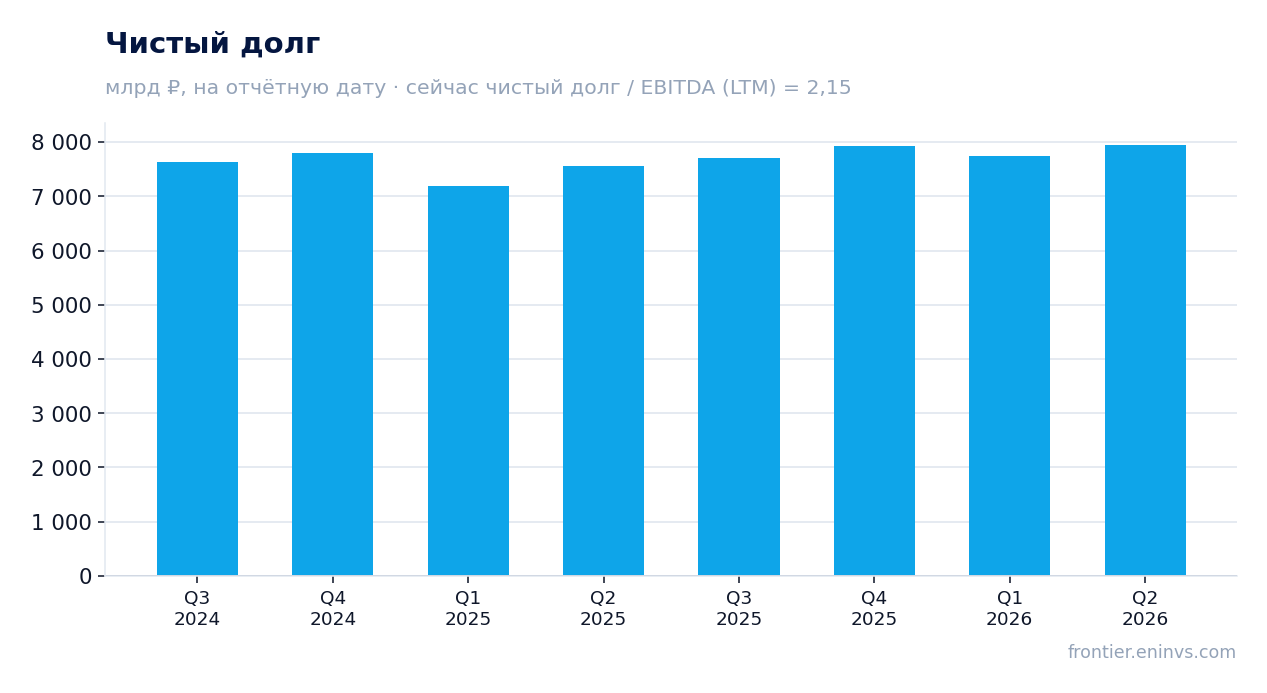
— Чистый долг вырос до 7 954,0 млрд руб., а соотношение чистый долг / EBITDA LTM составляет 2,15
— Дивидендов за последние 12 месяцев не было, и возврат к выплатам остаётся главным вопросом для держателя
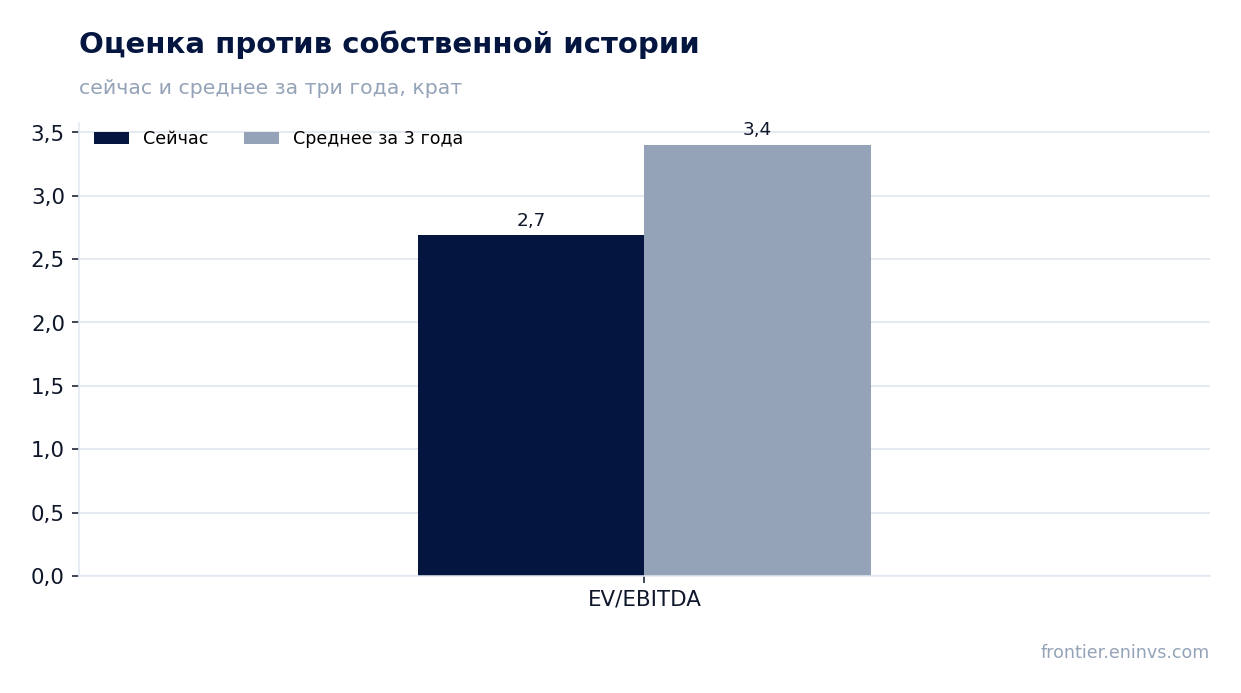
— Бумага торгуется с EV/EBITDA 2,77 против собственной трёхлетней средней 3,40
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2 181 | 2 503 | +14,8% |
| EBITDA | 681 | 922 | +35,4% |
| Операционная прибыль | 344 | 585 | +69,9% |
| Чистая прибыль | 340 | 557 | +63,9% |
| Операционный денежный поток | 493 | 438 | -11,1% |
| Капзатраты | 504 | — | — |
| Рентабельность по EBITDA | 31,2% | 36,8% | +5,6 п.п. |
| Чистая маржа | 15,6% | 22,3% | +6,7 п.п. |
Выручка прибавила 14,8% год к году, и почти весь прирост дал нефтяной бизнес
Выручка Газпрома во втором квартале 2026 года составила 2 502,8 млрд руб., что на 14,8% больше, чем годом ранее. Это ускорение относительно первого квартала, когда выручка сократилась на 0,3%: сравнение квартал к кварталу год к году показывает, что компания вернулась к росту после трёх кварталов падения подряд.
Почти весь прирост обеспечил нефтяной бизнес. Его внешняя выручка выросла до 1 035,1 млрд руб. с 873,4 млрд руб. годом ранее, прибавив около 161,8 млрд руб. Газовый бизнес прибавил лишь 139,9 млрд руб., до 1 282,3 млрд руб., а электроэнергетический – 19,5 млрд руб., до 147,7 млрд руб. Внутри нефтяного сегмента выручка от продажи сырой нефти, газового конденсата и продуктов нефтегазопереработки выросла до 979,8 млрд руб. с 819,8 млрд руб., тогда как выручка от продажи газа в газовом сегменте увеличилась до 776,3 млрд руб. с 750,2 млрд руб.
Таким образом, рост выручки опирается в первую очередь на нефтяные цены и объёмы, а не на газ. Это важно для оценки устойчивости результата: газовый сегмент остаётся крупнейшим по выручке, но его вклад в прирост за квартал был скромнее, чем у нефтяного.
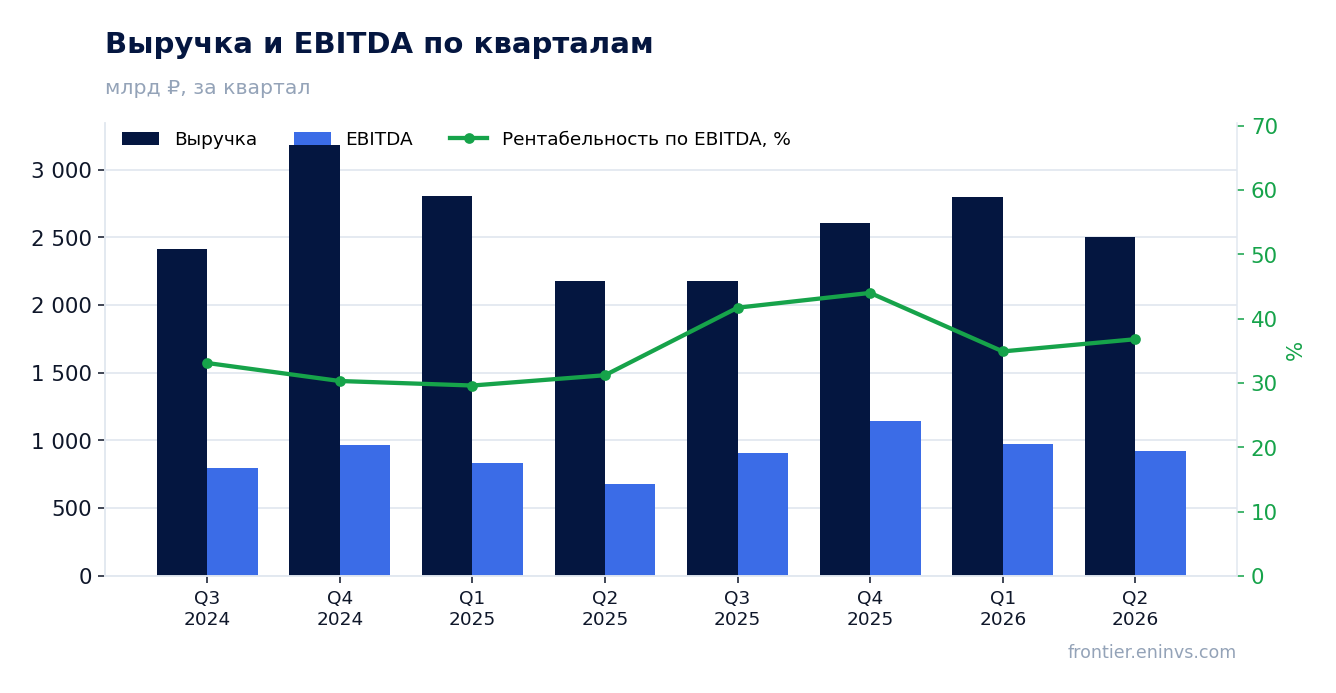
EBITDA выросла на 35,4%, а маржа поднялась до 36,8% с 31,2%
EBITDA за второй квартал 2026 года составила 922,0 млрд руб., что на 35,4% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 36,8% с 31,2% во втором квартале 2025 года – рост маржи на 5,6 процентного пункта при росте выручки на 14,8% означает, что операционные расходы увеличивались медленнее выручки.
Операционные расходы за квартал составили 1 909,0 млрд руб. против 1 847,8 млрд руб. годом ранее, то есть выросли лишь на 3,3% при росте выручки на 14,8%. Именно это расхождение и дало основную часть прироста EBITDA. Прибыль от продаж выросла до 585,2 млрд руб. с 344,4 млрд руб., или на 69,9%.
В разрезе сегментов прибыль нефтяного бизнеса выросла до 310,1 млрд руб. с 72,3 млрд руб., тогда как прибыль газового бизнеса увеличилась лишь до 271,5 млрд руб. с 253,0 млрд руб. Электроэнергетический сегмент, напротив, сократил прибыль до 10,5 млрд руб. с 22,3 млрд руб. То есть улучшение маржи на уровне группы опирается в первую очередь на нефтяной сегмент, а газовый остаётся относительно стабильным.
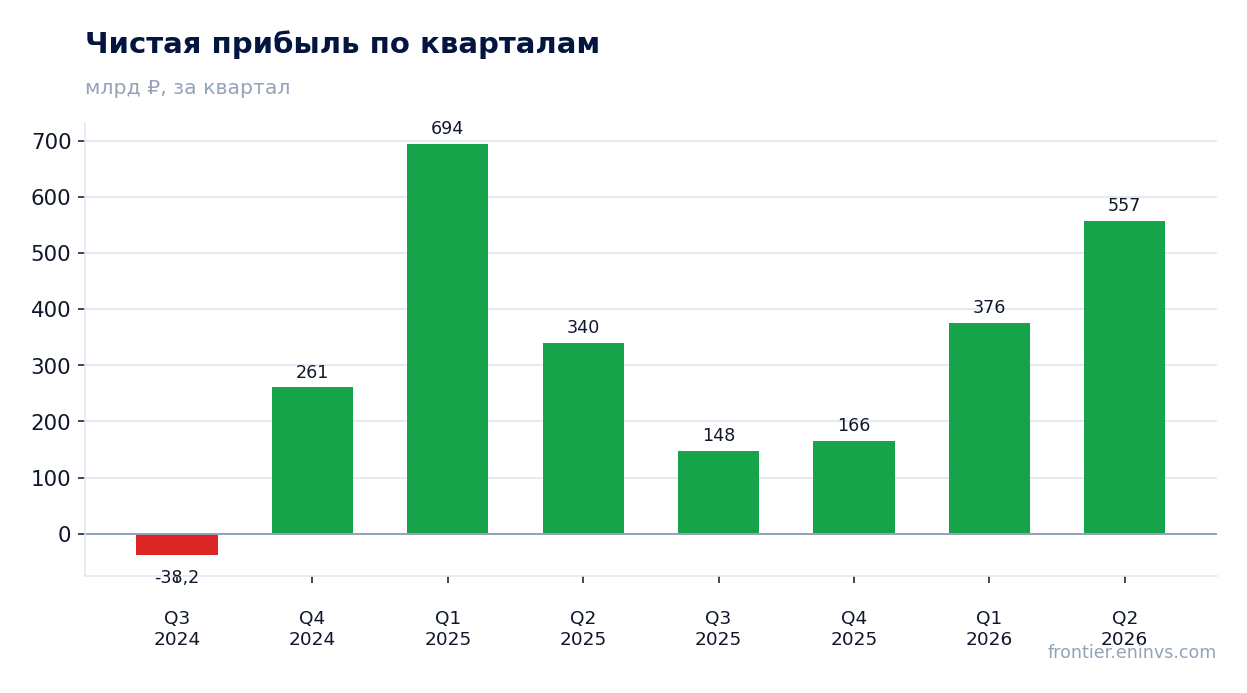
Чистая прибыль выросла на 63,9%, но её поддержали финансовые доходы, а не только операционная деятельность
Чистая прибыль за второй квартал 2026 года составила 557,2 млрд руб., что на 63,9% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 22,3% с 15,6%. Прибыль до налогообложения выросла до 714,8 млрд руб. с 460,3 млрд руб., при этом налог на прибыль увеличился до 157,5 млрд руб. со 120,2 млрд руб.
Помимо операционного улучшения, прибыль до налогообложения поддержали финансовые доходы в размере 187,3 млрд руб. и доля в прибыли ассоциированных организаций и совместных предприятий – 41,0 млрд руб. Финансовые расходы при этом сократились до 98,7 млрд руб. со 133,4 млрд руб. годом ранее. То есть снижение процентных и курсовых расходов добавило к прибыли больше, чем можно было бы ожидать от одного лишь роста операционной прибыли.
Для держателя это означает, что часть прироста чистой прибыли имеет финансовую, а не операционную природу. Устойчивость этого вклада зависит от процентных ставок и курсовой динамики, которые компания не контролирует.
Операционный денежный поток за квартал составил 438,0 млрд руб., а капитальные вложения за полугодие – 832,6 млрд руб.
Операционный денежный поток во втором квартале 2026 года составил 438,0 млрд руб. против 492,9 млрд руб. годом ранее. Снижение связано в том числе с ростом капитальных вложений и изменением оборотного капитала: за шесть месяцев капитальные вложения составили 832,6 млрд руб. против 1 194,7 млрд руб. годом ранее.
Свободный денежный поток, таким образом, остаётся под давлением: при операционном потоке 438,0 млрд руб. за квартал и капитальных вложениях 832,6 млрд руб. за полугодие компания продолжает вкладывать значительные средства в поддержание и развитие добычи и инфраструктуры. Это ограничивает возможности для выплаты дивидендов без наращивания долга.
За последние 12 месяцев операционный денежный поток составил 2 894,7 млрд руб. при выручке 10 083,0 млрд руб. и EBITDA 3 694,8 млрд руб. Соотношение операционного потока и EBITDA остаётся высоким, что говорит о способности бизнеса генерировать деньги, но капитальные вложения съедают значительную их часть.
Чистый долг вырос до 7 954,0 млрд руб., а соотношение чистый долг / EBITDA LTM составляет 2,15
Чистый долг на 30 июня 2026 года составил 7 954,0 млрд руб. против 7 740,9 млрд руб. на 31 марта 2026 года, то есть вырос на 213,1 млрд руб. за квартал. За 12 месяцев чистый долг увеличился с 7 552,1 млрд руб. на 30 июня 2025 года до 7 954,0 млрд руб. на 30 июня 2026 года, прирост составил 401,9 млрд руб.
Соотношение чистый долг / EBITDA LTM составляет 2,15. Это умеренный уровень для компании с такой капиталоёмкостью, но он отражает, что долг растёт быстрее EBITDA: за последние 12 месяцев EBITDA составила 3 694,8 млрд руб., а чистый долг – 7 954,0 млрд руб. Компания продолжает финансировать капитальные вложения и выплаты частично за счёт заёмных средств.
Процентные расходы при этом сократились: финансовые расходы за квартал составили 98,7 млрд руб. против 133,4 млрд руб. годом ранее. Это смягчает нагрузку на прибыль, но не отменяет того, что абсолютный долг растёт.
Дивидендов за последние 12 месяцев не было, и возврат к выплатам остаётся главным вопросом для держателя
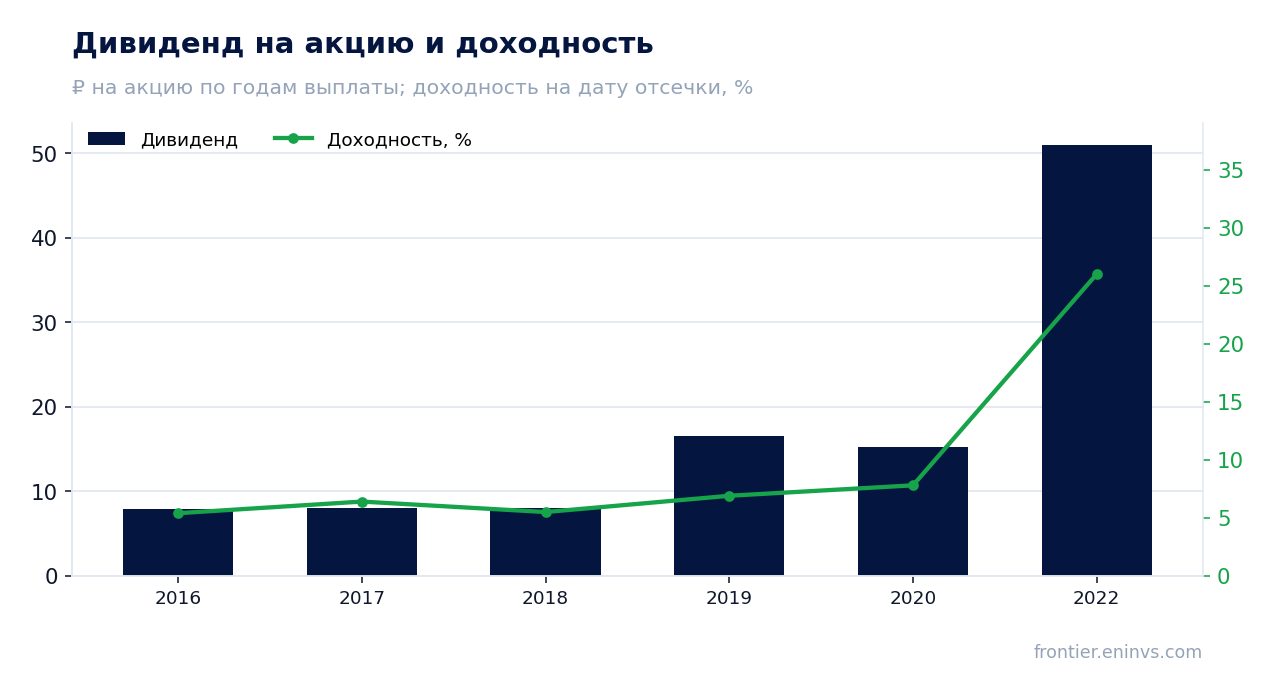
За последние 12 месяцев дивиденды не выплачивались. В истории компании были периоды высоких выплат: в 2022 году дивиденд составил 51,03 руб. на акцию при доходности 26,0% на дату отсечки, в 2019 году – 16,61 руб. при доходности 6,9%, в 2020 году – 15,24 руб. при доходности 7,8%. Однако с 2022 года выплаты прекратились, и текущая ситуация не предполагает их возобновления в этом году.
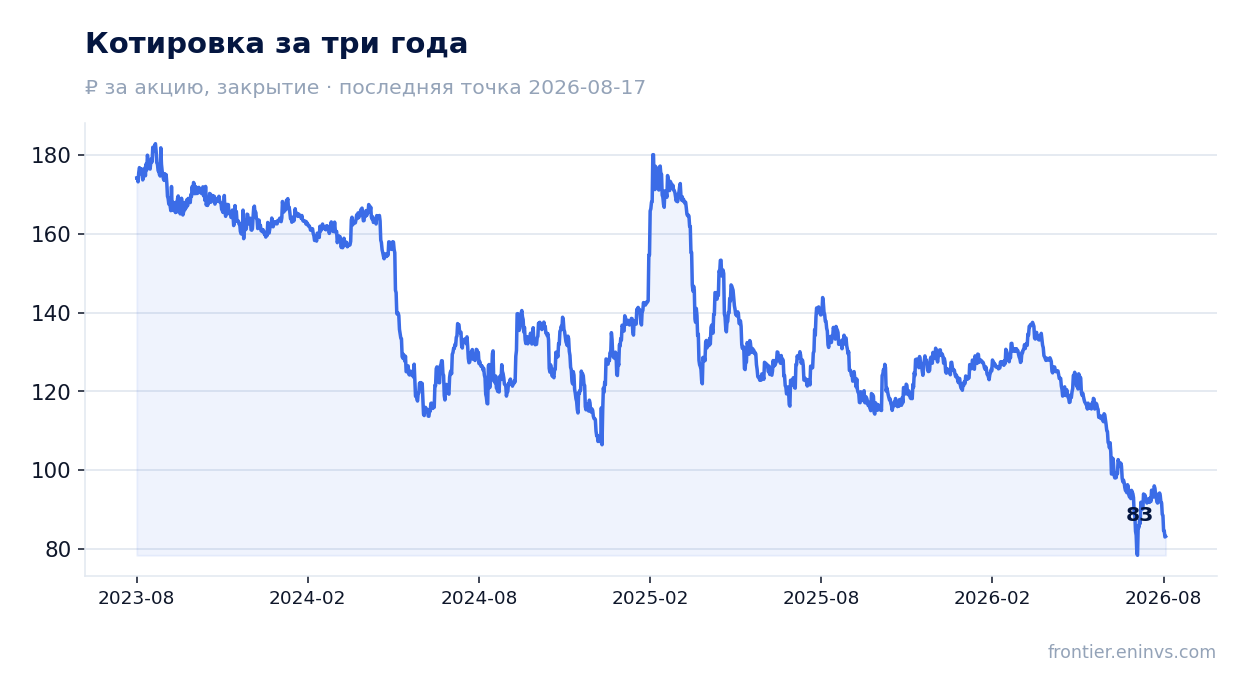
Наша оценка справедливой доходности для этой бумаги – 12,0% годовых. При текущей цене 85,09 руб. это соответствовало бы дивиденду около 10,2 руб. на акцию. Ключевая ставка ЦБ составляет 14,0%, то есть даже справедливая для нас доходность ниже ставки – рынок требует от акции либо роста, либо возобновления выплат.
Возврат к дивидендам зависит от соотношения выплат и прибыли, базы расчёта и разовых факторов. При коэффициенте выплаты 1,0 от прибыли и прибыли за последние 12 месяцев 1 246,8 млрд руб. потенциальный дивиденд мог бы быть значительным, но компания пока направляет средства на капитальные вложения и снижение долга. Именно этот выбор – между инвестициями и выплатами – и определяет, реализуется ли текущая оценка.
Бумага торгуется с EV/EBITDA 2,77 против собственной трёхлетней средней 3,40
По текущей цене EV/EBITDA LTM составляет 2,77, что ниже собственной трёхлетней средней 3,40. Это означает, что рынок оценивает бизнес дешевле, чем в среднем за последние три года. P/E LTM составляет 1,83, что также указывает на низкую оценку относительно прибыли.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет +63%. Это наша собственная оценка, а не консенсус рынка. Она опирается на предположение о сохранении текущих цен на нефть и газ и на возврат мультипликатора к историческим уровням.
С момента публикации отчёта акция прибавила 13,3%, а в день публикации изменение было нулевым. Рынок постепенно закладывает улучшение результатов, но дисконт к собственной истории сохраняется. Бумага входит в живые модельные стратегии на портале, в частности в RU Commodity-Upside, однако это факт, а не аргумент в пользу оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 285 млрд ₽ |
| P/E (LTM) | 1,8 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,12 |
| Чистый долг / EBITDA | 2,15 |
| Операционный денежный поток (LTM) | 2 895 млрд |
| ROE | 11,3% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2016 | 7,89 | 5,4% |
| 2017 | 8,04 | 6,4% |
| 2018 | 8,04 | 5,5% |
| 2019 | 16,61 | 6,9% |
| 2020 | 15,24 | 7,8% |
| 2022 | 51,03 | 26,0% |
Итог
Итог: квартал получился сильным по операционным показателям – выручка выросла на 14,8%, EBITDA на 35,4%, чистая прибыль на 63,9%, а маржа по EBITDA поднялась до 36,8%. Однако часть этого роста обеспечена нефтяным сегментом и финансовыми доходами, а не газовым бизнесом, и устойчивость этих факторов не гарантирована. Чистый долг вырос до 7 954,0 млрд руб., а дивидендов за последние 12 месяцев не было, что ограничивает привлекательность бумаги для income-инвесторов. При этом EV/EBITDA 2,77 против трёхлетней средней 3,40 и потенциал +63% по модели портала говорят о том, что рынок закладывает значительный дисконт. Главный вопрос для держателя – возобновление дивидендов и способность компании генерировать свободный денежный поток при текущем уровне капитальных вложений.
Перейти к финансовой карточке компании GAZP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций