Head Hunter: выручка не растёт, но прибыль и дивиденды держатся на прежнем уровне
28 сентября Head Hunter раскрыла результаты за второй квартал 2026 года. Выручка осталась на уровне прошлого года – 10 149,5 млн руб., EBITDA прибавила 1,3% до 4 910,9 млн руб., чистая прибыль выросла на 4,2% до 4 361,6 млн руб. При этом бумага торгуется с P/E LTM 7,1 и EV/EBITDAC LTM 6,7 – ниже своей трёхлетней средней по EV/EBITDA (7,4), а дивидендная доходность в 16% превышает справедливые для нас 18,8% лишь по нашей оценке следующего года. Считаем бумагу привлекательной для держателей ради дивиденда, но рост выручки остаётся нулевым.
Главные тезисы
— Выручка второй квартал подряд держится на одном уровне: 10 149,5 млн руб. против 10 148,6 млн руб. годом ранее
— EBITDA выросла на 1,3% до 4 910,9 млн руб., а маржа поднялась до 47,8% с 47,2%
— Чистая прибыль прибавила 4,2% до 4 361,6 млн руб., маржа достигла 43,0%
— Операционный денежный поток сократился до 3 362,9 млн руб., а капитальные затраты выросли до 646,8 млн руб.
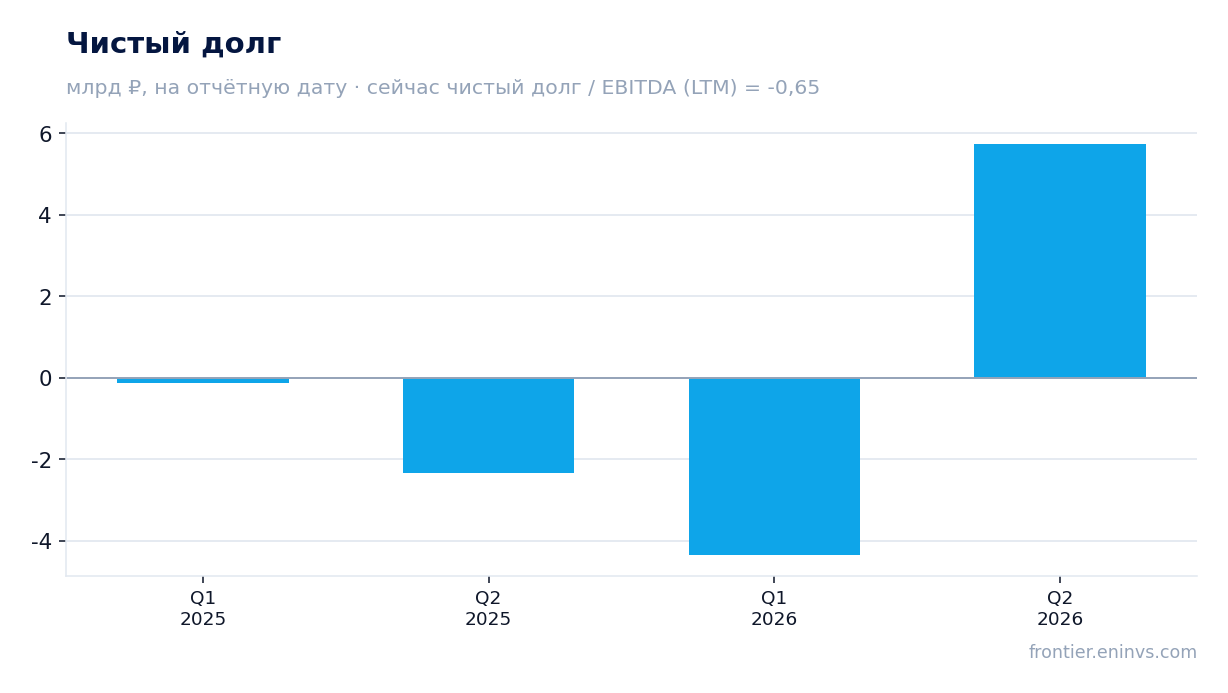
— Чистый долг на 30 июня 2026 года составил 5 746,0 млн руб. против отрицательного значения годом ранее
— Дивиденд за 2025 год – 233,0 руб. на акцию, за 2026 год ожидаем 433,0 руб.
— Оценка: P/E LTM 7,1, EV/EBITDAC LTM 6,7 против трёхлетней средней EV/EBITDA 7,4
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 10,1 | 10,1 | +0,0% |
| EBITDA | 4,79 | 4,85 | +1,3% |
| Операционная прибыль | 4,37 | 4,47 | +2,2% |
| Чистая прибыль | 4,18 | 4,36 | +4,2% |
| Операционный денежный поток | 4,56 | 3,36 | -26,2% |
| Капзатраты | 0,15 | 0,65 | +319,1% |
| Рентабельность по EBITDA | 47,2% | 47,8% | +0,6 п.п. |
| Чистая маржа | 41,2% | 43,0% | +1,8 п.п. |
Выручка второй квартал подряд держится на одном уровне: 10 149,5 млн руб. против 10 148,6 млн руб. годом ранее
Во втором квартале 2026 года выручка Head Hunter составила 10 149,5 млн руб., что практически совпадает с 10 148,6 млн руб. годом ранее. Год к году рост нулевой – после +0,4% в четвёртом квартале 2025 года. Темп почти не изменился: компания уже два квартала не показывает роста выручки.
Для сравнения: в четвёртом квартале 2024 года выручка росла на 22,8% год к году. Замедление до нуля произошло за последние полтора года. Причина в том, что рынок онлайн-рекрутмента, на котором работает компания, перестал расти такими темпами, как в 2023–2024 годах. Других деталей отчёт не даёт.
Нулевой рост выручки – главный факт отчёта. При этом бизнес остаётся высокорентабельным: EBITDA margin 47,8%, чистая маржа 43,0%. Но без роста выручки дальнейшее увеличение прибыли возможно только за счёт сокращения издержек или разовых факторов, а не за счёт расширения бизнеса.
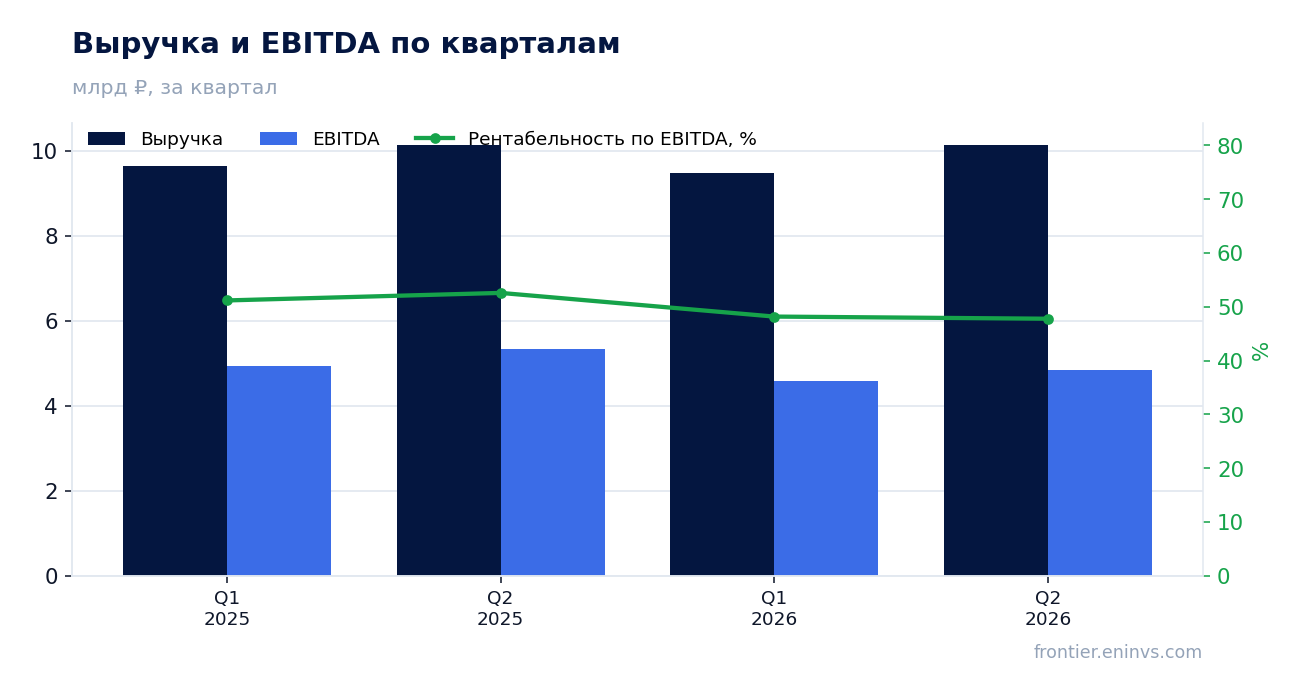
EBITDA выросла на 1,3% до 4 910,9 млн руб., а маржа поднялась до 47,8% с 47,2%
EBITDA во втором квартале 2026 года составила 4 910,9 млн руб., что на 1,3% больше, чем годом ранее. Рост EBITDA при нулевой выручке означает, что компания сократила какие-то расходы или получила эффект от операционного рычага. Рентабельность по EBITDA поднялась до 47,8% с 47,2% годом ранее.
Рост маржи на 0,6 процентного пункта – небольшой, но устойчивый. При выручке, которая не растёт, каждый процентный пункт маржи даётся за счёт экономии. В отчёте не раскрывается, какая именно статья расходов сократилась, поэтому назвать конкретный источник экономии нельзя.
Операционная прибыль во втором квартале составила 4 470,0 млн руб. против 4 375,0 млн руб. годом ранее. Это также рост, хотя и меньший, чем по EBITDA. Разница между EBITDA и операционной прибылью – амортизация, которая остаётся стабильной.
Чистая прибыль прибавила 4,2% до 4 361,6 млн руб., маржа достигла 43,0%
Чистая прибыль во втором квартале 2026 года составила 4 361,6 млн руб., что на 4,2% больше, чем годом ранее. Чистая маржа выросла до 43,0% с 41,2%. Рост прибыли быстрее EBITDA объясняется тем, что компания, вероятно, получила положительный эффект от курсовых разниц или снижения процентных расходов, но в отчёте конкретная причина не названа.
Прибыль растёт четвёртый квартал подряд, несмотря на стагнацию выручки. Это следствие высокой операционной эффективности и, возможно, разовых факторов. Без раскрытия деталей нельзя утверждать, что рост прибыли устойчив.
За последние двенадцать месяцев чистая прибыль составила 18 167,2 млн руб. Эта цифра используется для расчёта дивидендов и мультипликаторов. Она включает результаты четырёх кварталов, а не только что отчётный.
Операционный денежный поток сократился до 3 362,9 млн руб., а капитальные затраты выросли до 646,8 млн руб.
Операционный денежный поток во втором квартале 2026 года составил 3 362,9 млн руб., что заметно ниже прошлогодних 4 555,7 млн руб. Сокращение на 26% при почти неизменной выручке и растущей прибыли означает, что компания столкнулась с оттоком оборотного капитала или задержкой платежей. В отчёте причина не раскрыта.
Капитальные затраты выросли до 646,8 млн руб. против 154,3 млн руб. годом ранее. Рост более чем в четыре раза. Это может быть связано с инвестициями в инфраструктуру или разработку, но конкретные проекты не названы. Рост capex при падающем операционном потоке снижает свободный денежный поток.
Свободный денежный поток, таким образом, сократился значительно – с примерно 4 401 млн руб. годом ранее до 2 716 млн руб. Это важно для дивидендной истории, так как компания платит щедрые дивиденды. Однако за последние двенадцать месяцев операционный поток остаётся высоким – 20 887,2 млн руб., что покрывает и capex, и дивиденды.
Чистый долг на 30 июня 2026 года составил 5 746,0 млн руб. против отрицательного значения годом ранее
На 30 июня 2026 года чистый долг Head Hunter составил 5 746,0 млн руб. Годом ранее, на 30 июня 2025 года, компания имела отрицательный чистый долг – минус 10 157,0 млн руб. Изменение за двенадцать месяцев – плюс 15 903,0 млн руб. Это означает, что компания перешла от чистой денежной позиции к долговой.
По сравнению с 31 декабря 2025 года чистый долг вырос с минус 2 195,0 млн руб. до 5 746,0 млн руб., то есть на 7 941,0 млн руб. за шесть месяцев. Такой рост может быть связан с выплатой дивидендов, капитальными затратами или приобретениями. В отчёте источник не указан.
Отношение чистого долга к EBITDA LTM составляет 0,32. Это низкий уровень – долговая нагрузка незначительна. Однако сравнить с предыдущим значением этого коэффициента нельзя, так как в фактах его нет. Мы можем только констатировать, что текущий уровень комфортен для компании с EBITDA LTM 18 031,8 млн руб.
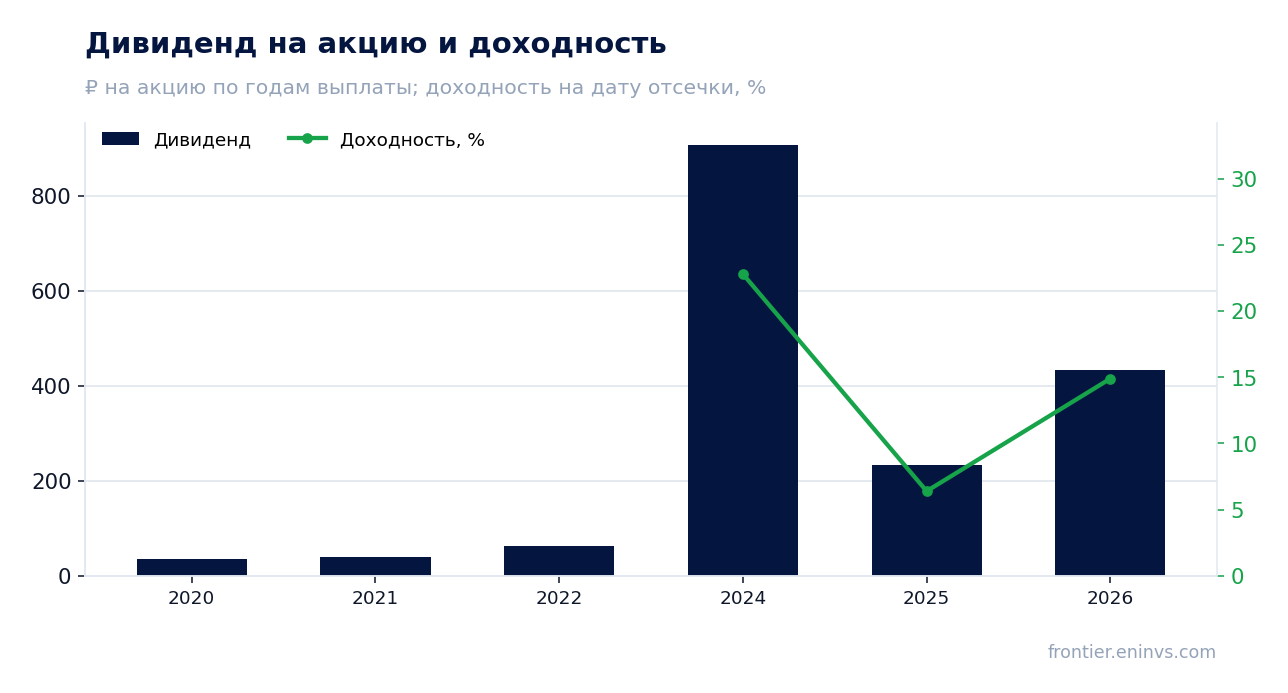
Дивиденд за 2025 год – 233,0 руб. на акцию, за 2026 год ожидаем 433,0 руб.
За 2025 год Head Hunter выплатила дивиденд в размере 233,0 руб. на акцию. При цене отсечки 3 618,0 руб. доходность составила 6,4%. За 2026 год, по нашей оценке, дивиденд может составить 433,0 руб. на акцию – это наш прогноз, а не решение совета директоров. Он основан на выплате 81% от прибыли LTM, что соответствует коэффициенту выплаты за прошлый год.
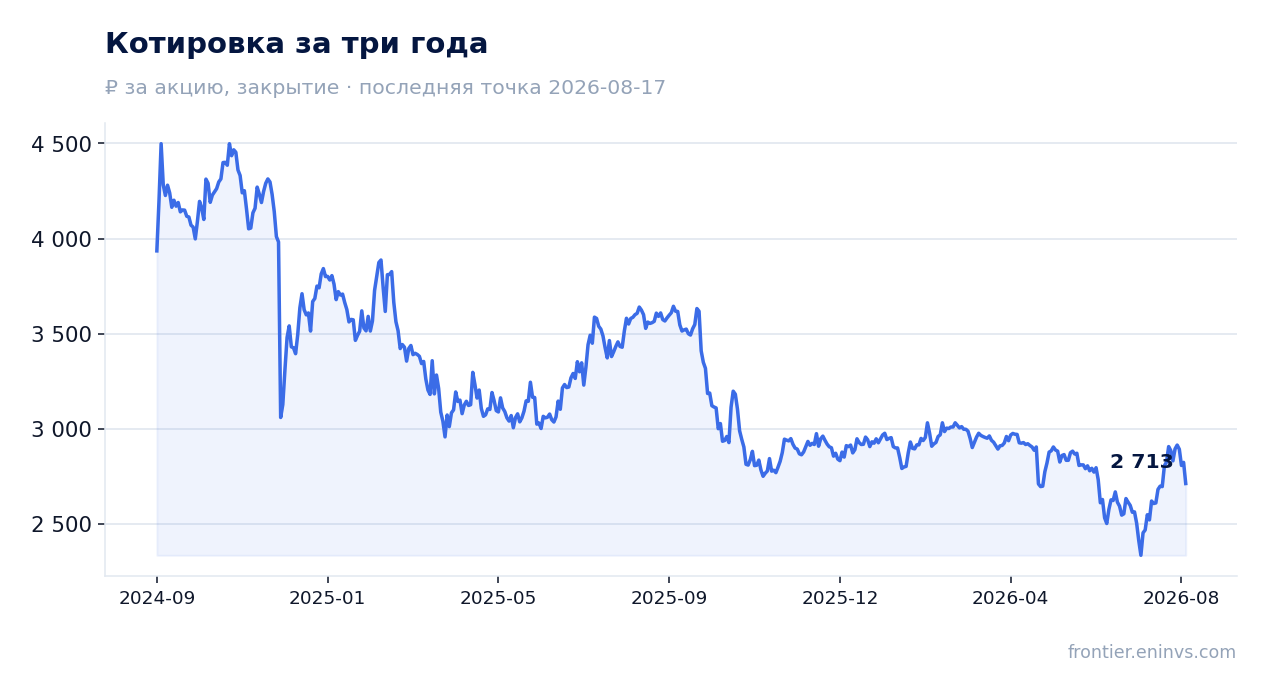
На текущей цене 2 745,0 руб. ожидаемая доходность составляет 16,0%. Это значительно выше ключевой ставки 14,0% и выше средней доходности за последние годы. Для сравнения: в 2024 году доходность была 22,8%, в 2025 году – 6,4%. Наша оценка на 2026 год – 16,1% на текущую цену. Справедливая, по нашему мнению, доходность для этой бумаги – 18,8%.
Дивиденд может оказаться меньше, если прибыль LTM снизится или если компания решит направить больше средств на инвестиции. Рост капитальных затрат в отчётном квартале – фактор риска для дивиденда. Однако текущий операционный денежный поток LTM в 20 887,2 млн руб. с запасом покрывает выплаты.
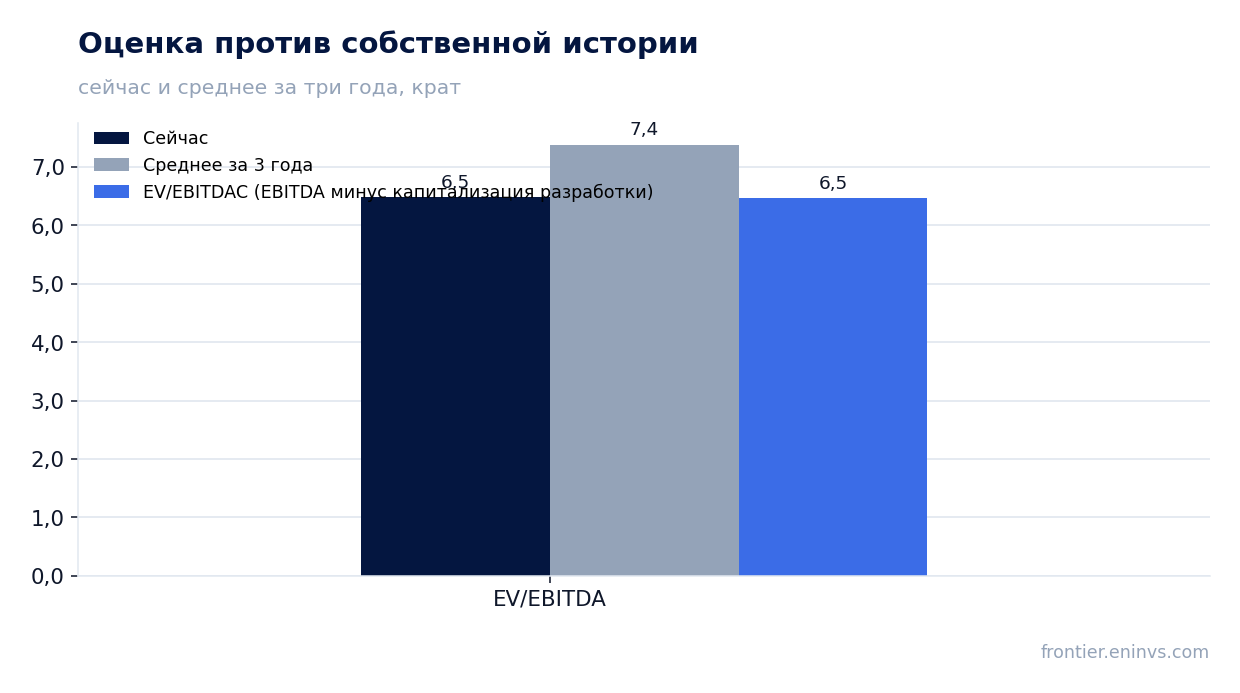
Оценка: P/E LTM 7,1, EV/EBITDAC LTM 6,7 против трёхлетней средней EV/EBITDA 7,4
По нашим расчётам, EV/EBITDAC LTM составляет 6,7. Это ниже трёхлетней средней EV/EBITDA, равной 7,4. Поскольку компания капитализирует разработку, EBITDAC – более консервативный показатель, чем EBITDA, и его текущее значение указывает на недооценку относительно собственной истории. P/E LTM равен 7,1.
Мультипликатор EV/EBITDA LTM – 6,5. Он также ниже трёхлетней средней 7,4. Это означает, что рынок оценивает бизнес дешевле, чем в среднем за последние три года. Причина, вероятно, в нулевом росте выручки, который снижает ожидания инвесторов.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал снижения к справедливой стоимости -6%. Это означает, что по модели портала бумага торгуется немного выше своей справедливой стоимости. Однако дивидендная доходность в 16% может компенсировать это для держателей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 129 млрд ₽ |
| P/E (LTM) | 7,1 |
| EV/EBITDA (LTM) | 6,5 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 6,7 |
| P/B | 9,79 |
| Чистый долг / EBITDA | 0,32 |
| Операционный денежный поток (LTM) | 20,9 млрд |
| ROE | 151,6% |
| Дивидендная доходность (12 мес) | 15,9% |
| EV/EBITDA, среднее за 3 года | 7,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 36,13 | — |
| 2021 | 40,40 | — |
| 2022 | 63,00 | — |
| 2024 | 907,00 | 22,8% |
| 2025 | 233,00 | 6,4% |
| 2026 | 433,00 | 14,9% |
| Оценка за текущий год | 438,92 | 16,1% к текущей цене |
Итог
Head Hunter показала стабильные результаты: выручка не растёт, но прибыль и маржа немного улучшились. Сильная сторона – высокая рентабельность и низкая долговая нагрузка (0,32 EBITDA LTM). Слабая сторона – нулевой рост выручки и сокращение операционного денежного потока. Дивидендная доходность в 16% на текущую цену выглядит привлекательно, но наша оценка следующего дивиденда (433,0 руб.) – это прогноз, а не гарантия. Бумага подходит для держателей ради дивиденда, но без возобновления роста выручки дальнейший рост капитализации маловероятен.
Перейти к финансовой карточке компании HEAD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций