Русгидро: прибыль выросла на 80%, но весь рост съедает стройка
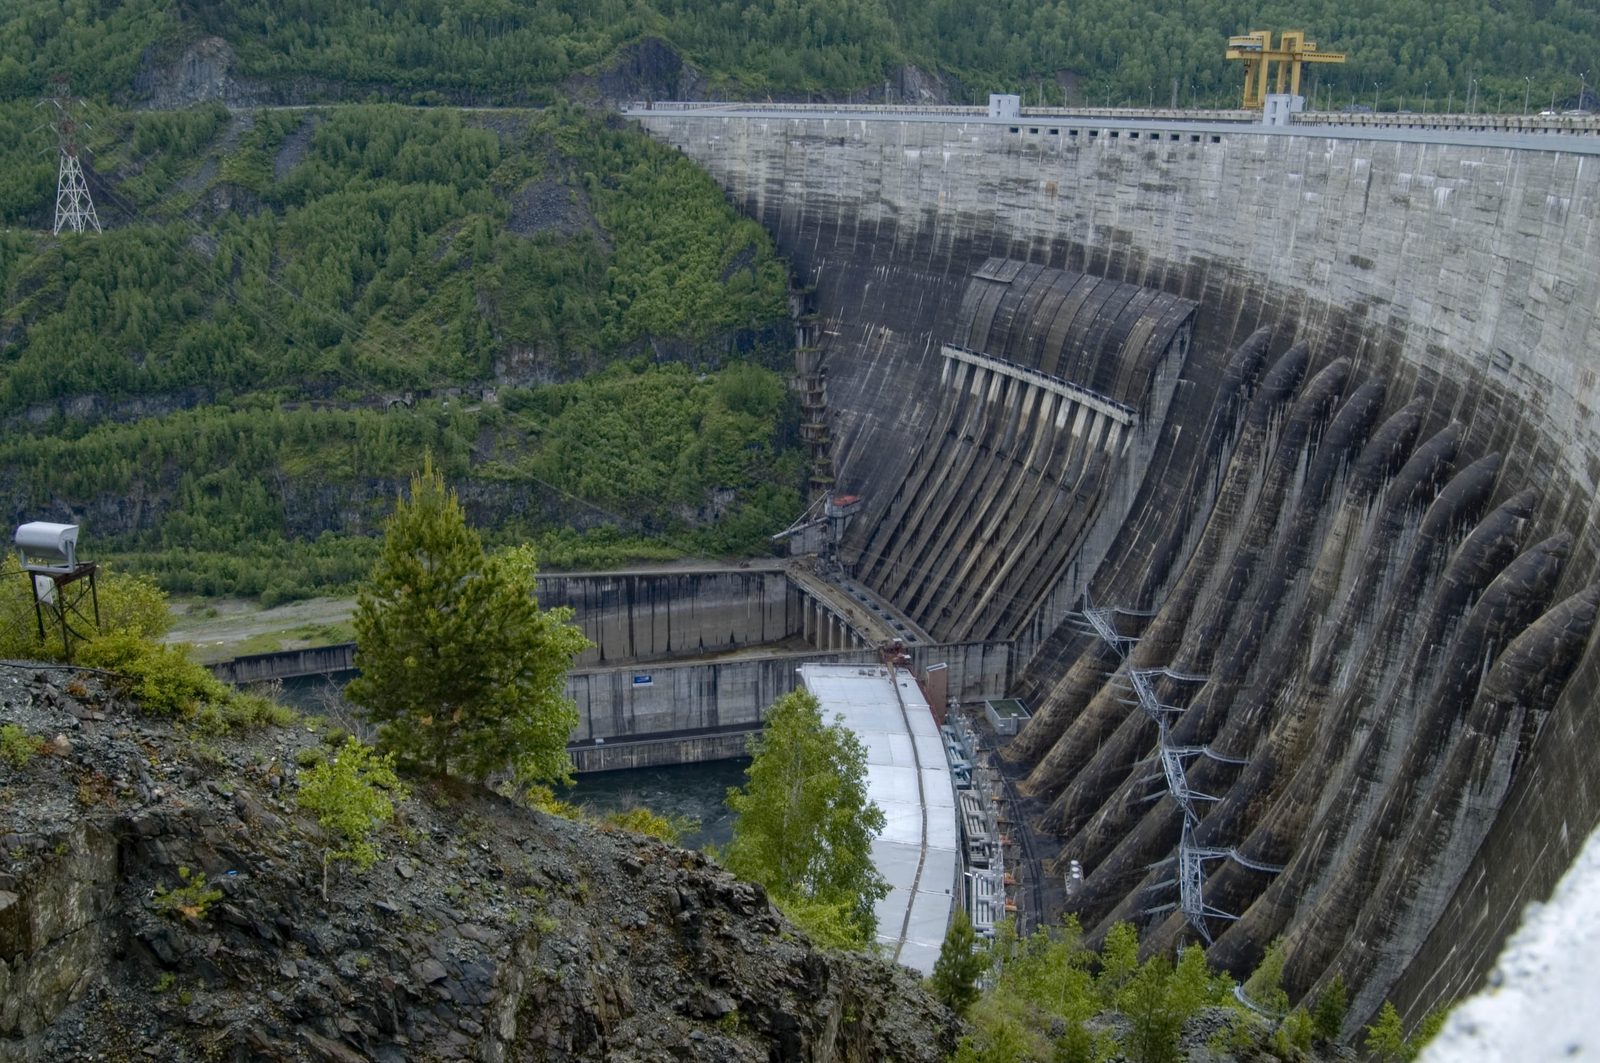
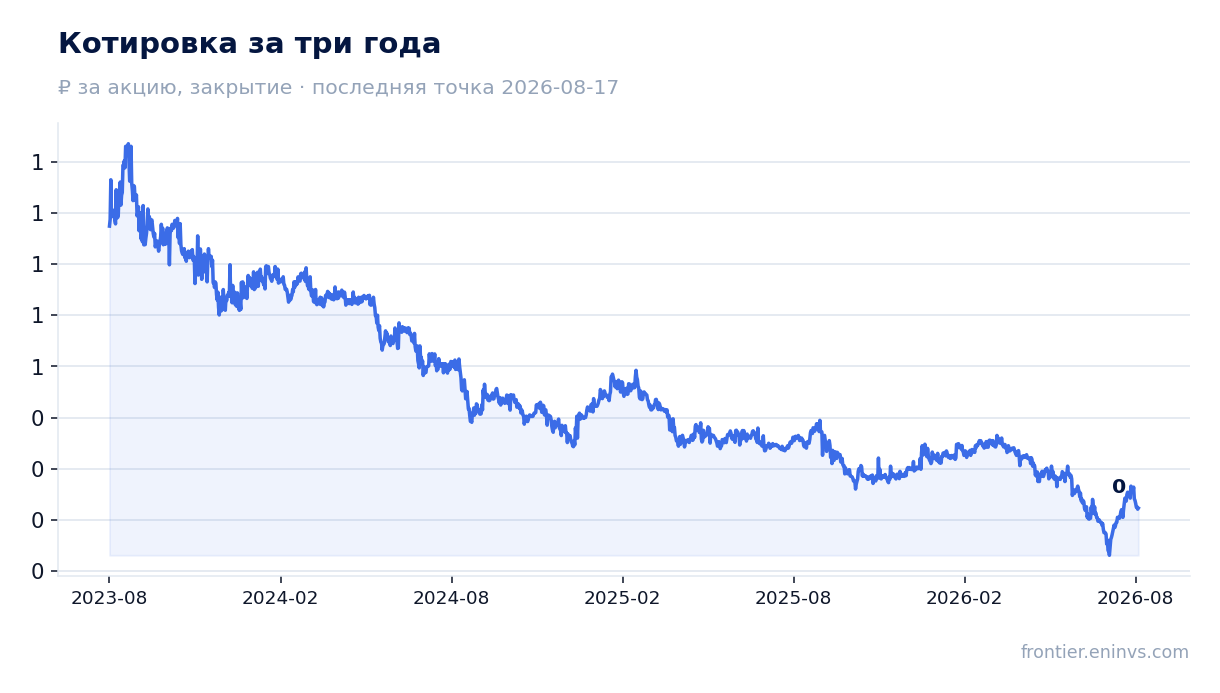
28 августа Русгидро раскрыла результаты за второй квартал 2026 года. Выручка выросла на 18,7% год к году до 176,2 млрд руб., EBITDA – на 50,1% до 68,8 млрд руб., чистая прибыль – на 80,4% до 22,8 млрд руб. Рентабельность по EBITDA поднялась до 39,0% с 30,9% годом ранее. При этом капитальные затраты за квартал составили 55,1 млрд руб. – больше, чем весь операционный денежный поток в 58,0 млрд руб., и компания уже четвёртый год не платит дивиденды. Акции торгуются с P/E 1,16 и EV/EBITDA 3,47 – дёшево по историческим меркам, но долг в 3,04 EBITDA и отсутствие выплат делают бумагу привлекательной лишь для терпеливого инвестора, готового ждать разворота дивидендной истории.
Главные тезисы
— Выручка выросла на 18,7% год к году, но темп почти не изменился по сравнению с первым кварталом
— EBITDA прибавила 50,1% благодаря опережающему росту тарифов и снижению доли топливных затрат
— Чистая прибыль выросла на 80,4%, но 4,4 млрд руб. из неё – разовые статьи
— Операционный денежный поток в 58,0 млрд руб. не покрывает капитальные затраты в 55,1 млрд руб.
— Долг вырос до 767,4 млрд руб., а соотношение долг/EBITDA LTM составляет 3,04
— Дивиденды не выплачиваются четвёртый год, и справедливая доходность в 10,5% остаётся недостижимой
— Акции торгуются с P/E 1,16 и EV/EBITDA 3,47 – ниже исторических уровней
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 148 | 176 | +18,7% |
| EBITDA | 45,8 | 68,8 | +50,1% |
| Операционная прибыль | 36,2 | 56,3 | +55,6% |
| Чистая прибыль | 12,7 | 22,8 | +80,4% |
| Операционный денежный поток | 30,9 | 58,0 | +87,7% |
| Капзатраты | 56,5 | 55,1 | -2,4% |
| Рентабельность по EBITDA | 30,9% | 39,0% | +8,1 п.п. |
| Чистая маржа | 8,5% | 13,0% | +4,5 п.п. |
Выручка выросла на 18,7% год к году, но темп почти не изменился по сравнению с первым кварталом
Выручка во втором квартале 2026 года составила 176,2 млрд руб., что на 18,7% больше, чем годом ранее. В первом квартале рост был 19,0% – темп почти не изменился. Компания сохраняет высокую динамику четвёртый квартал подряд: в четвёртом квартале 2025 года выручка прибавила 15,2%, в третьем – 12,1%.
Основной вклад в рост дал сегмент «Генерация РусГидро», где выручка за полугодие увеличилась до 146,8 млрд руб. с 120,3 млрд руб. годом ранее. Сегмент «Сбыт» прибавил до 133,6 млрд руб. с 105,6 млрд руб., «Энергокомпании ДФО» – до 178,0 млрд руб. с 153,3 млрд руб. Рост выручки в генерации связан с увеличением продаж электроэнергии на оптовом рынке и мощности.
Государственные субсидии за полугодие выросли до 41,1 млрд руб. с 32,3 млрд руб. годом ранее, что также поддержало общую выручку. Без учёта субсидий рост был бы скромнее, но компания не раскрывает выручку без субсидий отдельно.
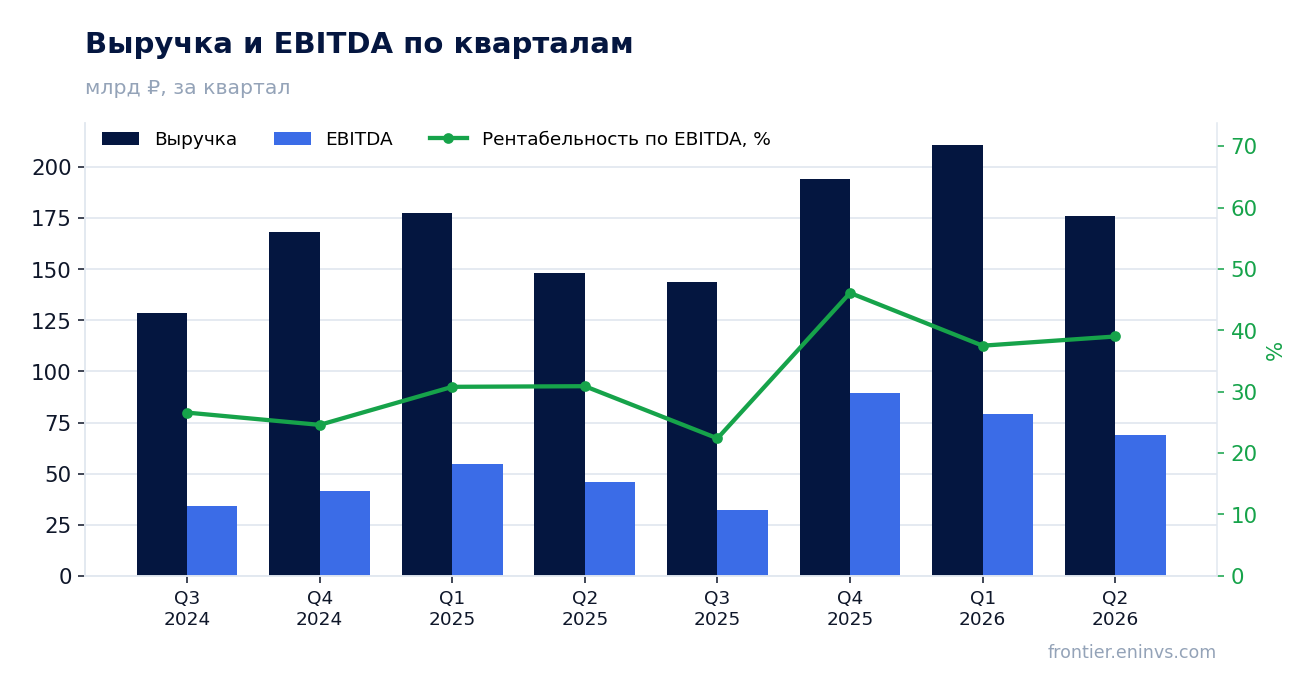
EBITDA прибавила 50,1% благодаря опережающему росту тарифов и снижению доли топливных затрат
EBITDA во втором квартале 2026 года достигла 68,8 млрд руб., что на 50,1% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 39,0% с 30,9% во втором квартале 2025 года. Такой рост маржи – результат опережающего роста тарифов на электроэнергию и мощность относительно топливных затрат.
В сегменте «Генерация РусГидро» EBITDA за полугодие составила 105,0 млрд руб. против 80,4 млрд руб. годом ранее. Сегмент «Энергокомпании ДФО» показал рост EBITDA до 38,0 млрд руб. с 10,9 млрд руб., что связано с увеличением субсидий и тарифов на Дальнем Востоке. Сегмент «Сбыт» остаётся низкомаржинальным: EBITDA 5,7 млрд руб. против 4,0 млрд руб.
Операционные расходы без учёта амортизации и прочих неденежных статей за полугодие выросли до 278,4 млрд руб. с 259,7 млрд руб., то есть на 7,2% – значительно медленнее выручки. Это и обеспечило основной прирост EBITDA.
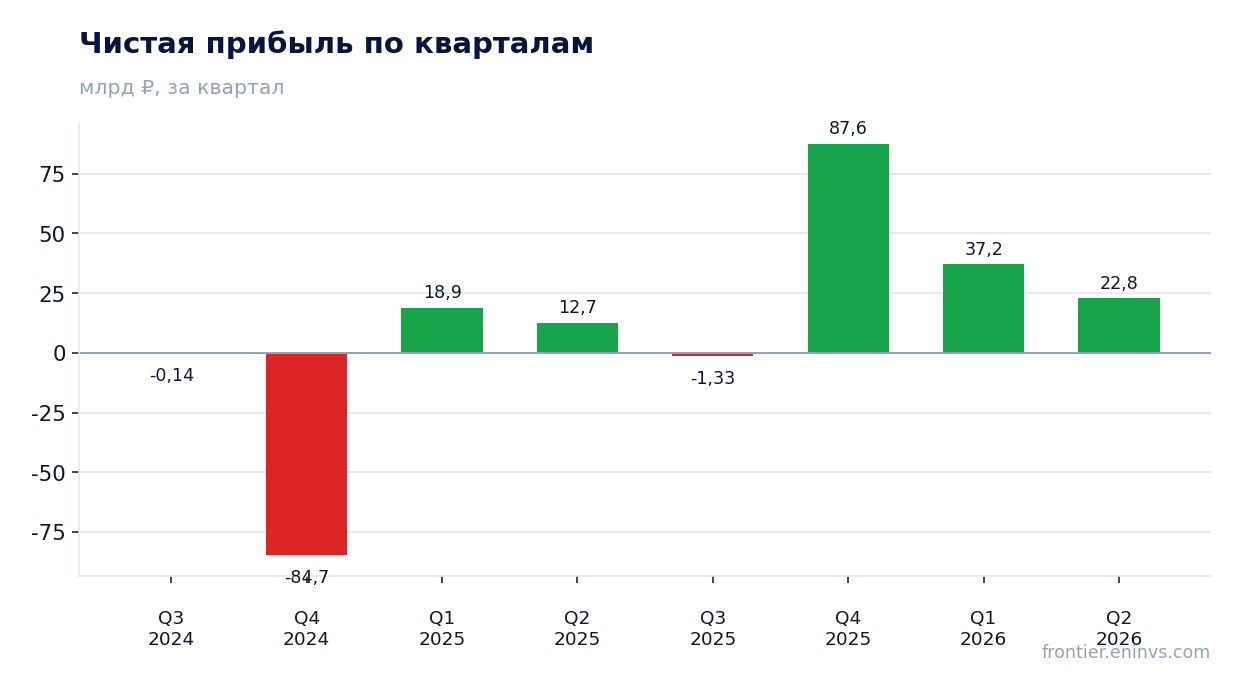
Чистая прибыль выросла на 80,4%, но 4,4 млрд руб. из неё – разовые статьи
Чистая прибыль во втором квартале 2026 года составила 22,8 млрд руб., что на 80,4% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 13,0% с 8,5%. Однако в отчёте о прибылях и убытках отражены разовые статьи, которые искажают картину.
Убыток от обесценения финансовых активов составил 0,9 млрд руб., убыток от обесценения основных средств – 2,2 млрд руб. Эти статьи уменьшили прибыль, но не являются денежными. В то же время эффект дисконтирования долгосрочной дебиторской задолженности по государственным субсидиям принёс 2,1 млрд руб. дохода, а прибыль от выбытия основных средств – 1,4 млрд руб. за полугодие.
Без учёта этих разовых статей чистая прибыль была бы ближе к 20 млрд руб. Тем не менее даже скорректированная прибыль значительно выше прошлогодней, что говорит о фундаментальном улучшении операционной эффективности.
Операционный денежный поток в 58,0 млрд руб. не покрывает капитальные затраты в 55,1 млрд руб.
Операционный денежный поток во втором квартале 2026 года составил 58,0 млрд руб., что на 87,7% больше, чем годом ранее. Однако капитальные затраты за тот же период достигли 55,1 млрд руб., то есть почти весь операционный поток ушёл на инвестиции. Свободный денежный поток оказался минимальным – около 2,9 млрд руб.
За первое полугодие 2026 года капитальные затраты составили 122,9 млрд руб. против 101,5 млрд руб. годом ранее. Основная часть вложений приходится на сегмент «Генерация РусГидро» – 115,2 млрд руб. за полугодие. Компания продолжает финансировать строительство гидроэлектростанций и модернизацию существующих мощностей.
Такое соотношение операционного потока и капитальных затрат означает, что компания не генерирует достаточно свободных средств для выплаты дивидендов. Пока инвестиционная программа остаётся приоритетом, дивидендные выплаты, вероятно, будут откладываться.
Долг вырос до 767,4 млрд руб., а соотношение долг/EBITDA LTM составляет 3,04
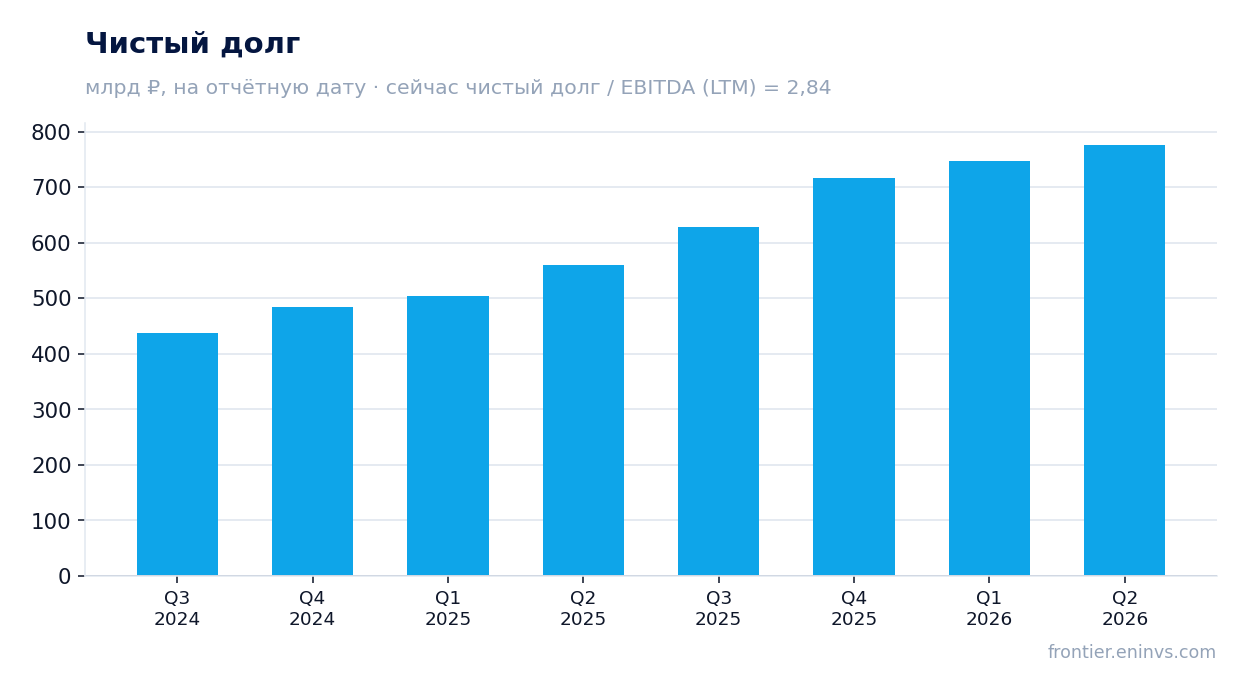
Чистый долг на 30 июня 2026 года составил 767,4 млрд руб., увеличившись с 737,4 млрд руб. на 31 марта 2026 года (+29,9 млрд руб.). За год долг вырос значительно: с 553,2 млрд руб. на 30 июня 2025 года до 767,4 млрд руб. на 30 июня 2026 года (+214,2 млрд руб.).
Соотношение чистый долг/EBITDA LTM составляет 3,04. Это умеренный уровень для компании с высокой капиталоёмкостью, но он ограничивает возможности по выплате дивидендов. Финансовые расходы за полугодие составили 35,4 млрд руб., что сопоставимо с чистой прибылью за тот же период.
Основной долг сосредоточен в сегменте «Генерация РусГидро» – 598,7 млрд руб. из 842,3 млрд руб. общих заёмных средств. Компания активно привлекает как краткосрочные, так и долгосрочные займы: за полугодие поступления долгосрочных заемных средств составили 251,7 млрд руб., краткосрочных – 79,4 млрд руб.
Дивиденды не выплачиваются четвёртый год, и справедливая доходность в 10,5% остаётся недостижимой
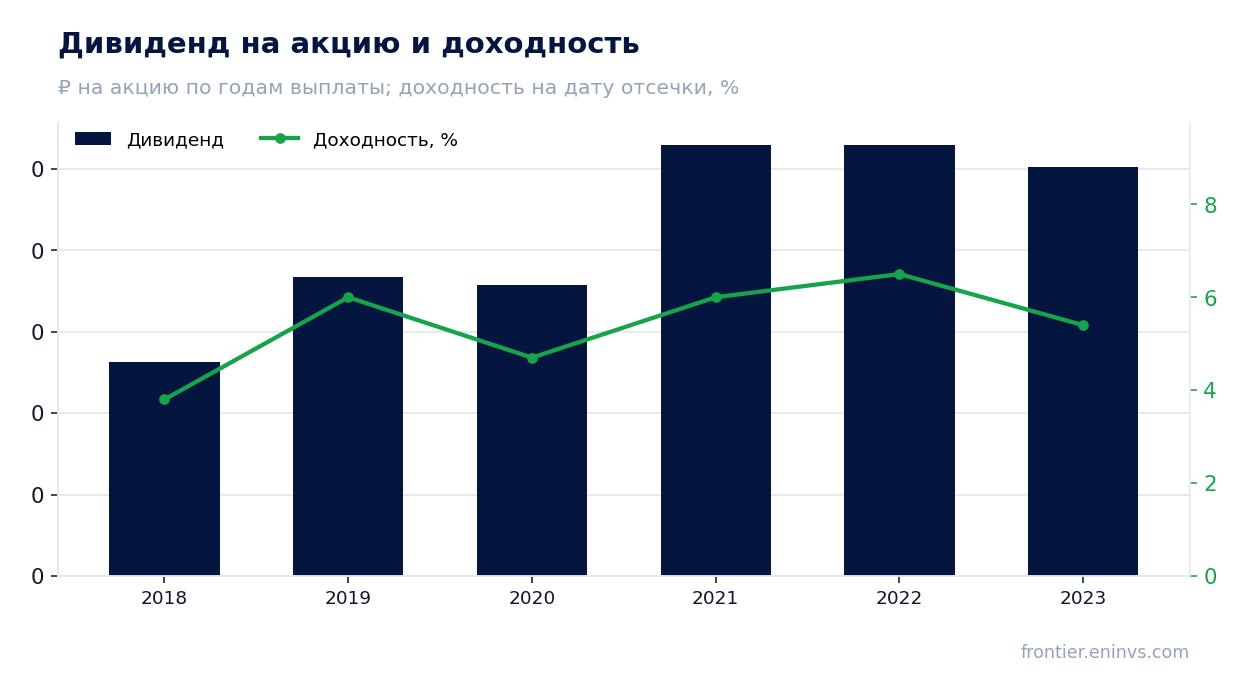
За последние 12 месяцев дивиденды не выплачивались. Последняя выплата была за 2023 год – 0,0503 руб. на акцию с доходностью 5,4% на дату отсечки. С тех пор компания не платила дивиденды, несмотря на рост прибыли. В 2026 году выплат также не запланировано.
Наша оценка справедливой дивидендной доходности для этой бумаги – 10,5%. При текущей цене 0,3396 руб. это соответствовало бы дивиденду около 0,0357 руб. на акцию. Однако при коэффициенте выплаты 0,3 от прибыли и прибыли LTM 146,3 млрд руб. потенциал выплаты составляет около 43,9 млрд руб., или 0,0996 руб. на акцию – это 29,3% доходности, что значительно выше справедливого уровня. Но компания предпочитает направлять средства на инвестиции.
Ключевая ставка ЦБ составляет 14,0%. Чтобы дивидендная доходность была конкурентоспособной, она должна превышать эту ставку с учётом риска. Текущая доходность 0% не соответствует этому условию. Для возобновления выплат компании необходимо либо сократить инвестиционную программу, либо увеличить долговую нагрузку, что при текущем уровне 3,04 EBITDA рискованно.
Акции торгуются с P/E 1,16 и EV/EBITDA 3,47 – ниже исторических уровней
Мультипликатор P/E LTM составляет 1,16, что крайне низко. Для сравнения, в 2021–2023 годах P/E компании обычно находился в диапазоне 4–6. Текущий уровень отражает как высокую прибыль LTM (146,3 млрд руб.), так и низкую рыночную капитализацию (169,6 млрд руб.).
EV/EBITDA LTM равен 3,47. Это также ниже исторических значений, которые в прошлые годы составляли 5–7. Низкие мультипликаторы объясняются высоким долгом: EV включает чистый долг 767,4 млрд руб., что увеличивает знаменатель. Рынок оценивает компанию дёшево из-за отсутствия дивидендов и высоких капитальных затрат.
ROE составляет 12,0%, что неплохо для капиталоёмкого бизнеса. Однако без дивидендов эта доходность не материализуется для акционеров. Пока компания не начнёт возвращать капитал, низкие мультипликаторы могут сохраняться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 170 млрд ₽ |
| P/E (LTM) | 1,2 |
| EV/EBITDA (LTM) | 3,5 |
| P/B | 0,24 |
| Чистый долг / EBITDA | 3,04 |
| Операционный денежный поток (LTM) | 209 млрд |
| ROE | 12,0% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 0,03 | 3,8% |
| 2019 | 0,04 | 6,0% |
| 2020 | 0,04 | 4,7% |
| 2021 | 0,05 | 6,0% |
| 2022 | 0,05 | 6,5% |
| 2023 | 0,05 | 5,4% |
Итог
Русгидро показала сильные операционные результаты: выручка выросла на 18,7%, EBITDA – на 50,1%, чистая прибыль – на 80,4%. Однако весь операционный денежный поток уходит на капитальные затраты, а долг достиг 767,4 млрд руб. при соотношении долг/EBITDA 3,04. Дивиденды не выплачиваются четвёртый год, и справедливая доходность в 10,5% остаётся недостижимой. Акции торгуются с P/E 1,16 и EV/EBITDA 3,47 – это дёшево, но для реализации стоимости нужен либо разворот дивидендной политики, либо завершение инвестиционной программы. Вердикт: нейтрально.
Перейти к финансовой карточке компании HYDR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций