Инкаб Холдинг: маржа выросла вдвое при падении выручки на 15,9%, и это не разовый эффект
Инкаб Холдинг раскрыла результаты за первое полугодие 2026 года: выручка снизилась на 15,9% год к году до 2 120,0 млн руб., но EBITDA выросла на 57,1% до 699,0 млн руб., а чистая прибыль составила 301,0 млн руб. против убытка годом ранее. Маржа EBITDA достигла 33,0% против 17,7%, чистая маржа – 14,2% против минус 8,9%, а долговая нагрузка на уровне 1,02 EBITDA LTM остаётся умеренной. При P/E LTM 10,9 и оценке по модели портала с потенциалом +46% бумага выглядит привлекательной, хотя устойчивость новой маржи при падающей выручке – главный вопрос к истории.
Главные тезисы
— Выручка упала на 15,9%, но EBITDA выросла на 57,1% – маржа сделала всю работу
— Маржа EBITDA 33,0% против 17,7% годом ранее – удвоение при меньшем объёме продаж
— Чистая прибыль 301,0 млн руб. против убытка годом ранее – маржа 14,2% вместо минус 8,9%
— Чистый долг снизился с 3,8 млрд руб. на конец 2025 года до 1,6 млрд руб. на 30 июня 2026 года
— Нагрузка 1,02 EBITDA LTM – долг обслуживается с запасом
— P/E LTM 10,9 и EV/EBITDA LTM 6,4 – оценка не выглядит перегретой
— Модель портала даёт потенциал +46% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,52 | 2,12 | -15,9% |
| EBITDA | 0,45 | 0,70 | +57,1% |
| Операционная прибыль | 0,34 | 0,61 | +81,2% |
| Чистая прибыль | -0,22 | 0,30 | в прибыль |
| Рентабельность по EBITDA | 17,7% | 33,0% | +15,3 п.п. |
| Чистая маржа | -8,9% | 14,2% | +23,1 п.п. |
Выручка упала на 15,9%, но EBITDA выросла на 57,1% – маржа сделала всю работу
За первое полугодие 2026 года выручка Инкаб Холдинга составила 2 120,0 млн руб., что на 15,9% меньше, чем за тот же период годом ранее. Снижение продаж в оптическом кабеле совпало с резким улучшением рентабельности: EBITDA выросла на 57,1% до 699,0 млн руб.
Такое расхождение означает, что компания продала меньше, но заработала на каждой единице продукции существенно больше. Операционная прибыль составила 607,0 млн руб. при выручке 2 120,0 млн руб. – это около 28,6% выручки, что подтверждает смещение в сторону более маржинальных заказов или снижение доли низкорентабельных поставок.
Для держателя важно, что рост прибыли не сопровождается ростом долга: наоборот, чистый долг снизился. Вопрос в том, насколько устойчива новая структура продаж и не является ли падение выручки следствием разового сокращения менее выгодных контрактов.
Маржа EBITDA 33,0% против 17,7% годом ранее – удвоение при меньшем объёме продаж
Маржа EBITDA за первое полугодие 2026 года составила 33,0% против 17,7% за тот же период годом ранее. Рост почти вдвое при падающей выручке указывает на то, что основной вклад внесло не увеличение объёма, а структура затрат и продаж.
При выручке 2 120,0 млн руб. и EBITDA 699,0 млн руб. компания сохранила значительную часть выручки после переменных расходов. Операционная прибыль 607,0 млн руб. показывает, что амортизация и прочие операционные расходы не съели этот эффект.
Устойчивость маржи на уровне 33,0% – ключевой вопрос следующего отчёта. Если она удержится хотя бы вблизи этого уровня при восстановлении выручки, прибыль может вырасти кратно; если это разовый эффект от структуры заказов, маржа вернётся к историческим значениям.
Чистая прибыль 301,0 млн руб. против убытка годом ранее – маржа 14,2% вместо минус 8,9%
Чистая прибыль за первое полугодие 2026 года составила 301,0 млн руб. при чистой марже 14,2%. Годом ранее компания получила убыток с маржой минус 8,9%, то есть разворот результата произошёл в пределах одного года.
Разница между операционной прибылью 607,0 млн руб. и чистой прибылью 301,0 млн руб. – около 306,0 млн руб. – приходится на проценты, налоги и прочие статьи. Это означает, что долговая нагрузка всё ещё заметна в отчёте о прибылях, но уже не перекрывает операционный результат.
Чистая маржа 14,2% при выручке 2 120,0 млн руб. – это тот уровень, который при сохранении маржи EBITDA позволяет рассчитывать на устойчивую прибыль и, возможно, на дивиденды в будущем, хотя текущая дивидендная политика в фактах не раскрыта.
Чистый долг снизился с 3,8 млрд руб. на конец 2025 года до 1,6 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 1,6 млрд руб. против 3,8 млрд руб. на 31 декабря 2025 года – снижение на 2,1 млрд руб. За двенадцать месяцев, с 30 июня 2025 года, долг снизился с 3,0 млрд руб. до 1,6 млрд руб., то есть на 1,4 млрд руб.
Сокращение долга при росте EBITDA означает, что компания направила часть заработанного на погашение обязательств. Это подтверждает качество прибыли: она не осела в оборотном капитале или капитальных затратах, а дошла до баланса.
Нагрузка 1,02 EBITDA LTM – умеренный уровень, который оставляет запас для манёвра. При такой нагрузке процентные расходы не должны съедать значительную часть операционной прибыли, что и видно по разнице между операционной и чистой прибылью.
Нагрузка 1,02 EBITDA LTM – долг обслуживается с запасом
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 1,02. Это уровень, при котором компания может обслуживать долг из текущего денежного потока без напряжения.
Для сравнения: при EBITDA LTM 1 612,8 млн руб. и чистом долге 1 640,0 млн руб. годовая EBITDA почти полностью покрывает долг. Это означает, что даже при снижении EBITDA на треть нагрузка останется ниже 1,5, что обычно считается комфортным.
Низкая нагрузка важна в контексте падающей выручки: если продажи продолжат снижаться, у компании есть время на перестройку без риска нарушения ковенантов. Однако факты не содержат информации о ковенантах, поэтому этот вывод остаётся на уровне общего суждения.
P/E LTM 10,9 и EV/EBITDA LTM 6,4 – оценка не выглядит перегретой
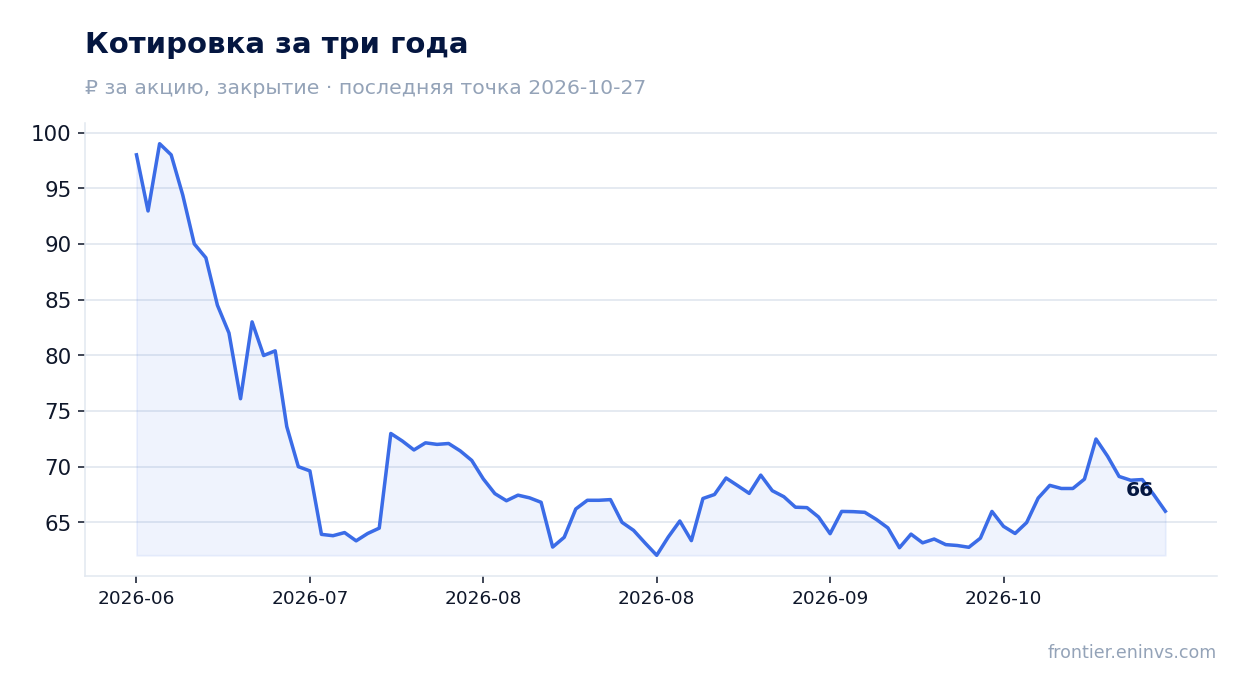
При капитализации 6 600,0 млн руб. и прибыли за последние двенадцать месяцев 605,0 млн руб. соотношение P/E LTM составляет 10,9. EV/EBITDA LTM равно 6,4 при EBITDA LTM 1 612,8 млн руб.
Эти мультипликаторы не выглядят высокими для компании, которая только что удвоила маржу и снизила долг. Однако сравнить их с собственной трёхлетней историей нельзя: в фактах нет средних значений за прошлые периоды.
Оценка по модели портала даёт потенциал +46% к текущей цене. Это наша собственная модель, а не консенсус рынка, и она опирается на рост EBITDA и целевой мультипликатор. При текущих мультипликаторах рынок, похоже, не закладывает устойчивость новой маржи.
Модель портала даёт потенциал +46% к текущей цене
По модели портала справедливая стоимость акции Инкаб Холдинга на 46% выше текущей рыночной цены. Модель связывает рост EBITDA с целевым мультипликатором и сопоставляет результат с капитализацией 6 600,0 млн руб.
Такой потенциал возник не из переоценки мультипликатора, а из роста EBITDA: за последние двенадцать месяцев показатель составил 1 612,8 млн руб., что при EV/EBITDA 6,4 даёт стоимость бизнеса около 10,3 млрд руб. против текущей капитализации 6,6 млрд руб.
Это наша оценка, а не рыночный консенсус. Она реализуется, если маржа удержится, а выручка перестанет падать. Если же маржа вернётся к 17,7%, EBITDA LTM сократится, и потенциал исчезнет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,60 млрд ₽ |
| P/E (LTM) | 10,9 |
| EV/EBITDA (LTM) | 6,4 |
| P/B | 2,44 |
| Чистый долг / EBITDA | 1,02 |
| ROE | 3,0% |
Итог
Сильной стороной отчёта стал разворот прибыли: чистая прибыль 301,0 млн руб. против убытка годом ранее, маржа EBITDA 33,0% против 17,7%, и всё это при снижении долга с 3,8 млрд руб. до 1,6 млрд руб. за полгода. Однако рост прибыли при падающей выручке на 15,9% – это ставка на устойчивость новой маржи, а не на рост бизнеса. Оценка P/E LTM 10,9 и EV/EBITDA LTM 6,4 не выглядит перегретой, а модель портала даёт потенциал +46%, но реализация этого потенциала зависит от того, удержится ли маржа в следующем отчёте. Вердикт – привлекательная: сочетание низкой нагрузки, удвоенной маржи и умеренного мультипликатора перевешивает риск возврата маржи к историческим уровням.
Перейти к финансовой карточке компании INCB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций