IVA Technologies: прибыль упала на 72%, но деньги продолжают поступать
25 августа IVA Technologies раскрыла результаты за первое полугодие 2026 года. Выручка снизилась на 8,5% год к году, чистая прибыль обвалилась на 72,0%, однако операционный денежный поток за последние 12 месяцев составил 1,7 млрд руб. При текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA в 4,0 раза ниже собственного трёхлетнего среднего значения, а дивидендная доходность по нашей модели приближается к справедливой.
Главные тезисы
— Выручка за полугодие сократилась на 8,5%, но операционный денежный поток за 12 месяцев достиг 1,7 млрд руб.
— Чистая прибыль упала на 72% из-за снижения маржинальности: рентабельность по чистой прибыли составила 8,8% против 28,8% годом ранее.
— EBITDA маржа снизилась до 36,7% с 42,4%, что отражает давление на операционную эффективность.
— Долговая нагрузка остаётся низкой: чистый долг составляет 434,6 млн руб., или 0,24 EBITDA за последние 12 месяцев.
— Акции торгуются с дисконтом к собственной истории: EV/EBITDA в 4,0 раза против среднего за три года 9,0 раза.
— Дивидендный потенциал: ожидаемая выплата 4,04 руб. на акцию даёт доходность 5,9%, что близко к справедливым 7,0%.
— По модели портала потенциал роста акции составляет +24% к справедливой стоимости.
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,07 | 0,98 | -8,5% |
| EBITDA | -0,45 | -0,36 | — |
| Операционная прибыль | -0,49 | -0,41 | — |
| Чистая прибыль | 0,31 | 0,09 | -72,0% |
| Операционный денежный поток | 0,91 | 0,56 | -38,9% |
| Капзатраты | 0,00 | 0,17 | +4261,2% |
| Рентабельность по EBITDA | -42,4% | -36,7% | +5,7 п.п. |
| Чистая маржа | 28,8% | 8,8% | -20,0 п.п. |
Выручка за полугодие сократилась на 8,5%, но операционный денежный поток за 12 месяцев достиг 1,7 млрд руб.
За первое полугодие 2026 года выручка IVA Technologies составила 3 100,0 млн руб., что на 8,5% меньше, чем за тот же период годом ранее. Снижение топ-линии отражает текущую конъюнктуру, однако компания продолжает генерировать значительный операционный денежный поток: за последние 12 месяцев он достиг 1 700,0 млн руб.
Положительный денежный поток при падающей выручке говорит о высоком качестве бизнеса и способности собирать деньги с клиентов. Это важный контраст с чистой прибылью, которая снизилась сильнее из-за неденежных статей.
Чистая прибыль упала на 72% из-за снижения маржинальности: рентабельность по чистой прибыли составила 8,8% против 28,8% годом ранее.
Чистая прибыль за первое полугодие 2026 года сократилась на 72,0% год к году. Рентабельность по чистой прибыли упала до 8,8% с 28,8% за аналогичный период прошлого года.
Столь резкое падение маржинальности могло быть вызвано ростом затрат или разовыми расходами, однако в отчётности причины не раскрываются. Для инвестора важно, что операционный денежный поток остаётся высоким, что смягчает негативный эффект от снижения прибыли.
EBITDA маржа снизилась до 36,7% с 42,4%, что отражает давление на операционную эффективность.
EBITDA маржа за первое полугодие 2026 года составила 36,7% против 42,4% годом ранее. Снижение на 5,7 процентного пункта указывает на ухудшение операционной эффективности, возможно, из-за роста себестоимости или инвестиций в разработку.
Тем не менее уровень маржинальности остаётся высоким для софтверной компании, что подтверждает устойчивость бизнес-модели. В сочетании с низкой долговой нагрузкой это даёт запас прочности.
Долговая нагрузка остаётся низкой: чистый долг составляет 434,6 млн руб., или 0,24 EBITDA за последние 12 месяцев.
На последнюю отчётную дату чистый долг IVA Technologies составил 434,6 млн руб., что соответствует 0,24 EBITDA за последние 12 месяцев. Такой уровень долга не создаёт угрозы финансовой устойчивости.
За последние 12 месяцев чистый долг вырос на 0,9 млрд руб., однако с учётом высокой операционной рентабельности это не выглядит критичным. Компания сохраняет способность обслуживать обязательства и финансировать развитие.
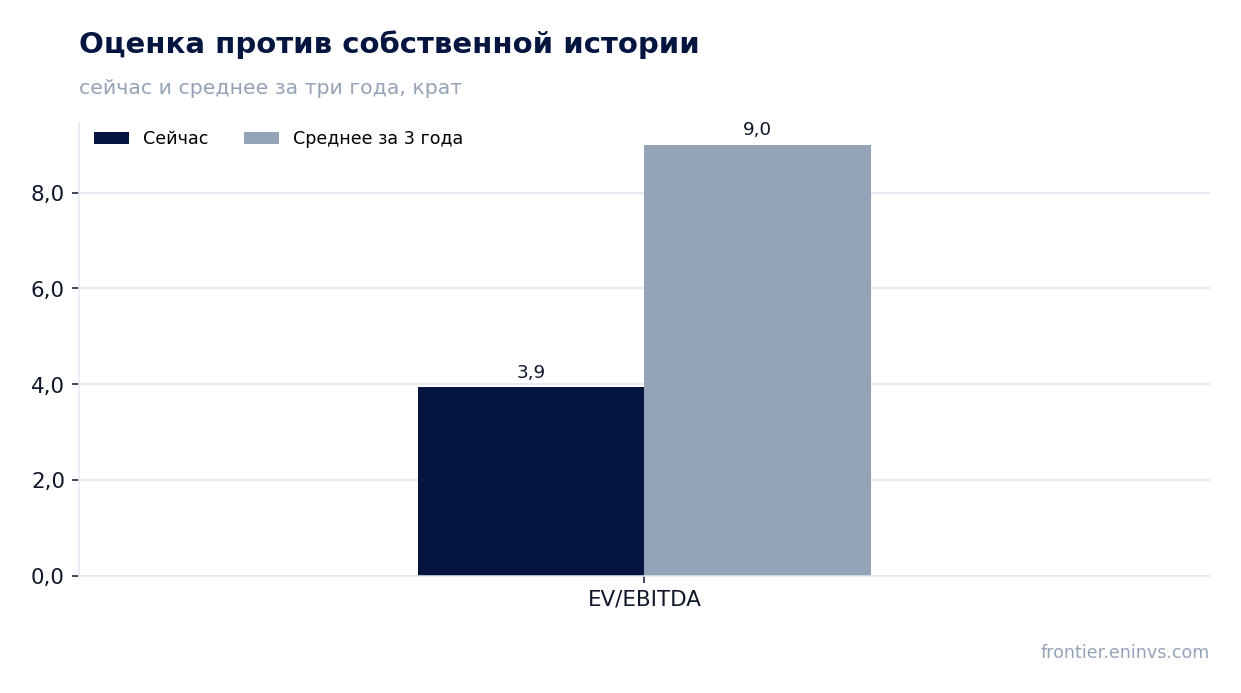
Акции торгуются с дисконтом к собственной истории: EV/EBITDA в 4,0 раза против среднего за три года 9,0 раза.
Текущий мультипликатор EV/EBITDA составляет 4,0 (на основе EBITDA за последние 12 месяцев), что значительно ниже среднего значения за три года – 9,0. Это указывает на недооценку акций относительно собственной истории.
P/E за последние 12 месяцев равен 5,7, что также выглядит привлекательно для быстрорастущего софтверного сектора. Рыночная капитализация компании – 6 875,0 млн руб.
Дивидендный потенциал: ожидаемая выплата 4,04 руб. на акцию даёт доходность 5,9%, что близко к справедливым 7,0%.
За последние 12 месяцев компания не выплачивала дивидендов. По нашей модели, следующий ожидаемый дивиденд составит 4,04 руб. на акцию, что даёт форвардную доходность 5,9%.
Справедливая доходность для этого эмитента оценивается в 7,0%, то есть текущая цена акции предполагает небольшой дисконт по дивидендной доходности. Коэффициент выплат по модели – 0,34 от прибыли, что оставляет ресурс для роста выплат.
По модели портала потенциал роста акции составляет +24% к справедливой стоимости.
Наша фундаментальная модель создания стоимости, основанная на росте EBITDA и целевом мультипликаторе, показывает, что акция имеет потенциал роста +24% к справедливой стоимости. Этот расчёт учитывает текущую недооценку относительно исторических мультипликаторов.
Акция входит в стратегию «Рост-потенциал (качество)» на портале, что отражает её соответствие нашим критериям отбора. Однако это не является рекомендацией к покупке, а лишь констатацией факта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,88 млрд ₽ |
| P/E (LTM) | 5,7 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 1,35 |
| Чистый долг / EBITDA | 0,24 |
| Операционный денежный поток (LTM) | 1,32 млрд |
| ROE | 2,6% |
| EV/EBITDA, среднее за 3 года | 9,0 |
Итог
В отчёте за первое полугодие 2026 года слабым местом стала чистая прибыль, упавшая на 72% из-за сжатия маржинальности. Однако операционный денежный поток за 12 месяцев в 1,7 млрд руб. показывает, что бизнес продолжает приносить деньги. Долговая нагрузка низкая, а мультипликаторы значительно ниже собственной трёхлетней истории, что создаёт потенциал для восстановления оценки. Дивидендная доходность по нашей модели близка к справедливой, а модель портала указывает на апсайд в 24%. Главный вопрос для держателя – сможет ли компания остановить падение выручки и вернуть рентабельность к прежним уровням.
Перейти к финансовой карточке компании IVAT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций