IVA Technologies: выручка просела на 8,5%, а EBITDA ушла в минус – прибыль держится не на операциях
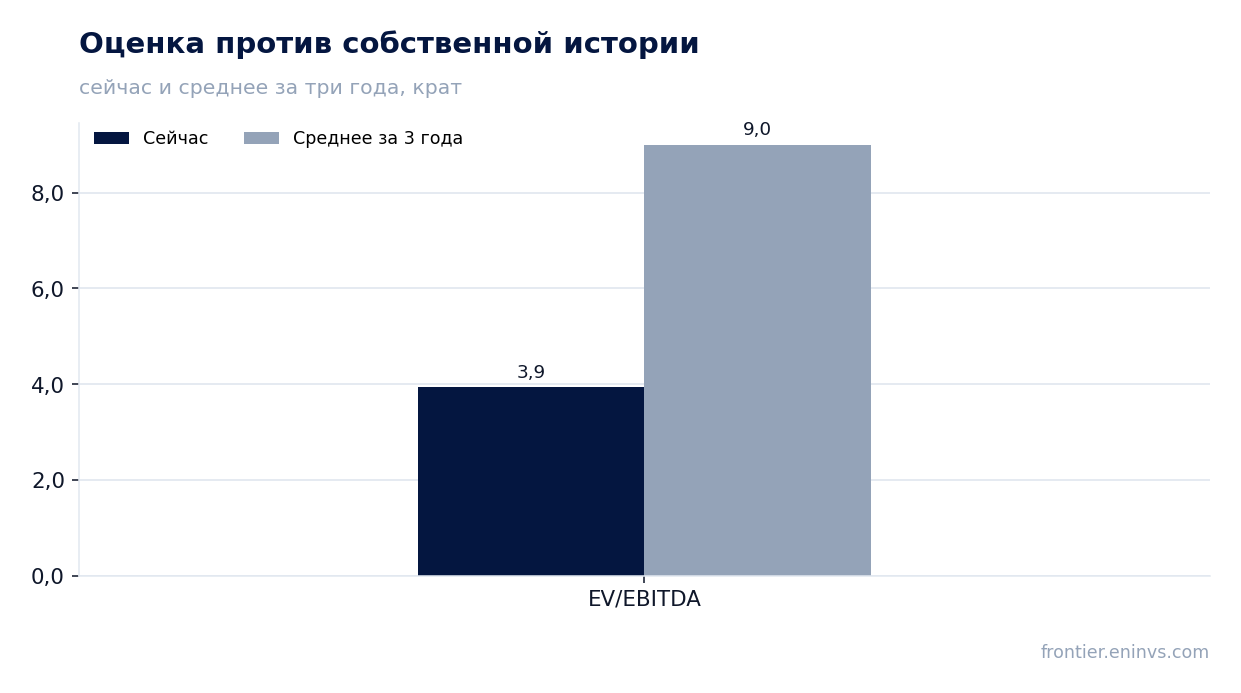
5 ноября IVA Technologies раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 8,5% год к году до 489,3 млн руб., EBITDA составила минус 179,8 млн руб. против 276,0 млн годом ранее, чистая прибыль – 43,1 млн руб. против 153,8 млн. При этом бумага торгуется в 3,9 раза по EV/EBITDA за последние 12 месяцев против собственной трёхлетней средней 9,0, а по модели портала оценка ниже рынка на 31% – на текущей цене акция выглядит скорее непривлекательной, потому что дешёвый мультипликатор опирается на прибыль, которую операции больше не генерируют.
Главные тезисы
— Выручка во втором квартале 2026 года снизилась на 8,5% год к году до 489,3 млн руб. – падение продолжается второй квартал подряд
— EBITDA во втором квартале ушла в минус 179,8 млн руб., и маржа составила минус 36,7% против 51,6% годом ранее
— Чистая прибыль в 43,1 млн руб. при отрицательной EBITDA означает, что результат держится на статьях ниже операционной линии
— Чистый долг вырос с 0,6 млрд руб. на 30 июня 2025 года до 1,6 млрд руб. на 30 июня 2026 года, а капитальные затраты за квартал составили 86,8 млн руб.
— Дивиденд за 2025 год – 3,0 руб. на акцию, наша оценка на текущий год – те же 3,0 руб., что даёт 4,5% доходности против 7,0%, которые мы считаем справедливыми
— Мультипликатор EV/EBITDA за последние 12 месяцев – 3,9 против собственной трёхлетней средней 9,0, но дешевизна обманчива: база прибыли нестабильна
— По модели портала справедливая стоимость на 31% ниже рынка – рынок платит за прибыль, которой в отчёте нет
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,53 | 0,49 | -8,5% |
| EBITDA | 0,28 | -0,18 | -165,2% |
| Операционная прибыль | 0,26 | -0,21 | -180,0% |
| Чистая прибыль | 0,15 | 0,04 | -72,0% |
| Операционный денежный поток | 0,46 | — | — |
| Капзатраты | 0,00 | 0,09 | +4262,3% |
| Рентабельность по EBITDA | 51,6% | -36,7% | -88,3 п.п. |
| Чистая маржа | 28,8% | 8,8% | -20,0 п.п. |
Выручка во втором квартале 2026 года снизилась на 8,5% год к году до 489,3 млн руб. – падение продолжается второй квартал подряд
Во втором квартале 2026 года выручка составила 489,3 млн руб., что на 8,5% меньше, чем годом ранее. Это уже второе подряд квартальное снижение: в предыдущем отчётном квартале падение было более глубоким, и текущие цифры подтверждают, что компания пока не вернулась к росту.
Для сравнения: в 2024 году квартальная выручка росла на 46,6% год к году, а в 2025-м динамика развернулась. Причина разворота в отчётности не раскрыта, и мы не берёмся её называть. Важно, что снижение происходит на фоне роста капитальных затрат – компания инвестирует, но отдача в выручке пока не видна.
Снижение выручки на 8,5% при одновременном росте затрат означает, что операционный рычаг работает против компании. Каждый рубль выручки теперь приносит меньше, чем год назад, и это отражается на всех уровнях прибыли.
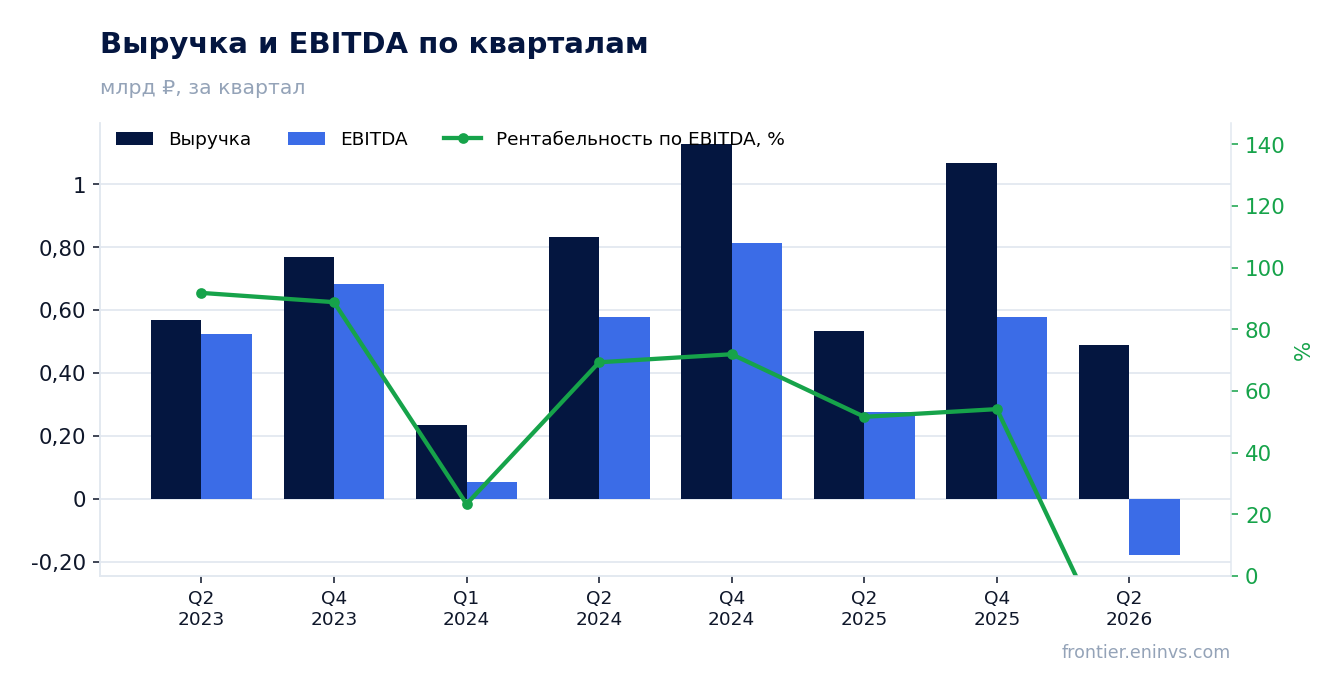
EBITDA во втором квартале ушла в минус 179,8 млн руб., и маржа составила минус 36,7% против 51,6% годом ранее
EBITDA во втором квартале 2026 года составила минус 179,8 млн руб. против 276,0 млн руб. годом ранее – падение на 165,2%. Маржа ушла в минус 36,7% с 51,6% годом ранее. Операционная прибыль также отрицательная – минус 206,4 млн руб.
Такое движение означает, что компания не покрывает операционные расходы выручкой. При выручке 489,3 млн руб. отрицательная EBITDA в 179,8 млн руб. говорит о том, что расходы выросли быстрее выручки или выручка упала быстрее, чем компания успела сократить издержки. В отчётности причина не детализирована.
Для держателя это ключевой сигнал: бизнес-модель компании в текущем квартале не генерирует операционную прибыль. Восстановление маржи до уровней прошлого года потребует либо роста выручки, либо сокращения расходов, и оба процесса займут не один квартал.
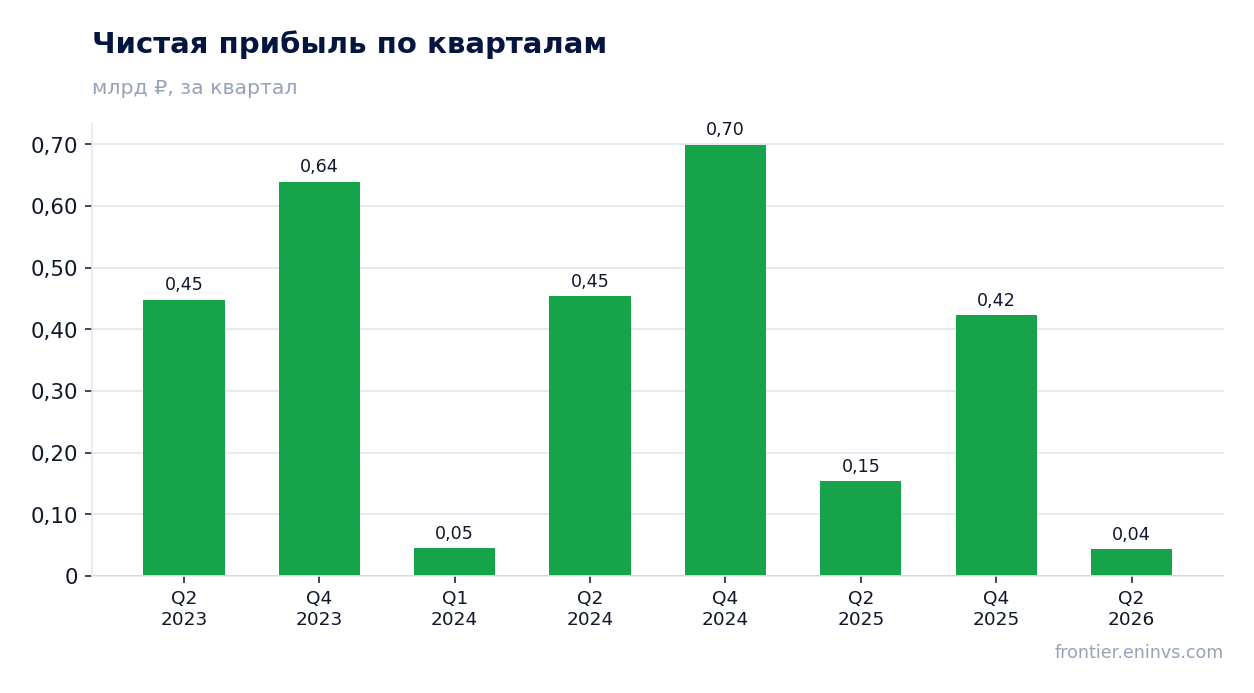
Чистая прибыль в 43,1 млн руб. при отрицательной EBITDA означает, что результат держится на статьях ниже операционной линии
Чистая прибыль во втором квартале 2026 года составила 43,1 млн руб. против 153,8 млн руб. годом ранее – снижение на 72,0%. Маржа чистой прибыли упала до 8,8% с 28,8%. При этом EBITDA отрицательная, а операционная прибыль – минус 206,4 млн руб.
Разрыв между отрицательной операционной прибылью и положительной чистой прибылью означает, что результат сформирован статьями ниже операционной линии. Что именно это за статьи, в фактах не раскрыто, но для инвестора важно, что прибыль не подкреплена операционной деятельностью.
Такая прибыль нестабильна по своей природе: она может исчезнуть в следующем квартале, если разовые статьи не повторятся. Опираться на неё при оценке компании рискованно, и именно поэтому мультипликаторы, построенные на чистой прибыли, могут вводить в заблуждение.
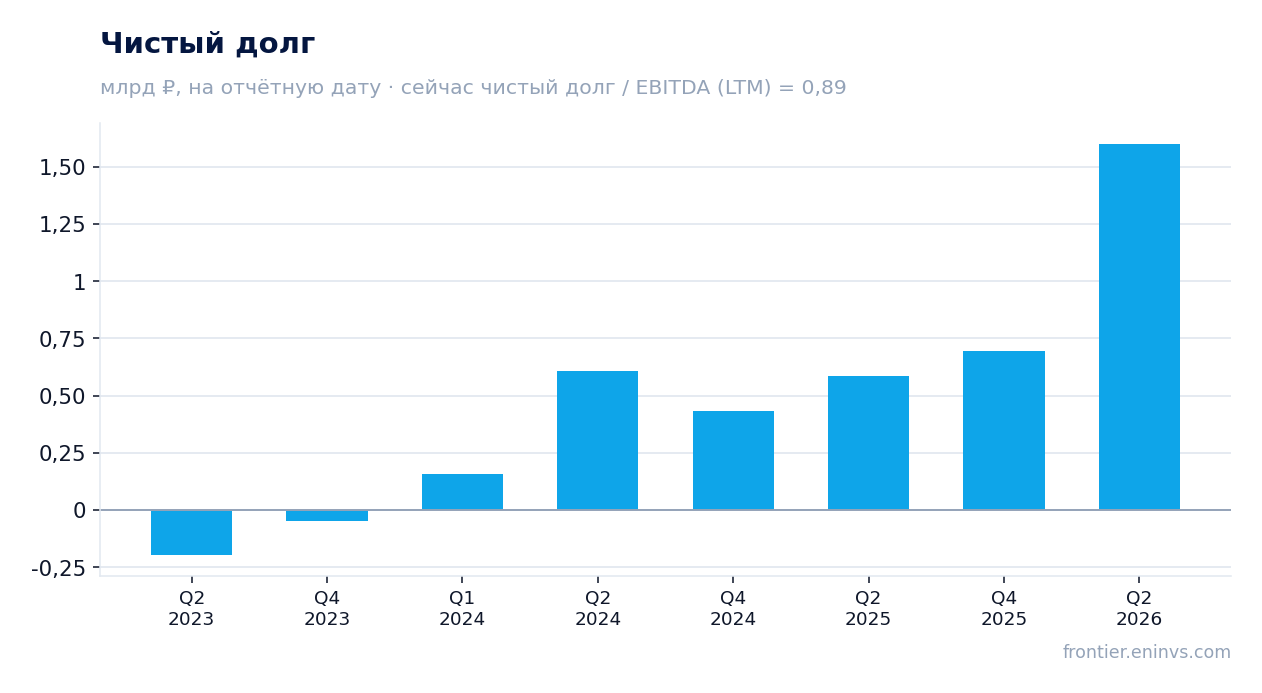
Чистый долг вырос с 0,6 млрд руб. на 30 июня 2025 года до 1,6 млрд руб. на 30 июня 2026 года, а капитальные затраты за квартал составили 86,8 млн руб.
Чистый долг на 30 июня 2026 года составил 1,6 млрд руб. против 0,6 млрд руб. на 30 июня 2025 года – рост на 1,0 млрд руб. за год. С начала года долг вырос с 0,7 млрд руб. на 31 декабря 2025 года до 1,6 млрд руб. на 30 июня 2026 года, то есть на 0,9 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,89. Это уровень, а не направление: сравнивать его с прошлыми значениями мы не можем, поскольку более раннее значение в фактах отсутствует. Абсолютный долг вырос, и это важно само по себе.
Капитальные затраты во втором квартале составили 86,8 млн руб. против 2,0 млн руб. годом ранее. Рост капитальных затрат при падающей выручке и отрицательной EBITDA означает, что компания финансирует инвестиции в том числе за счёт долга. Это объясняет рост чистого долга и создаёт давление на будущие результаты.
Дивиденд за 2025 год – 3,0 руб. на акцию, наша оценка на текущий год – те же 3,0 руб., что даёт 4,5% доходности против 7,0%, которые мы считаем справедливыми
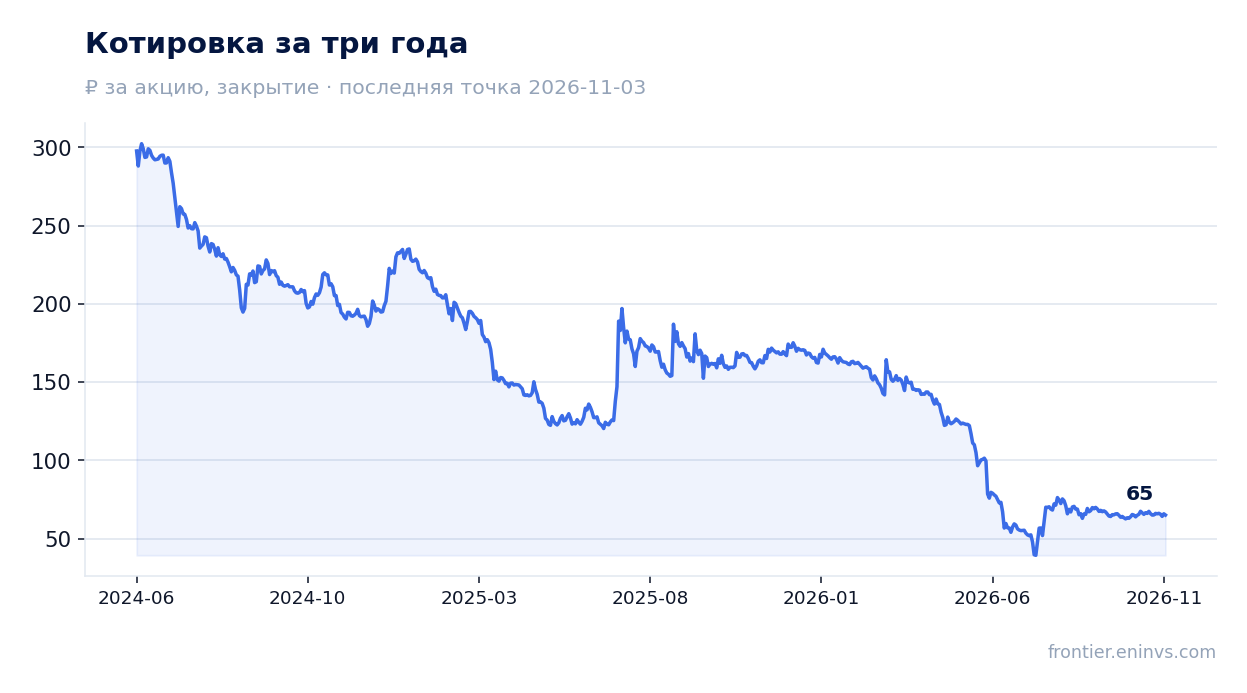
За 2025 год компания выплатила 3,0 руб. на акцию – это единственная выплата в истории, зафиксированная в фактах. При цене отсечки 124,4 руб. доходность составила 2,4%. Наша оценка годового дивиденда на текущий год – также 3,0 руб. на акцию, что при текущей цене 66,65 руб. даёт форвардную доходность 4,5%.
Оценка опирается на модель дивидендного потенциала с коэффициентом выплаты 0,15 от прибыли и базой прибыли 1 202,0 млн руб. за последние 12 месяцев. Ограничение по свободному денежному потоку не связывает выплату. Однако база прибыли нестабильна: во втором квартале чистая прибыль составила лишь 43,1 млн руб. при отрицательной EBITDA, и если разовые статьи не повторятся, прибыль за следующие 12 месяцев может оказаться ниже.
Доходность 4,5% ниже ключевой ставки 14,0% и ниже 7,0%, которые мы считаем справедливыми для этой бумаги. Для дивидендной истории компании это скромный уровень: рынок требует более высокой премии за риск, связанный с нестабильностью операционных результатов.
Выплата может оказаться меньше, если прибыль за год снизится сильнее ожиданий или если компания направит больше средств на капитальные затраты, которые уже выросли до 86,8 млн руб. за квартал. Решение принимает совет директоров, и наша оценка – не гарантия выплаты.
Мультипликатор EV/EBITDA за последние 12 месяцев – 3,9 против собственной трёхлетней средней 9,0, но дешевизна обманчива: база прибыли нестабильна
EV/EBITDA за последние 12 месяцев составляет 3,9 – на 56% ниже собственной трёхлетней средней 9,0. Формально бумага торгуется дешевле, чем обычно. P/E за последние 12 месяцев – 5,5, что также выглядит низким.
Однако низкий мультипликатор опирается на прибыль и EBITDA за последние 12 месяцев, которые включали сильные кварталы. Во втором квартале 2026 года EBITDA отрицательная, и если такая динамика сохранится, знаменатель мультипликатора будет снижаться, а сам мультипликатор – расти без изменения цены.
По модели портала справедливая стоимость на 31% ниже рынка. Это наша собственная оценка, а не консенсус: она отражает рост EBITDA, взвешенный по целевому мультипликатору, против текущей капитализации. Рынок платит за прибыль, которую отчёт не подтверждает операционно.
По модели портала справедливая стоимость на 31% ниже рынка – рынок платит за прибыль, которой в отчёте нет
Модель портала оценивает справедливую стоимость на 31% ниже текущей рыночной цены. Это означает, что даже с учётом низкого мультипликатора рынок платит больше, чем заслуживает компания по нашей модели.
Расхождение объясняется тем, что модель опирается на устойчивую генерацию EBITDA, а отчёт за второй квартал показывает отрицательную EBITDA. Если компания вернётся к положительной EBITDA в следующих кварталах, оценка может измениться, но пока сигнал негативный.
Для держателя это означает, что текущая цена не даёт запаса безопасности. Дешёвый мультипликатор не компенсирует риск дальнейшего ухудшения операционных результатов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,67 млрд ₽ |
| P/E (LTM) | 5,5 |
| EV/EBITDA (LTM) | 3,9 |
| P/B | 1,31 |
| Чистый долг / EBITDA | 0,89 |
| ROE | 2,6% |
| EV/EBITDA, среднее за 3 года | 9,0 |
Итог
Сильной стороной отчёта остаётся чистая прибыль в 43,1 млн руб. и положительный результат за последние 12 месяцев, но в этом квартале она не подкреплена операциями: EBITDA минус 179,8 млн руб., операционная прибыль минус 206,4 млн руб. Рост капитальных затрат и чистого долга до 1,6 млрд руб. показывает, что компания инвестирует в будущее, но пока это не приносит отдачи в выручке, которая упала на 8,5%. Дивиденд в 3,0 руб. на акцию даёт 4,5% доходности – ниже ключевой ставки и ниже справедливого для нас уровня 7,0%. На текущей цене акция выглядит скорее непривлекательной: дешёвый мультипликатор обманчив, а модель портала указывает на 31% downside. Вердикт изменится, если компания вернётся к положительной EBITDA и устойчивому росту выручки.
Перейти к финансовой карточке компании IVAT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций