КуйбышевАзот: прибыль за полугодие выросла почти в 1,6 раза при падающей выручке – маржу вытянули цены на удобрения, а не объёмы
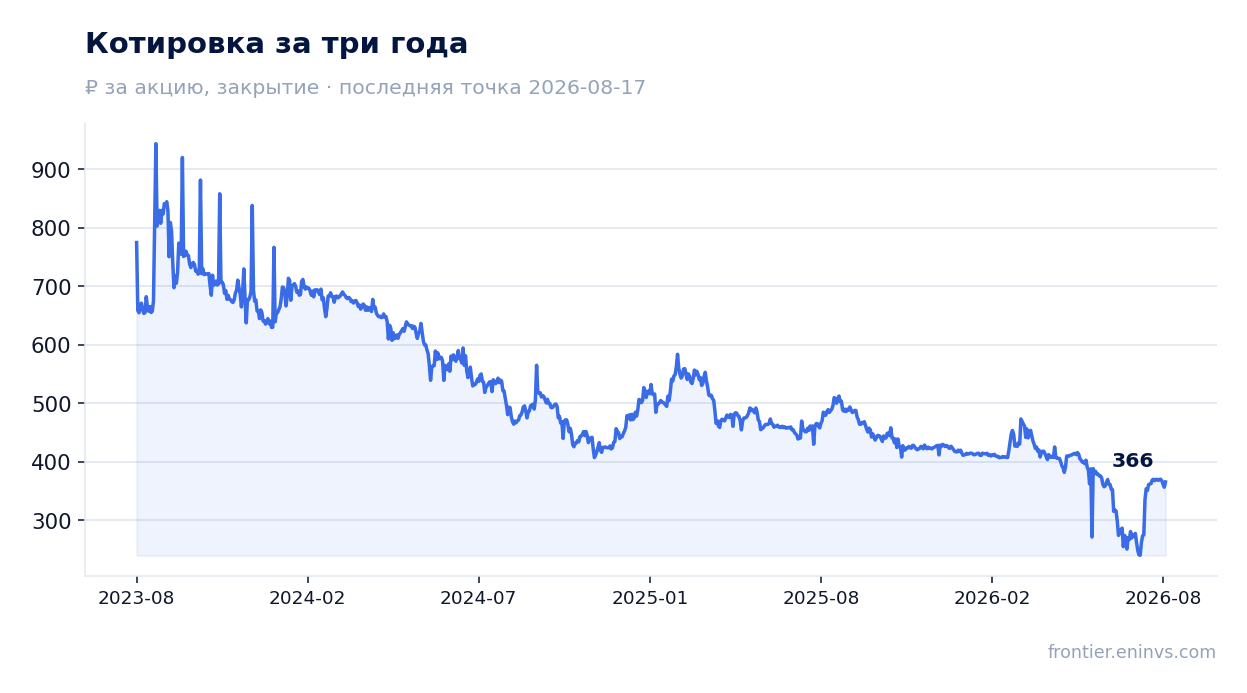
28 сентября мы разбираем отчёт КуйбышевАзота за первое полугодие 2026 года. Выручка снизилась на 4,7% год к году до 41 987 млн руб., но EBITDA выросла на 31,5% до 11 385 млн руб., а чистая прибыль – на 59,6% до 5 527 млн руб. Маржа EBITDA поднялась до 27,1% против 19,7% годом ранее, компания вышла в чистую денежную позицию в 5 525 млн руб., а акция после отчёта подешевела на 10,2% к 28 сентября. При мультипликаторе EV/EBITDA 2,77 против среднего за три года 5,49 и потенциальной оценке по модели портала +159% бумага выглядит привлекательно, но главный вопрос – устойчивость ценовой конъюнктуры.
Главные тезисы
— Выручка за первое полугодие 2026 снизилась на 4,7% до 41 987 млн руб., но EBITDA выросла на 31,5% до 11 385 млн руб. – маржу вытянули цены на удобрения, а не объёмы
— Маржа EBITDA поднялась до 27,1% с 19,7% годом ранее, а чистая маржа – до 13,2% с 7,9%, потому что себестоимость росла медленнее цен
— Чистая прибыль за полугодие выросла на 59,6% до 5 527 млн руб., и это не разовый эффект: операционная прибыль увеличилась до 6 324 млн руб.
— Компания вышла в чистую денежную позицию: net debt на 30 июня 2026 года составил минус 5 525 млн руб. против 6 300 млн руб. на конец 2025 года
— Операционный денежный поток за полугодие составил 9 721 млн руб. при капитальных затратах 2 303 млн руб. – свободные средства позволяют платить дивиденды
— Дивиденды за последние 12 месяцев не выплачивались, но наш прогноз на текущий год – 8,78 руб. на акцию, что даёт 2,6% доходности на текущей цене
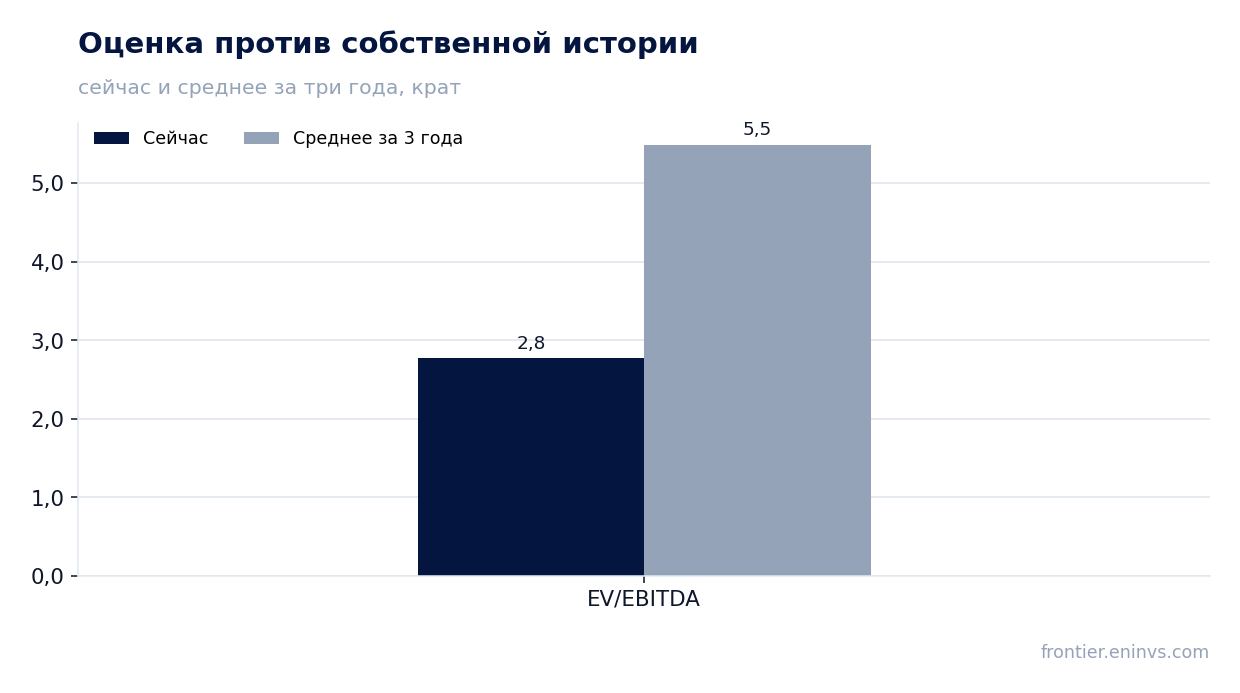
— EV/EBITDA LTM 2,77 против среднего за три года 5,49 – бумага торгуется ниже своей истории, а модель портала даёт потенциал +159%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 44,1 | 42,0 | -4,7% |
| EBITDA | 8,66 | 11,4 | +31,5% |
| Операционная прибыль | 3,60 | 6,32 | +75,7% |
| Чистая прибыль | 3,46 | 5,53 | +59,6% |
| Операционный денежный поток | 12,7 | 9,72 | -23,5% |
| Капзатраты | 3,86 | 2,30 | -40,3% |
| Рентабельность по EBITDA | 19,7% | 27,1% | +7,4 п.п. |
| Чистая маржа | 7,9% | 13,2% | +5,3 п.п. |
Выручка за первое полугодие 2026 снизилась на 4,7% до 41 987 млн руб., но EBITDA выросла на 31,5% до 11 385 млн руб. – маржу вытянули цены на удобрения, а не объёмы
Выручка КуйбышевАзота за первое полугодие 2026 года составила 41 987 млн руб., что на 4,7% меньше, чем годом ранее. Снижение выручки при росте прибыли означает, что компания продала меньше продукции или по более низким ценам в объёме, но заработала больше на каждой тонне.
EBITDA выросла на 31,5% до 11 385 млн руб. Это произошло потому, что себестоимость росла медленнее цен на удобрения. В отчёте нет разбивки по факторам, но сам факт превышения роста EBITDA над выручкой говорит о расширении маржи.
Операционная прибыль увеличилась до 6 324 млн руб., что подтверждает: улучшение не связано с разовыми статьями ниже операционной линии. Чистая прибыль выросла на 59,6% до 5 527 млн руб., и это лучший результат за последние годы.
Маржа EBITDA поднялась до 27,1% с 19,7% годом ранее, а чистая маржа – до 13,2% с 7,9%, потому что себестоимость росла медленнее цен
Рентабельность по EBITDA в первом полугодии 2026 года составила 27,1% против 19,7% за аналогичный период прошлого года. Рост маржи на 7,4 процентного пункта – главный позитивный сюрприз отчёта.
Чистая маржа также улучшилась: 13,2% против 7,9% годом ранее. Это означает, что компания не только сократила удельные издержки, но и эффективно управляла прочими расходами и налогами.
Улучшение маржи при падающей выручке – классический признак благоприятной ценовой конъюнктуры на рынке удобрений. Если цены удержатся, компания сможет сохранить высокую прибыльность даже при слабых объёмах.
Чистая прибыль за полугодие выросла на 59,6% до 5 527 млн руб., и это не разовый эффект: операционная прибыль увеличилась до 6 324 млн руб.
Чистая прибыль за первое полугодие 2026 года достигла 5 527 млн руб., что на 59,6% больше, чем годом ранее. Такой рост – результат не разовых списаний или переоценок, а улучшения операционной деятельности.
Операционная прибыль выросла до 6 324 млн руб., что подтверждает: основной бизнес зарабатывает больше. Разница между операционной и чистой прибылью – это проценты, налоги и прочие статьи, которые не свели на нет улучшение.
Рост прибыли при снижении выручки – тревожный сигнал для объёмов, но позитивный для маржи. Компания стала зарабатывать больше на каждой проданной тонне, что важно в условиях волатильности цен на сырьё.
Компания вышла в чистую денежную позицию: net debt на 30 июня 2026 года составил минус 5 525 млн руб. против 6 300 млн руб. на конец 2025 года
На 30 июня 2026 года чистый долг КуйбышевАзота составил минус 5 525 млн руб., то есть денежные средства превышают долговые обязательства. Годом ранее, на 30 июня 2025 года, чистый долг был 5 800 млн руб., а на конец 2025 года – 6 300 млн руб.
Снижение чистого долга за 12 месяцев составило 11 300 млн руб., а с начала года – 11 800 млн руб. Это стало возможным благодаря операционному денежному потоку в 9 721 млн руб. при капитальных затратах всего 2 303 млн руб.
Отношение чистого долга к EBITDA LTM составляет минус 0,24 – компания имеет чистую денежную подушку. Это даёт свободу для дивидендов и инвестиций без наращивания долга.
Операционный денежный поток за полугодие составил 9 721 млн руб. при капитальных затратах 2 303 млн руб. – свободные средства позволяют платить дивиденды
Операционный денежный поток за первое полугодие 2026 года составил 9 721 млн руб. Капитальные затраты были скромными – 2 303 млн руб., что составляет менее четверти операционного потока.
Свободный денежный поток, таким образом, превышает 7 400 млн руб. Эти средства пошли на сокращение долга и формирование денежной подушки, а в будущем могут быть направлены на дивиденды.
Низкие капитальные затраты могут означать, что компания завершила крупные инвестиционные проекты или отложила их. В любом случае, текущий уровень capex не обременяет финансы.
Дивиденды за последние 12 месяцев не выплачивались, но наш прогноз на текущий год – 8,78 руб. на акцию, что даёт 2,6% доходности на текущей цене
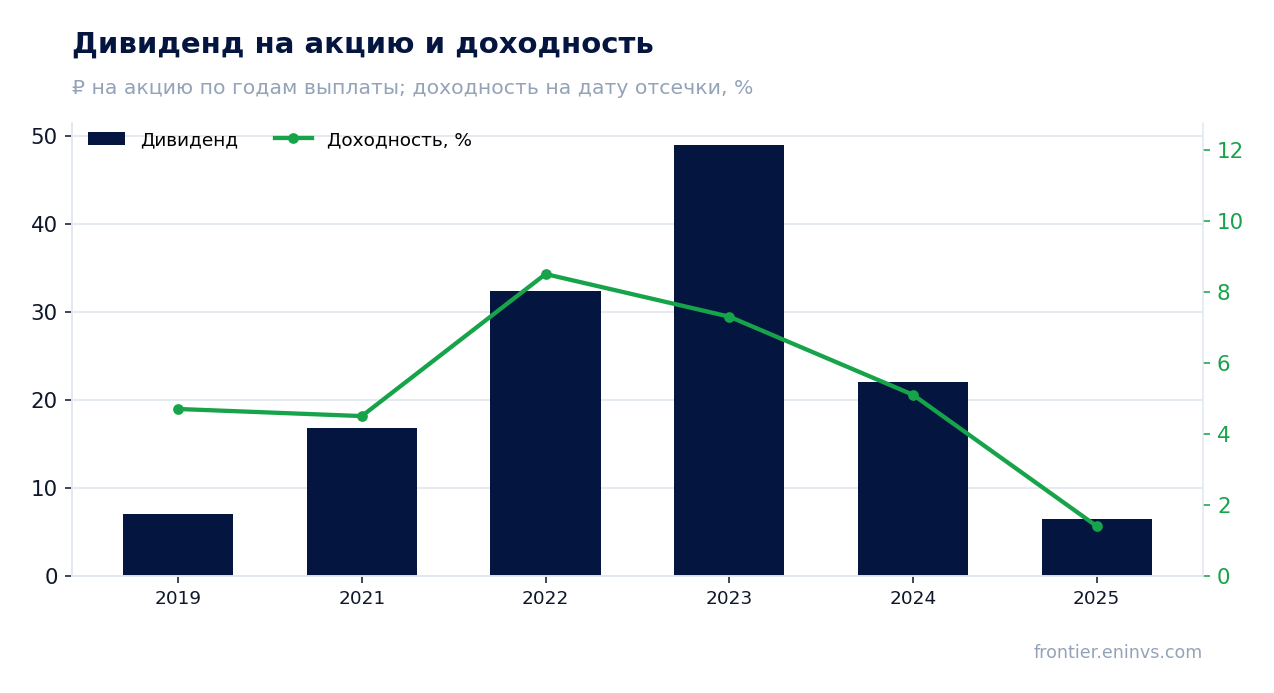
За последние 12 месяцев КуйбышевАзот не выплачивал дивиденды. Последняя выплата была за 2025 год – 6,5 руб. на акцию с доходностью 1,4% на дату отсечки. История выплат нестабильна: 49 руб. за 2023 год, 22 руб. за 2024 год, 6,5 руб. за 2025 год.
Наш прогноз на текущий финансовый год – 8,78 руб. на акцию, что даёт 2,6% доходности на текущей цене. Это наша оценка, а не решение совета директоров. Она основана на предположении, что payout составит 20% от прибыли LTM, как и в прошлом году.
Для сравнения: доходность 2,6% значительно ниже ключевой ставки 14% и ниже справедливой для этого имени доходности 10,5%. Даже с учётом потенциального роста прибыли дивидендная доходность остаётся скромной.
Дивиденд может оказаться меньше, если прибыль во втором полугодии снизится из-за падения цен на удобрения или если компания решит направить больше средств на инвестиции. Решение совета директоров будет ключевым.
EV/EBITDA LTM 2,77 против среднего за три года 5,49 – бумага торгуется ниже своей истории, а модель портала даёт потенциал +159%
Мультипликатор EV/EBITDA LTM составляет 2,77, что почти вдвое ниже среднего за три года значения 5,49. Это указывает на то, что рынок оценивает компанию значительно дешевле, чем в предыдущие годы.
P/E LTM равен 7,56, что также может быть привлекательным уровнем для компании с растущей прибылью. Рыночная капитализация – 58 555 млн руб.
Наша модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +159%. Это наша собственная оценка, а не консенсус рынка.
Однако после публикации отчёта акция упала на 10,2% к 28 сентября, что говорит о том, что рынок не поверил в устойчивость высокой маржи. Для подтверждения тренда нужен отчёт за второе полугодие.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 58,6 млрд ₽ |
| P/E (LTM) | 7,6 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,59 |
| Чистый долг / EBITDA | -0,24 |
| Операционный денежный поток (LTM) | 16,7 млрд |
| ROE | 10,9% |
| EV/EBITDA, среднее за 3 года | 5,5 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2019 | 7,00 | 4,7% |
| 2021 | 16,85 | 4,5% |
| 2022 | 32,40 | 8,5% |
| 2023 | 49,00 | 7,3% |
| 2024 | 22,00 | 5,1% |
| 2025 | 6,50 | 1,4% |
| Оценка за текущий год | 8,78 | 2,6% к текущей цене |
Итог
КуйбышевАзот показал сильный рост прибыли и маржи в первом полугодии 2026 года на фоне падающей выручки. Компания вышла в чистую денежную позицию, а мультипликатор EV/EBITDA упал до 2,77 против среднего за три года 5,49. Однако дивидендная доходность остаётся низкой, а устойчивость цен на удобрения под вопросом. При текущей цене бумага выглядит привлекательно для инвесторов, готовых принять волатильность сырьевого рынка.
Перейти к финансовой карточке компании KAZT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций