Европлан: прибыль выросла в 4,9 раза, но портфель лизинга сократился на 17%
20 августа ПАО «ЛК «Европлан» раскрыло сокращённую промежуточную консолидированную отчётность за три и шесть месяцев, закончившихся 30 июня 2026 года. Чистая прибыль во втором квартале составила 2 473,2 млн руб., что в 4,9 раза больше, чем годом ранее, при снижении чистого процентного дохода на 29,6% до 3 937,0 млн руб. Резкое расхождение объясняется тем, что год назад компания отчислила в резервы под ожидаемые кредитные убытки лизинговых активов 5 060,8 млн руб., а в этом квартале – лишь 276,1 млн руб. Чистые инвестиции в лизинг за полугодие сократились с 169,9 млрд руб. до 141,3 млрд руб., что отражает сжатие бизнеса на фоне высокой ключевой ставки. При текущей цене 671 руб. и прибыли за последние 12 месяцев 7 567,7 млн руб. акция торгуется с P/E 10,6 и ROE 21,0%, а наша модель оценки даёт потенциал роста около 11%. С учётом ожидаемого дивиденда 32,57 руб. на акцию форвардная доходность составляет 4,9% – вдвое ниже справедливой для нас доходности 10,5%. Акция выглядит скорее привлекательной для инвестора, готового ждать разворота ставки и восстановления портфеля, но не для того, кто ищет высокий текущий дивиденд.
Главные тезисы
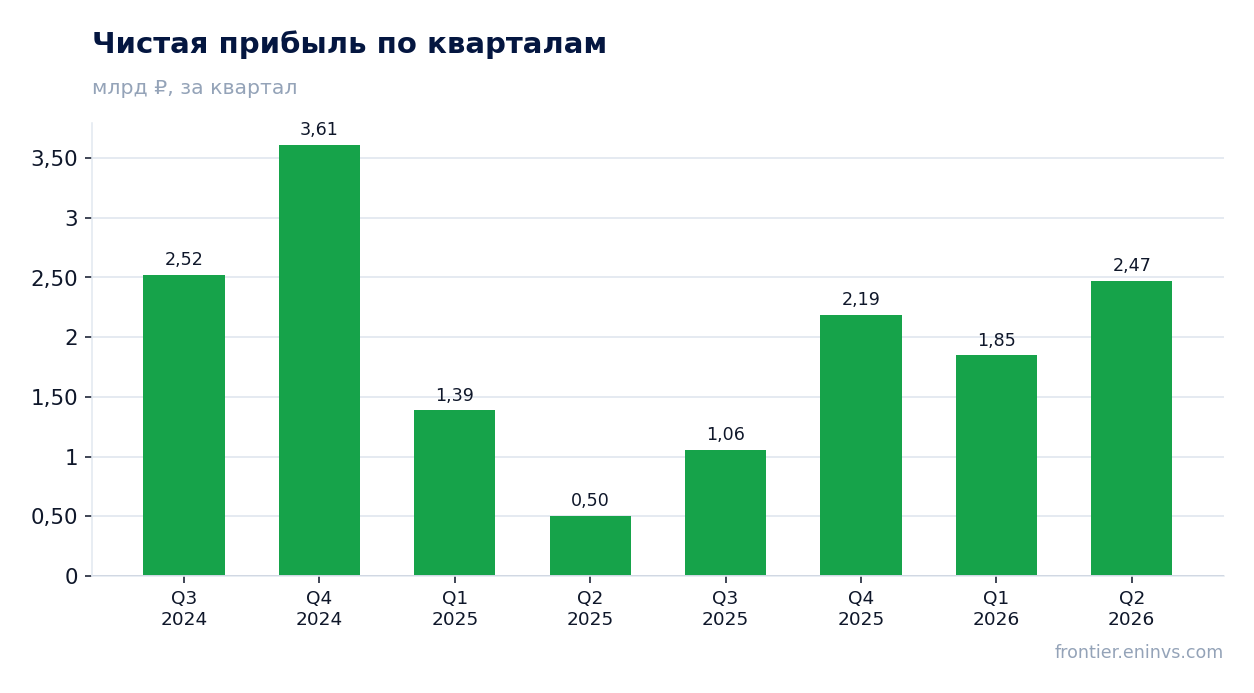
— Прибыль выросла в 4,9 раза не из-за бизнеса, а из-за резервов: год назад отчисления составили 5 060,8 млн руб., теперь – 276,1 млн руб.
— Чистый процентный доход падает четвёртый квартал подряд, и во втором квартале снижение ускорилось до 29,6%
— Портфель лизинга сократился на 17% с начала года – до 141,3 млрд руб., и это главный риск для будущих доходов
— Прибыль за последние 12 месяцев 7 567,7 млн руб. при ROE 21,0% и P/E 10,6 – оценка не выглядит перегретой
— Ожидаемый дивиденд 32,57 руб. на акцию даёт лишь 4,9% доходности – вдвое ниже справедливой для нас ставки 10,5%
— Наша модель оценки даёт потенциал роста около 11% к справедливой стоимости, но он держится на восстановлении портфеля
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 5,60 | 3,94 | -29,6% |
| Чистая прибыль | 0,50 | 2,47 | +392,5% |
| Капзатраты | 0,04 | 0,07 | +100,9% |
| Чистая маржа | 9,0% | 62,8% | +53,8 п.п. |
Прибыль выросла в 4,9 раза не из-за бизнеса, а из-за резервов: год назад отчисления составили 5 060,8 млн руб., теперь – 276,1 млн руб.
Чистая прибыль во втором квартале 2026 года составила 2 473,2 млн руб. против 502,2 млн руб. годом ранее. Такой рост в 4,9 раза выглядит впечатляюще, но он почти полностью объясняется изменением резервов. В отчёте о прибыли или убытке указано, что изменение резервов под ожидаемые кредитные убытки лизинговых активов во втором квартале составило 276,1 млн руб., тогда как годом ранее – 5 060,8 млн руб. Разница в 4,8 млрд руб. практически равна приросту прибыли до налогообложения.
Если исключить этот эффект, прибыль до налогообложения во втором квартале составила бы около 3,3 млрд руб., что на 4,9 раза больше прошлогодних 0,7 млрд руб. только за счёт резервов. Без них прибыль до налогообложения снизилась бы, поскольку операционные доходы упали. Это означает, что качество прибыли в этом квартале низкое – она отражает не улучшение бизнеса, а лишь отсутствие крупных отчислений, которые год назад были вызваны ухудшением качества портфеля.
За первое полугодие 2026 года чистая прибыль составила 4 322,3 млн руб. против 1 888,1 млн руб. годом ранее. Здесь эффект резервов ещё более заметен: за шесть месяцев отчисления в резервы под лизинговые активы составили 1 420,4 млн руб. против 10 130,3 млн руб. годом ранее. Разница в 8,7 млрд руб. – это и есть основной источник роста прибыли за полугодие.
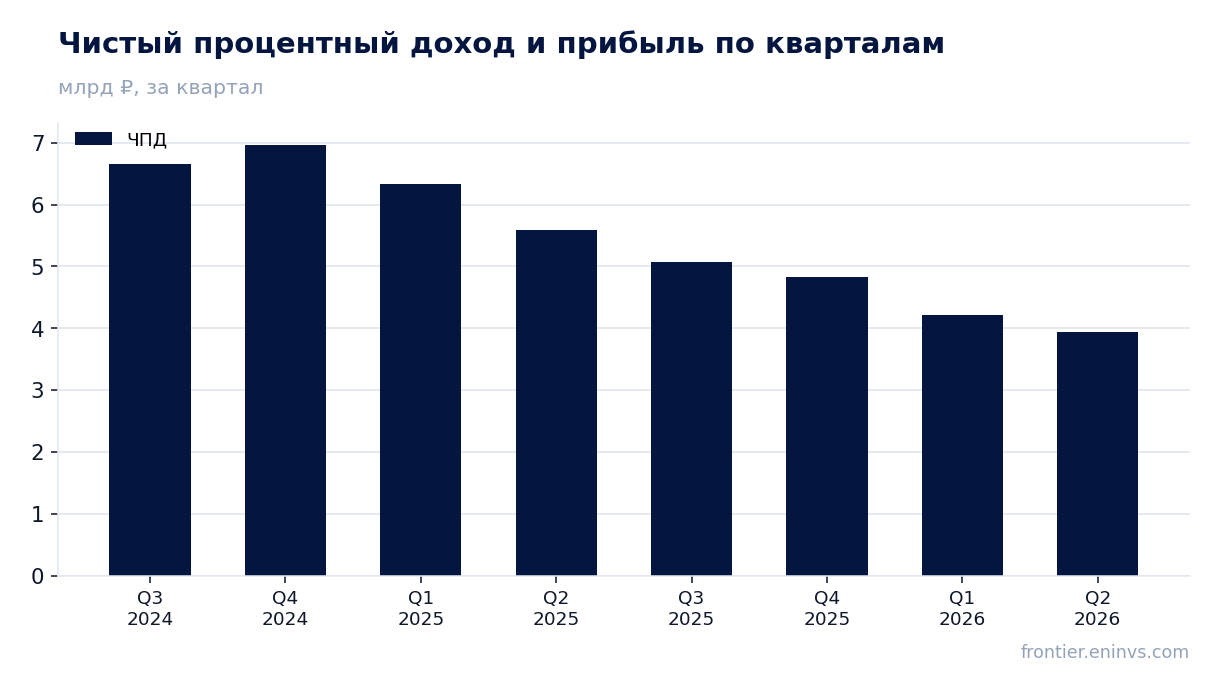
Чистый процентный доход падает четвёртый квартал подряд, и во втором квартале снижение ускорилось до 29,6%
Чистый процентный доход во втором квартале 2026 года составил 3 937,0 млн руб., что на 29,6% меньше, чем во втором квартале 2025 года. Это четвёртое подряд квартальное снижение: в первом квартале 2026 года падение составляло 33,5%, в четвёртом квартале 2025 года – 30,7%, в третьем квартале 2025 года – 23,8%. Во втором квартале темп снижения немного замедлился по сравнению с первым кварталом, но остаётся очень высоким.
Причиной падения является сокращение портфеля лизинга. Чистые инвестиции в лизинг, финансовые активы по амортизированной стоимости и дебиторская задолженность по лизингу на 30 июня 2026 года составили 141 270,1 млн руб. против 169 928,7 млн руб. на конец 2025 года. Сокращение на 16,9% за полгода напрямую уменьшает базу для начисления процентных доходов. В отчёте также указано, что высокий уровень ключевой ставки ЦБ РФ ограничивал доступность финансирования для малого и среднего бизнеса и препятствовал восстановлению деловой активности, что привело к снижению лизингового портфеля.
Процентные доходы за полугодие упали до 19 681,3 млн руб. с 30 170,0 млн руб. годом ранее, то есть на 34,8%. Процентные расходы снизились до 11 533,3 млн руб. с 18 243,7 млн руб. Снижение расходов частично компенсирует падение доходов, но не полностью. Чистый процентный доход за полугодие составил 8 148,0 млн руб. против 11 926,3 млн руб. годом ранее.
Портфель лизинга сократился на 17% с начала года – до 141,3 млрд руб., и это главный риск для будущих доходов
Чистые инвестиции в лизинг на 30 июня 2026 года составили 141 270,1 млн руб., сократившись на 16,9% с 169 928,7 млн руб. на 31 декабря 2025 года. Это ключевой актив компании, и его сжатие означает, что будущие процентные доходы будут ниже. Сокращение портфеля происходит на фоне высоких ставок: компания не наращивает новые лизинговые сделки такими темпами, чтобы компенсировать погашение старых.
В отчёте указано, что группа ожидает реализации отложенного спроса на лизинговые услуги по мере снижения ключевой ставки ЦБ РФ. Это означает, что менеджмент рассматривает текущее сокращение как временное. Однако пока ставка остаётся на уровне 14,0%, восстановление портфеля маловероятно. Кроме того, количество офисов сократилось с 92 на конец 2025 года до 90 на 30 июня 2026 года, а численность работников выросла с 2 958 до 3 138 человек, что может указывать на оптимизацию сети при сохранении операционной эффективности.
Сокращение портфеля – это не только потеря доходов, но и потенциальный источник риска. Если компания будет вынуждена продавать активы или ужесточать условия, это может привести к дополнительным резервам. В первом полугодии 2026 года отчисления в резервы под лизинговые активы уже составили 1 420,4 млн руб., что значительно меньше прошлогодних 10 130,3 млн руб., но всё ещё существенно.
Прибыль за последние 12 месяцев 7 567,7 млн руб. при ROE 21,0% и P/E 10,6 – оценка не выглядит перегретой
Прибыль за последние 12 месяцев составила 7 567,7 млн руб., а чистый процентный доход за тот же период – 18 000,0 млн руб. При рыночной капитализации 80 496,0 млн руб. соотношение цены и прибыли (P/E) равно 10,6. Рентабельность собственного капитала (ROE) составляет 21,0%. Для компании, которая сейчас проходит через сокращение портфеля, такие показатели выглядят достаточно крепкими.
Сравнить текущий P/E с его собственной трёхлетней историей не позволяет отсутствие данных в FACTS. Однако можно отметить, что при ROE 21,0% и P/E 10,6 подразумеваемое соотношение цены и балансовой стоимости (P/B) составляет около 2,2. Это означает, что рынок оценивает капитал компании примерно в 2,2 раза выше его балансовой стоимости, что для лизинговой компании с ROE 21,0% не является завышенным.
Наша модель оценки, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, даёт потенциал роста акции к справедливой стоимости около 11%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущий уровень прибыли устойчив и что портфель не будет сокращаться дальше такими же темпами.
Ожидаемый дивиденд 32,57 руб. на акцию даёт лишь 4,9% доходности – вдвое ниже справедливой для нас ставки 10,5%
За последние 12 месяцев компания не выплачивала дивидендов – в FACTS указано, что выплачено 0,0 руб. на акцию. Это связано с тем, что в 2025 году дивиденды уже были выплачены: по данным истории, за 2025 календарный год выплачено 29,0 руб. на акцию при цене отсечки 643,7 руб., что дало доходность 4,5%. В 2024 году выплата составила 77,0 руб. на акцию при доходности 13,2%.
Наша модель оценивает следующий дивиденд в 32,57 руб. на акцию. При текущей цене 671,0 руб. это даёт форвардную доходность 4,9%. Это значительно ниже доходности, которую мы считаем справедливой для этой бумаги – 10,5%. Подразумеваемый коэффициент выплаты составляет 0,7 от прибыли, то есть компания направляет на дивиденды около 70% чистой прибыли. При ключевой ставке 14,0% доходность 4,9% выглядит неконкурентной по сравнению с безрисковыми инструментами.
Дивиденд может оказаться меньше, если прибыль снизится из-за дальнейшего сокращения портфеля или роста резервов. Кроме того, компания может предпочесть направить средства на поддержание капитала или на новые инвестиции. В 2025 году дивиденд уже был снижен по сравнению с 2024 годом – с 77,0 до 29,0 руб. на акцию, что показывает, что выплаты не являются стабильно растущими.
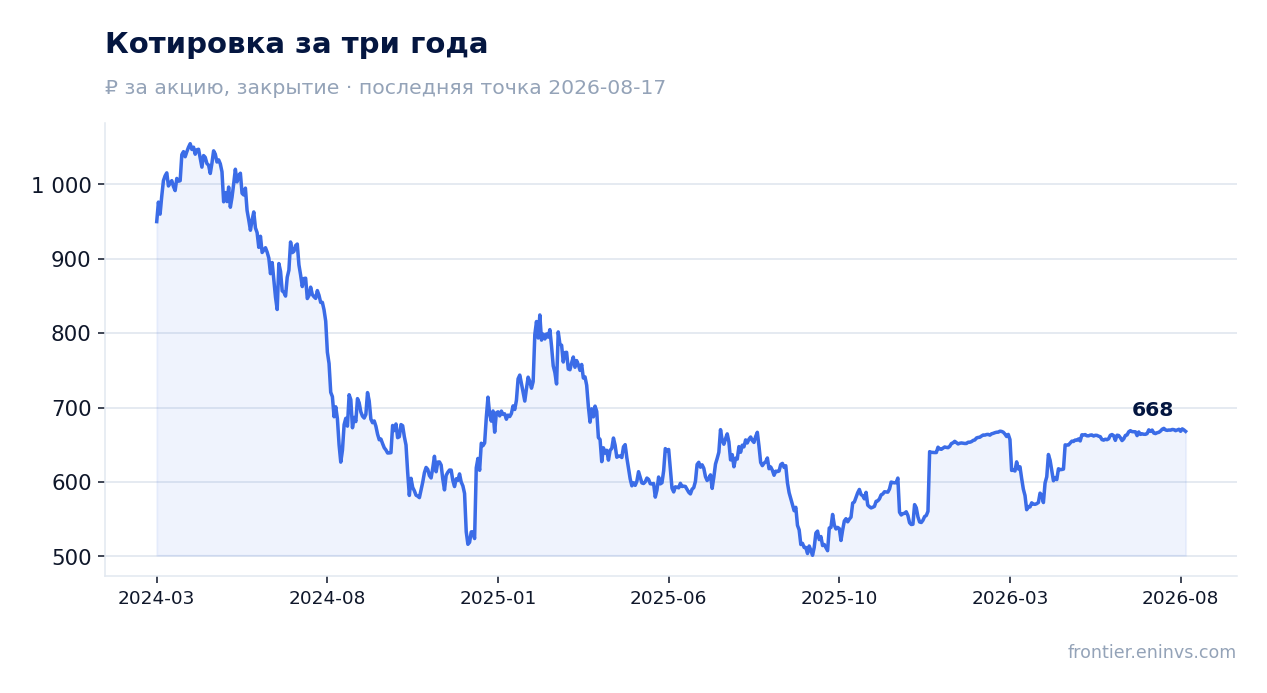
Наша модель оценки даёт потенциал роста около 11% к справедливой стоимости, но он держится на восстановлении портфеля
Наша модель оценки, основанная на сопоставлении рентабельности капитала с ценой к балансовой стоимости, даёт потенциал роста акции к справедливой стоимости около 11%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущий уровень прибыли (7 567,7 млн руб. за последние 12 месяцев) устойчив и что компания не столкнётся с новыми крупными отчислениями в резервы.
Однако этот потенциал выглядит скромным по сравнению с рисками. Портфель лизинга сокращается, чистый процентный доход падает четвёртый квартал подряд, а дивидендная доходность в 4,9% значительно ниже справедливой для нас ставки 10,5%. Если портфель продолжит сокращаться, прибыль может снизиться, и текущая оценка окажется не такой привлекательной.
Ключевым фактором для реализации потенциала является снижение ключевой ставки. В отчёте указано, что компания ожидает реализации отложенного спроса на лизинговые услуги по мере снижения ставки. Если ставка начнёт снижаться, портфель может восстановиться, что приведёт к росту процентных доходов и прибыли. В этом случае текущая цена может оказаться привлекательной. Если же ставка останется высокой, компания продолжит терять портфель, и прибыль может снизиться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 80,5 млрд ₽ |
| P/E (LTM) | 10,6 |
| P/B | 1,90 |
| ROE | 21,0% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 77,00 | 13,2% |
| 2025 | 29,00 | 4,5% |
Итог
Сильной стороной отчёта является резкое улучшение прибыли – 2 473,2 млн руб. во втором квартале против 502,2 млн руб. годом ранее, что в основном связано с отсутствием крупных отчислений в резервы. Однако это разовый эффект: год назад резервы составили 5 060,8 млн руб., теперь – 276,1 млн руб. Реальный бизнес сокращается: портфель лизинга упал на 16,9% с начала года, а чистый процентный доход снижается четвёртый квартал подряд. Оценка не выглядит перегретой – P/E 10,6 при ROE 21,0%, а наша модель даёт потенциал роста около 11%. Но дивидендная доходность в 4,9% значительно ниже справедливой для нас ставки 10,5%, и это ограничивает привлекательность бумаги для инвесторов, ориентированных на текущий доход. Вопрос для держателя сейчас в том, когда начнёт снижаться ключевая ставка и вернётся ли спрос на лизинг. До этого момента прибыль может оставаться волатильной, а портфель – сокращаться.
Перейти к финансовой карточке компании LEAS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций