Лента: выручка выросла на четверть, но прибыль упала из-за покупки «О'КЕЙ» и процентных расходов
3 августа «Лента» раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 26,2% год к году, до 648,5 млрд руб., EBITDA прибавила 11,9%, до 58,3 млрд руб., а чистая прибыль снизилась на 25,5%, до 10,7 млрд руб. Рост выручки обеспечила покупка сети «О'КЕЙ», закрытая в июне, но она же принесла убыток и увеличила долг, из-за чего процентные расходы выросли до 19,2 млрд руб. При текущей цене акции выглядят скорее привлекательно: EV/EBITDA LTM 2,62 при среднем за три года 2,36, а по модели портала потенциал роста к справедливой стоимости составляет +5%.
Главные тезисы
— Выручка выросла на 26,2% за счёт покупки «О'КЕЙ», но органический рост скромнее
— EBITDA прибавила 11,9%, но маржа снизилась до 9,0% из-за разовых расходов
— Чистая прибыль упала на 25,5% из-за процентных расходов и убытка приобретённой сети
— Долг вырос до 117,4 млрд руб. на 30 июня 2026 года, но соотношение долг/EBITDA остаётся умеренным
— Операционный денежный поток за полугодие составил 20,0 млрд руб., капитальные затраты – 22,2 млрд руб.
— EV/EBITDA LTM 2,62 при среднем за три года 2,36 – оценка выше собственной истории
— По модели портала потенциал роста к справедливой стоимости составляет +5%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 514 | 648 | +26,2% |
| EBITDA | 52,1 | 58,3 | +11,9% |
| Операционная прибыль | 31,8 | 31,7 | -0,2% |
| Чистая прибыль | 14,3 | 10,7 | -25,5% |
| Операционный денежный поток | 26,0 | 20,0 | -23,1% |
| Капзатраты | 19,4 | 22,2 | +14,7% |
| Рентабельность по EBITDA | 10,1% | 9,0% | -1,1 п.п. |
| Чистая маржа | 2,8% | 1,6% | -1,2 п.п. |
Выручка выросла на 26,2% за счёт покупки «О'КЕЙ», но органический рост скромнее
Выручка «Ленты» за первое полугодие 2026 года составила 648,5 млрд руб., что на 26,2% больше, чем годом ранее. Основной вклад в этот рост дала покупка сети гипермаркетов «О'КЕЙ», закрытая 2 июня 2026 года. С даты приобретения «О'КЕЙ» принесла 9,4 млрд руб. выручки, а если бы сделка была закрыта в начале года, дополнительная выручка составила бы 66,1 млрд руб. за полугодие.
Без учёта приобретения органический рост выручки был бы значительно скромнее. Компания не раскрывает органическую динамику отдельно, но эффект от сделки в 9,4 млрд руб. за неполный месяц говорит о том, что основная часть прироста выручки пришлась именно на консолидацию «О'КЕЙ». Это важно для оценки устойчивости бизнеса: дальнейший рост будет зависеть от интеграции приобретённых магазинов и восстановления их выручки.
EBITDA прибавила 11,9%, но маржа снизилась до 9,0% из-за разовых расходов
EBITDA за первое полугодие 2026 года выросла на 11,9% год к году, до 58,3 млрд руб., но рентабельность по EBITDA снизилась до 9,0% с 10,1% годом ранее. Снижение маржи связано с расходами на интеграцию «О'КЕЙ» и «Дом Лента» (бывшие «ОБИ Россия»), а также с убытком приобретённой сети. С даты приобретения «О'КЕЙ» получила убыток до налогообложения в размере 907,4 млн руб.
Операционная прибыль до обесценения осталась практически на уровне прошлого года – 31,7 млрд руб. против 31,8 млрд руб. годом ранее. Это означает, что рост выручки не транслировался в рост операционной прибыли из-за опережающего роста коммерческих, общехозяйственных и административных расходов, которые увеличились до 121,9 млрд руб. с 90,8 млрд руб. В значительной степени это связано с консолидацией приобретённых сетей, но также отражает инфляционное давление на издержки.
Чистая прибыль упала на 25,5% из-за процентных расходов и убытка приобретённой сети
Чистая прибыль за первое полугодие 2026 года составила 10,7 млрд руб., что на 25,5% меньше, чем годом ранее. Главная причина – рост процентных расходов до 19,2 млрд руб. с 14,8 млрд руб. годом ранее. Это связано с увеличением долга для финансирования приобретений, а также с общим ростом процентных ставок в экономике.
Дополнительное давление оказал убыток приобретённой сети «О'КЕЙ», который с даты покупки составил 907,4 млн руб. до налогообложения. Также снизились доходы от курсовой разницы – до 0,3 млн руб. с 452,3 млн руб. годом ранее. В результате чистая маржа упала до 1,6% с 2,8% годом ранее. Прибыль на акцию снизилась до 0,092 тыс. руб. с 0,124 тыс. руб.
Долг вырос до 117,4 млрд руб. на 30 июня 2026 года, но соотношение долг/EBITDA остаётся умеренным
Чистый долг «Ленты» на 30 июня 2026 года составил 117,4 млрд руб., увеличившись с 70,3 млрд руб. на 31 марта 2026 года (+47,1 млрд руб.) и с 69,2 млрд руб. на 30 июня 2025 года (+48,2 млрд руб.). Рост долга связан с финансированием приобретений «О'КЕЙ» и «Дом Лента», а также с сезонным увеличением оборотного капитала.
Несмотря на рост абсолютного долга, соотношение чистый долг/EBITDA LTM составляет 1,26. Это умеренный уровень, который оставляет пространство для манёвра. Однако рост процентных расходов уже ощутимо давит на прибыль, и дальнейшее увеличение долга может стать проблемой, если EBITDA не начнёт расти быстрее.
Операционный денежный поток за полугодие составил 20,0 млрд руб., капитальные затраты – 22,2 млрд руб.
Операционный денежный поток за первое полугодие 2026 года составил 20,0 млрд руб., снизившись с 26,0 млрд руб. годом ранее. Это снижение связано с ростом процентных платежей и увеличением оборотного капитала. Капитальные затраты выросли до 22,2 млрд руб. с 19,4 млрд руб. годом ранее, что привело к отрицательному свободному денежному потоку.
Компания продолжает инвестировать в развитие, включая приобретения и открытие новых магазинов. В первом полугодии на приобретение дочерних компаний было направлено 7,8 млрд руб., на приобретение основных средств – 18,4 млрд руб. Отрицательный свободный денежный поток означает, что компания финансирует инвестиции за счёт долга, что увеличивает финансовые риски.
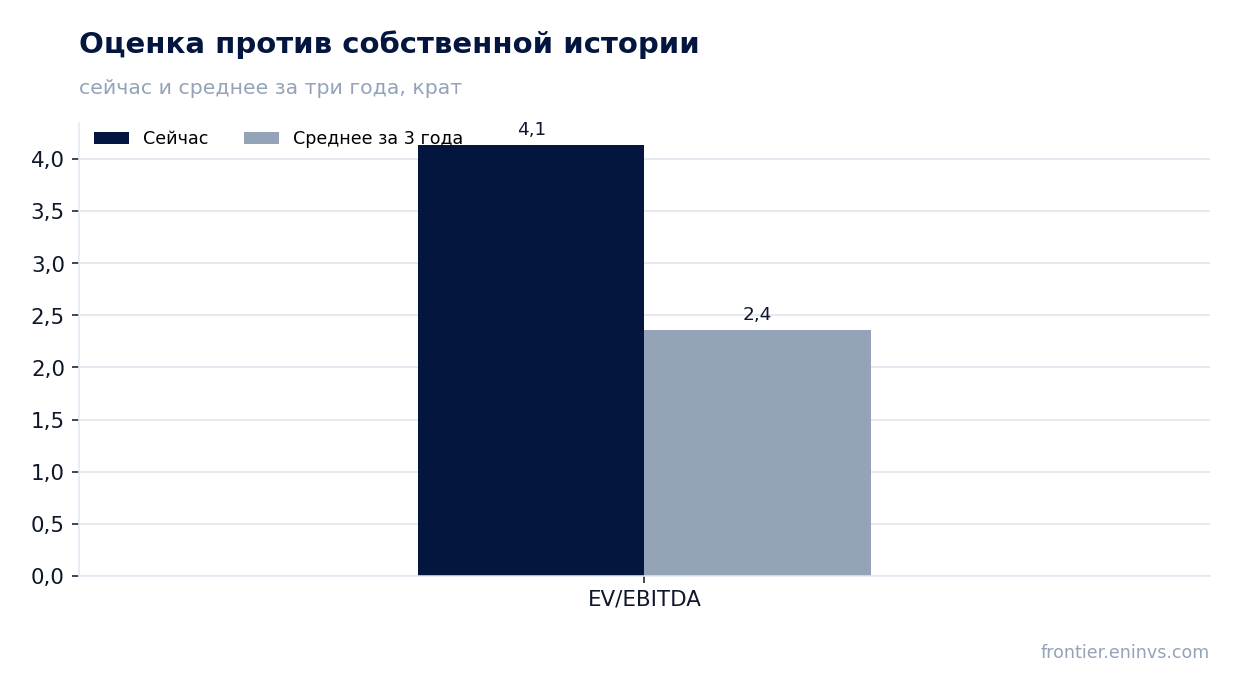
EV/EBITDA LTM 2,62 при среднем за три года 2,36 – оценка выше собственной истории
Текущая оценка «Ленты» по мультипликатору EV/EBITDA LTM составляет 2,62, что выше среднего за последние три года значения 2,36. Это означает, что рынок оценивает компанию немного дороже, чем в среднем за последние три года. При этом P/E LTM составляет 6,23, что также может указывать на относительно невысокую оценку по сравнению с рынком в целом.
Рост мультипликатора относительно исторического среднего может быть связан с ожиданиями синергии от приобретений, а также с общим ростом рынка. Однако если прибыль не восстановится, текущая оценка может оказаться завышенной. Важно следить за динамикой EBITDA и долговой нагрузки в следующих отчётах.
По модели портала потенциал роста к справедливой стоимости составляет +5%
По модели портала, которая учитывает рост EBITDA и целевой мультипликатор, потенциал роста акции «Ленты» к справедливой стоимости составляет +5%. Это умеренный потенциал, который не предполагает значительного пересмотра оценки вверх. Модель основана на консервативных допущениях и не учитывает возможные синергии от интеграции «О'КЕЙ».
С учётом текущей цены и рыночной капитализации в 194,5 млрд руб. акции торгуются с небольшим дисконтом к справедливой стоимости по нашей модели. Однако для более существенного роста необходимо, чтобы компания показала улучшение рентабельности и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 195 млрд ₽ |
| P/E (LTM) | 6,2 |
| EV/EBITDA (LTM) | 2,6 |
| P/B | 1,08 |
| Чистый долг / EBITDA | 1,26 |
| Операционный денежный поток (LTM) | 86,7 млрд |
| ROE | 11,5% |
| EV/EBITDA, среднее за 3 года | 2,4 |
Итог
«Лента» показала сильный рост выручки за счёт приобретений, но это не трансформировалось в рост прибыли. EBITDA выросла, но маржа снизилась, а чистая прибыль упала из-за процентных расходов и убытка «О'КЕЙ». Долг вырос до 117,4 млрд руб., но соотношение долг/EBITDA остаётся умеренным. Оценка по EV/EBITDA выше собственной истории, а потенциал по модели портала составляет +5%. При текущей цене акции выглядят скорее привлекательно, но для подтверждения этой оценки компании необходимо показать улучшение рентабельности и снижение долговой нагрузки.
Перейти к финансовой карточке компании LENT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций