Мать и дитя: рост выручки на 28,8% не спас маржу — она упала на 2 п.п., а дивидендная доходность ниже справедливой
25 августа Мать и дитя раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 28,8% до 24,8 млрд руб., EBITDA — на 20,0%, но маржа по EBITDA снизилась с 30,2% до 28,2%, а чистая прибыль прибавила лишь 5,1%. При текущей цене акция выглядит скорее привлекательно: мультипликаторы ниже собственной истории, а дивидендная доходность 6,7% лишь немного уступает справедливым для нас 7,0%.
Главные тезисы
— Выручка выросла на 28,8% за полугодие, но почти треть прироста обеспечили приобретения
— EBITDA-маржа снизилась на 2 п.п. — до 28,2% — из-за расходов на персонал и амортизации
— Чистая прибыль выросла лишь на 5,1%: маржа чистой прибыли упала с 26,3% до 21,5%
— Долг вырос на 6,7 млрд руб. за 12 месяцев, но net debt/EBITDA остаётся отрицательным
— Капзатраты за полугодие составили 2,6 млрд руб., а операционный поток — 7,1 млрд руб.
— Дивиденд за 12 месяцев — 89 руб. на акцию, доходность 6,7% при справедливой для нас 7,0%
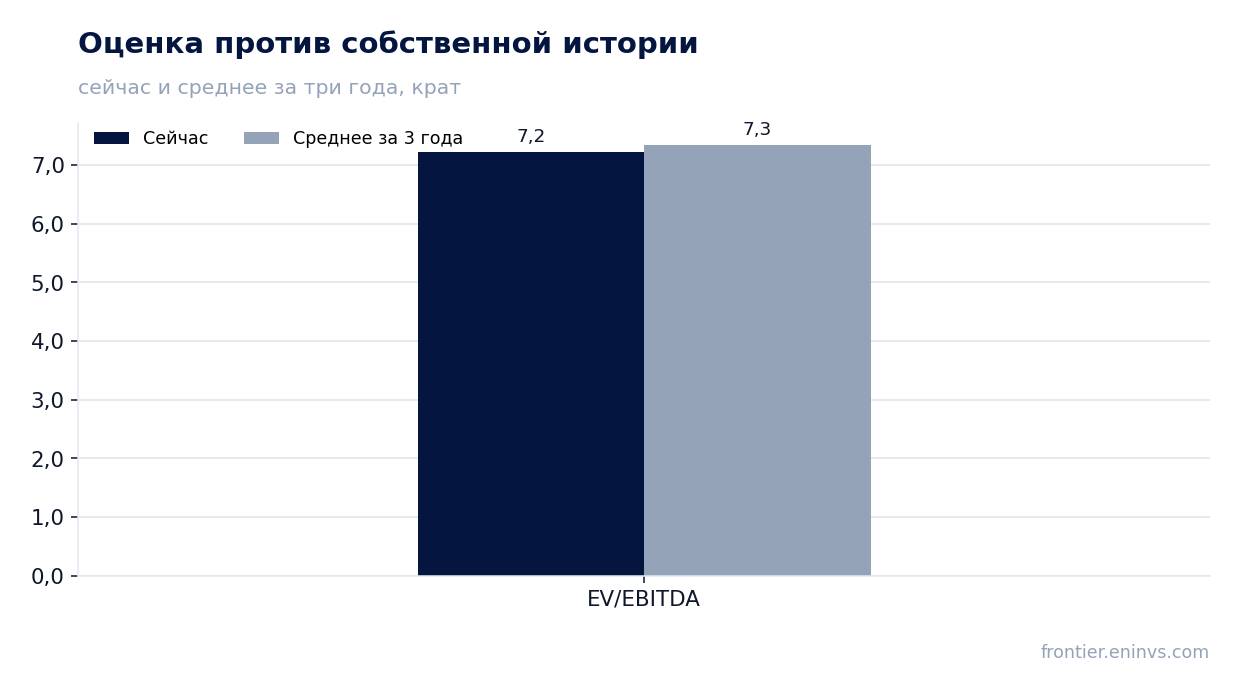
— Акция торгуется с дисконтом к собственной истории: EV/EBITDA 7,2 против средних 7,3
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 19,3 | 24,8 | +28,8% |
| EBITDA | 5,82 | 6,99 | +20,0% |
| Операционная прибыль | 4,65 | 5,50 | +18,1% |
| Чистая прибыль | 5,06 | 5,32 | +5,1% |
| Операционный денежный поток | 6,05 | 7,06 | +16,7% |
| Капзатраты | 1,35 | 2,58 | +90,2% |
| Рентабельность по EBITDA | 30,2% | 28,2% | -2,0 п.п. |
| Чистая маржа | 26,3% | 21,5% | -4,8 п.п. |
Выручка выросла на 28,8% за полугодие, но почти треть прироста обеспечили приобретения
За первое полугодие 2026 года выручка Мать и дитя составила 24 809 млн руб., что на 28,8% больше, чем годом ранее. Основной вклад внесли приобретённые в июне 2026 года сети — «Здравица» и «Ильинская больница»: они добавили 34,6 млн и 45,4 млн руб. выручки соответственно. Если бы обе сделки были совершены 1 января, выручка за полугодие составила бы 26,6 млрд руб., что на 7% выше фактической.
Органический рост тоже был заметным: сегмент «Диагностический центр и прочие амбулаторные услуги» вырос более чем вдвое — с 2,7 млрд до 6,0 млрд руб., что отражает экспансию в регионах. Родовспоможение прибавило 26%, ЭКО — 13%. Таким образом, даже без учёта сделок слияний и поглощений бизнес растёт двузначными темпами.
EBITDA-маржа снизилась на 2 п.п. — до 28,2% — из-за расходов на персонал и амортизации
EBITDA за полугодие выросла на 20,0% до 7,0 млрд руб., но медленнее выручки, поэтому маржа по EBITDA сократилась с 30,2% до 28,2%. Главная причина — рост себестоимости: вознаграждение работникам увеличилось на 33,7% (до 9,2 млрд руб.), а амортизация основных средств — на 10,4% (до 1,1 млрд руб.).
Снижение маржинальности частично связано с интеграцией приобретённых активов, которые пока не вышли на целевой уровень рентабельности. В то же время рост затрат на персонал опережает инфляцию, что может указывать на усиление конкуренции за медицинские кадры.
Чистая прибыль выросла лишь на 5,1%: маржа чистой прибыли упала с 26,3% до 21,5%
Чистая прибыль за первое полугодие составила 5 323 млн руб., что лишь на 5,1% выше прошлогоднего уровня. Маржа чистой прибыли снизилась с 26,3% до 21,5%. Помимо операционных факторов, давление оказали финансовые расходы: в прошлом году компания показывала чистые финансовые доходы в размере 423 млн руб., а в этом — расходы 176 млн руб.
Дополнительным фактором стал рост налога на прибыль: эффективная ставка, судя по динамике расходов, увеличилась, что связано с изменением структуры прибыли и отложенными налогами по приобретениям.
Долг вырос на 6,7 млрд руб. за 12 месяцев, но net debt/EBITDA остаётся отрицательным
На конец июня 2026 года кредиты и займы составили 10 870 млн руб., увеличившись за год на 6,7 млрд руб. Основная причина — привлечение 6,0 млрд руб. в первом полугодии для финансирования приобретения «Ильинской больницы». Несмотря на рост долга, чистая денежная позиция сохраняется: net debt составляет минус 4 142 млн руб., а отношение net debt/EBITDA за последние 12 месяцев — минус 0,32.
Компания по-прежнему имеет значительный запас финансовой прочности, что позволяет ей финансировать экспансию за счёт заёмных средств без ущерба для дивидендной политики.
Капзатраты за полугодие составили 2,6 млрд руб., а операционный поток — 7,1 млрд руб.
Операционный денежный поток за первое полугодие достиг 7 060 млн руб., что на 16,7% выше прошлогоднего уровня. Капитальные затраты составили 2 577 млн руб. (приобретение основных средств и нематериальных активов), что почти вдвое больше, чем годом ранее, — компания активно инвестирует в расширение сети.
Свободный денежный поток после капзатрат — около 4,5 млрд руб., что с запасом покрывает дивидендные выплаты за полугодие (3,5 млрд руб.). Таким образом, операционная деятельность остаётся основным источником финансирования и инвестиций, и роста.
Дивиденд за 12 месяцев — 89 руб. на акцию, доходность 6,7% при справедливой для нас 7,0%
За последние 12 месяцев компания выплатила 89 руб. на акцию, что обеспечивает дивидендную доходность 6,7%. Наша модель оценивает следующий платёж также в 89 руб., что даёт форвардную доходность 6,7%. При этом справедливой для этого имени мы считаем доходность 7,0%, то есть текущая цена лишь немного выше той, что соответствует нашему ориентиру.
Коэффициент выплат составляет около 0,5 от прибыли, что оставляет ресурс для роста дивидендов по мере увеличения прибыли. В то же время, если компания продолжит крупные приобретения, темпы роста выплат могут замедлиться.
Акция торгуется с дисконтом к собственной истории: EV/EBITDA 7,2 против средних 7,3
Текущий мультипликатор EV/EBITDA (LTM) составляет 7,2, что ниже среднего значения за три года (7,3). P/E (LTM) равен 8,7, а ROE — 28,3%, что говорит о высокой эффективности использования капитала. Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста стоимости акции на 13%.
Таким образом, при сохранении текущих темпов роста и маржинальности акция выглядит недооценённой относительно собственной истории и наших расчётов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 98,1 млрд ₽ |
| P/E (LTM) | 8,7 |
| EV/EBITDA (LTM) | 7,2 |
| P/B | 3,19 |
| Чистый долг / EBITDA | -0,32 |
| Операционный денежный поток (LTM) | 15,0 млрд |
| ROE | 28,3% |
| Дивидендная доходность (12 мес) | 6,8% |
| EV/EBITDA, среднее за 3 года | 7,3 |
Итог
Мать и дитя продолжает расти высокими темпами, но качество роста ухудшается: маржа по EBITDA и чистая прибыль снижаются, а значительная часть прироста выручки обеспечена приобретениями, которые ещё предстоит интегрировать. Тем не менее компания сохраняет чистую денежную позицию, генерирует сильный операционный поток и платит дивиденды с доходностью, близкой к справедливой. При мультипликаторах ниже собственной истории и потенциале роста по нашей модели в 13% акция выглядит скорее привлекательно. Ключевой вопрос для держателя — сможет ли компания восстановить маржинальность до уровней прошлого года, иначе текущая оценка может оказаться заслуженной.
Перейти к финансовой карточке компании MDMG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций