Мосгорломбард: прибыль выросла на треть, но платит он больше, чем зарабатывает
3 ноября Мосгорломбард раскрыл результаты за второй квартал 2026 года. Чистая прибыль за квартал составила 275,3 млн руб., на 32,9% больше, чем годом ранее, процентные доходы достигли 617,8 млн руб., а комиссионные — 684,7 млн руб. При этом бумага торгуется с P/E LTM 0,73 и дивидендной доходностью 52,8%, а с момента отчёта подешевела на 71,1%. Дивидендная история и оценка выглядят привлекательно, но устойчивость выплат при таком коэффициенте — главный вопрос, поэтому вердикт по бумаге на текущей цене: скорее привлекательная.
Главные тезисы
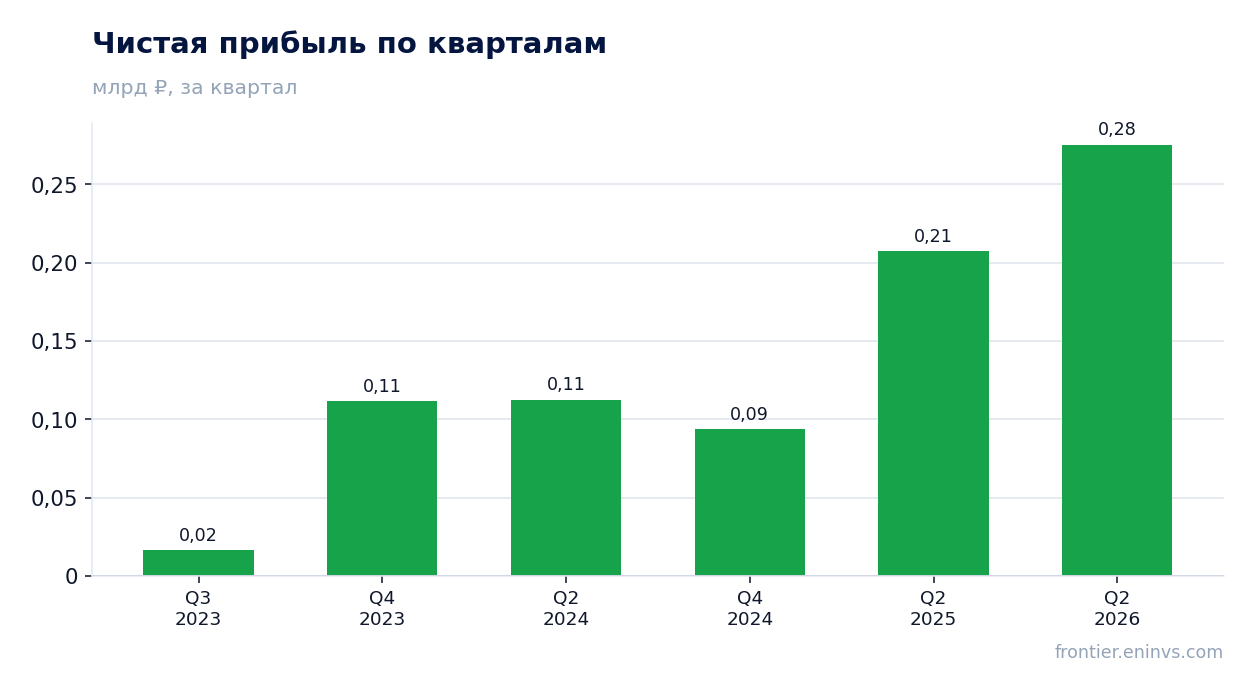
— Чистая прибыль за второй квартал 2026 года выросла на 32,9%, до 275,3 млн руб.
— Комиссионные доходы в 684,7 млн руб. впервые превысили процентные в 617,8 млн руб.
— Выплаты за последние 12 месяцев в 0,28 руб. на акцию дают 52,8% доходности — в пять раз больше справедливых 10,5%
— P/E LTM 0,73 и ROE 46,5% ставят бумагу дешевле собственной прибыли
— По модели портала потенциал бумаги к справедливой стоимости — +209%
— С момента отчёта акция потеряла 71,1%, и рынок уже заложил в цену сомнение в дивидендах
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 0,18 | — | — |
| Чистая прибыль | 0,21 | 0,28 | +32,9% |
| Капзатраты | 0,02 | — | — |
| Чистая маржа | 114,0% | — | — |
Чистая прибыль за второй квартал 2026 года выросла на 32,9%, до 275,3 млн руб.
Прибыль за отчётный квартал составила 275,3 млн руб. против 207,2 млн руб. годом ранее — рост на 32,9%. Это единственный корректный ориентир динамики: квартальная серия в фактах обрывается и содержит пропуски, поэтому сравнивать её кварталы между собой нельзя.
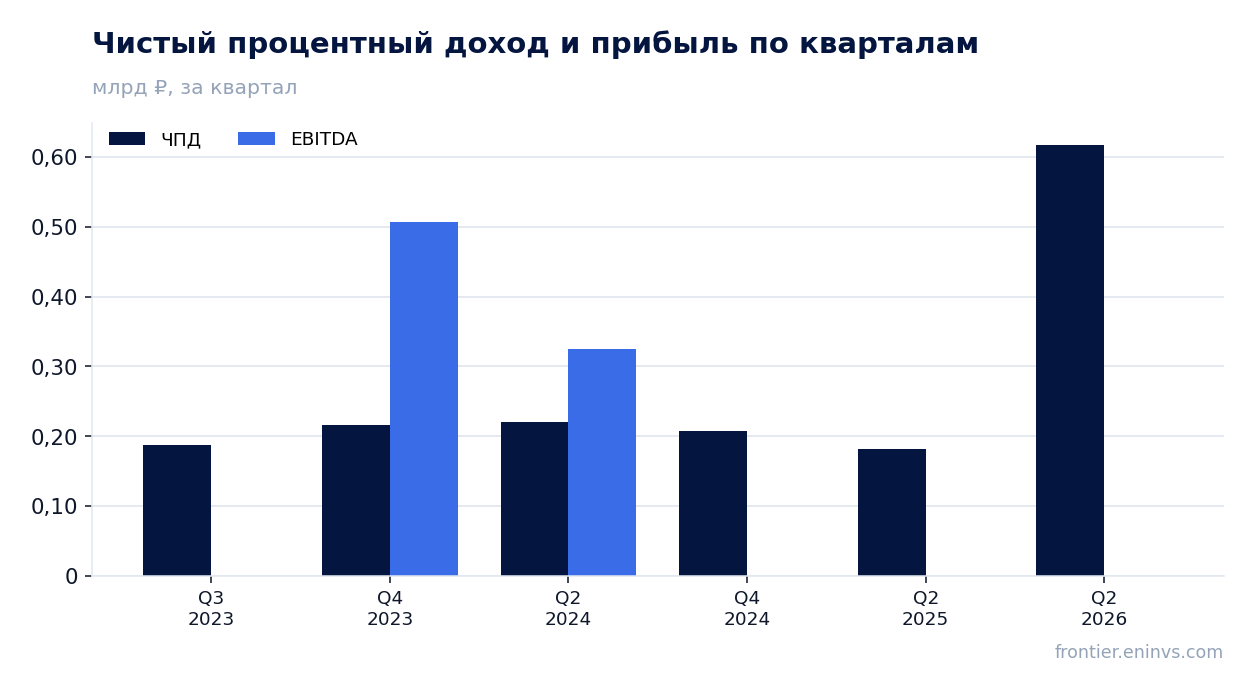
Опорой прибыли стали доходы: процентные достигли 617,8 млн руб., комиссионные — 684,7 млн руб. Комиссионная составляющая в этом квартале оказалась крупнее процентной, что для ломбардного бизнеса означает сдвиг в сторону услуг, приносящих комиссию, а не только процентов по займам.
Прибыль в 275,3 млн руб. при таких доходах означает высокую маржу, но разбивки по расходам в фактах нет, поэтому источник этой маржи назвать нельзя. Для держателя важнее другое: прибыль растёт, а бумага с момента отчёта подешевела на 71,1% — рынок оценивает не текущий квартал, а устойчивость будущих выплат.
Комиссионные доходы в 684,7 млн руб. впервые превысили процентные в 617,8 млн руб.
В отчётном квартале комиссионные доходы составили 684,7 млн руб., процентные — 617,8 млн руб. Комиссия дала больше половины совокупного дохода, и это меняет профиль выручки: раньше основой были проценты по займам, теперь не менее важна плата за услуги.
Такая структура обычно устойчивее к ставке: комиссия не зависит от ключевой ставки 14,0% так прямо, как процентный доход. Но она же и менее предсказуема — объём комиссионных операций определяется потоком клиентов, а не размером портфеля займов.
Сравнить с прошлыми периодами нельзя: в фактах за более ранние кварталы комиссионные составляли единицы миллионов рублей, но эти цифры относятся к другой базе и к другому масштабу бизнеса. Достаточно сказать, что в отчётном квартале комиссия стала главным источником дохода.
Выплаты за последние 12 месяцев в 0,28 руб. на акцию дают 52,8% доходности — в пять раз больше справедливых 10,5%
За последние 12 месяцев выплачено 0,28 руб. на акцию, это дивиденд за 2026 год по дате отсечки. Текущая доходность — 52,8%, тогда как справедливой для этой бумаги мы считаем 10,5%. Разрыв в пять раз и есть главный аргумент в пользу акции.
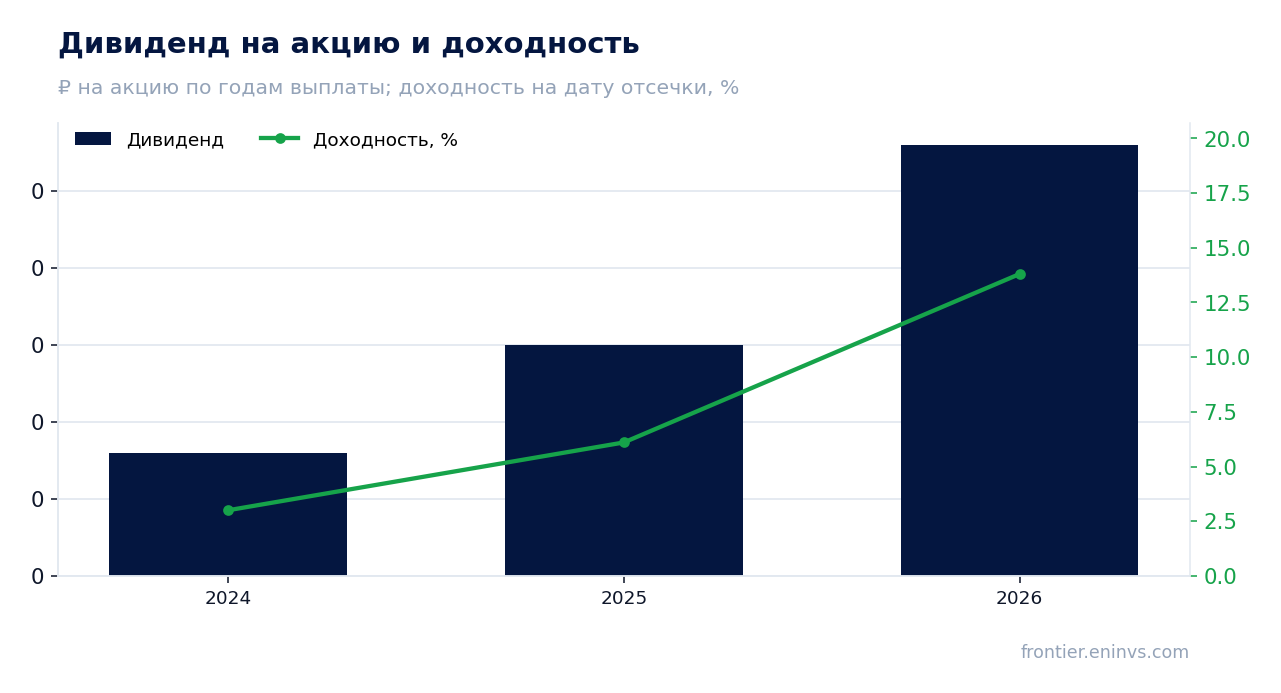
История выплат растёт: 0,08 руб. за 2024 год, 0,15 руб. за 2025 год и 0,28 руб. за 2026 год. Доходность на дату отсечки при этом поднималась с 3,0% до 6,1% и 13,8% — рост выплаты обгонял падение цены, и это поддерживало доходность даже при снижающемся курсе акции.
Наша оценка на следующий год — те же 0,28 руб. на акцию: модель закладывает выплату в размере 0,22 от прибыли, и уже выплаченная сумма совпадает с годовой оценкой. Всё держится на коэффициенте выплаты и базе прибыли: при прибыли за последние 12 месяцев в 724,0 млн руб. выплата в 0,22 от неё выглядит посильной, но любая разовая статья в прибыли сразу ставит её под вопрос.
Ориентир для сравнения — ключевая ставка 14,0%. Доходность 52,8% втрое выше неё, и это не нормальная премия за риск, а сигнал рынка, что выплата в таком размере не считается устойчивой. Уменьшить payout может снижение прибыли, разовые списания или пересмотр политики в пользу удержания капитала.
P/E LTM 0,73 и ROE 46,5% ставят бумагу дешевле собственной прибыли
Капитализация — 527,0 млн руб. при прибыли за последние 12 месяцев 724,0 млн руб. Отсюда P/E LTM 0,73: рынок платит за компанию меньше, чем она заработала за год. При рентабельности капитала 46,5% такая оценка означает, что рынок не верит в повторяемость этой прибыли.
Сравнить с собственной историей нельзя: трёхлетнего среднего мультипликатора в фактах нет. Но и без него видно, что дисконт к прибыли необычно глубок — при ROE 46,5% капитал окупается чуть больше чем за два года, если прибыль удержится.
Для банка или брокера дешёвый P/E часто отражает риск качества активов, а не недооценку. Здесь тот же случай: прибыль высокая, но бумага стоит 0,73 от неё именно потому, что рынок закладывает риск её падения.
По модели портала потенциал бумаги к справедливой стоимости — +209%
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, потенциал акции к справедливой стоимости — +209%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на прибыль и капитал, то есть на те же величины, что дают P/E 0,73 и ROE 46,5%. Если прибыль устойчива, дисконт действительно аномален; если прибыль разовая, модель завышает справедливую стоимость.
Рынок с момента отчёта уронил бумагу на 71,1%, и это расхождение с моделью — не ошибка модели, а разница в допущениях о будущей прибыли. Проверить, кто прав, можно только по следующему отчёту.
С момента отчёта акция потеряла 71,1%, и рынок уже заложил в цену сомнение в дивидендах
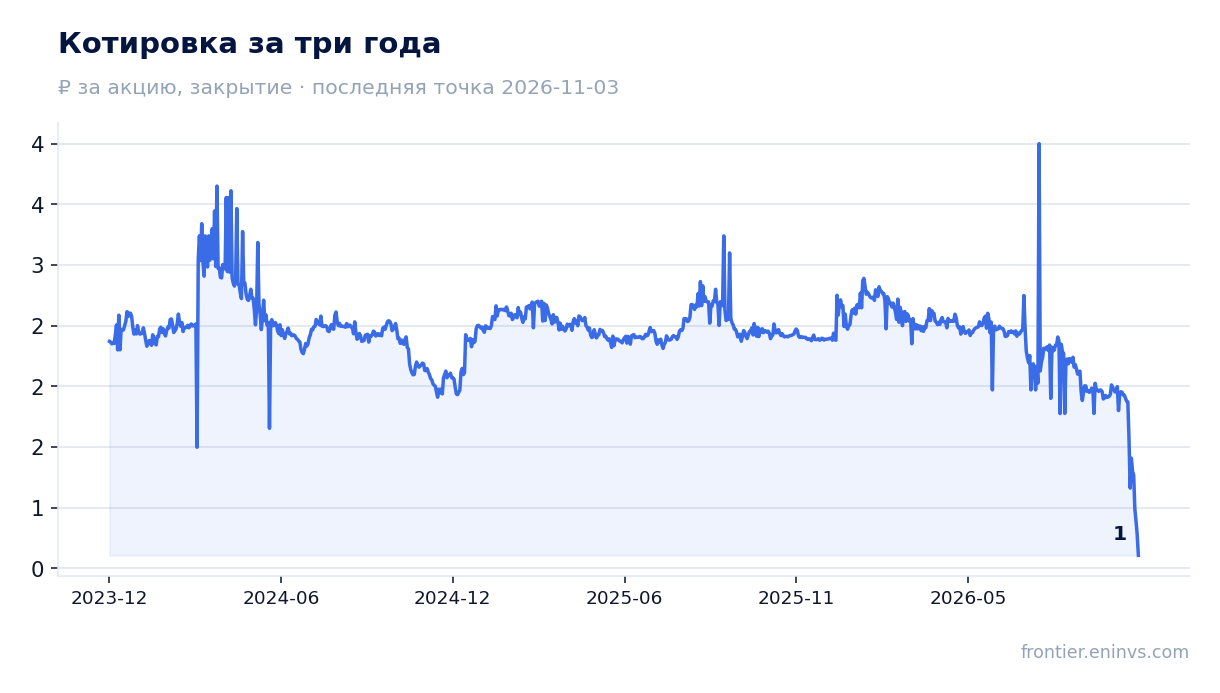
В день отчёта акция прибавила 1,0%, а с момента публикации до 3 ноября 2026 года потеряла 71,1%. Цена закрытия перед отчётом — 2,1005 руб. Такое падение при росте прибыли на 32,9% означает, что рынок переоценил не результат, а риск выплат.
Логика рынка читается по доходности: 52,8% при ключевой ставке 14,0% — это цена страха, а не премия. Если бы инвесторы верили в сохранение выплаты в 0,28 руб., бумага не стоила бы 0,73 прибыли.
Что смотреть в следующем отчёте: сохранится ли комиссионный доход выше процентного и останется ли прибыль на уровне, при котором выплата 0,22 от неё не требует отказа от капитала. Подтверждение обоих пунктов снимет главный аргумент против бумаги.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,53 млрд ₽ |
| P/E (LTM) | 0,7 |
| P/B | 0,30 |
| ROE | 46,5% |
| Дивидендная доходность (12 мес) | 52,8% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 0,08 | 3,0% |
| 2025 | 0,15 | 6,1% |
| 2026 | 0,28 | 13,8% |
Итог
Сильным в отчёте было всё, что относится к текущему кварталу: прибыль выросла на 32,9% до 275,3 млн руб., комиссионные доходы в 684,7 млн руб. впервые превысили процентные. Слабым — то, что стоит за ценой: с момента отчёта акция потеряла 71,1%, а доходность 52,8% при справедливых 10,5% говорит, что рынок не верит в повторение выплаты. P/E 0,73 и ROE 46,5% делают бумагу дешёвой, и по модели портала потенциал +209%, но этот дисконт — плата за риск прибыли, а не подарок. Вердикт: скорее привлекательная — дивиденд и оценка перевешивают, но только пока прибыль держится на уровне, из которого платится 0,22.
Перейти к финансовой карточке компании MGKL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций