Магнит за первое полугодие 2026: выручка прибавила 12,8%, но процентные расходы съели всю прибыль
28 августа Магнит раскрыл результаты за первое полугодие 2026 года. Выручка выросла на 12,8% год к году до 1 887,2 млрд руб., EBITDA – на 13,7% до 171,8 млрд руб., но чистый убыток составил 9,5 млрд руб. против прибыли 0,2 млрд руб. годом ранее. Причина не в операциях: финансовые расходы подскочили до 116,1 млрд руб. против 79,9 млрд руб., и процентные платежи в одиночку превысили операционную прибыль. При текущей цене акция выглядит непривлекательно: единственный мультипликатор в фактах – EV/EBITDA LTM 1,96 – ниже собственной трёхлетней средней 2,30, но дивиденды за последние 12 месяцев не платились, а модель портала даёт потенциал минус 78%.
Главные тезисы
— Выручка выросла на 12,8%, но процентные расходы выросли на 45% и превратили прибыль в убыток
— Операционная прибыль выросла на 15,6%, но проценты к уплате её перекрыли
— Чистый убыток 9,5 млрд руб. – это не операционная история, а долговая
— Операционный денежный поток 51,1 млрд руб. остаётся положительным, но капитальные затраты почти его догнали
— Чистый долг 518,0 млрд руб. при EBITDA LTM 309,3 млрд руб. даёт соотношение 1,68 – уровень, а не динамика
— Дивиденды не платились 12 месяцев, и справедливая доходность 7,0% при ключевой ставке 14,0% выглядит недостижимой
— EV/EBITDA 1,96 ниже собственной трёхлетней средней 2,30, но модель портала даёт минус 78%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 1 673 | 1 887 | +12,8% |
| EBITDA | 151 | 172 | +13,7% |
| Операционная прибыль | 73,0 | 84,4 | +15,6% |
| Чистая прибыль | 0,15 | -9,55 | -6279,2% |
| Операционный денежный поток | -35,8 | 51,1 | в прибыль |
| Капзатраты | 74,5 | 46,1 | -38,1% |
| Рентабельность по EBITDA | 9,0% | 9,1% | +0,1 п.п. |
| Чистая маржа | 0,0% | -0,5% | -0,5 п.п. |
Выручка выросла на 12,8%, но процентные расходы выросли на 45% и превратили прибыль в убыток
Выручка за первое полугодие 2026 года составила 1 887,2 млрд руб., что на 12,8% больше, чем за аналогичный период прошлого года. Это уверенный рост для продуктового ритейла, и он отражает как расширение сети, так и рост сопоставимых продаж. Операционная прибыль выросла ещё быстрее – на 15,6% до 84,4 млрд руб., а EBITDA прибавила 13,7% до 171,8 млрд руб. Рентабельность по EBITDA даже улучшилась с 9,0% до 9,1%.
Однако ниже операционной прибыли картина меняется. Финансовые расходы выросли до 116,1 млрд руб. против 79,9 млрд руб. годом ранее – рост на 45%. Процентные доходы тоже выросли, до 21,6 млрд руб., но этого недостаточно. В результате компания получила убыток до налогообложения в 9,4 млрд руб. и чистый убыток 9,5 млрд руб. против прибыли 0,2 млрд руб. годом ранее.
Ключевой вывод: бизнес генерирует операционную прибыль, но она полностью уходит на обслуживание долга. Это не история падения продаж или маржи – это история стоимости заимствований.
Операционная прибыль выросла на 15,6%, но проценты к уплате её перекрыли
Операционная прибыль за первое полугодие 2026 года составила 84,4 млрд руб., что на 15,6% больше, чем годом ранее. Это выше роста выручки, что говорит о положительном операционном рычаге. Однако проценты к уплате за тот же период составили 113,2 млрд руб. – они в 1,3 раза превысили операционную прибыль.
Разрыв между операционной прибылью и процентными платежами – центральная проблема отчёта. Даже если операционная эффективность продолжит улучшаться, при текущем уровне долга и ставок компания останется убыточной. Ключевая ставка ЦБ 14,0% – это та среда, в которой долг стоит дорого.
Стоит отметить, что амортизация и обесценение основных средств и активов в форме права пользования составили 83,3 млрд руб., а амортизация нематериальных активов – ещё 4,0 млрд руб. Эти неденежные статьи формируют значительную часть EBITDA, но не влияют на способность обслуживать долг.
Чистый убыток 9,5 млрд руб. – это не операционная история, а долговая
Чистый убыток за первое полугодие 2026 года составил 9,5 млрд руб. против прибыли 0,2 млрд руб. годом ранее. Рентабельность по чистой прибыли опустилась до минус 0,5% с 0,0% годом ранее. Убыток на акцию – 137,35 руб. против прибыли 9,03 руб. годом ранее.
При этом операционная прибыль выросла, EBITDA выросла, маржа по EBITDA даже улучшилась. Единственная причина убытка – рост финансовых расходов. Это важно для понимания: если стоимость долга снизится или долг сократится, прибыль может быстро вернуться.
Однако пока этого не произошло. Компания продолжает наращивать долг: долгосрочные кредиты и займы выросли до 658,9 млрд руб. с 467,8 млрд руб. на конец 2025 года, краткосрочные сократились до 263,3 млрд руб. с 277,9 млрд руб. Чистый долг на 30 июня 2026 года – 518,0 млрд руб.
Операционный денежный поток 51,1 млрд руб. остаётся положительным, но капитальные затраты почти его догнали
Операционный денежный поток за первое полугодие 2026 года составил 51,1 млрд руб. против оттока 35,8 млрд руб. годом ранее. Это значительное улучшение, и оно отражает рост операционной прибыли до изменений в оборотном капитале, которая составила 170,1 млрд руб. против 147,6 млрд руб. годом ранее.
Однако капитальные затраты остаются высокими: приобретение основных средств, нематериальных активов и первоначальные прямые затраты, связанные с активами в форме права пользования, составили 46,1 млрд руб. против 74,5 млрд руб. годом ранее. Снижение капитальных затрат почти на 40% – это позитивный сигнал, но даже при этом они почти равны операционному денежному потоку.
Свободный денежный поток, таким образом, остаётся минимальным. После выплаты процентов (113,2 млрд руб.) и налога на прибыль (5,7 млрд руб.) у компании остаётся мало средств для сокращения долга или выплаты дивидендов.
Чистый долг 518,0 млрд руб. при EBITDA LTM 309,3 млрд руб. даёт соотношение 1,68 – уровень, а не динамика
Чистый долг на 30 июня 2026 года составил 518,0 млрд руб. На 31 декабря 2025 года он был 496,3 млрд руб., то есть вырос на 21,7 млрд руб. за шесть месяцев. Годом ранее, на 30 июня 2025 года, чистый долг составлял 430,6 млрд руб., то есть за 12 месяцев он вырос на 87,4 млрд руб.
Соотношение чистого долга и EBITDA за последние 12 месяцев – 1,68. Это умеренный уровень для ритейлера, и он не выглядит критическим. Однако в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка выросла или снизилась – можно говорить только о текущем уровне.
Процентные расходы растут быстрее долга, что отражает как увеличение самого долга, так и рост стоимости заимствований. При ключевой ставке 14,0% обслуживание долга остаётся дорогим.
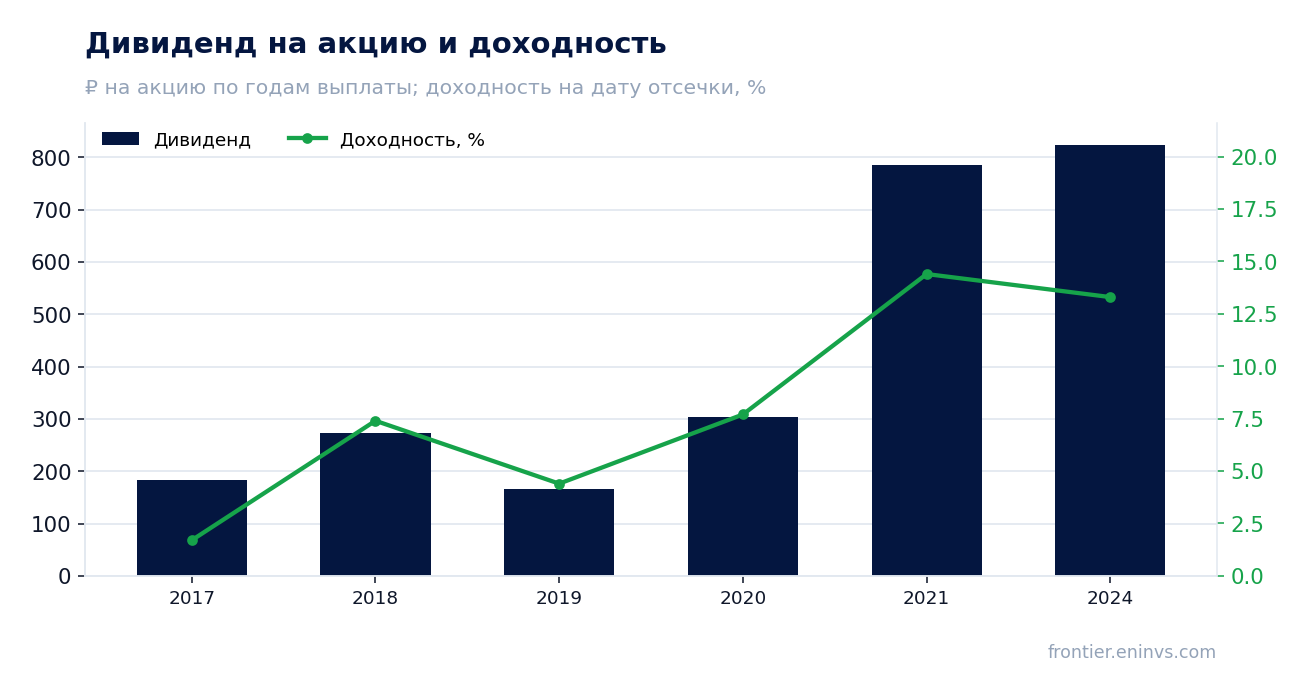
Дивиденды не платились 12 месяцев, и справедливая доходность 7,0% при ключевой ставке 14,0% выглядит недостижимой
За последние 12 месяцев дивиденды не выплачивались: выплата на акцию составила 0,0 руб. В текущем календарном году также ничего не выплачено, и дальнейшие выплаты не запланированы. Это резко контрастирует с историей: в 2024 году было выплачено 824,26 руб. на акцию (доходность 13,3% на дату отсечки), в 2021 году – 784,99 руб. (14,4%), в 2020 году – 304,19 руб. (7,7%).
Наша оценка справедливой доходности для этой бумаги – 7,0%. При текущей цене это означало бы выплату, соответствующую коэффициенту выплаты 0,64 от прибыли. Однако компания получила убыток в первом полугодии 2026 года, и база для расчёта дивидендов отсутствует. При ключевой ставке 14,0% доходность в 7,0% не выглядит привлекательной для инвестора, даже если бы она была достижима.
Что могло бы сделать выплату меньше: дальнейший рост процентных расходов, увеличение долга, снижение операционной прибыли. Что могло бы вернуть дивиденды: снижение ключевой ставки, сокращение долга, восстановление чистой прибыли. Пока ни один из этих факторов не проявился.
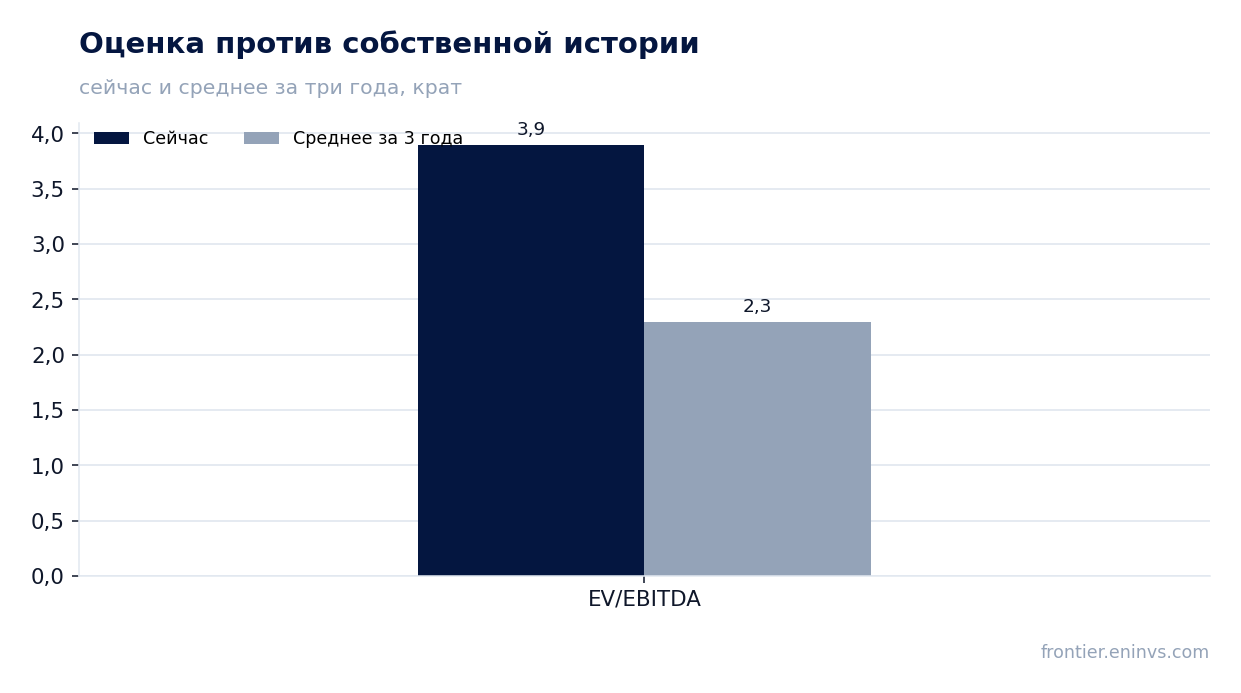
EV/EBITDA 1,96 ниже собственной трёхлетней средней 2,30, но модель портала даёт минус 78%
EV/EBITDA за последние 12 месяцев составляет 1,96. Это ниже собственной трёхлетней средней этого мультипликатора – 2,30. То есть по этому показателю акция торгуется дешевле, чем обычно за последние три года. Однако низкий мультипликатор сам по себе не делает бумагу привлекательной: он может отражать риски, которые рынок закладывает в цену.
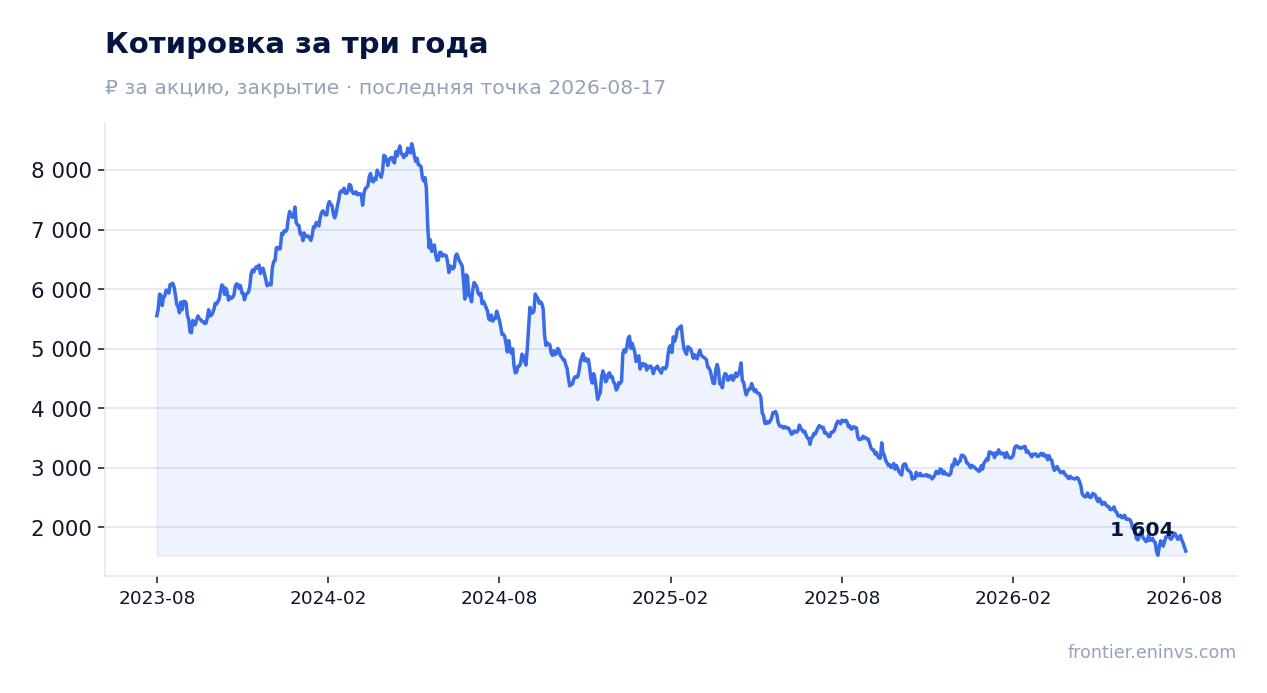
Наша фундаментальная модель оценки (модель портала) даёт потенциал акции к справедливой стоимости минус 78%. Это означает, что даже с учётом низкого мультипликатора модель не видит стоимости в текущей цене. Рыночная капитализация составляет 111,0 млрд руб., что значительно ниже чистого долга в 518,0 млрд руб.
Рентабельность собственного капитала (ROE) отрицательная – минус 13,2%. Это прямое следствие убытка. Пока компания не вернётся к прибыли, ROE будет оставаться отрицательным, а стоимость акции – под давлением.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 111 млрд ₽ |
| EV/EBITDA (LTM) | 2,0 |
| P/B | 0,74 |
| Чистый долг / EBITDA | 1,68 |
| Операционный денежный поток (LTM) | 132 млрд |
| ROE | -13,2% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2017 | 182,92 | 1,7% |
| 2018 | 272,88 | 7,4% |
| 2019 | 166,78 | 4,4% |
| 2020 | 304,19 | 7,7% |
| 2021 | 784,99 | 14,4% |
| 2024 | 824,26 | 13,3% |
Итог
Операционная часть отчёта выглядит достойно: выручка выросла на 12,8%, EBITDA – на 13,7%, маржа по EBITDA даже улучшилась до 9,1%. Но весь этот рост съеден процентными расходами, которые выросли до 116,1 млрд руб. и превысили операционную прибыль. Чистый убыток 9,5 млрд руб. – это долговая история, а не операционная. Дивиденды не платятся, и при убытке их возврат маловероятен. EV/EBITDA 1,96 ниже собственной трёхлетней средней 2,30, но модель портала даёт минус 78% – рынок уже закладывает серьёзные риски. Вопрос для держателя сейчас не в том, растёт ли бизнес, а в том, когда долг перестанет съедать всю прибыль.
Перейти к финансовой карточке компании MGNT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций