Магнит: выручка и EBITDA растут двузначными темпами, но процентные расходы съедают прибыль
28 августа Магнит раскрыл результаты за второй квартал 2026 года. Выручка выросла на 12,8% год к году до 943,6 млрд руб., EBITDA – на 13,7% до 85,9 млрд руб., а чистая прибыль ушла в минус 4,8 млрд руб. против 77,2 млн руб. годом ранее. Причина не в операциях: за первое полугодие финансовые расходы составили 116,1 млрд руб. против 79,9 млрд руб. годом ранее, и процентные платежи перекрывают операционную прибыль. При мультипликаторе EV/EBITDA LTM 2,0 против собственной трёхлетней средней 2,3 акция дешевле своей истории, но отсутствие дивидендов и отрицательная чистая прибыль делают её скорее нейтральной, чем привлекательной.
Главные тезисы
— Выручка прибавила 12,8% на фоне двузначного роста EBITDA, но маржа осталась на уровне 9,1%
— Операционная прибыль выросла до 42,2 млрд руб., однако процентные расходы за полугодие достигли 116,1 млрд руб.
— Чистый убыток во втором квартале составил 4,8 млрд руб. при положительном операционном денежном потоке 25,5 млрд руб.
— Долговая нагрузка на уровне 1,67 EBITDA LTM остаётся умеренной, но чистый долг вырос до 518,0 млрд руб.
— Капитальные затраты во втором квартале составили 23,0 млрд руб., что вдвое ниже уровня годичной давности
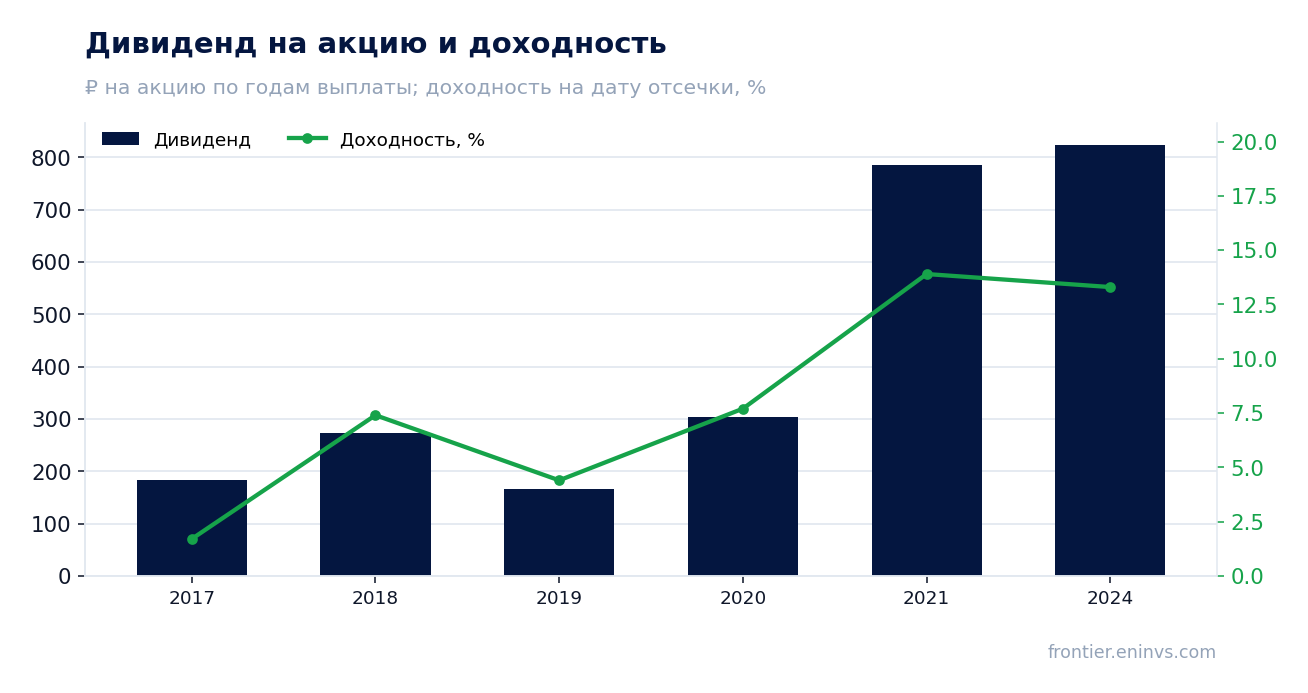
— Дивиденды за последние 12 месяцев не выплачивались, а наша оценка годового дивиденда – 0,0 руб. на акцию
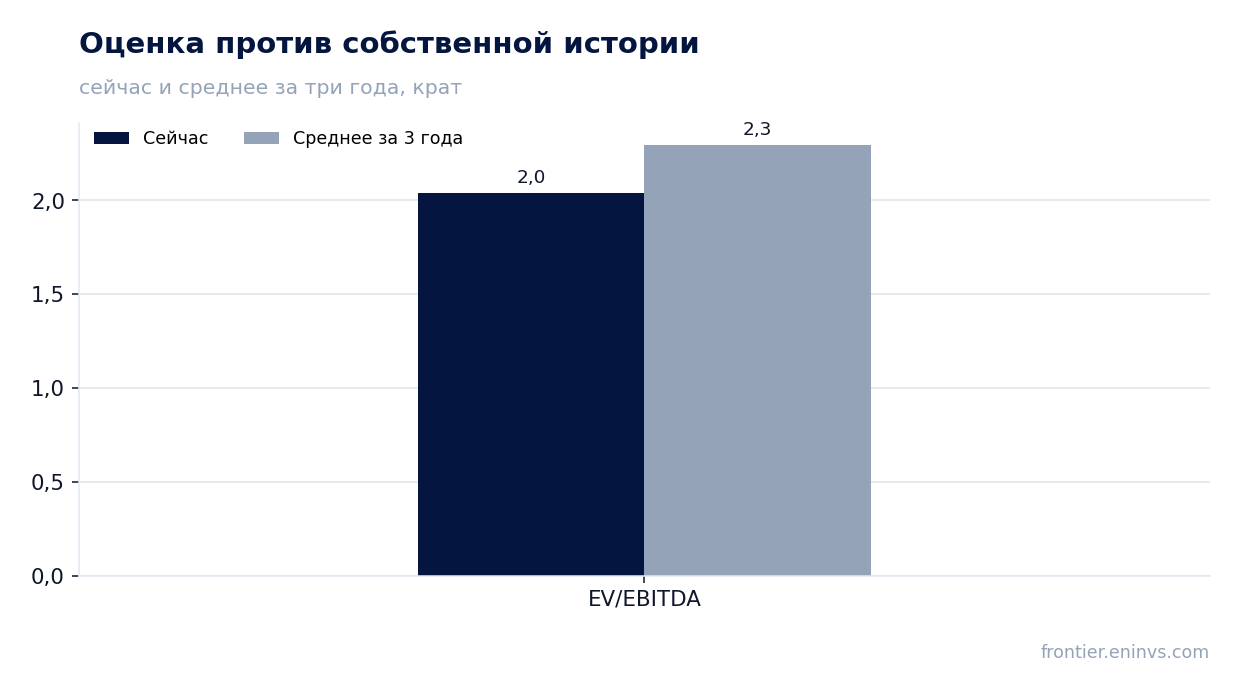
— EV/EBITDA LTM 2,0 ниже собственной трёхлетней средней 2,3, но модель портала оценивает потенциал акции в минус 54%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 837 | 944 | +12,8% |
| EBITDA | 75,5 | 85,9 | +13,7% |
| Операционная прибыль | 36,5 | 42,2 | +15,6% |
| Чистая прибыль | 0,08 | -4,77 | -6279,3% |
| Операционный денежный поток | -17,9 | 25,5 | в прибыль |
| Капзатраты | 37,2 | 23,0 | -38,1% |
| Рентабельность по EBITDA | 9,0% | 9,1% | +0,1 п.п. |
| Чистая маржа | 0,0% | -0,5% | -0,5 п.п. |
Выручка прибавила 12,8% на фоне двузначного роста EBITDA, но маржа осталась на уровне 9,1%
Выручка во втором квартале 2026 года составила 943,6 млрд руб., что на 12,8% выше уровня годичной давности. EBITDA выросла на 13,7% до 85,9 млрд руб., обогнав выручку. Рентабельность по EBITDA составила 9,1% против 9,0% годом ранее – улучшение символическое, но оно показывает, что компания удерживает издержки под контролем.
Операционная прибыль достигла 42,2 млрд руб. против 36,5 млрд руб. годом ранее. Рост операционной прибыли оказался быстрее выручки, что говорит о положительном операционном рычаге. Однако основная часть этого улучшения уходит на обслуживание долга, а не на чистую прибыль.
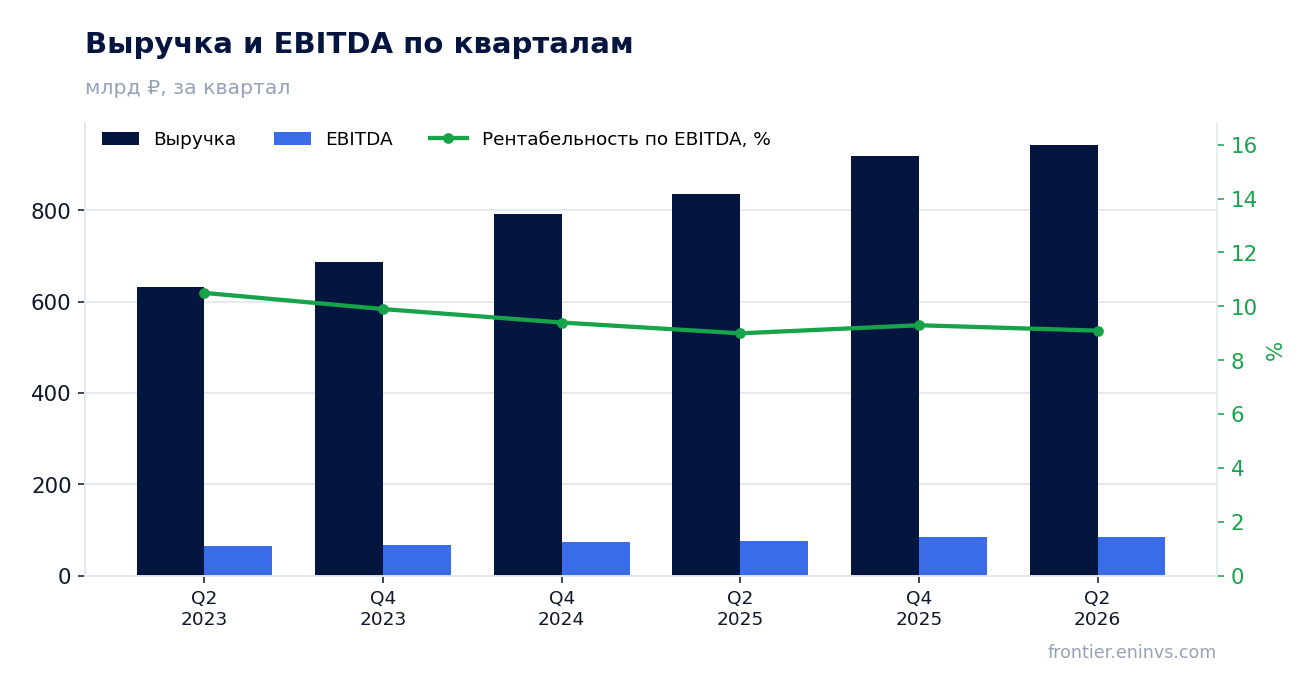
Операционная прибыль выросла до 42,2 млрд руб., однако процентные расходы за полугодие достигли 116,1 млрд руб.
За первое полугодие 2026 года финансовые расходы составили 116,1 млрд руб. против 79,9 млрд руб. за аналогичный период прошлого года. Процентные доходы выросли до 21,6 млрд руб. с 12,3 млрд руб., но этого недостаточно, чтобы компенсировать рост процентных платежей. В результате убыток до налогообложения за полугодие составил 9,4 млрд руб. против прибыли 1,8 млрд руб. годом ранее.
Чистый убыток во втором квартале составил 4,8 млрд руб. против прибыли 77,2 млн руб. годом ранее. Это уже второй квартал подряд с отрицательным результатом: в четвёртом квартале 2025 года убыток был 10,6 млрд руб. Причина – не операционная слабость, а стоимость заёмных средств, которая при ключевой ставке 14,0% остаётся высокой.
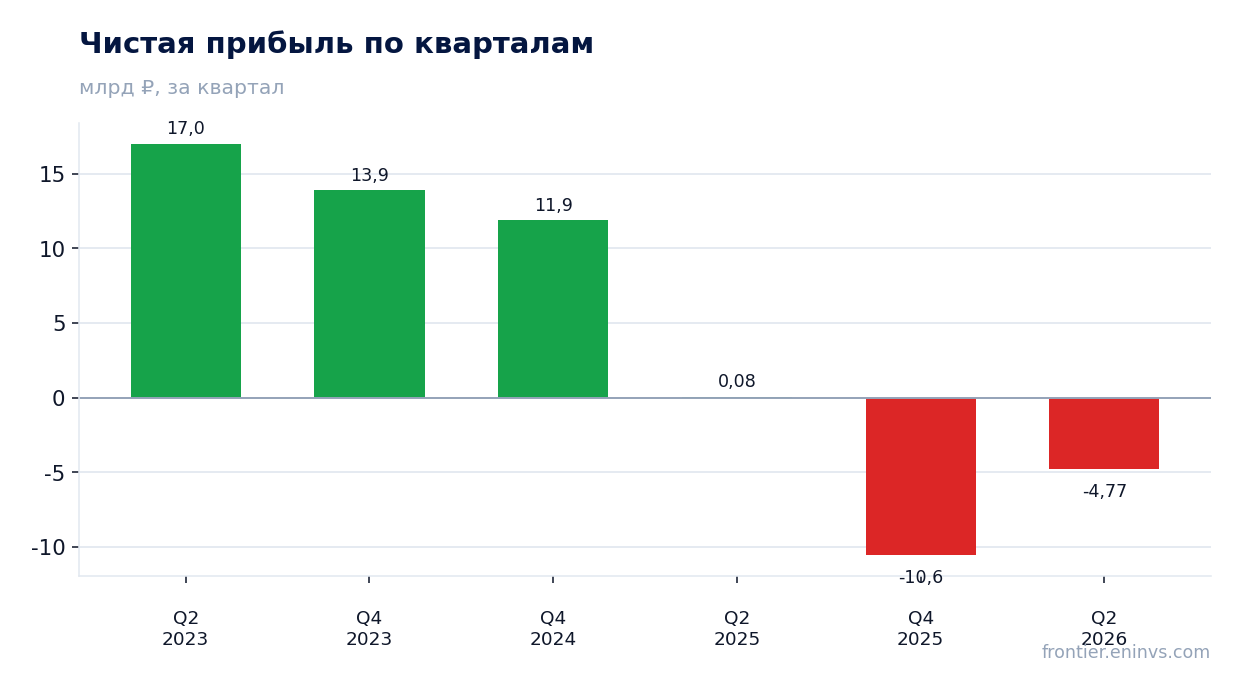
Чистый убыток во втором квартале составил 4,8 млрд руб. при положительном операционном денежном потоке 25,5 млрд руб.
Операционный денежный поток во втором квартале 2026 года составил 25,5 млрд руб. против отрицательного значения 17,9 млрд руб. годом ранее. За полугодие операционный поток достиг 51,1 млрд руб. против оттока 35,8 млрд руб. годом ранее. Улучшение связано с высвобождением оборотного капитала: авансы выданные выросли лишь на 3,2 млрд руб. против 63,1 млрд руб. годом ранее.
Капитальные затраты во втором квартале составили 23,0 млрд руб. против 37,2 млрд руб. годом ранее. За полугодие приобретение основных средств и нематериальных активов составило 46,1 млрд руб. против 74,5 млрд руб. годом ранее. Снижение капитальных затрат вместе с ростом операционного потока позволило компании направить средства на погашение долга и наращивание денежной подушки: остаток денежных средств вырос до 404,1 млрд руб. с 244,5 млрд руб. на конец 2025 года.
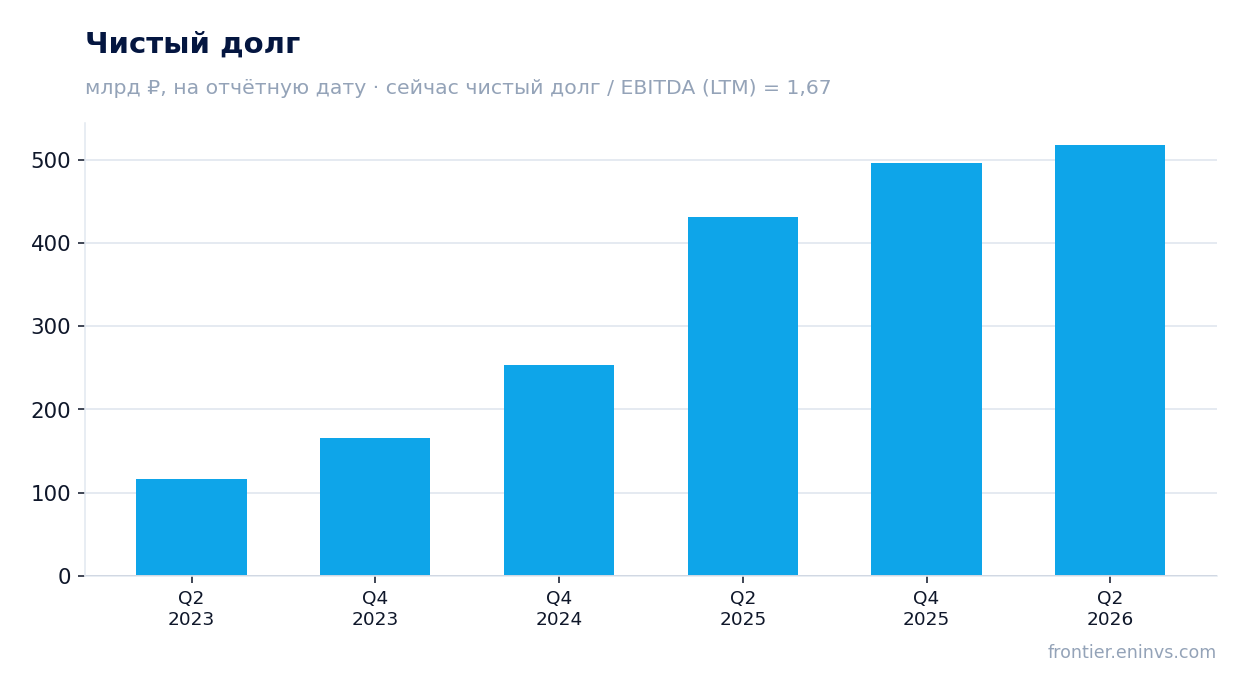
Долговая нагрузка на уровне 1,67 EBITDA LTM остаётся умеренной, но чистый долг вырос до 518,0 млрд руб.
Чистый долг на 30 июня 2026 года составил 518,0 млрд руб. против 496,3 млрд руб. на 31 декабря 2025 года, рост на 21,7 млрд руб. За 12 месяцев чистый долг вырос на 87,4 млрд руб. – с 430,6 млрд руб. на 30 июня 2025 года. Отношение чистого долга к EBITDA LTM составляет 1,67 – уровень умеренный для розничной сети.
Долгосрочные кредиты и займы выросли до 658,9 млрд руб. с 467,8 млрд руб. на конец 2025 года, тогда как краткосрочные снизились до 263,3 млрд руб. с 277,9 млрд руб. Компания рефинансирует краткосрочный долг в долгосрочный, что снижает риск рефинансирования. Процентные расходы за полугодие в 116,1 млрд руб. – это плата за долг, которая при текущей ключевой ставке остаётся тяжёлой.
Капитальные затраты во втором квартале составили 23,0 млрд руб., что вдвое ниже уровня годичной давности
Капитальные затраты во втором квартале 2026 года составили 23,0 млрд руб. против 37,2 млрд руб. годом ранее. За полугодие приобретение основных средств и нематериальных активов составило 46,1 млрд руб. против 74,5 млрд руб. годом ранее. Снижение капитальных затрат может быть связано с завершением интеграции приобретённых активов, в том числе сети «Азбука вкуса», приобретённой в 2025 году.
Сокращение капитальных затрат высвобождает денежный поток, который компания направляет на погашение долга. Однако устойчивость этого снижения вызывает вопросы: розничная сеть требует постоянных вложений в обновление магазинов и логистики. Если капитальные затраты останутся на низком уровне, это поддержит денежный поток, но может ограничить будущий рост.
Дивиденды за последние 12 месяцев не выплачивались, а наша оценка годового дивиденда – 0,0 руб. на акцию
За последние 12 месяцев дивиденды не выплачивались. Последняя выплата была за 2024 год – 824,26 руб. на акцию, что при цене отсечки 6 215,0 руб. давало доходность 13,3%. История выплат прерывистая: после 2021 года компания не платила дивиденды до 2024 года.
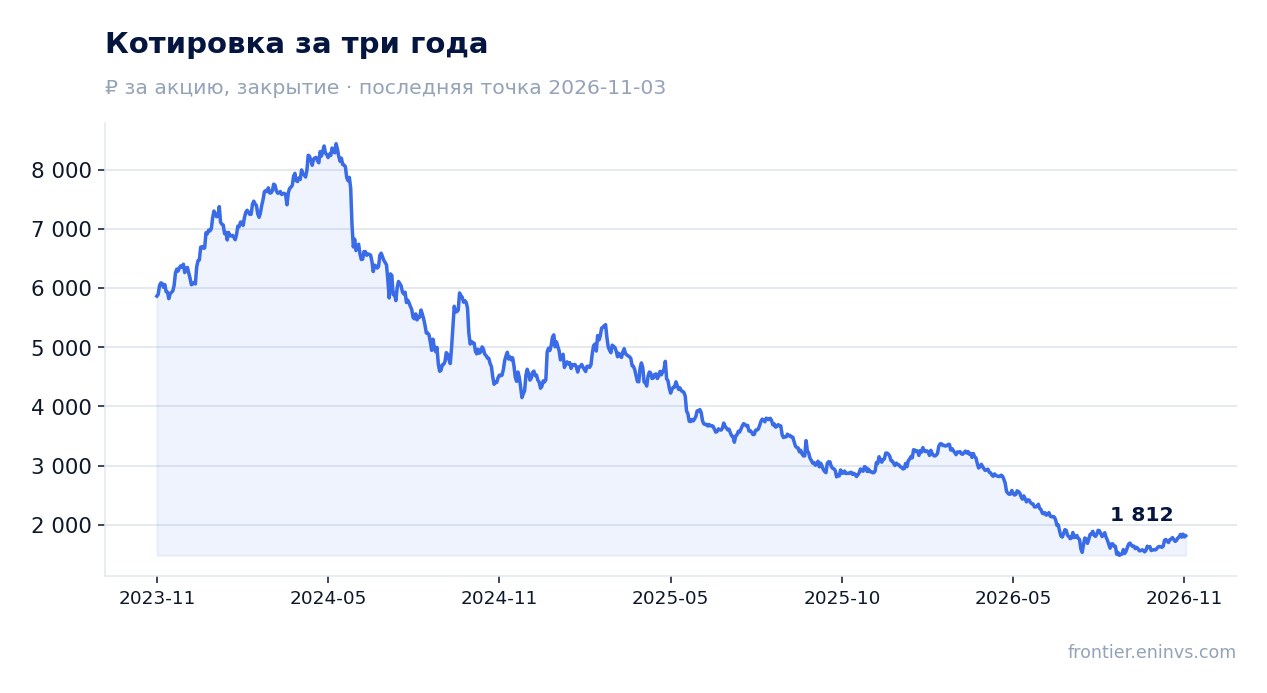
Наша оценка годового дивиденда – 0,0 руб. на акцию, что соответствует нулевой доходности на текущую цену 1 888,0 руб. Причина – отрицательная прибыль: модель дивидендного потенциала отталкивается от базы минус 31,6 млрд руб. При коэффициенте выплаты 0,64 от прибыли дивиденд возможен только при положительном финансовом результате. Справедливая доходность, которую мы считаем адекватной для этой бумаги, – 7,0%.
Ключевая ставка 14,0% задаёт высокую планку для доходности акций. Пока компания не вернётся к прибыли, дивидендных выплат ждать не стоит. Снижение процентных расходов – главный фактор, который может вернуть прибыль и, соответственно, дивиденды.
EV/EBITDA LTM 2,0 ниже собственной трёхлетней средней 2,3, но модель портала оценивает потенциал акции в минус 54%
Мультипликатор EV/EBITDA LTM составляет 2,0 против собственной трёхлетней средней 2,3. Акция торгуется ниже своей истории на этом мультипликаторе – дисконт около 11%. Это может указывать на недооценку, но только если прибыль вернётся к положительным значениям.
Наша фундаментальная модель оценки стоимости, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал акции в минус 54% к текущей цене. Это означает, что даже с учётом низкого мультипликатора рынок оценивает компанию выше, чем предполагает модель. Рыночная капитализация составляет 135,3 млрд руб., что невелико для компании с выручкой 943,6 млрд руб. за квартал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 135 млрд ₽ |
| EV/EBITDA (LTM) | 2,0 |
| P/B | 0,90 |
| Чистый долг / EBITDA | 1,67 |
| Операционный денежный поток (LTM) | 132 млрд |
| ROE | -13,7% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2017 | 182,92 | 1,7% |
| 2018 | 272,88 | 7,4% |
| 2019 | 166,78 | 4,4% |
| 2020 | 304,19 | 7,7% |
| 2021 | 784,99 | 13,9% |
| 2024 | 824,26 | 13,3% |
Итог
Сильная сторона отчёта – операционные показатели: выручка выросла на 12,8%, EBITDA – на 13,7%, операционная прибыль – до 42,2 млрд руб., а операционный денежный поток за полугодие составил 51,1 млрд руб. против оттока годом ранее. Слабая сторона – процентные расходы, которые за полугодие достигли 116,1 млрд руб. и привели к чистому убытку 4,8 млрд руб. во втором квартале. Дивиденды не выплачиваются, и наша оценка годового дивиденда – 0,0 руб. на акцию. При мультипликаторе EV/EBITDA LTM 2,0 против трёхлетней средней 2,3 акция дешевле своей истории, но модель портала показывает потенциал минус 54%. Вердикт – нейтральный: операционный рост и низкий мультипликатор уравновешиваются убытком и отсутствием дивидендов.
Перейти к финансовой карточке компании MGNT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций