МГТС-п упала до 1340 перед закрытием выкупа по 1501. Почему, что делать тем, кто подал и кто не успел, и будет ли принудительный выкуп
*Цены по состоянию на 14:45 МСК 10 сентября. Подробная механика выкупа, мотивы МТС и права владельцев префов разобраны в [статье от 27 августа](https://telegra.ph/MGTS-buyback-1501-08-27).*
МГТС, московский оператор проводной связи и дочерняя компания МТС, в мае решила выкупить у акционеров до 9,52 млн своих привилегированных акций по 1501 рублю за штуку, вдвое дороже тогдашней биржевой цены. По закону заявления принимают до 13 сентября, деньги обещаны к 28 сентября. На бирже бумага стоит около 1340, на 11% дешевле цены выкупа, и на первый взгляд это подарок.
Подарка нет. Брокеры закрыли приём поручений на участие 8 сентября, за неделю до законного срока. Купить бумагу сегодня можно, донести её до выкупа уже нельзя. Биржевая цена с этого дня относится не к выкупу, а к тем акциям, которые останутся на руках после него.
Отсюда два вывода. Тем, кто подал заявление, делать ничего не нужно: результат зависит только от того, принесла ли свой пакет МТС, и станет известен после 13 сентября. Тем, кто не подал, покупка по 1340 даёт ставку на цену невыкупленного остатка. Прогноза этой цены здесь нет, есть три фактических ориентира и одно предупреждение: принудительный выкуп остатка по 1501 из этой оферты по закону не следует.
Окно подачи у брокеров закрылось 8 сентября, и дисконт 11% к цене выкупа уже никому не достаётся.
Падение с 1444 до 1340 на небольшом обороте объясняется уходом покупателей под выкуп, а не новостями.
Тем, кто подал заявление, остаётся один вопрос: принесла ли свой пакет МТС.
Для тех, кто не подал, цена 1340 – ставка на остаток между 772 и 1501.
Принудительный выкуп из этой оферты по закону не возникает, для него нужна отдельная сделка группы МТС.
Окно подачи закрылось 8 сентября, и это объясняет падение
По закону заявления принимают по 13 сентября включительно, это воскресенье, последний рабочий день выпадает на 11-е. Но заявление подаёт не акционер, а его брокер через депозитарий, и брокеры закрыли приём поручений 8 сентября, чтобы успеть провести их по цепочке до регистратора. Кто держит акции напрямую в реестре, формально может подать и позже, но купленные на бирже бумаги лежат в депозитарии, и для них путь закрыт.
Ещё 2 сентября бумага закрылась по 1444, 8 сентября по 1426, сегодня к середине дня она стоит около 1340 при минимуме 1328. Оборот при этом небольшой. Вчера прошло 7 млн рублей, за первую половину сегодняшнего дня около 4 млн, тогда как в конце августа торговалось по 12-25 млн в день. Продавцов немного, просто покупателей не осталось.
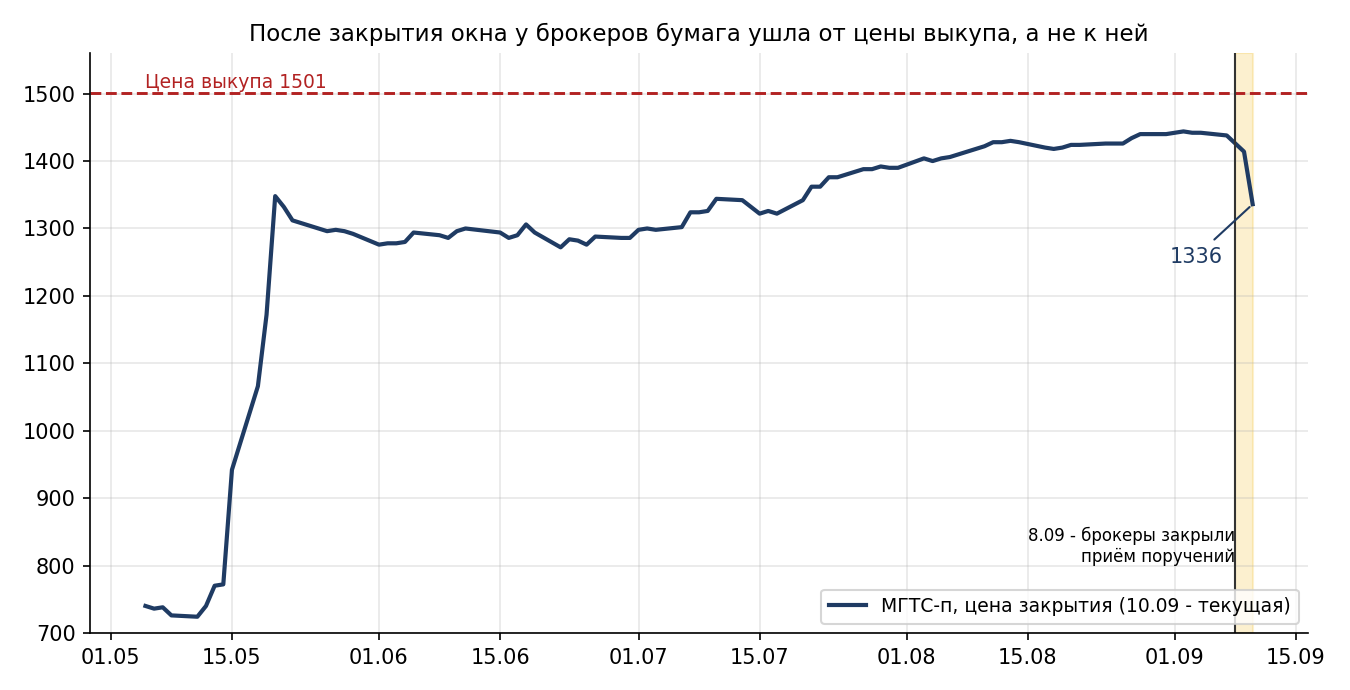
Три месяца цену держал покупатель одного типа: тот, кто брал бумагу, чтобы подать её на выкуп и получить 1501. С 8 сентября такого покупателя нет. Продают те, кто опоздал с подачей или решил не ждать итогов, а спрос против них теперь только от тех, кто готов держать бумагу дальше. Публичных сообщений об изменении условий выкупа или об участии МТС со своим пакетом не появилось, во всяком случае в открытых новостных источниках, и объём торгов против версии об утечке: с таким знанием продавали бы много и быстро, а не по 4-7 млн рублей в день.
Тем, кто подал, остаётся ждать одного ответа
Компания выкупает не больше 9,52 млн из 15,51 млн привилегированных акций. У МТС около 10,81 млн префов, у всех остальных держателей вместе 4,70 млн. Если подадут только миноритарные акционеры, выкупят всё, и место ещё останется. Если МТС принесёт весь свой пакет, заявки удовлетворят на 61,4%, а 38,6% акций останутся в портфеле. В конце августа в отделе по работе с инвесторами МТС на прямой вопрос ответили, что участвовать не планируют. Это не раскрытие и не обязательство, но с учётом ответа вероятность полного выкупа здесь оценивается в 85%, и цифра эта авторская.
В худшем случае результат на акцию равен 0,614 × 1501 плюс 0,386 × цена остатка, то есть 922 рубля плюс 0,386 × цена остатка. Безубыточность зависит от цены покупки:
- куплено по 1300 – остаток должен стоить не меньше 980
- куплено по 1400 – не меньше 1239
- куплено по 1432 – не меньше 1322
- куплено по 1445 – не меньше 1356
С момента подачи бумаги заблокированы до расчётов, продать их на бирже нельзя, так что и сегодняшнее падение на поданную заявку не влияет. Деньги за выкупленные акции обещаны не позднее 28 сентября.
Для тех, кто не подал, цена 1340 – ставка на остаток
Без поданного заявления бумага остаётся обычным лонгом в неликвиде, где после 13 сентября точно не будет покупателя под выкуп, а после погашения выкупленных акций привилегированных бумаг останется около 6 млн штук и доля в свободном обращении опустится ниже 5%. Прогноза цены здесь нет, есть ориентиры.
- 772 рубля – цена до объявления выкупа в мае. Рынок тогда не оценивал ни уставное право префов на 10% чистой прибыли (около 180 рублей на акцию в год), ни защиту этого права Конституционным судом с сентября 2025 года.
- 1262 рубля – средняя биржевая цена за шесть месяцев к 9 сентября, против 1232 в конце августа. Ниже неё закон не позволяет выкупать акции при делистинге или реорганизации, а окно расчёта едет вперёд и майские дни по 772 из него выпадают.
- 1501 рубль – цена, которую независимый оценщик назвал рыночной в мае 2026 года. К ней возвращается любой разговор о будущих сделках группы с этими акциями, но обязательством она не является.
Доходность такой ставки здесь не считается, потому что считать нечего: где между 772 и 1501 окажется цена остатка, разбор не берётся сказать.
Принудительный выкуп из этой оферты по закону не возникает
Право выкупить акции у остальных акционеров без их согласия даёт ст. 84.8 закона об акционерных обществах, и условия там жёсткие. Право получает тот, кто перешагнул 95% голосующих акций в результате добровольного или обязательного предложения всем акционерам и при этом купил через это предложение не меньше 10% всех акций. Требование о выкупе направляется в течение шести месяцев после окончания предложения.
Выкуп компанией собственных акций по ст. 72 таким предложением не является. После погашения выкупленных бумаг доля МТС в голосующих акциях механически превысит 95%: сейчас у неё 94,7% всех акций, это 99,1% обыкновенных и 69,7% привилегированных, а привилегированные голосуют, пока по ним не платят дивиденды. Но право на принудительный выкуп от этого не появится, потому что порог перейдён не в результате предложения.
Второе условие для МТС ещё труднее. У неё уже 94,7%, и купить 10% у сторонних акционеров через предложение физически невозможно. В российской практике это обходят: предложение выставляет одна компания группы, а другие компании той же группы сдают в него свои акции, набирая нужные 10%. Законопроект, запрещающий учитывать акции, купленные у связанных лиц (№ 519694-8), внесён в Госдуму в декабре 2023 года и с февраля 2024-го не двигался. Путь открыт, но это отдельная сделка с отдельным раскрытием и отдельными сроками, к нынешнему выкупу не привязанная.
О цене такого выкупа, если он когда-нибудь случится. По ст. 84.8 она не может быть ниже оценки независимого оценщика и не ниже цены предложения, через которое перешагнули 95%. Для обязательного предложения действует ещё одно правило: не ниже наибольшей цены, по которой покупатель или его аффилированные лица приобретали эти акции за предыдущие шесть месяцев, а МГТС – аффилированное лицо МТС, и её 1501 по букве закона попадает в это правило до конца марта 2027 года. Для добровольного предложения ценового пола нет вовсе, и группе выгоднее идти именно через него.
Сигналов, что МТС собирается собирать остаток, нет. 99,1% обыкновенных акций у неё с 2011 года, и за пятнадцать лет она ни разу не пыталась выкупить оставшиеся. Довод в другую сторону: после выкупа у миноритариев останется бумаг примерно на 2-3 млрд рублей, и закрыть вопрос целиком станет дёшево. Что перевесит, не знает никто, поэтому единственный практический вывод такой: принудительный выкуп по 1501 в цену остатка закладывать нельзя.
Что дальше
Итоги приёма заявлений компания раскроет после 13 сентября, деньги обещаны к 28 сентября. Тогда оценка вероятности полного выкупа в 85% будет сверена с фактом. Отдельно стоит посмотреть, куда уйдёт цена невыкупленных акций после расчётов: это редкая возможность проверить довод о растущей шестимесячной средней на живых данных.
Источники: MOEX ISS (котировки, объёмы, расчёт средней цены за шесть месяцев), сообщения МГТС от 15 мая 2026 года о приобретении акций, годовой отчёт МТС (структура владения МГТС), ст. 32, 72, 75, 84.1, 84.2 и 84.8 Федерального закона "Об акционерных обществах", карточка законопроекта № 519694-8 на sozd.duma.gov.ru, сроки приёма поручений по данным брокеров.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций