Мосбиржа: прибыль выросла на 4,7%, но маржа сжалась на 4,5 пункта, а дивидендная доходность впереди ключевой ставки
26 августа Мосбиржа раскрыла результаты за второй квартал 2026 года. Выручка выросла на 15,2% год к году до 35 560,4 млн руб., чистая прибыль – на 4,7% до 15 766,2 млн руб., EBITDA – на 4,7% до 15 766,0 млн руб. Рост выручки замедлился относительно первого квартала (16,3%), а рентабельность по EBITDA снизилась с 48,8% до 44,3%. При этом бумага торгуется с P/E LTM 7,6 и дивидендной доходностью 13,0%, что выше справедливых для имени 10,5%, – на текущей цене акция выглядит привлекательно для держателя, ориентированного на выплаты.
Главные тезисы
— Выручка выросла на 15,2%, но это замедление после 16,3% кварталом ранее
— Маржа по EBITDA сжалась до 44,3% с 48,8% годом ранее
— Чистая прибыль прибавила лишь 4,7% – рост издержек съел почти весь прирост выручки
— Комиссионные доходы выросли до 22 271,7 млн руб., поддержав выручку
— Дивидендная доходность 13,0% превышает справедливые 10,5% и ключевую ставку 14,0%
— P/E LTM 7,6 и ROE 24,4% – оценка остаётся низкой для такой рентабельности капитала
— По модели портала потенциал акции к справедливой стоимости +19%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 30,9 | 35,6 | +15,2% |
| EBITDA | 15,1 | 15,8 | +4,7% |
| Операционная прибыль | 13,3 | 15,0 | +13,2% |
| Чистая прибыль | 15,1 | 15,8 | +4,7% |
| Капзатраты | 2,04 | 1,99 | -2,5% |
| Рентабельность по EBITDA | 48,8% | 44,3% | -4,5 п.п. |
| Чистая маржа | 48,8% | 44,3% | -4,5 п.п. |
Выручка выросла на 15,2%, но это замедление после 16,3% кварталом ранее
Выручка Мосбиржи во втором квартале 2026 года составила 35 560,4 млн руб., что на 15,2% больше, чем годом ранее. Это замедление относительно первого квартала, когда рост составлял 16,3%. Основной вклад в выручку внесли комиссионные доходы – 22 271,7 млн руб., тогда как чистый процентный доход составил 13 288,7 млн руб.
Замедление роста выручки происходит на фоне высокой базы второго квартала 2025 года, когда выручка выросла на 144,8% год к году. Тогда рынок переживал всплеск объёмов торгов после введения санкций на валютные пары. Сейчас рост возвращается к более умеренным темпам, что отражает нормализацию рыночной активности.
Комиссионные доходы растут быстрее процентных: за год они прибавили около 4,4 млрд руб., тогда как чистый процентный доход остался практически на уровне прошлого года. Это говорит о том, что ключевым драйвером выручки становятся транзакционные сервисы, а не процентный бизнес.
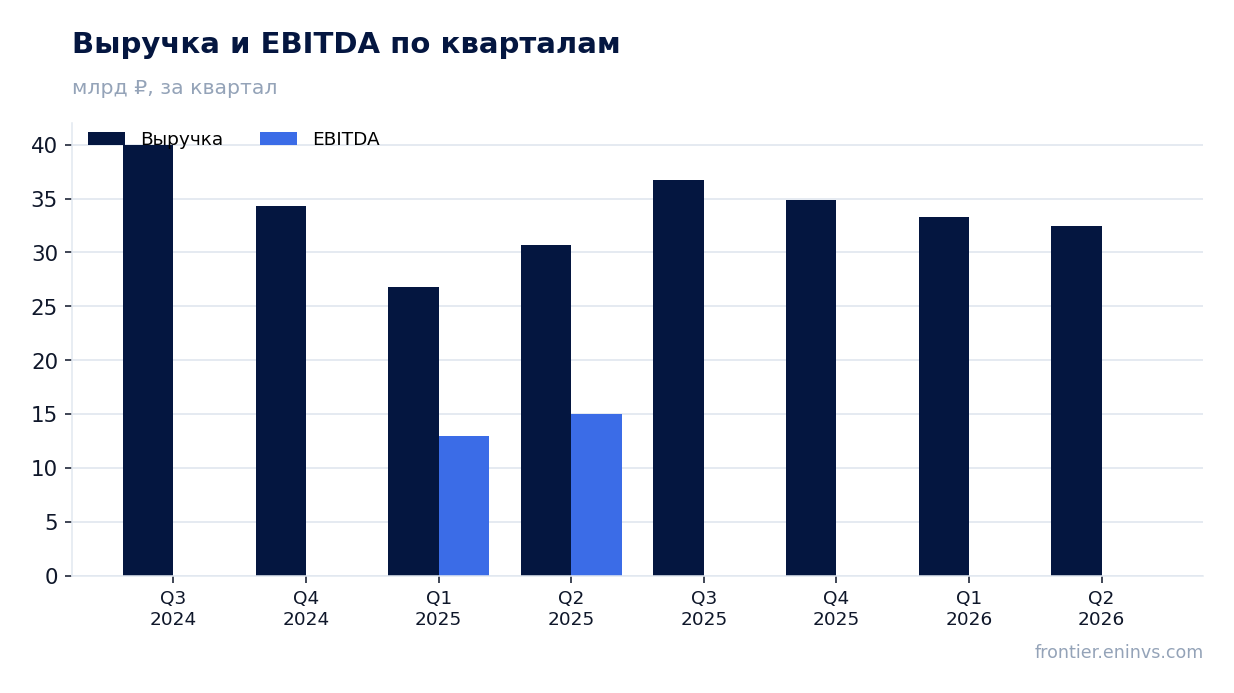
Маржа по EBITDA сжалась до 44,3% с 48,8% годом ранее
EBITDA во втором квартале 2026 года составила 15 766,0 млн руб., что на 4,7% больше, чем годом ранее. Однако рентабельность по EBITDA снизилась до 44,3% с 48,8% во втором квартале 2025 года. Это означает, что рост выручки на 15,2% сопровождался опережающим ростом операционных расходов.
Операционная прибыль составила 15 002,1 млн руб., что также на 4,7% выше прошлогоднего уровня. Разрыв между темпами роста выручки и прибыли указывает на увеличение доли расходов, связанных с оказанием услуг, – комиссионных и прочих прямых расходов, которые с 2026 года выделены отдельной строкой.
Сжатие маржи на 4,5 процентного пункта – существенное изменение для биржевого бизнеса, где операционный рычаг обычно высок. Если в прошлом году каждый рубль выручки приносил почти 49 копеек EBITDA, то теперь – 44 копейки. Это может быть связано с изменением структуры доходов в пользу менее маржинальных сегментов или с ростом затрат на персонал и технологии.
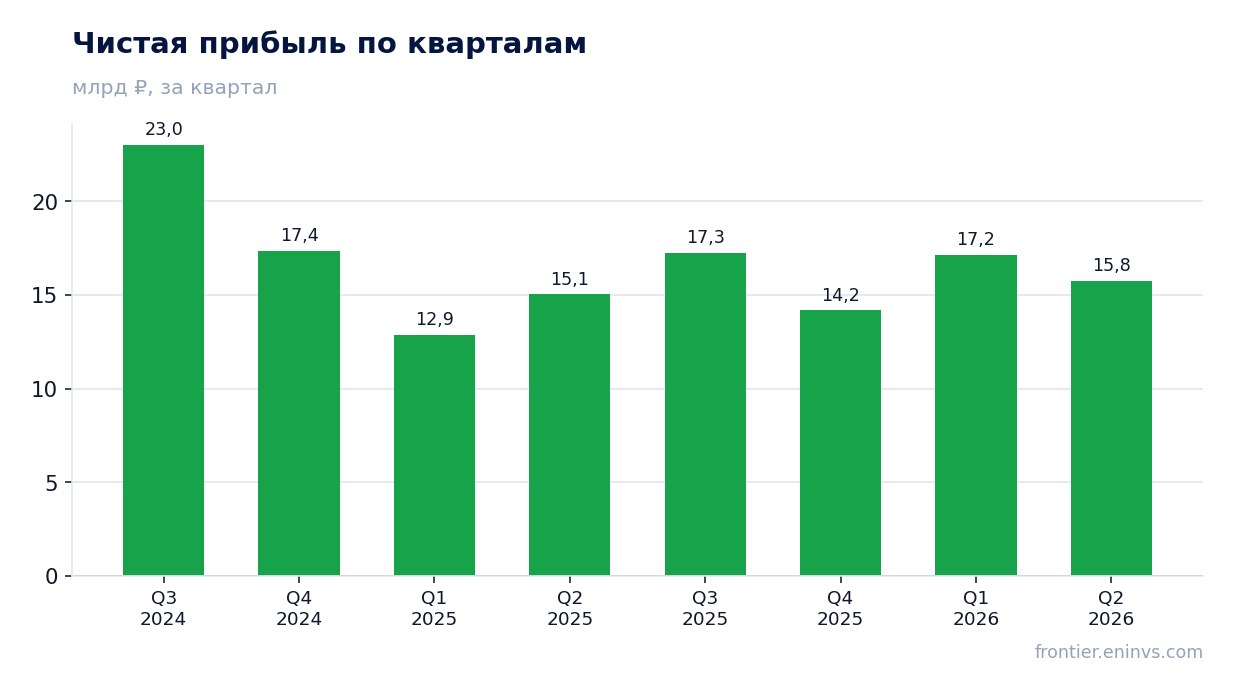
Чистая прибыль прибавила лишь 4,7% – рост издержек съел почти весь прирост выручки
Чистая прибыль во втором квартале 2026 года составила 15 766,2 млн руб., увеличившись на 4,7% год к году. Это значительно скромнее роста выручки на 15,2%. Отношение чистой прибыли к чистому процентному доходу снизилось до 44,3% с 48,8% годом ранее, что отражает давление на рентабельность.
За первое полугодие 2026 года чистая прибыль составила 32 929,0 млн руб. против 27 947,1 млн руб. за аналогичный период прошлого года. Однако во втором квартале рост замедлился: если в первом квартале прибыль выросла на 32,2%, то во втором – лишь на 4,7%. Это резкое замедление динамики.
Основная причина – опережающий рост расходов. Комиссионные и прочие прямые расходы, а также общие и административные расходы растут быстрее выручки. В первом полугодии 2026 года амортизация основных средств и нематериальных активов составила 4 317,0 млн руб. против 3 606,0 млн руб. годом ранее, что также давит на прибыль.
Комиссионные доходы выросли до 22 271,7 млн руб., поддержав выручку
Комиссионные доходы во втором квартале 2026 года составили 22 271,7 млн руб., увеличившись на 24,8% год к году. Это ключевой драйвер выручки: без их роста общая выручка показала бы значительно более скромную динамику. Чистый процентный доход при этом остался практически на уровне прошлого года – 13 288,7 млн руб. против 13 008,5 млн руб.
В структуре комиссионных доходов наибольший вклад вносят организация торгов на денежном рынке (5 871,8 млн руб. за квартал), на срочном рынке (4 144,1 млн руб.) и на фондовом рынке (4 693,6 млн руб.). Рост комиссионных доходов на 24,8% опережает рост выручки, что говорит о повышении их доли в общем доходе.
Услуги финансового маркетплейса принесли 1 700,4 млн руб. за квартал, что на 3,5% больше, чем годом ранее. Это направление растёт медленнее остальных комиссионных сегментов, но остаётся значимым источником диверсификации.
Дивидендная доходность 13,0% превышает справедливые 10,5% и ключевую ставку 14,0%
За последние 12 месяцев Мосбиржа выплатила 19,57 руб. на акцию, что даёт текущую дивидендную доходность 13,0% к цене 154,31 руб. Это выше справедливой для имени доходности 10,5%, которую мы используем в оценке. По нашей модели, следующий дивиденд может составить 21,27 руб. на акцию, что соответствует форвардной доходности 14,1%.
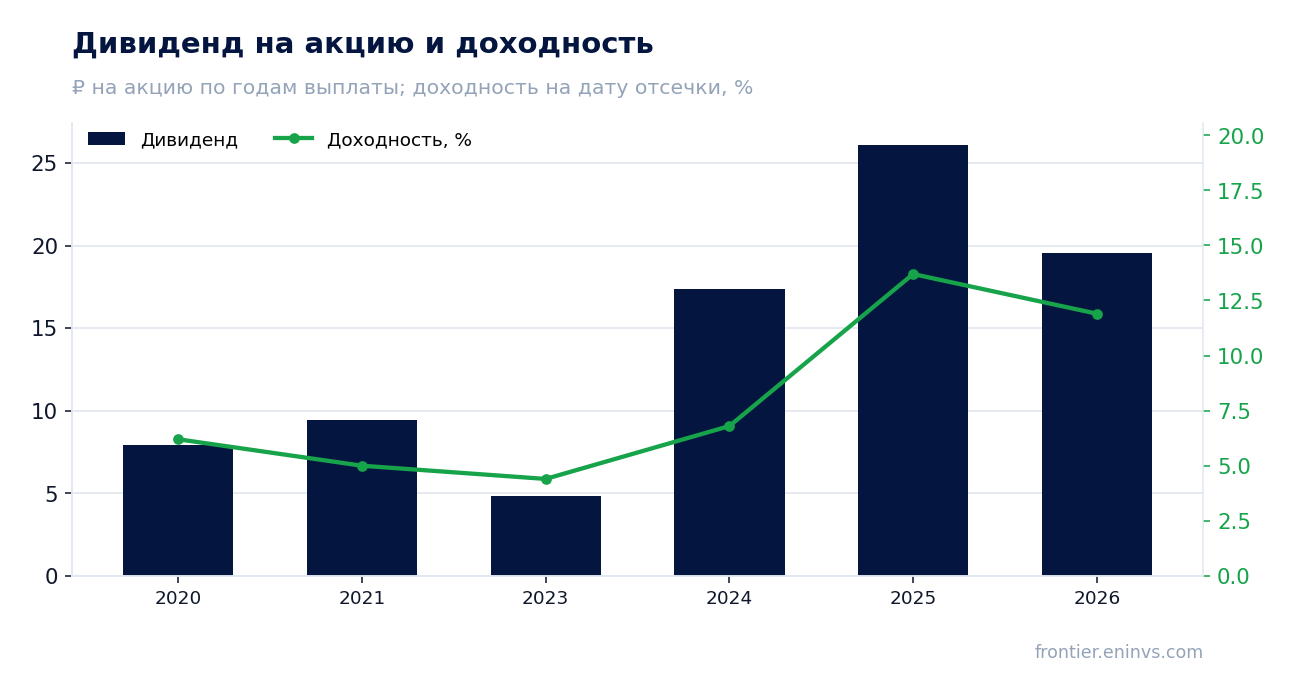
История выплат показывает рост: в 2024 году дивиденд составил 17,35 руб. на акцию, в 2025 году – 26,11 руб., а за 2026 год уже выплачено 19,57 руб. При этом доходность к цене на дату отсечки в 2025 году достигала 13,7%, а в 2026 году – 11,9%. Текущая доходность 13,0% находится в верхней части исторического диапазона.
Ключевая ставка ЦБ РФ составляет 14,0%, и дивидендная доходность Мосбиржи в 13,0% лишь немного уступает ей. С учётом форвардной оценки 14,1% бумага предлагает доходность, сопоставимую со ставкой при наличии потенциала роста капитала. Это делает её привлекательной для консервативных инвесторов.
Риском для дивиденда является снижение прибыли: коэффициент выплаты составляет 0,75 от прибыли. Если давление на маржу сохранится, прибыль может не вырасти, и дивиденд останется на уровне прошлого года. Однако даже в этом случае доходность выше 10,5% сохраняется.
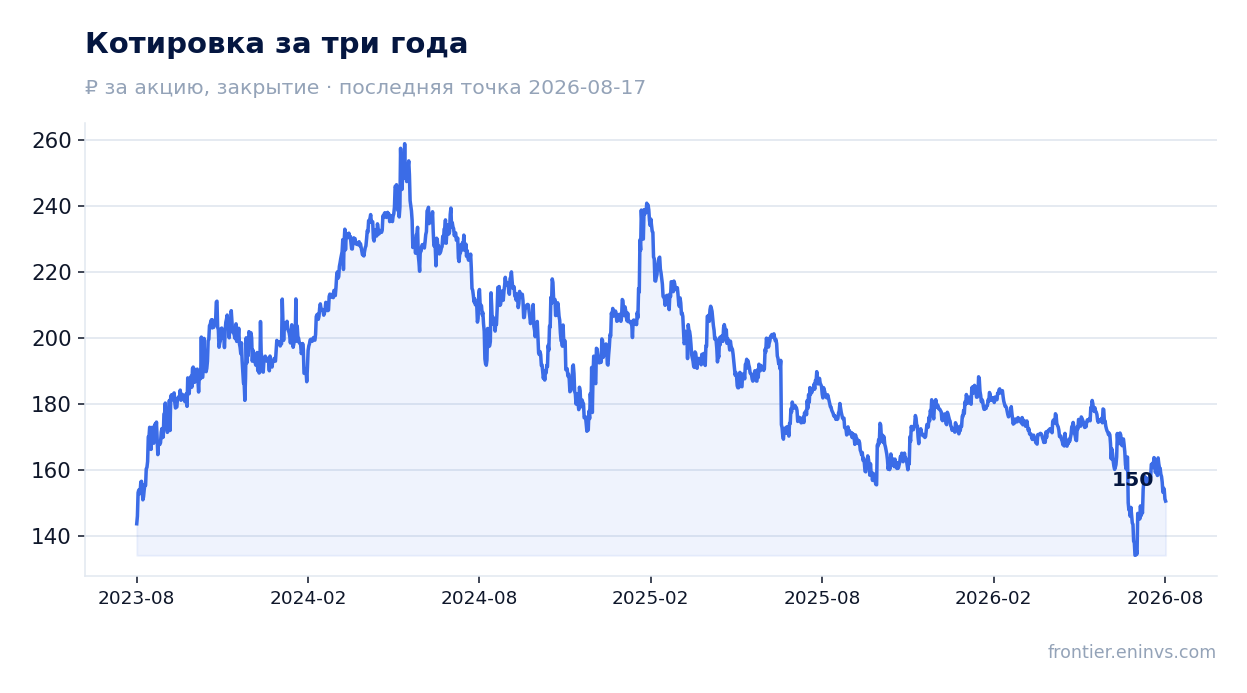
P/E LTM 7,6 и ROE 24,4% – оценка остаётся низкой для такой рентабельности капитала
Акции Мосбиржи торгуются с P/E LTM 7,6 при рентабельности капитала 24,4%. Это низкая оценка для компании, которая зарабатывает четверть капитала. Для сравнения, исторически бумага торговалась с более высокими мультипликаторами, но текущий уровень отражает опасения по поводу замедления роста.
Рыночная капитализация составляет 342 302,5 млн руб. При чистой прибыли за последние 12 месяцев 44 920,4 млн руб. и выручке 140 000,0 млн руб. компания выглядит недооценённой относительно своих исторических показателей. Однако стоит учитывать, что LTM включает в себя как сильные кварталы, так и периоды замедления.
По модели портала, потенциал акции к справедливой стоимости оценивается в +19%. Это наш собственный расчёт, основанный на сопоставлении ROE и P/B. Он не является консенсусом рынка и не представляет собой целевую цену.
По модели портала потенциал акции к справедливой стоимости +19%
Наша модель оценивает потенциал роста акции к справедливой стоимости в +19%. Это результат сопоставления рентабельности капитала 24,4% с текущим соотношением цены и балансовой стоимости. Модель предполагает, что рынок со временем оценит устойчивость бизнеса Мосбиржи выше текущего уровня.
Однако реализация этого потенциала зависит от способности компании удержать маржу и прибыль. Если давление на издержки сохранится, прибыль может не вырасти, и мультипликаторы останутся низкими. В этом случае справедливая стоимость окажется ниже расчётной.
Важно отметить, что бумага входит в наши живые модельные стратегии: RU AI conviction (Claude), RU AI long-short (market-neutral) и RU Banks & financials (potential). Это факт, а не аргумент в пользу оценки – каждая стратегия отбирает бумаги по собственным критериям.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 342 млрд ₽ |
| P/E (LTM) | 7,6 |
| P/B | 1,27 |
| ROE | 24,4% |
| Дивидендная доходность (12 мес) | 13,0% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 7,93 | 6,2% |
| 2021 | 9,45 | 5,0% |
| 2023 | 4,84 | 4,4% |
| 2024 | 17,35 | 6,8% |
| 2025 | 26,11 | 13,7% |
| 2026 | 19,57 | 11,9% |
Итог
Мосбиржа отчиталась за второй квартал 2026 года с ростом выручки на 15,2%, но прибыль прибавила лишь 4,7% из-за сжатия маржи. Сильной стороной остаётся комиссионный доход, выросший на 24,8%, и высокая рентабельность капитала 24,4%. Слабой – замедление роста выручки относительно первого квартала и падение маржи по EBITDA до 44,3%. Для держателя главный вопрос – сохранится ли дивидендная доходность 13,0% при текущей прибыли. На текущей цене акция выглядит привлекательно: P/E LTM 7,6, дивидендная доходность выше справедливых 10,5%, а по модели портала потенциал +19%.
Перейти к финансовой карточке компании MOEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций