МРСК Центра: прибыль выросла вдвое, но главный вопрос – удержит ли компания рекордную маржу
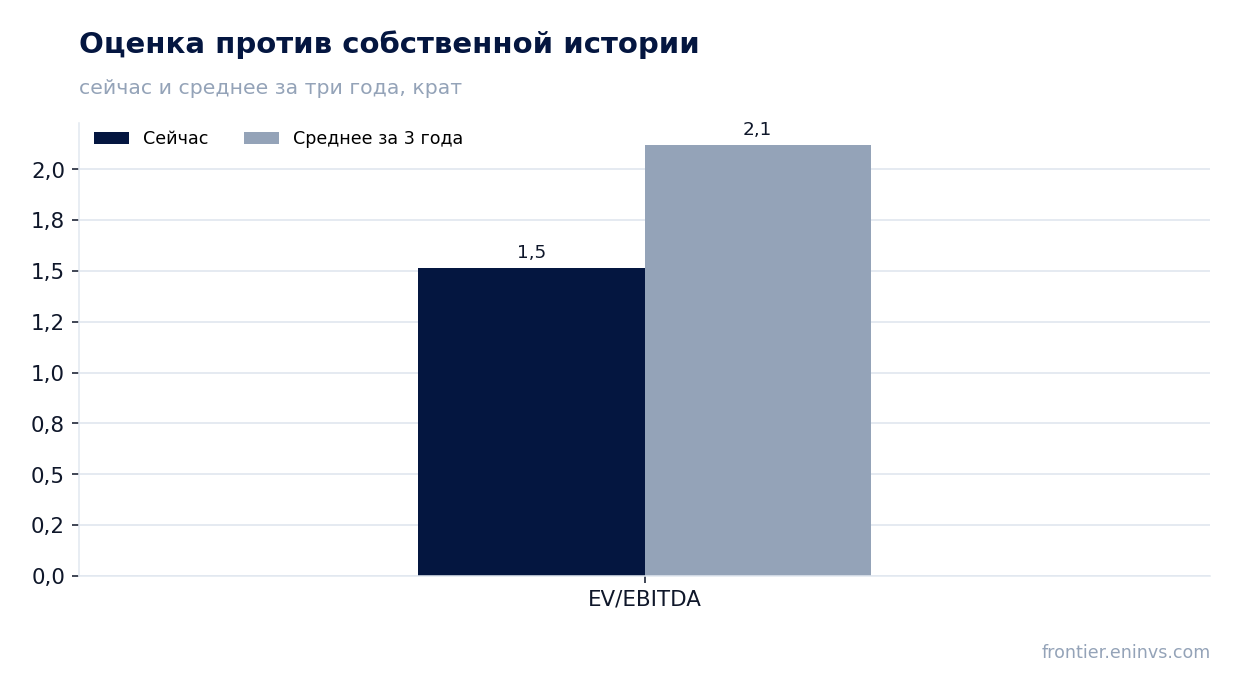
28 сентября МРСК Центра раскрыла результаты за второй квартал 2026 года. Выручка выросла на 13,8% год к году, до 38,0 млрд руб., EBITDA – на 33,6%, до 11,0 млрд руб., чистая прибыль – на 114,7%, до 4,6 млрд руб. Рентабельность по EBITDA поднялась до 29,0% против 24,7% годом ранее, а чистая маржа – до 12,0% против 6,3%. Долговая нагрузка остаётся низкой: чистый долг – 33,1 млрд руб., или 0,8 EBITDA за последние 12 месяцев. При мультипликаторе EV/EBITDA 1,6 против среднего за три года 2,1 и дивидендной доходности, которая может превысить 12%, акция выглядит привлекательно, но устойчивость рекордной маржи – главный риск.
Главные тезисы
— Выручка выросла на 13,8% год к году, и темп почти не изменился по сравнению с первым кварталом
— EBITDA прибавила 33,6%, а её маржа поднялась до 29,0% – рекордный уровень для компании
— Чистая прибыль выросла более чем вдвое, до 4,6 млрд руб., при марже 12,0%
— Долговая нагрузка низкая: чистый долг 33,1 млрд руб. при отношении к EBITDA 0,8
— Свободный денежный поток остаётся положительным, но капитальные затраты почти равны операционному потоку
— Дивиденды за последние 12 месяцев не выплачивались, но наш прогноз на текущий год – 0,09 руб. на акцию, что даёт 12,3% доходности
— Мультипликатор EV/EBITDA 1,6 ниже среднего за три года 2,1, а модель портала указывает на потенциал роста 78%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 33,4 | 38,0 | +13,8% |
| EBITDA | 8,25 | 11,0 | +33,6% |
| Операционная прибыль | 4,80 | 7,55 | +57,4% |
| Чистая прибыль | 2,12 | 4,55 | +114,7% |
| Операционный денежный поток | 5,82 | 5,91 | +1,5% |
| Капзатраты | 6,14 | 5,85 | -4,8% |
| Рентабельность по EBITDA | 24,7% | 29,0% | +4,3 п.п. |
| Чистая маржа | 6,3% | 12,0% | +5,7 п.п. |
Выручка выросла на 13,8% год к году, и темп почти не изменился по сравнению с первым кварталом
Во втором квартале 2026 года выручка МРСК Центра составила 38,0 млрд руб., что на 13,8% больше, чем годом ранее. Это продолжение устойчивой динамики: в первом квартале рост был 13,3%, в четвёртом квартале 2025 года – 13,0%. Темп роста остаётся высоким и практически не меняется от квартала к кварталу.
Основной вклад в рост, вероятно, внесли как увеличение объёма оказываемых услуг, так и тарифная индексация, однако детализация по сегментам в предоставленных фактах отсутствует. Компания не раскрывает структуру выручки в этом релизе, поэтому точно назвать драйвер нельзя. Важно, что рост не замедляется: даже в условиях высокой базы прошлого года компания показывает стабильные двузначные темпы.
Для инвестора это означает, что спрос на услуги компании остаётся устойчивым, а бизнес сохраняет способность наращивать обороты. Однако без понимания источников роста сложно оценить, насколько он устойчив в будущем. Следующий отчёт может дать больше ясности, если компания раскроет детали.
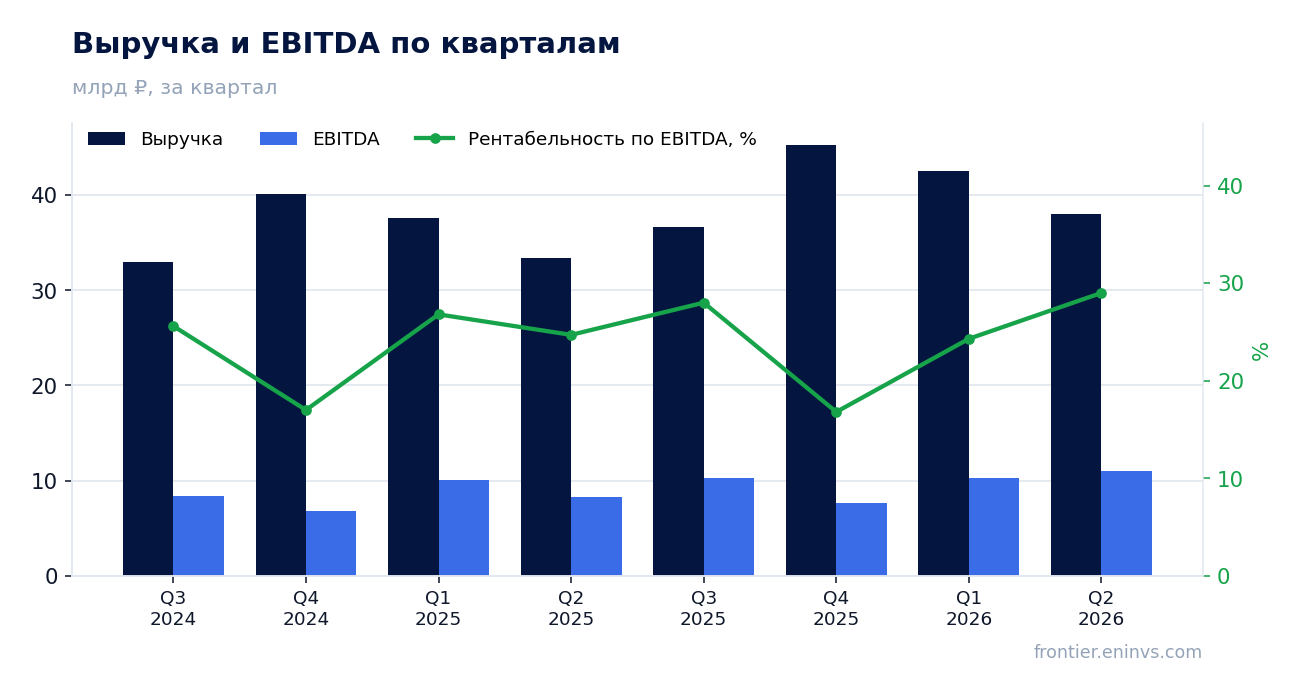
EBITDA прибавила 33,6%, а её маржа поднялась до 29,0% – рекордный уровень для компании
EBITDA во втором квартале 2026 года выросла на 33,6% год к году, до 11,0 млрд руб., а рентабельность по EBITDA достигла 29,0% против 24,7% годом ранее. Это самый высокий уровень маржи за последние как минимум несколько лет. Рост показателя значительно опережает динамику выручки, что говорит о существенном улучшении операционной эффективности.
Столь резкий рост маржи может объясняться как снижением удельных затрат, так и эффектом масштаба, но конкретные статьи расходов в фактах не детализированы. Возможно, компания сократила потери в сетях или оптимизировала операционные издержки. Без дополнительных данных точную причину назвать нельзя, но сам факт улучшения маржи на 4,3 процентного пункта – сильный сигнал.
Устойчивость этой маржи – ключевой вопрос. Если рост маржи окажется разовым, прибыль может вернуться к прежним уровням. Если же это результат структурных изменений, компания может удерживать более высокую прибыльность и в будущем. Пока данных для однозначного вывода нет.
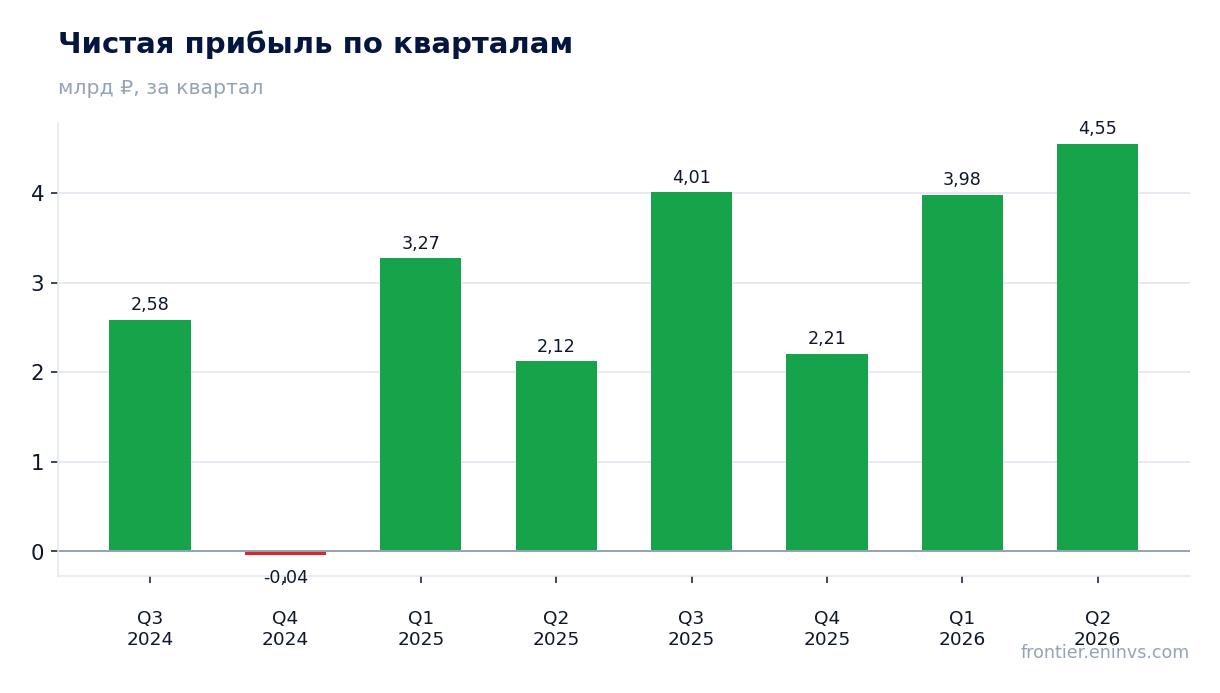
Чистая прибыль выросла более чем вдвое, до 4,6 млрд руб., при марже 12,0%
Чистая прибыль во втором квартале 2026 года составила 4,6 млрд руб., что на 114,7% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 12,0% против 6,3% годом ранее. Такой рост объясняется главным образом опережающим увеличением EBITDA и, возможно, снижением процентных расходов или прочих затрат.
Рост прибыли более чем вдвое – впечатляющий результат, но важно понимать, что он частично обусловлен низкой базой прошлого года. Во втором квартале 2025 года чистая прибыль была 2,1 млрд руб., что составляло лишь 6,3% выручки. Текущий уровень прибыли выглядит более устойчивым, но его повторение в следующем квартале не гарантировано.
Если маржа удержится на достигнутом уровне, годовая прибыль может значительно превысить прошлогоднюю. Однако если рост маржи был разовым, прибыль может скорректироваться. Инвесторам стоит следить за динамикой затрат в следующем отчёте.
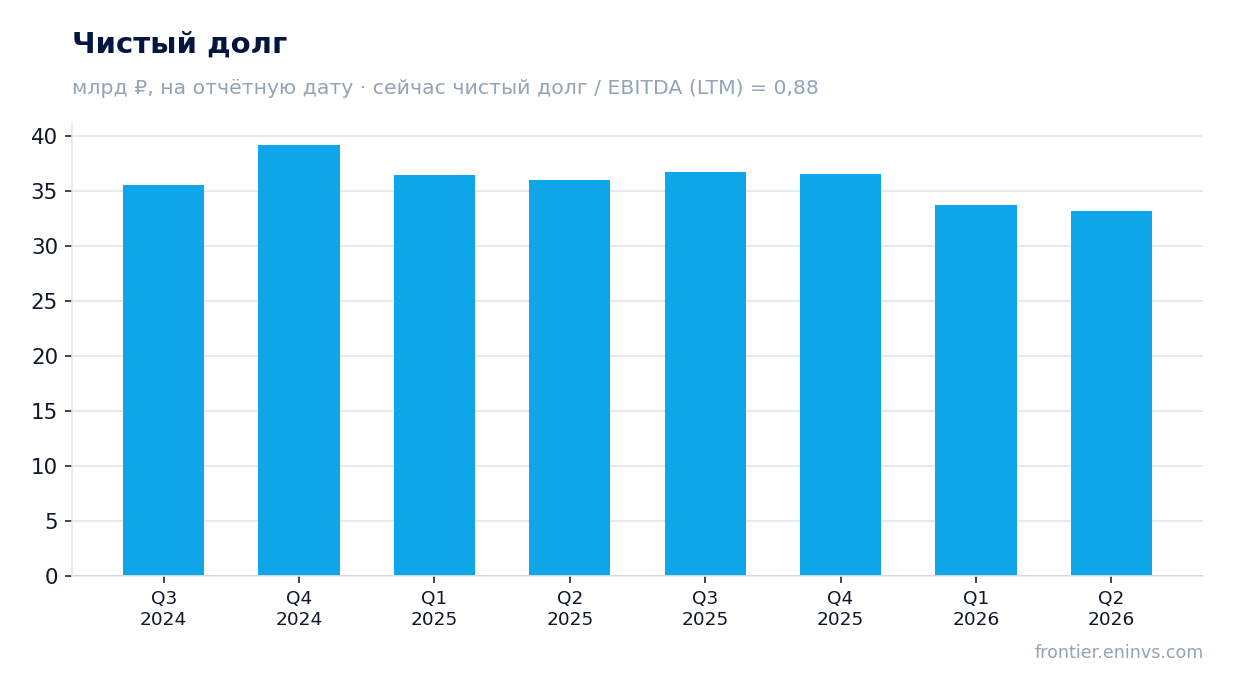
Долговая нагрузка низкая: чистый долг 33,1 млрд руб. при отношении к EBITDA 0,8
Чистый долг на 30 июня 2026 года составил 33,1 млрд руб., снизившись с 33,7 млрд руб. на 31 марта 2026 года и с 36,0 млрд руб. на 30 июня 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,8, что является комфортным уровнем для компании. Снижение долга за год на 2,8 млрд руб. говорит о способности генерировать денежный поток, достаточный для обслуживания и постепенного погашения обязательств.
Низкая долговая нагрузка даёт компании финансовую гибкость и снижает риски при возможном ухудшении рыночной конъюнктуры. При текущем уровне EBITDA долг обслуживается легко, а процентные расходы, вероятно, незначительны. Это также создаёт предпосылки для более высоких дивидендных выплат в будущем.
Однако факты не содержат данных о процентных расходах или структуре долга, поэтому детально оценить стоимость обслуживания нельзя. Тем не менее уровень 0,8 EBITDA – это низкий показатель, который не вызывает опасений.
Свободный денежный поток остаётся положительным, но капитальные затраты почти равны операционному потоку
Операционный денежный поток во втором квартале 2026 года составил 5,9 млрд руб., а капитальные затраты – 5,8 млрд руб. Таким образом, свободный денежный поток (разница между ними) оказался лишь немного положительным – около 0,1 млрд руб. Это означает, что почти весь операционный поток уходит на инвестиции, и на дивиденды или снижение долга остаётся мало.
Для компании с низкой долговой нагрузкой это не критично, но ограничивает возможности по выплате дивидендов. В первом квартале 2026 года операционный поток был 9,9 млрд руб. при капитальных затратах 7,3 млрд руб., что дало более существенный свободный поток. Во втором квартале ситуация ухудшилась из-за снижения операционного потока и сохранения высоких инвестиций.
Если такая динамика сохранится, компания может столкнуться с необходимостью увеличивать долг для финансирования дивидендов или сокращать инвестиционную программу. Пока же свободный поток остаётся положительным, что не создаёт немедленных рисков.
Дивиденды за последние 12 месяцев не выплачивались, но наш прогноз на текущий год – 0,09 руб. на акцию, что даёт 12,3% доходности
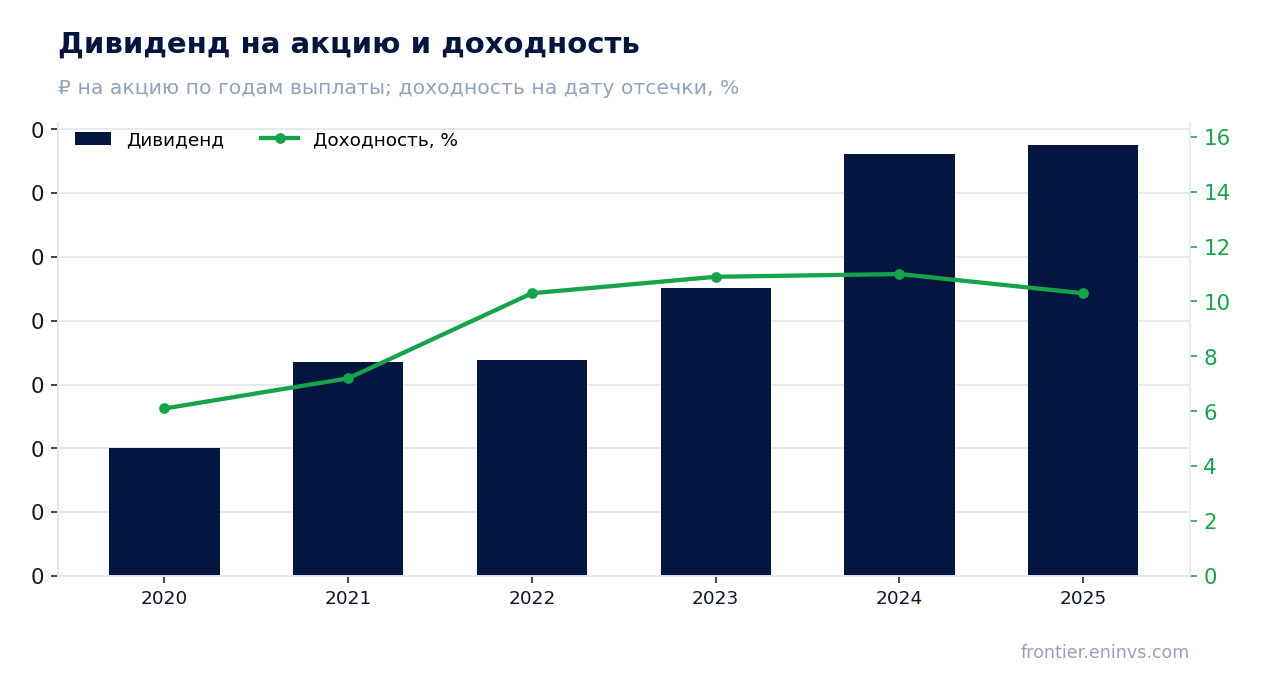
За последние 12 месяцев дивиденды не выплачивались. Однако наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) составляет 0,09 руб. на акцию, что при текущей цене даёт доходность 12,3%. Это наш собственный прогноз, основанный на предположении, что компания направит на дивиденды 25% прибыли за последние 12 месяцев – столько же, сколько было выплачено по итогам прошлого года. Решение принимает совет директоров.
Историческая доходность дивидендов МРСК Центра за последние годы: 2020 – 6,1%, 2021 – 7,2%, 2022 – 10,3%, 2023 – 10,9%, 2024 – 11,0%, 2025 – 10,3%. Таким образом, текущая оценка доходности в 12,3% превышает большинство исторических значений и значительно выше ключевой ставки ЦБ 14,0%? Нет, 12,3% ниже ключевой ставки, но всё же привлекательна на фоне истории. Справедливая доходность, по нашему мнению, составляет 10,5%, что близко к историческим уровням.
Риск снижения дивиденда связан с возможным падением прибыли, если рекордная маржа не удержится, а также с ростом капитальных затрат, которые могут потребовать больше средств. Кроме того, дивидендная политика может быть пересмотрена. Тем не менее, даже при консервативном сценарии дивидендная доходность остаётся высокой.
Мультипликатор EV/EBITDA 1,6 ниже среднего за три года 2,1, а модель портала указывает на потенциал роста 78%
Текущий мультипликатор EV/EBITDA составляет 1,6, что ниже среднего за последние три года значения 2,1. Это означает, что акция оценена дешевле, чем обычно, относительно своей EBITDA. Мультипликатор P/E за последние 12 месяцев равен 2,0, что также указывает на низкую оценку. Рентабельность собственного капитала (ROE) за последние 12 месяцев – 22,6%, что является высоким показателем.
Наша фундаментальная модель оценки, учитывающая рост EBITDA и целевой мультипликатор, показывает потенциал роста акции до справедливой стоимости +78%. Это наша собственная оценка, а не консенсус рынка. Она основана на предположении, что компания сможет удержать текущий уровень EBITDA и что мультипликатор вернётся к историческому среднему.
Таким образом, с точки зрения оценки акция выглядит привлекательно. Однако если прибыль и EBITDA снизятся, потенциал роста может сократиться. Важно также учитывать, что низкий мультипликатор может отражать риски, связанные с устойчивостью маржи или дивидендной политикой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 29,9 млрд ₽ |
| P/E (LTM) | 2,0 |
| EV/EBITDA (LTM) | 1,6 |
| P/B | 0,41 |
| Чистый долг / EBITDA | 0,80 |
| Операционный денежный поток (LTM) | 30,9 млрд |
| ROE | 22,6% |
| EV/EBITDA, среднее за 3 года | 2,1 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 0,02 | 6,1% |
| 2021 | 0,03 | 7,2% |
| 2022 | 0,03 | 10,3% |
| 2023 | 0,05 | 10,9% |
| 2024 | 0,07 | 11,0% |
| 2025 | 0,07 | 10,3% |
| Оценка за текущий год | 0,09 | 12,3% к текущей цене |
Итог
МРСК Центра показала сильные результаты за второй квартал 2026 года: выручка выросла на 13,8%, EBITDA – на 33,6%, чистая прибыль – более чем вдвое. Маржа достигла рекордных 29,0%, а долговая нагрузка остаётся низкой – 0,8 EBITDA. Однако часть роста прибыли может быть разовой, а свободный денежный поток ограничен высокими капитальными затратами. Дивидендная доходность по нашей оценке может составить 12,3%, что выше исторических уровней и справедливой доходности 10,5%. При мультипликаторе EV/EBITDA 1,6 против среднего за три года 2,1 акция выглядит недооценённой. Вердикт – «привлекательно», но ключевой вопрос – удержит ли компания рекордную маржу.
Перейти к финансовой карточке компании MRKC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций