Россети Центр и Приволжье: держим сеть за 2,5 годовой прибыли ради дивиденда 13-14% за 2026 год с выплатой летом 2027-го и до 19% за 2027 год
Содержание
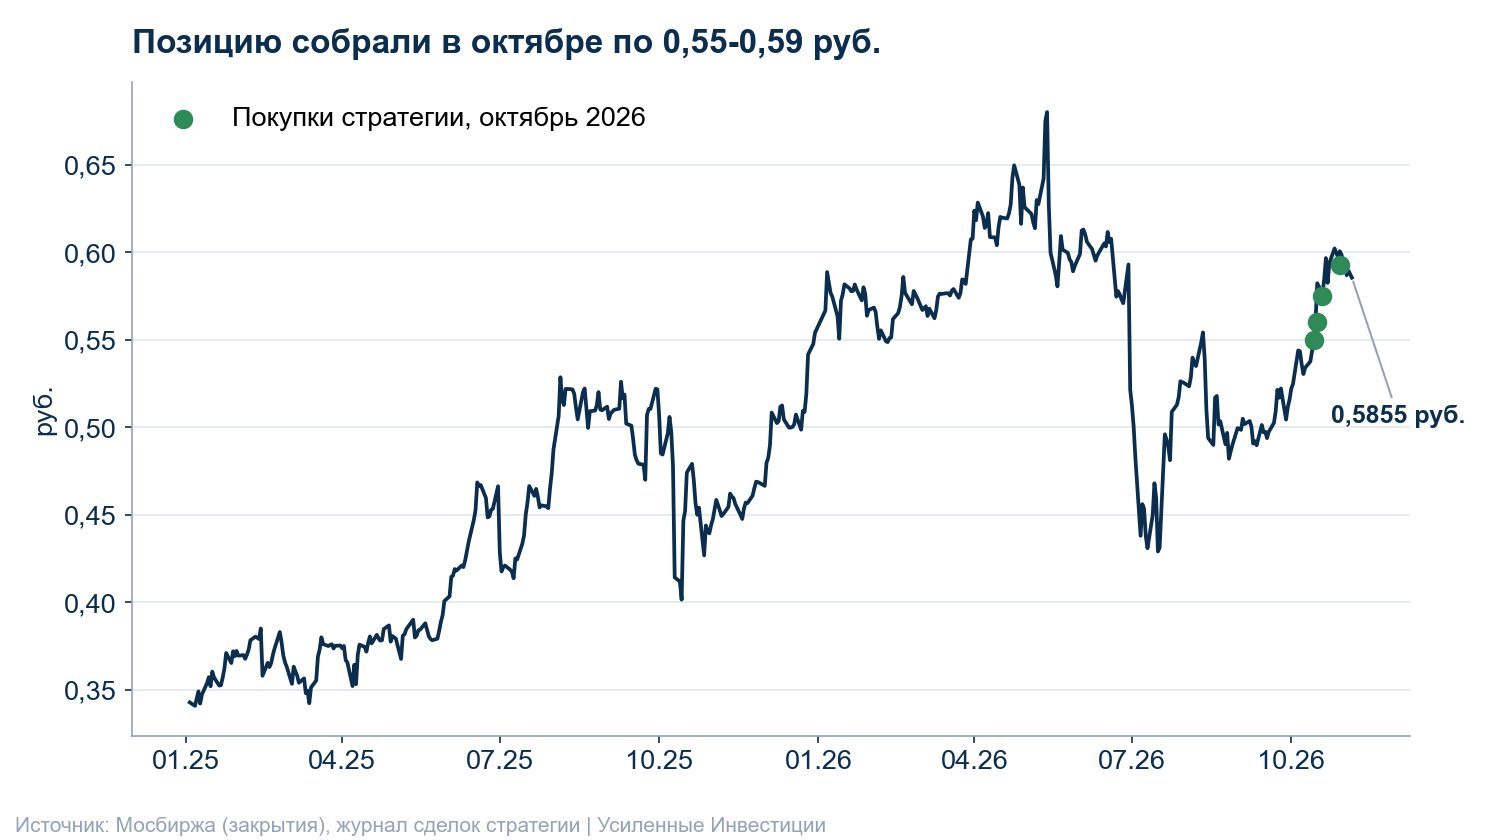
Россети Центр и Приволжье (MRKP) занимает 6,2% капитала российской стратегии, по данным портала frontier.eninvs.com на 05.11.2026. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Основную часть позиции собрали 14-29 октября 2026 года по 0,550-0,593 руб., средняя цена 0,571 руб. В 2024-2025 годах бумага уже была в портфеле, в октябре 2025 года её продавали по 0,418 руб. На закрытии 5 ноября акция стоила 0,5855 руб. Ожидаемая дивидендная доходность по дивиденду за 2026 год, который выплатят летом 2027 года, составляет 12,6-14,2% при ключевой ставке 14%, за 2027 год 14,7-19,0%.
Коротко: компания платит половину прибыли за вычетом инвестиций, а тарифы растут двумя крупными шагами подряд, поэтому дивиденд за 2027 год может оказаться в полтора раза выше нынешнего. Дивиденд за 2026 год мы оцениваем в 0,074-0,083 руб. на акцию, за 2027 год в 0,086-0,111 руб. Компания стоит 1,2 годовой EBITDA и около 2,5 годовой прибыли, а денег у неё больше, чем долга. Здесь модель портала и наш разбор сходятся: обе оценки дают потенциал больше трети.
Что за компания
Россети Центр и Приволжье входит в группу Россети и управляет распределительными электросетями. Она передаёт электроэнергию по сетям среднего и низкого напряжения в девяти регионах, от Нижегородской области до Удмуртии. Выручка за 2025 год по МСФО составила 166,1 млрд руб., чистая прибыль 23,6 млрд руб.
Контролирует компанию группа Россети. Капитализация при цене 0,5855 руб. составляет около 66 млрд руб. на 112,7 млрд акций.
На чём держится бизнес
Сетевая компания живёт на регулируемом тарифе. Тариф на передачу утверждает государство, индексация идёт раз в год. С 1 июля 2025 года тарифы распределительных сетей выросли на 11,6%, с 1 октября 2026 года в среднем на 15,2%. По прогнозу Минэкономразвития от 24 сентября, с 1 июля 2027 года они вырастут ещё на 15,2% для прочих потребителей и на 17,5% для населения.
На прибыль работает не вся выручка. Услуги магистральных сетей ФСК и покупка электроэнергии на потери дорожают вместе с тарифом и проходят через компанию насквозь. Поэтому каждая индексация увеличивает прибыль сильнее, чем выручку. Главная статья управляемых расходов – персонал, в первом полугодии 2026 года эти расходы выросли на 19,5%.
Дивиденд считается по формуле, общей для дочерних компаний Россетей. На выплату идёт половина прибыли за вычетом инвестиций, профинансированных из прибыли по инвестиционной программе (ИПР). За 2025 год компания раскрыла расчёт. Прибыль по МСФО 23,56 млрд руб. минус инвестиции из прибыли 7,21 млрд и 0,02 млрд превышения амортизации дают 16,34 млрд руб. Половина, 8,17 млрд руб., и стала дивидендом. Поэтому доля выплат около 35% прибыли – следствие формулы, а не недоплата.
Последние результаты: 1 полугодие 2026 года по МСФО и 9 месяцев по РСБУ
- Выручка за полугодие – 85,9 млрд руб., +13% год к году. Во 2 квартале рост замедлился до 11,5% после 13,9% в 1 квартале.
- EBITDA за полугодие – 27,9 млрд руб., +15%, рентабельность 2 квартала 30,4%.
- Чистая прибыль за полугодие – 14,8 млрд руб., +24%. Во 2 квартале – 6,0 млрд руб., +20,7%: помогли снизившиеся процентные расходы.
- На 30 июня денег на 4,9 млрд руб. больше, чем долга.
- Во 2 квартале операционный поток (4,6 млрд руб.) не покрыл капитальные вложения (5,8 млрд руб.).
- По РСБУ за 9 месяцев (отчёт 28 октября) чистая прибыль – 20,7 млрд руб., +25%. Заметную часть прироста дали прочие доходы, 6,2 млрд руб. против 3,2 млрд, а прибыль от продаж выросла на 6%.
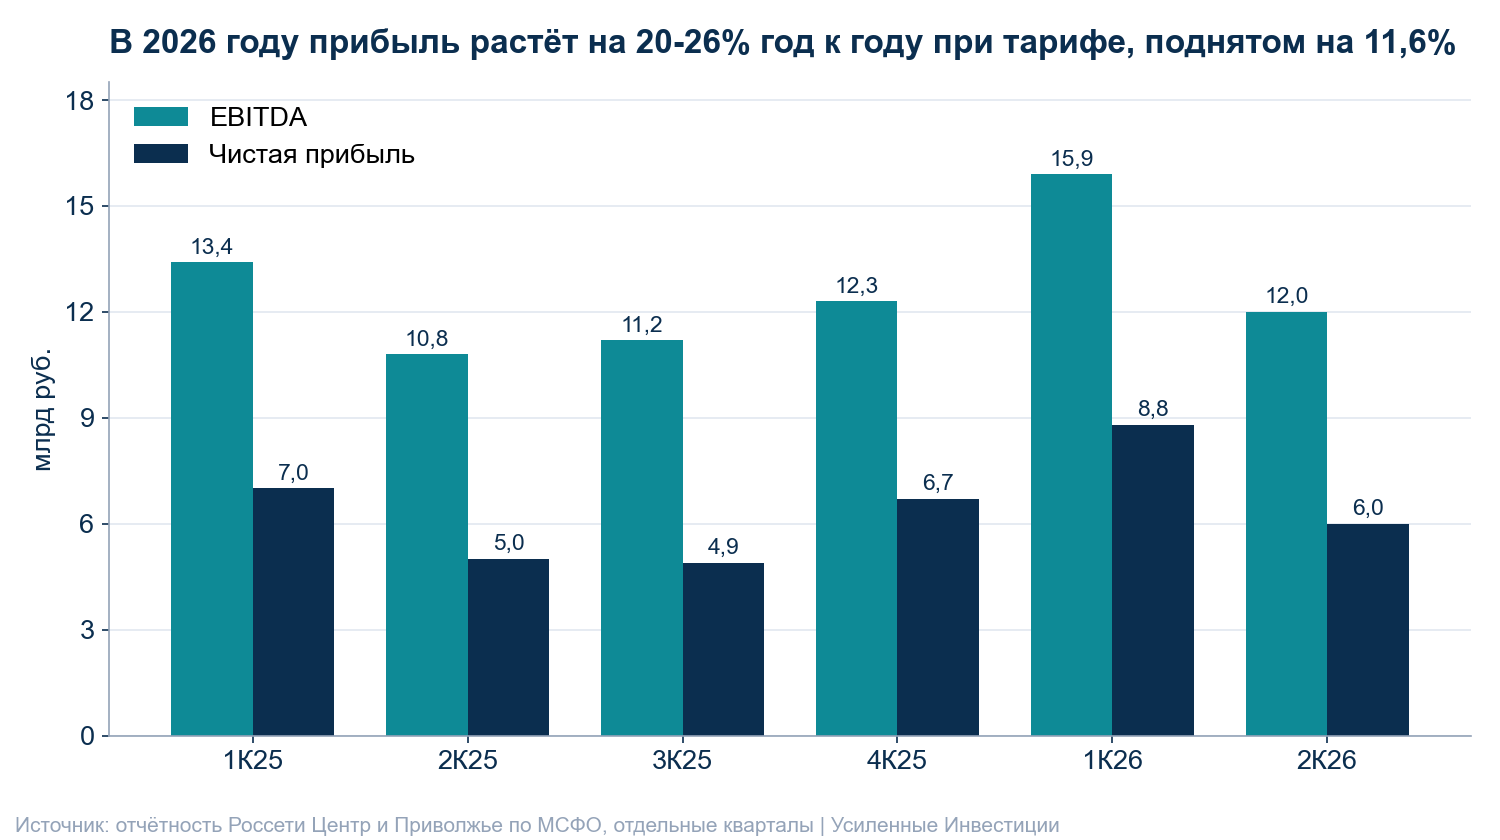
Подробный разбор отчёта за 2 квартал: https://frontier.eninvs.com/region/ru/article/mrkp-q22026
Почему держим
Дивиденд за 2026 год даст 12,6-14,2% к текущей цене, за 2027 год – 14,7-19,0%. Обе оценки опираются на формулу дивидендной политики и нашу модель прибыли. Первая выплата пройдёт летом 2027 года, вторая летом 2028 года.
Две крупные индексации подряд работают на прибыль 2027 года. Октябрьская прибавка 15,2% в 2027 году действует все 12 месяцев, а с июля добавляется следующая. Средний тариф 2027 года, по нашему расчёту, вырастет на 19,5%. Июль-сентябрь 2026 года компания прошла без индексации, поэтому база 2026 года занижена, а рост перенесён на следующий год.
Компания стоит 1,2 годовой EBITDA и около 2,5 годовой прибыли. Это стоимость бизнеса с учётом долга к EBITDA за 12 месяцев и капитализация к прибыли по МСФО за тот же период. Денег на счетах больше, чем кредитов. Среди дочерних компаний Россетей, которые платят дивиденды, это самая дешёвая бумага.
Компания платит каждый год с 2018 года и платит больше плана. За 2025 год выплата составила 139% дивиденда, заложенного в инвестпрограмме. В 2024-2025 годах прибыль превышала план на 19-50%. Поэтому план ИПР для этой компании мы считаем нижней границей, а не потолком.
Дивиденды: сколько ждём
Дивиденд растёт шесть лет подряд. За 2025 год компания заплатила 0,0725 руб. на акцию, на 44% больше, чем годом ранее. К цене последнего дня с дивидендом в июне 2026 года это 12,2%. Доходность к цене отсечки за последние девять лет держалась в диапазоне 6,7-13,4%, в шести годах из девяти – выше 11%.
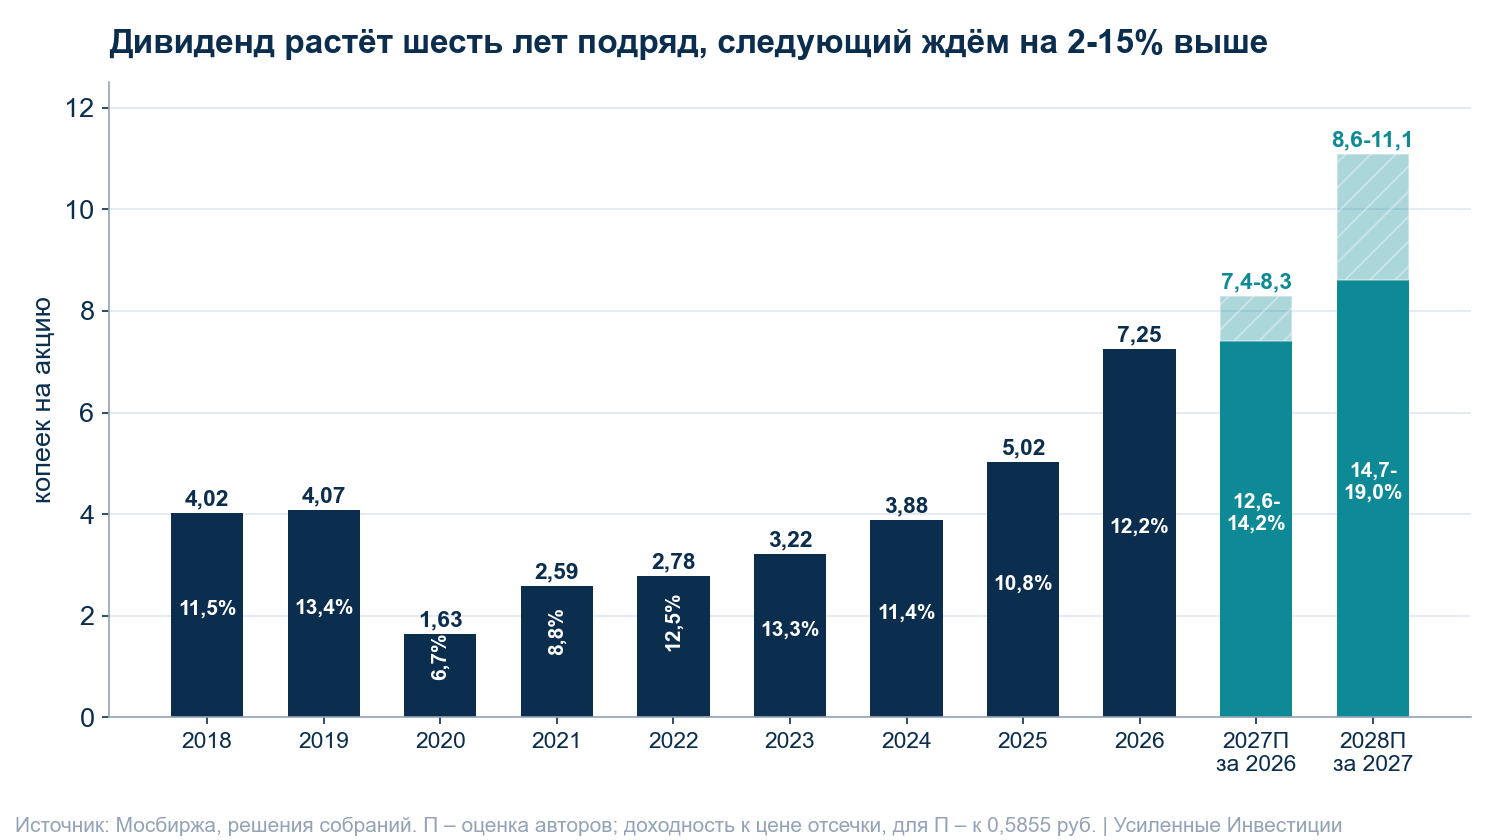
За 2026 год мы ждём 0,074-0,083 руб. Вычет инвестиций берём как фактический за 2025 год, прибыль – по нашей модели с учётом октябрьской индексации. К цене 0,5855 руб. это 12,6-14,2%, на уровне ключевой ставки 14%. План ИПР закладывает за 2026 год 8,05 млрд руб., или около 0,071 руб. на акцию, но компания его традиционно перевыполняет.
За 2027 год ждём 0,111 руб. (19,0% к текущей цене), если вычет инвестиций останется в рамках действующей программы, 8,8 млрд руб. Проект корректировки ИПР увеличивает вычет до 14,7 млрд руб. Тогда дивиденд будет 0,086 руб., 14,7% к текущей цене, и всё равно выше ключевой ставки. Корректировки инвестпрограмм Минэнерго утверждает в декабре.
Откуда потенциал +43% и чего ждём от цены
Модель портала даёт потенциал +43%. Для этой бумаги она считает не рост цены к справедливому мультипликатору, а стоимость, которую компания создаёт за год, делённую на капитализацию. Первая часть – прирост EBITDA последнего квартала год к году, пересчитанный на год и умноженный на целевой мультипликатор. Во 2 квартале EBITDA выросла на 1,2 млрд руб., в пересчёте на год это около 5,2 млрд. Целевой мультипликатор – среднее между текущими 1,2 и нормой модели 6,5, около 3,8. Получается около 19,8 млрд руб., или 30% капитализации. Вторая часть – свободный денежный поток за 12 месяцев, ещё 13%. Целевой цены модель для этой бумаги не пишет.
Наш расчёт идёт через дивиденды. В разборе сетей 26 сентября мы оценили справедливую цену как дисконтированные под 20% годовых дивиденды за 2026-2028 годы плюс их продолжение после 2028 года с ростом 7% в год. Ставка 20% складывается из доходности ОФЗ около 16,5% и премии за риск акций. На цену 25 сентября модель дала +52%, справедливая цена около 0,79 руб. После роста акции на 12% та же оценка к текущей цене даёт около +36% (расчёт авторов). Если Минэнерго утвердит больший вычет инвестиций, справедливая цена снизится примерно до 0,61 руб., это около +4% к цене закрытия 5 ноября 0,5855 руб.
Модель портала и наш разбор приходят к одному выводу разными путями: бумага стоит заметно дешевле, чем дивиденды, которые компания заплатит за ближайшие два-три года. Основной потенциал заложен в выплатах за 2026-2027 годы, то есть в индексациях октября 2026 года и июля 2027 года.
Риски, которые мы видим
Решение по инвестпрограмме может срезать дивиденд за 2027 год на четверть. Каждый миллиард инвестиций из прибыли снижает дивиденд на 0,5 млрд руб. Проект корректировки уже увеличивает вычет с 8,8 до 14,7 млрд руб. Решения принимает группа и министерство, у миноритариев рычагов нет.
Тарифы на 2027 год – прогноз, а не решение. Индексацию 2026 года уже переносили с июля на октябрь. Если следующую индексацию сократят или перенесут, прибыль 2027 года окажется ниже нашей модели.
Расходы на персонал растут быстрее выручки. В первом полугодии они выросли на 19,5%, а мы закладываем рост управляемых расходов на 11% в год.
Свободного потока после стройки мало. Во 2 квартале операционный поток не покрыл капитальные вложения. Выплаты частично идут из денег на балансе.
В 4 квартале компания каждый год начисляет 2,0-3,2 млрд руб. резервов по спорам. Это снижает годовую прибыль и дивидендную базу.
Облигации дают сопоставимую доходность. Семилетние ОФЗ дают около 16,5%. Если снижение ставки затянется, доходность 13-14% за 2026 год будет проигрывать облигациям.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – отчётность по МСФО за 9 месяцев 2026 года. Год назад компания публиковала её 26 ноября. Дальше последуют тарифные решения регионов на 2027 год в ноябре-декабре и утверждение корректировок ИПР в декабре. Годовую отчётность и первые рекомендации по дивиденду за 2026 год ждём в марте 2027 года, отсечку – в конце июня 2027 года. Смотрим на три вещи:
- прибыль 3 квартала по МСФО: мы ждём около 3,5 млрд руб. против 4,9 млрд годом ранее, июль-сентябрь прошли без индексации;
- вычет инвестиций из прибыли на 2027 год: 8,8 млрд руб. по действующей программе или 14,7 млрд по проекту;
- расходы на персонал: рост заметно выше 11% в год съедает эффект тарифа.
Идею пересмотрим, если вычет инвестиций окажется выше 14,7 млрд руб. и доходность за 2027 год опустится ниже 14%, если индексацию июля 2027 года отменят или перенесут или если компания начнёт занимать на выплату дивидендов. Добавлять имеет смысл на просадке после слабого 3 квартала, если прогноз выплат не изменится. Сокращать стоит, если акция дойдёт до справедливой цены около 0,79 руб. без роста оценки дивидендов.
Итог
Россети Центр и Приволжье – ставка на две крупные индексации тарифа подряд и на формулу, которая отдаёт акционерам половину прибыли за вычетом инвестиций. За 2026 год ждём 12,6-14,2% дивидендной доходности, за 2027 год 14,7-19,0% при ключевой ставке 14%. Компания стоит около 2,5 годовой прибыли и держит больше денег, чем долга. Главный риск – декабрьская корректировка инвестпрограммы, она решит, сколько из роста прибыли дойдёт до акционера.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv