МРСК ЦП: прибыль выросла на 20,7%, а долг сменился чистой кассой в 4,9 млрд руб.
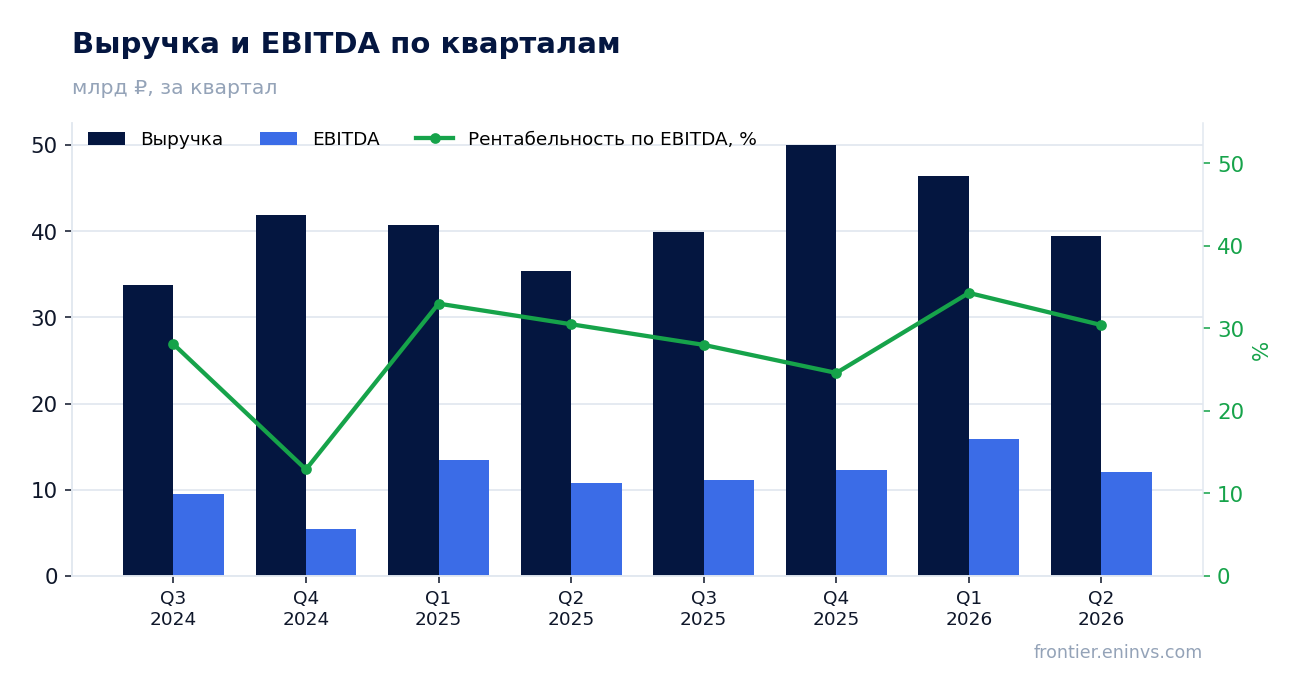
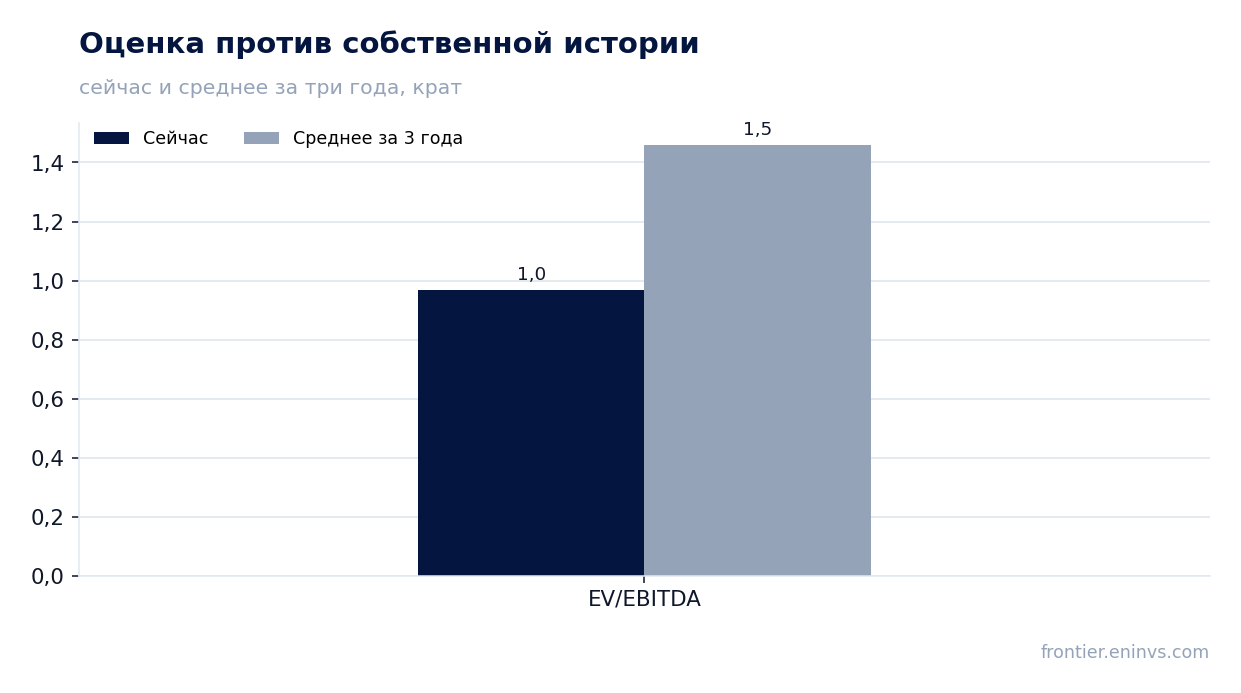
28 августа МРСК ЦП раскрыла результаты за второй квартал 2026 года. Выручка прибавила 11,5% год к году и составила 39,5 млрд руб., EBITDA – 12,0 млрд руб. (+11,2%), чистая прибыль – 6,0 млрд руб. (+20,7%). . При цене 0,4861 руб. акция торгуется с EV/EBITDA 1,06 – ниже собственной трёхлетней средней 1,46, а дивидендная доходность 13,8% заметно выше справедливых для нас 10,5%. Оценка – «скорее привлекательная»: дивиденд и денежная подушка перевешивают замедление выручки.
Главные тезисы
— Выручка выросла на 11,5%, но рост замедлился относительно первого квартала
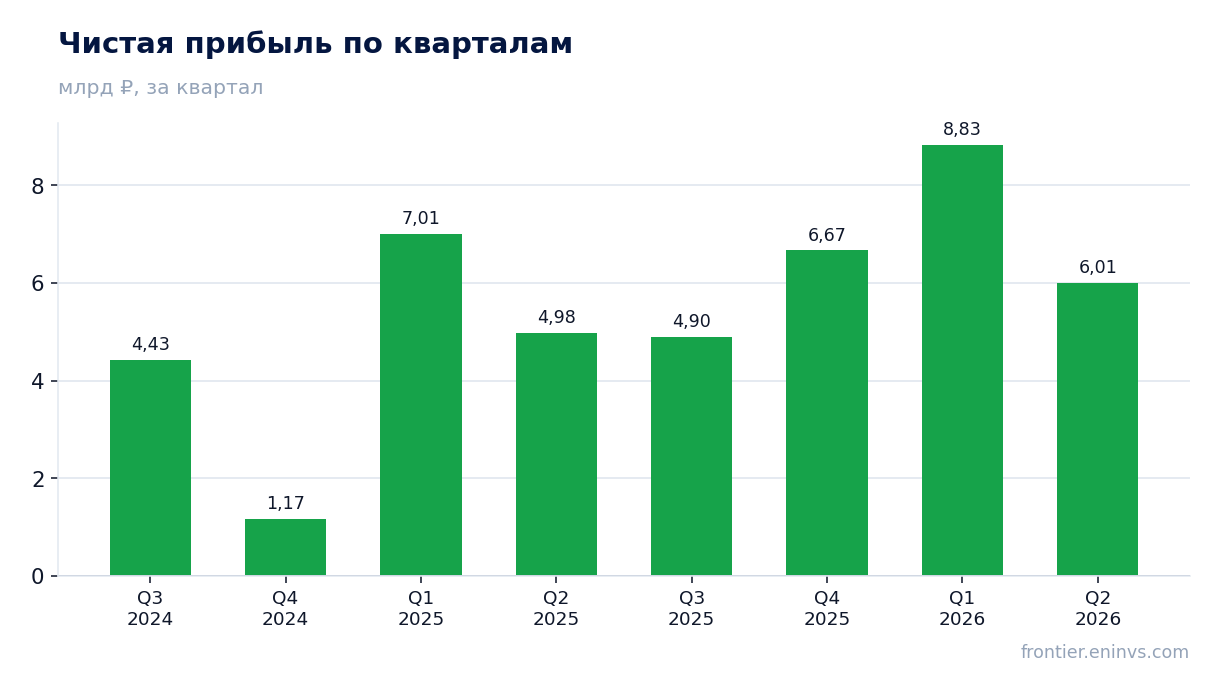
— Прибыль прибавила 20,7% благодаря снижению процентных расходов, а не только операционной динамике
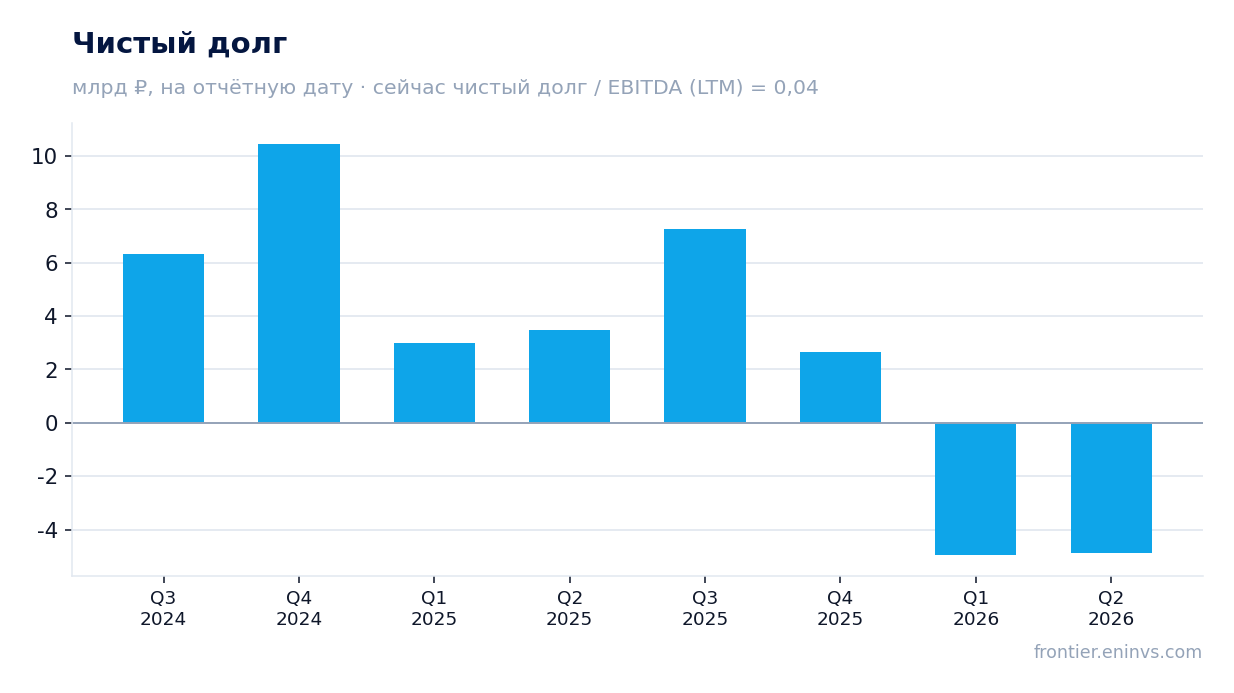
— Net debt на 30 июня составил -4,9 млрд руб. против 3,5 млрд руб. годом ранее
— Капитальные вложения за полугодие выросли до 12,5 млрд руб., но операционный поток их покрывает
— Дивиденд за 2026 год мы оцениваем в 0,08 руб. на акцию – 14,7% к текущей цене
— EV/EBITDA 1,06 ниже собственной трёхлетней средней 1,46
— Модель портала даёт потенциал роста к справедливой стоимости +47%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 35,4 | 39,5 | +11,5% |
| EBITDA | 10,8 | 12,0 | +11,2% |
| Операционная прибыль | 7,19 | 7,94 | +10,4% |
| Чистая прибыль | 4,98 | 6,01 | +20,7% |
| Операционный денежный поток | 2,72 | 4,56 | +67,5% |
| Капзатраты | 5,17 | 5,80 | +12,1% |
| Рентабельность по EBITDA | 30,5% | 30,4% | -0,1 п.п. |
| Чистая маржа | 14,1% | 15,2% | +1,1 п.п. |
Выручка выросла на 11,5%, но рост замедлился относительно первого квартала
Во втором квартале 2026 года выручка МРСК ЦП составила 39,5 млрд руб., что на 11,5% больше, чем годом ранее. Это замедление относительно первого квартала, когда рост достигал 13,9%. Основной вклад вносит передача электроэнергии: по данным отчёта, этот сегмент принёс 36,5 млрд руб. против 32,7 млрд руб. годом ранее. Технологическое присоединение к сетям выросло до 1,5 млрд руб. с 1,2 млрд руб.
Замедление роста выручки не выглядит тревожным: компания работает в регулируемом тарифном поле, и квартальная динамика может колебаться из-за графика присоединений и расчётов с потребителями. Годовой рост остаётся двузначным, что для сетевой компании с предсказуемым тарифом – нормальный уровень. Важнее, что выручка растёт быстрее операционных расходов, что и обеспечивает улучшение маржи.
Прибыль прибавила 20,7% благодаря снижению процентных расходов, а не только операционной динамике
Чистая прибыль во втором квартале 2026 года выросла на 20,7% год к году, до 6,0 млрд руб., при росте EBITDA на 11,2% и операционной прибыли на 10,4%. Опережение прибылью EBITDA объясняется снижением процентных расходов: за квартал они составили 1,1 млрд руб. против 1,7 млрд руб. годом ранее. Это результат сокращения долгового портфеля и перехода в чистую денежную позицию.
Рентабельность по EBITDA осталась практически на уровне прошлого года – 30,4% против 30,5%. Рентабельность по чистой прибыли выросла до 15,2% с 14,1%. Рост чистой маржи при стабильной операционной – следствие именно финансовой составляющей. Если процентные расходы продолжат снижаться, это поддержит прибыль и в следующих кварталах.
Net debt на 30 июня составил -4,9 млрд руб. против 3,5 млрд руб. годом ранее
На 30 июня 2026 года чистый долг МРСК ЦП составил -4,9 млрд руб., то есть компания располагает чистой денежной позицией. Годом ранее, на 30 июня 2025 года, чистый долг был положительным и равнялся 3,5 млрд руб. Снижение за 12 месяцев составило 8,4 млрд руб. По сравнению с 31 марта 2026 года чистый долг практически не изменился: -5,0 млрд руб. на конец первого квартала против -4,9 млрд руб. на конец второго.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,08. Это уровень, а не направление: у нас нет более раннего значения этого коэффициента, поэтому мы не утверждаем, что долговая нагрузка выросла или снизилась – она остаётся отрицательной. Денежные средства на балансе выросли до 35,1 млрд руб. с 27,8 млрд руб. на конец 2025 года. Процентные расходы за полугодие снизились до 2,2 млрд руб. с 3,3 млрд руб. годом ранее, что подтверждает: долговая нагрузка перестала давить на прибыль.
Капитальные вложения за полугодие выросли до 12,5 млрд руб., но операционный поток их покрывает
За первое полугодие 2026 года капитальные вложения МРСК ЦП составили 12,5 млрд руб. против 10,7 млрд руб. годом ранее. Операционный денежный поток за тот же период достиг 17,8 млрд руб., что полностью покрывает инвестиции. Во втором квартале отдельно операционный поток был 4,6 млрд руб., а капитальные вложения – 5,8 млрд руб., то есть в одном квартале поток не покрыл capex, но на полугодовом уровне соотношение комфортное.
Рост капитальных вложений – обычная история для сетевой компании, обновляющей инфраструктуру. Важно, что компания финансирует программу из собственных средств, не наращивая долг. Это и объясняет, почему при росте capex чистый долг остаётся отрицательным. Если инвестиционная программа продолжит расти, это может ограничить дивидендные выплаты, но пока запас прочности есть.
Дивиденд за 2026 год мы оцениваем в 0,08 руб. на акцию – 14,7% к текущей цене
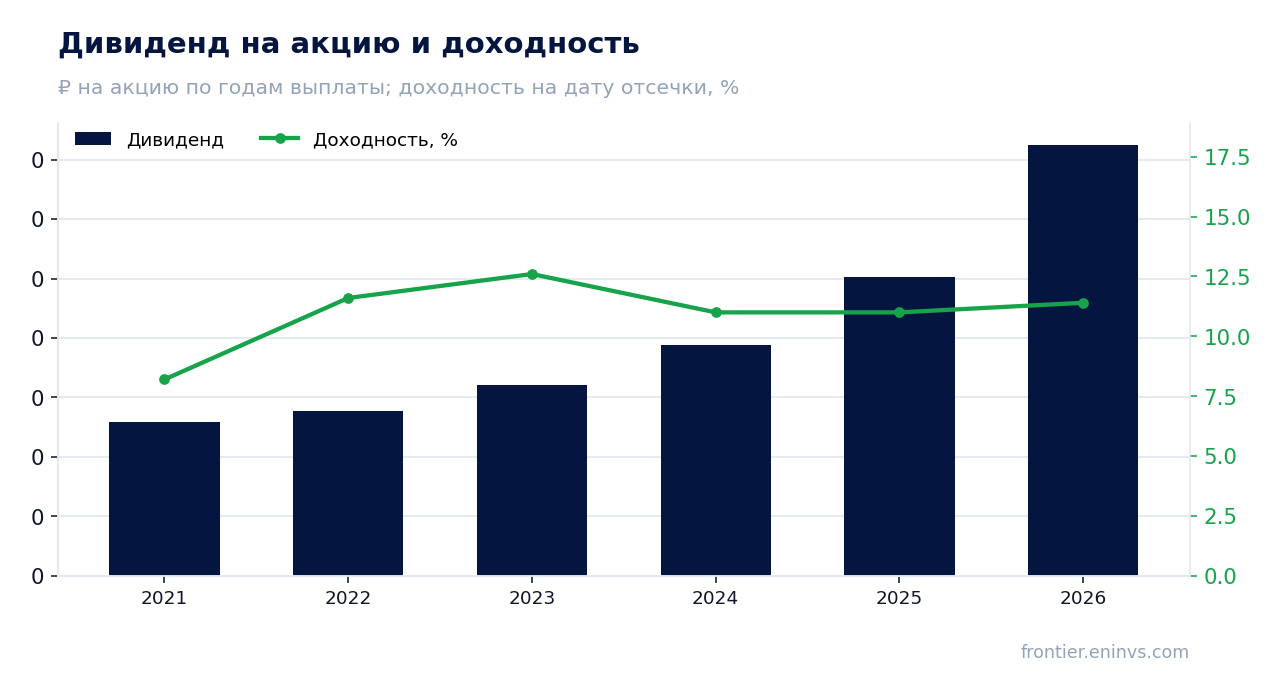
За последние 12 месяцев МРСК ЦП выплатила 0,0725 руб. на акцию, что при текущей цене даёт доходность 13,8%. Это выплата за 2025 год. Наша оценка дивиденда за текущий финансовый год – 0,08 руб. на акцию, что соответствует 14,7% на текущую цену. Это наш собственный расчёт, а не решение совета директоров: мы исходим из коэффициента выплаты 0,33 от прибыли, как в прошлом году, и прибыли за последние 12 месяцев.
Доходность 13,8% заметно выше ключевой ставки 14,0% – фактически на одном уровне, но с учётом ожидаемого роста дивиденда до 0,08 руб. форвардная доходность достигает 15,9%. Для сравнения: справедливой для этого имени мы считаем доходность 10,5%. История выплат показывает стабильный рост: с 0,0259 руб. в 2021 году до 0,0725 руб. в 2026-м. Доходность к цене отсечки колебалась от 8,2% до 12,6%, и текущий уровень выше исторического диапазона.
Что может сделать дивиденд меньше: рост капитальных вложений, который потребует больше собственных средств, или снижение прибыли из-за тарифных решений. Пока компания генерирует достаточно денег, чтобы платить и инвестировать одновременно. Дивиденд – главная причина, по которой акция интересна: при доходности выше 13% и чистой денежной позиции риск снижения выплаты невысок.
EV/EBITDA 1,06 ниже собственной трёхлетней средней 1,46
По итогам последних 12 месяцев EV/EBITDA МРСК ЦП составляет 1,06, тогда как среднее значение этого мультипликатора за три года – 1,46. Акция торгуется ниже собственной истории. P/E за последние 12 месяцев равен 2,24. Рыночная капитализация – 59,2 млрд руб., что при чистой денежной позиции в 4,9 млрд руб. даёт очень низкую оценку бизнеса.
Такая низкая оценка объясняется прежде всего статусом компании: это дочерняя структура «Россетей» с регулируемыми тарифами и ограниченной ликвидностью. Рынок не закладывает в цену значительного роста, но и не требует высокой премии за риск. По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал акции к справедливой стоимости составляет +47%. Это наша собственная модель, а не консенсус рынка.
Модель портала даёт потенциал роста к справедливой стоимости +47%
Наша фундаментальная модель, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, показывает потенциал роста акции к справедливой стоимости +47%. Это не целевая цена и не рекомендация, а результат расчёта по модели портала. Модель учитывает текущий уровень EBITDA за последние 12 месяцев и исторический диапазон мультипликатора.
Акция входит в наши живые модельные стратегии на портале – «RU Dividend growers» (доходные). Это факт, а не аргумент в пользу оценки: включение в стратегию отражает соответствие её собственным критериям, а не наше мнение о привлекательности. Потенциал роста по модели важен в контексте дивидендной доходности: даже без переоценки мультипликатора акция может приносить доход за счёт выплат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 59,2 млрд ₽ |
| P/E (LTM) | 2,2 |
| EV/EBITDA (LTM) | 1,1 |
| P/B | 0,50 |
| Чистый долг / EBITDA | -0,08 |
| Операционный денежный поток (LTM) | 39,8 млрд |
| ROE | 19,3% |
| Дивидендная доходность (12 мес) | 13,8% |
| EV/EBITDA, среднее за 3 года | 1,5 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,03 | 8,2% |
| 2022 | 0,03 | 11,6% |
| 2023 | 0,03 | 12,6% |
| 2024 | 0,04 | 11,0% |
| 2025 | 0,05 | 11,0% |
| 2026 | 0,07 | 11,4% |
| Оценка за текущий год | 0,08 | 14,7% к текущей цене |
Итог
МРСК ЦП показала крепкий квартал: выручка и EBITDA выросли двузначными темпами, чистая прибыль прибавила более 20% благодаря снижению процентных расходов. Компания второй квартал подряд держит чистую денежную позицию в 4,9 млрд руб., что снимает долговые риски. Дивидендная доходность 13,8% и ожидаемые 0,08 руб. на акцию делают бумагу интересной для инвесторов, ориентированных на выплаты. Оценка по EV/EBITDA 1,06 ниже собственной трёхлетней средней, а модель портала даёт потенциал +47%. Главный вопрос для держателя – сохранится ли рост прибыли при замедлении выручки и не съест ли дивиденд выросшая инвестиционная программа. Вердикт – «скорее привлекательная»: дивиденд и денежная подушка перевешивают замедление.
Перейти к финансовой карточке компании MRKP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций