МРСК Сибири: прибыль 1,02 млрд руб. и маржа 13,1% — но операционный поток ушёл в минус на 4,7 млрд
27 августа МРСК Сибири раскрыла результаты за второй квартал 2026 года: выручка выросла на 20,7% год к году до 32,9 млрд руб., EBITDA — на 117,5% до 4,3 млрд руб., чистая прибыль составила 1,02 млрд руб. против убытка 1,28 млрд руб. годом ранее. Маржа EBITDA поднялась до 13,1% с 7,3%, но операционный денежный поток за квартал отрицательный — минус 4,7 млрд руб. При мультипликаторе EV/EBITDA 5,2 и оценке портала, дающей потенциал +56% к справедливой стоимости, бумага выглядит скорее привлекательной, чем нейтральной, — при условии, что денежный поток вернётся в положительную зону.
Главные тезисы
— Выручка выросла на 20,7% год к году, но это замедление против 106,1% в четвёртом квартале 2025 года
— EBITDA прибавила 117,5%, и маржа поднялась до 13,1% с 7,3% — вклад дали разовые доходы
— Чистая прибыль 1,02 млрд руб. против убытка годом ранее, но за полгода заработано 5,4 млрд руб.
— Операционный денежный поток за квартал минус 4,7 млрд руб. — оборотный капитал съел прибыль
— Долговая нагрузка 2,82 EBITDA при чистом долге 47,9 млрд руб. на 30 июня 2026 года
— Дивиденды за последние 12 месяцев не выплачивались, и модель портала не ждёт выплат
— EV/EBITDA 5,2 и P/E 13,2 — оценка ниже собственной истории, модель портала даёт +56%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 27,2 | 32,9 | +20,7% |
| EBITDA | 1,98 | 4,30 | +117,5% |
| Операционная прибыль | 0,77 | 3,04 | +292,4% |
| Чистая прибыль | -1,28 | 1,02 | в прибыль |
| Операционный денежный поток | 1,45 | -4,69 | -423,4% |
| Рентабельность по EBITDA | 7,3% | 13,1% | +5,8 п.п. |
| Чистая маржа | -4,7% | 3,1% | +7,8 п.п. |
Выручка выросла на 20,7% год к году, но это замедление против 106,1% в четвёртом квартале 2025 года
Выручка МРСК Сибири за второй квартал 2026 года составила 32,9 млрд руб., что на 20,7% больше, чем годом ранее. Это заметное замедление против роста на 106,1% в четвёртом квартале 2025 года: тогда база была низкой, а сейчас компания растёт с более высокой базы.
Основной вклад дала передача электроэнергии — 31,9 млрд руб. из общей выручки, тогда как технологическое присоединение принесло лишь 0,4 млрд руб. Прочая выручка, включающая услуги по совместной подвеске волоконно-оптических линий и строительству сетевых объектов, составила 0,5 млрд руб.
Рост выручки в 20,7% — это замедление относительно предыдущего квартала, и следующий отчёт покажет, сохранится ли эта динамика. Для инвестора важно, что компания остаётся заложником тарифного регулирования: основной доход зависит от утверждённых тарифов, а не от рыночной конъюнктуры.
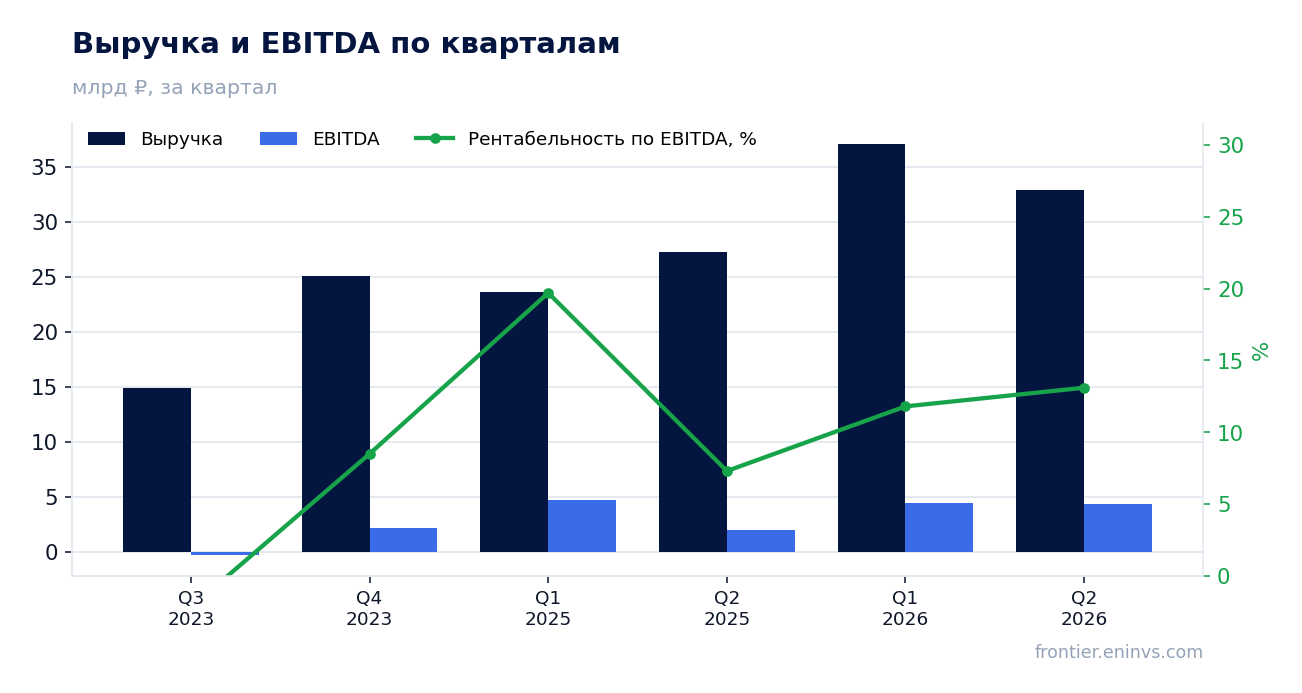
EBITDA прибавила 117,5%, и маржа поднялась до 13,1% с 7,3% — вклад дали разовые доходы
EBITDA за второй квартал 2026 года выросла на 117,5% год к году до 4,3 млрд руб., а маржа поднялась до 13,1% с 7,3% годом ранее. Такой рост маржи при выручке плюс 20,7% означает, что расходы выросли медленнее доходов.
В отчёте видно, что прочие доходы за квартал составили 0,7 млрд руб. против 0,8 млрд руб. годом ранее, но их структура изменилась: доходы от штрафов, пеней и неустоек снизились до 0,3 млрд руб. с 0,4 млрд руб., тогда как компенсация расходов по переносу электросетевого имущества выросла до 0,2 млрд руб. с 0,06 млрд руб. Эти статьи носят разовый характер и могут не повториться.
Операционные расходы выросли до 30,6 млрд руб. с 27,2 млрд руб., но их рост на 12,5% отстал от роста выручки на 20,7%. Основное давление оказали расходы на оплату труда — 7,2 млрд руб. против 6,3 млрд руб., и услуги по передаче электроэнергии — 15,4 млрд руб. против 14,0 млрд руб. Экономия на прочих статьях позволила улучшить маржу.
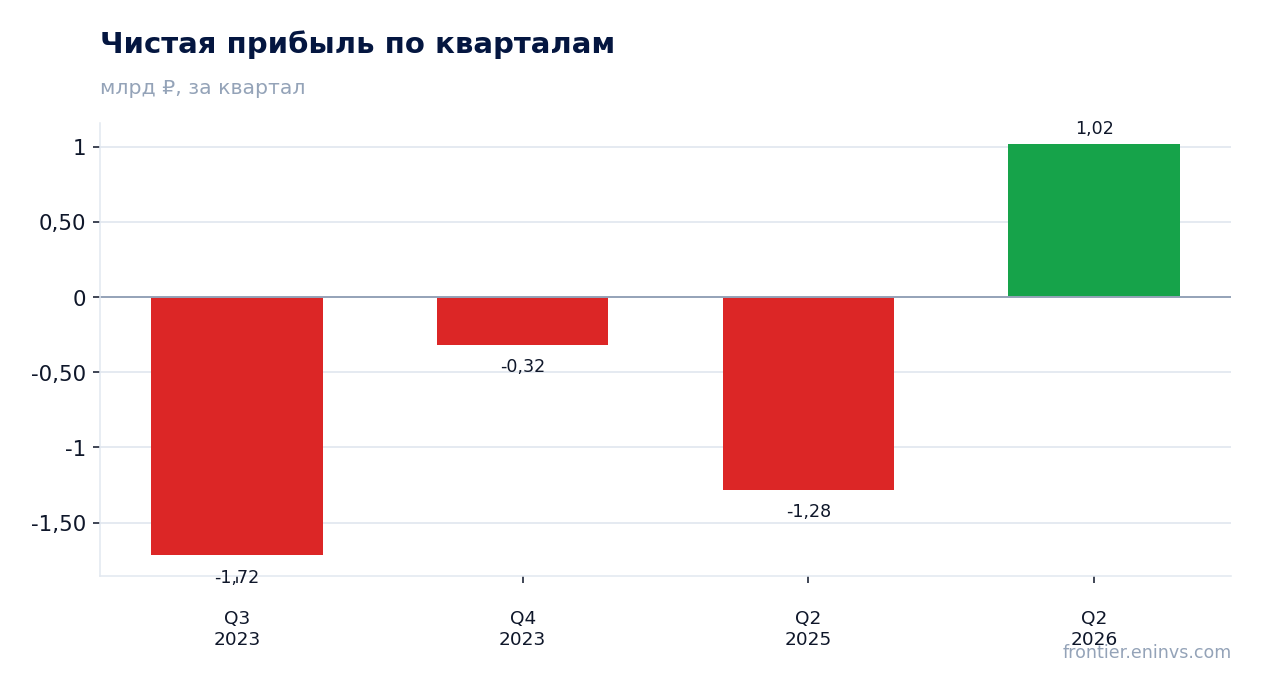
Чистая прибыль 1,02 млрд руб. против убытка годом ранее, но за полгода заработано 5,4 млрд руб.
Чистая прибыль за второй квартал 2026 года составила 1,02 млрд руб. против убытка 1,28 млрд руб. во втором квартале 2025 года. Рентабельность по чистой прибыли поднялась до 3,1% с минус 4,7% годом ранее.
За первое полугодие 2026 года компания заработала 5,4 млрд руб. чистой прибыли против убытка 0,4 млрд руб. за аналогичный период 2025 года. Такой разрыв между кварталом и полугодием объясняется тем, что первый квартал был значительно сильнее второго: в отчёте о движении денежных средств прибыль за шесть месяцев составляет 5,4 млрд руб., а за квартал — лишь 1,02 млрд руб.
Рост прибыли частично обеспечен восстановлением резерва под ожидаемые кредитные убытки — 0,3 млрд руб. за полугодие против начисления 0,3 млрд руб. годом ранее. Это не денежное поступление, а бухгалтерская корректировка, которая улучшает отчётную прибыль, но не отражается на денежном потоке.
Операционный денежный поток за квартал минус 4,7 млрд руб. — оборотный капитал съел прибыль
Операционный денежный поток за второй квартал 2026 года отрицательный — минус 4,7 млрд руб. Это резкий контраст с прибылью 1,02 млрд руб. и с положительным потоком 1,5 млрд руб. во втором квартале 2025 года.
Причина видна в отчёте о движении денежных средств за полугодие: изменение торговой и прочей кредиторской задолженности дало отток 6,2 млрд руб. против притока 2,5 млрд руб. годом ранее. Компания рассчиталась с поставщиками и подрядчиками, что сократило кредиторскую задолженность с 22,1 млрд руб. на конец 2025 года до 14,6 млрд руб. на 30 июня 2026 года.
Одновременно выросли авансы полученные — до 11,8 млрд руб. с 11,2 млрд руб., что дало приток 0,2 млрд руб. Но этого недостаточно, чтобы компенсировать расчёты с кредиторами. Для инвестора это означает, что прибыль есть, а денег в кассе прибавилось не так много: остаток денежных средств снизился до 2,0 млрд руб. с 9,3 млрд руб. на начало года.
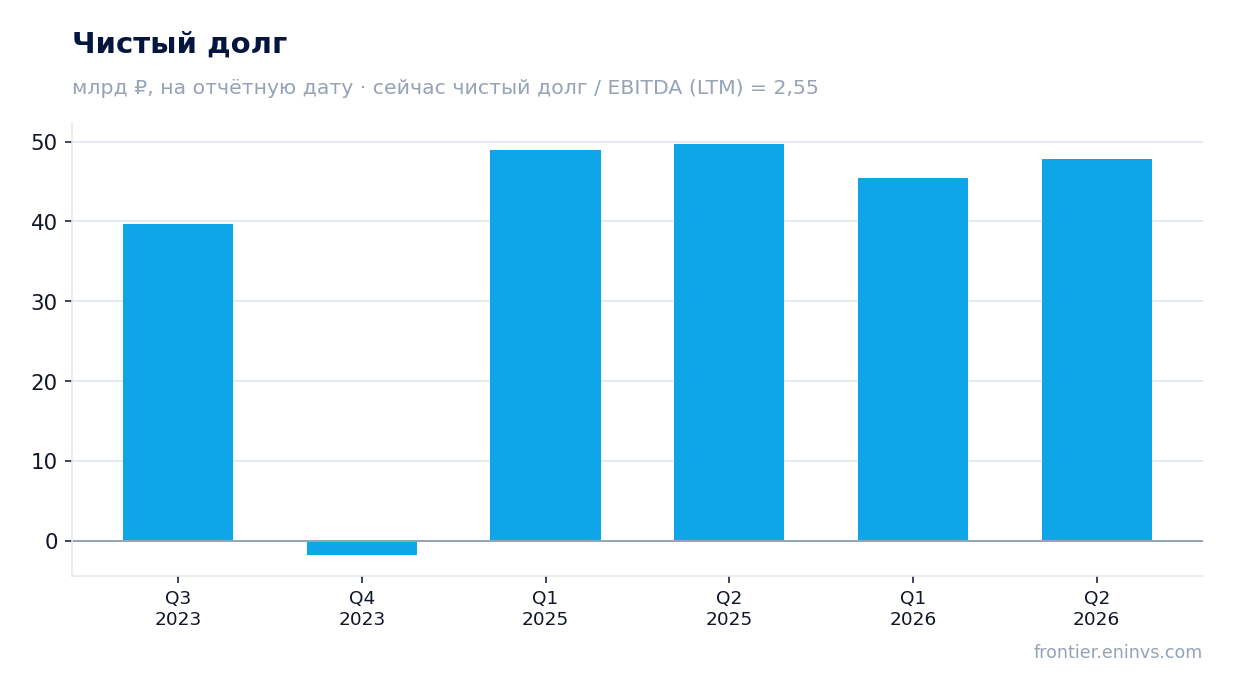
Долговая нагрузка 2,82 EBITDA при чистом долге 47,9 млрд руб. на 30 июня 2026 года
Чистый долг на 30 июня 2026 года составил 47,9 млрд руб. против 43,1 млрд руб. на 31 декабря 2025 года — рост на 4,8 млрд руб. за шесть месяцев. Годом ранее, на 30 июня 2025 года, чистый долг был 49,7 млрд руб., то есть за 12 месяцев он снизился на 1,9 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев — 2,82. Это умеренный уровень для сетевой компании, но он требует обслуживания: процентные расходы по финансовым обязательствам за полугодие составили 3,8 млрд руб. против 4,8 млрд руб. годом ранее. Снижение процентных расходов связано с общей динамикой ставок в экономике.
Краткосрочные заёмные средства и текущая часть долгосрочных составляют 9,7 млрд руб., тогда как денежные средства — лишь 2,0 млрд руб. Компания зависит от рефинансирования: за полугодие она привлекла 24,0 млрд руб. новых займов и погасила 26,5 млрд руб. При ключевой ставке 14,0% стоимость обслуживания долга остаётся значимой.
Дивиденды за последние 12 месяцев не выплачивались, и модель портала не ждёт выплат
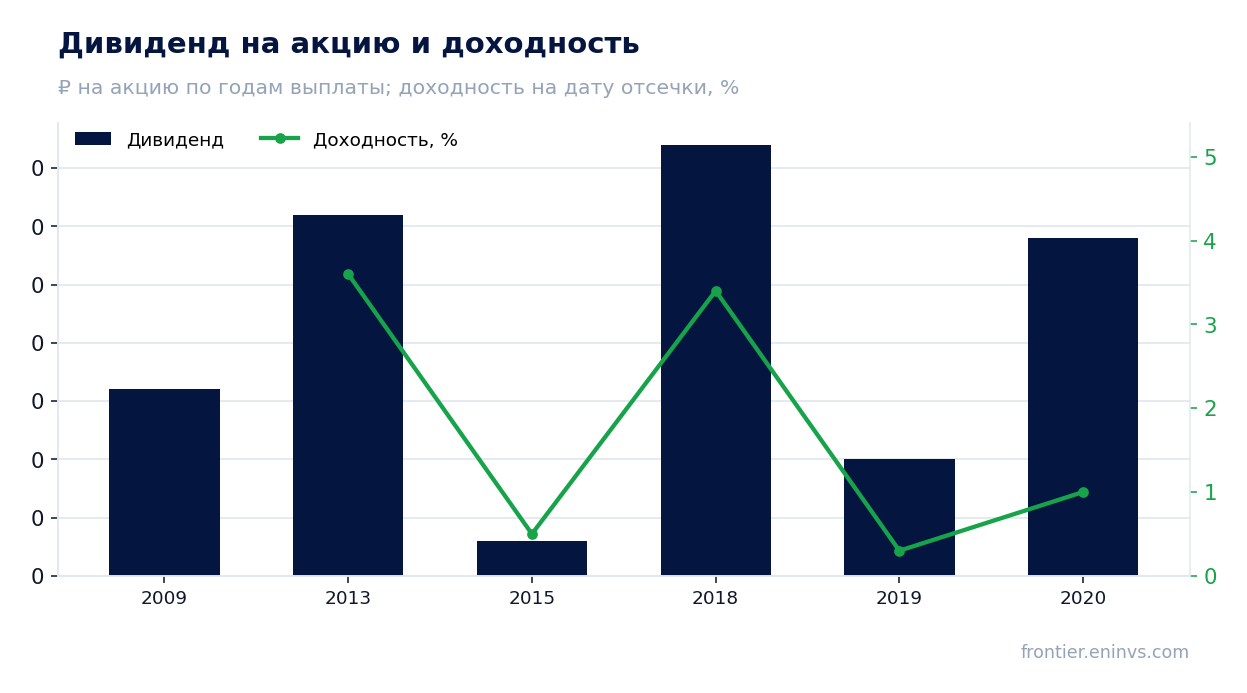
За последние 12 месяцев дивиденды не выплачивались. Наша модель не ожидает выплат и в следующем году: прогнозный дивиденд — 0,0 руб. на акцию. Справедливая для этой бумаги доходность, по нашей оценке, — 12,0%, что заметно выше ключевой ставки 14,0% лишь при условии возобновления выплат.
История дивидендов компании прерывиста: в 2018 году выплачено 0,0037 руб. на акцию с доходностью 3,4% на дату отсечки, в 2019 году — 0,001 руб. с доходностью 0,3%, в 2020 году — 0,0029 руб. с доходностью 1,0%. Последние годы выплат не было. Причина — приоритет инвестиционной программы и обслуживания долга над распределением прибыли.
Исходя из прибыли за последние 12 месяцев, потенциальный коэффициент выплат мог бы составить 0,59, но компания не следует этому ориентиру. Пока денежный поток отрицательный, а капитальные вложения за полугодие составили 5,4 млрд руб., вероятность дивидендов остаётся низкой. Для инвестора это означает, что доходность может быть получена только через рост стоимости акции, а не через выплаты.
EV/EBITDA 5,2 и P/E 13,2 — оценка ниже собственной истории, модель портала даёт +56%
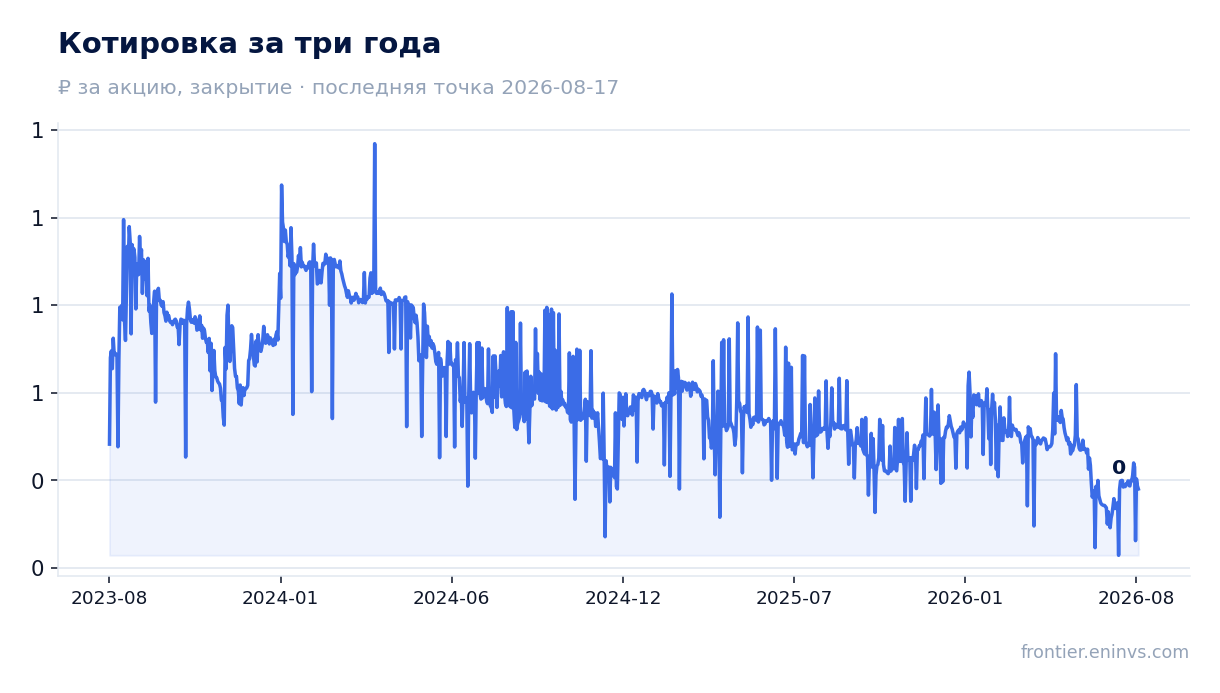
Мультипликатор EV/EBITDA за последние 12 месяцев — 5,2, P/E — 13,2. Рентабельность собственного капитала (ROE) — 19,9%, что выше доходности долговых инструментов. Рыночная капитализация — 45,4 млрд руб. при чистом долге 47,9 млрд руб.
Наша модель оценки стоимости бизнеса, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста акции до справедливой стоимости +56%. Это наша собственная оценка, а не консенсус рынка. Она опирается на устойчивость EBITDA и текущий уровень долговой нагрузки.
Сравнить текущий мультипликатор с собственной трёхлетней историей не позволяет отсутствие данных в FACTS. Однако уровень EV/EBITDA 5,2 для сетевой компании с ROE 19,9% выглядит невысоким. Основной риск — отрицательный денежный поток, который может потребовать дополнительных заимствований и увеличить долговую нагрузку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 45,4 млрд ₽ |
| P/E (LTM) | 13,2 |
| EV/EBITDA (LTM) | 5,2 |
| P/B | 2,99 |
| Чистый долг / EBITDA | 2,82 |
| Операционный денежный поток (LTM) | 12,1 млрд |
| ROE | 19,9% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2009 | 0,00 | — |
| 2013 | 0,00 | 3,6% |
| 2015 | 0,00 | 0,5% |
| 2018 | 0,00 | 3,4% |
| 2019 | 0,00 | 0,3% |
| 2020 | 0,00 | 1,0% |
Итог
Сильные стороны отчёта — рост выручки на 20,7% и двукратное увеличение EBITDA с маржой 13,1%. Однако часть этого роста обеспечена разовыми доходами, а операционный денежный поток отрицательный. Долговая нагрузка в 2,82 EBITDA и отсутствие дивидендов ограничивают привлекательность для консервативного инвестора. Оценка по EV/EBITDA 5,2 и модели портала (+56%) делает бумагу скорее привлекательной, но ключевой вопрос — вернётся ли денежный поток в положительную зону в следующем квартале.
Перейти к финансовой карточке компании MRKS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций