МРСК Юга: выручка выросла в 2,5 раза, но прибыль квартала вчетверо меньше предыдущей
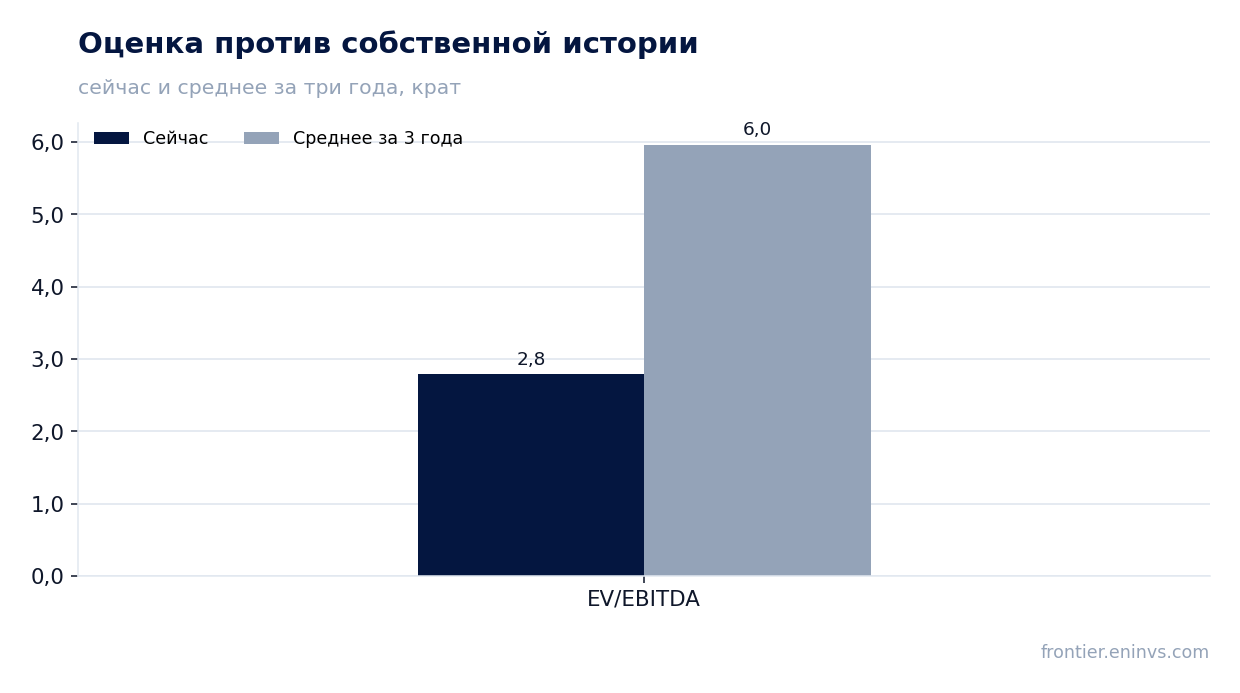
28 сентября МРСК Юга раскрыла результаты за второй квартал 2026 года. Выручка выросла на 153,8% год к году, до 45,2 млрд руб., EBITDA – на 254,2%, до 8,6 млрд руб., чистая прибыль – на 719,6%, до 2,45 млрд руб. Однако относительно первого квартала прибыль упала втрое, а долговая нагрузка остаётся на уровне 1,58 EBITDA LTM. При текущей цене акция оценена в 2,84 EV/EBITDA против среднего за три года 5,63, что делает бумагу привлекательной для держателей, ориентированных на дивиденды, несмотря на их скромный текущий размер.
Главные тезисы
— Выручка выросла в 2,5 раза, но прибыль квартала втрое меньше предыдущей
— Рентабельность по EBITDA поднялась до 19,0% с 13,6% годом ранее
— Долг вырос до 39,4 млрд руб., а нагрузка остаётся на уровне 1,58 EBITDA LTM
— Свободный денежный поток остаётся отрицательным из-за капвложений
— Дивидендная доходность 5,4% вдвое ниже справедливой для компании
— Оценка в 2,84 EV/EBITDA в два раза ниже собственной трёхлетней средней
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 17,8 | 45,2 | +153,8% |
| EBITDA | 2,42 | 8,57 | +254,2% |
| Операционная прибыль | 1,61 | 5,44 | +237,2% |
| Чистая прибыль | 0,30 | 2,45 | +719,6% |
| Операционный денежный поток | -0,03 | 4,23 | в прибыль |
| Капзатраты | 1,10 | 7,36 | +566,8% |
| Рентабельность по EBITDA | 13,6% | 19,0% | +5,4 п.п. |
| Чистая маржа | 1,7% | 5,4% | +3,7 п.п. |
Выручка выросла в 2,5 раза, но прибыль квартала втрое меньше предыдущей
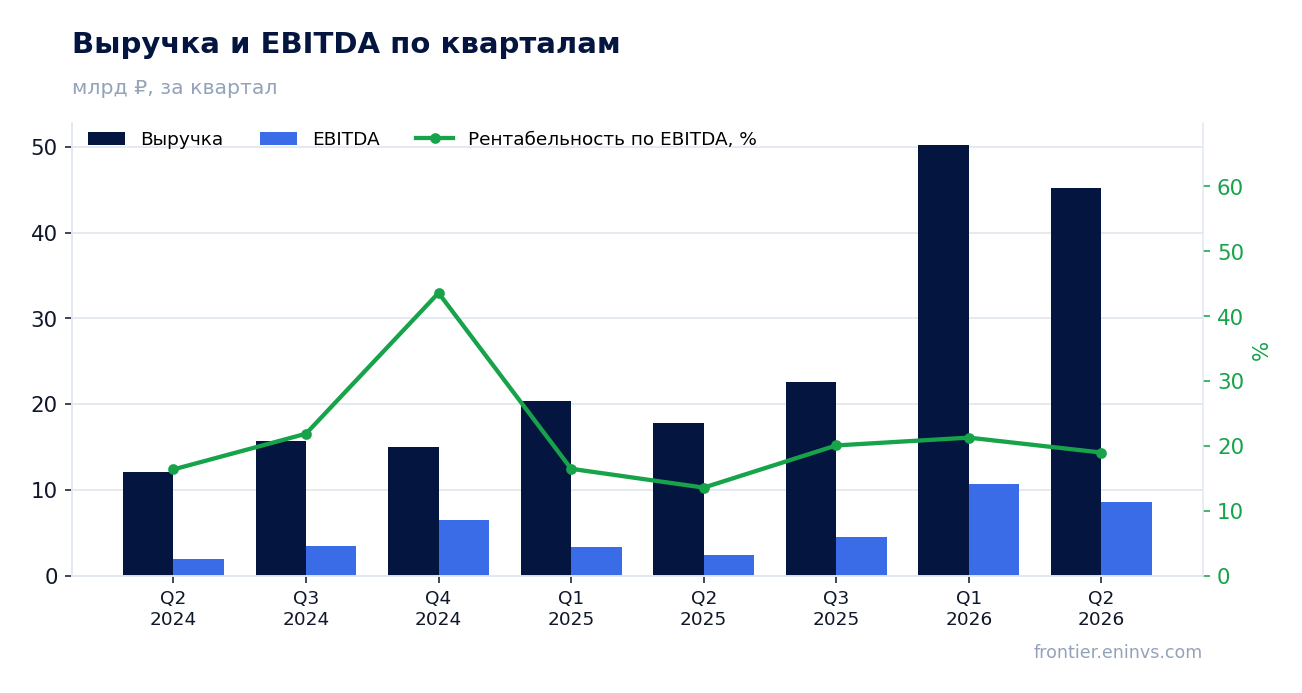
Во втором квартале 2026 года выручка МРСК Юга составила 45,2 млрд руб., что на 153,8% больше, чем годом ранее. Это ускорение по сравнению с ростом на 146,7% в первом квартале. Однако относительно предыдущего квартала выручка снизилась на 10% – с 50,2 млрд руб. в первом квартале.
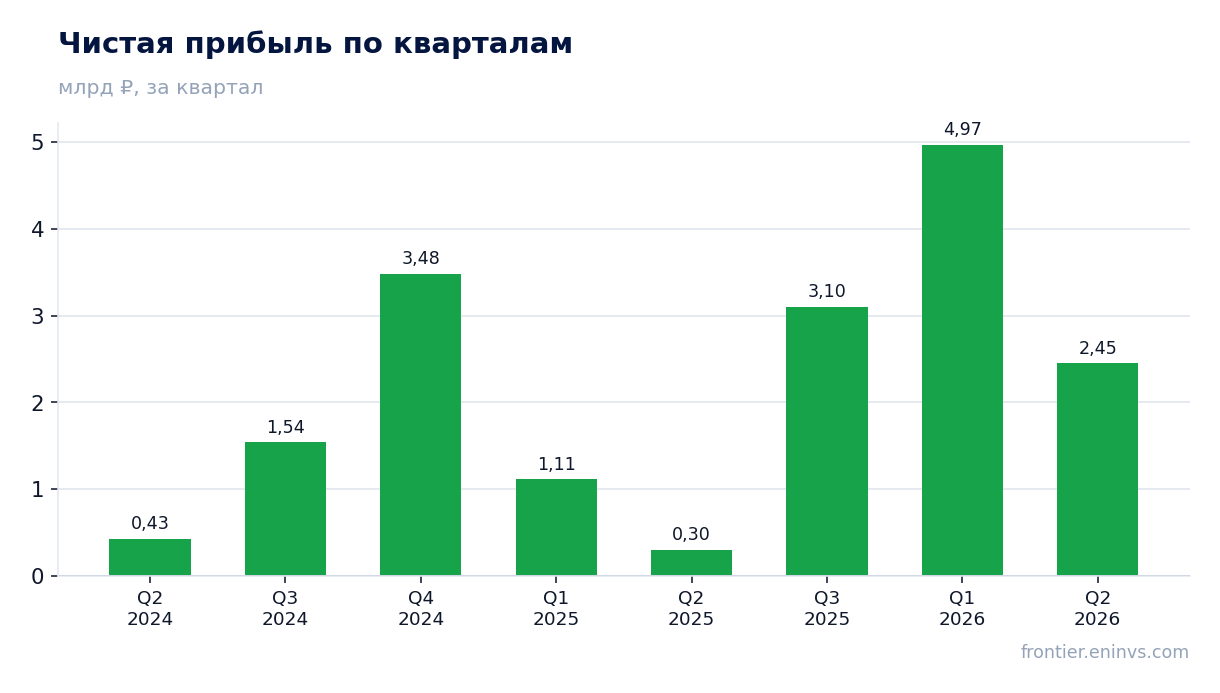
Чистая прибыль во втором квартале составила 2,45 млрд руб., что на 719,6% больше, чем годом ранее, но втрое меньше 4,97 млрд руб. в первом квартале. EBITDA также снизилась относительно первого квартала – с 10,7 млрд руб. до 8,6 млрд руб.
Такая динамика объясняется разовой базой первого квартала, когда выручка и прибыль были аномально высокими. Тем не менее год к году компания показывает кратный рост финансовых показателей, что связано с увеличением объёмов оказываемых услуг.
Рентабельность по EBITDA поднялась до 19,0% с 13,6% годом ранее
Рентабельность по EBITDA во втором квартале 2026 года составила 19,0% против 13,6% годом ранее. Рост маржи на 5,4 процентного пункта произошёл при увеличении выручки в 2,5 раза, что говорит о положительном операционном рычаге.
Чистая рентабельность также выросла – с 1,7% до 5,4%. Это связано с опережающим ростом выручки над затратами, а также с эффектом масштаба.
Операционная прибыль во втором квартале составила 5,44 млрд руб., что на 237% больше, чем годом ранее. Однако относительно первого квартала она снизилась на 29%.
Долг вырос до 39,4 млрд руб., а нагрузка остаётся на уровне 1,58 EBITDA LTM
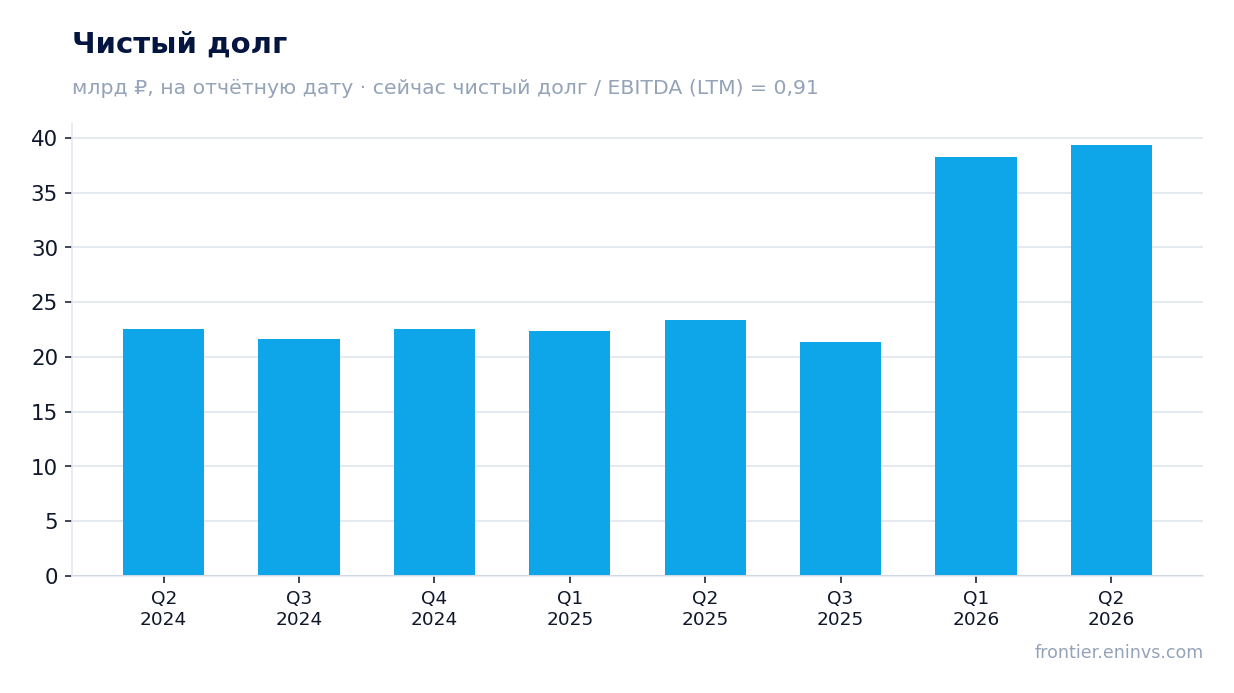
Чистый долг на 30 июня 2026 года составил 39,4 млрд руб., увеличившись с 38,2 млрд руб. на 31 марта 2026 года (+1,2 млрд руб.). За год долг вырос значительно – с 23,4 млрд руб. на 30 июня 2025 года.
Отношение чистого долга к EBITDA LTM составляет 1,58. Это умеренный уровень, который не создаёт чрезмерной нагрузки на компанию.
Процентные расходы не раскрыты в предоставленных данных, но при ключевой ставке 14,0% обслуживание долга остаётся значимым фактором для прибыли.
Свободный денежный поток остаётся отрицательным из-за капвложений
Операционный денежный поток во втором квартале 2026 года составил 4,23 млрд руб., что значительно ниже 7,04 млрд руб. в первом квартале. При этом капитальные вложения остаются высокими – 7,36 млрд руб. во втором квартале.
Таким образом, свободный денежный поток (операционный поток минус капвложения) во втором квартале отрицательный – минус 3,13 млрд руб. В первом квартале он также был отрицательным – минус 1,42 млрд руб.
Отрицательный свободный денежный поток вынуждает компанию финансировать инвестиции за счёт долга, что объясняет рост чистого долга.
Дивидендная доходность 5,4% вдвое ниже справедливой для компании
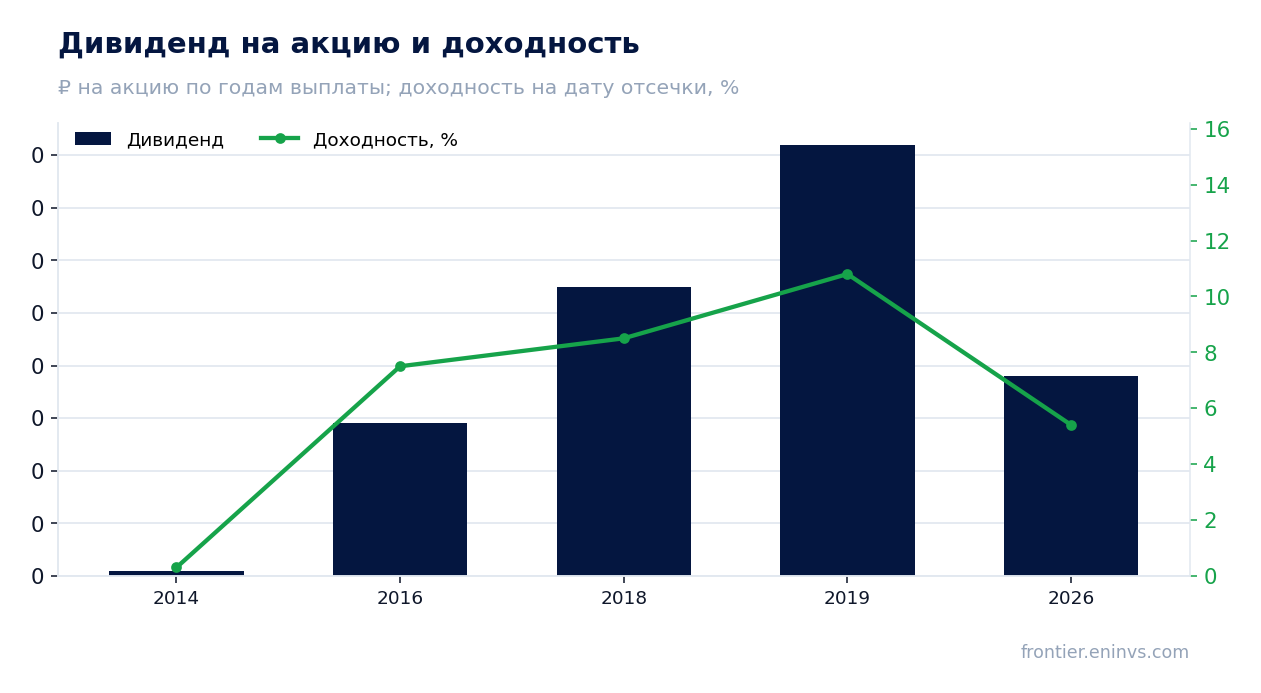
За последние 12 месяцев компания выплатила дивиденды в размере 0,0038 руб. на акцию, что даёт текущую доходность 5,4%. Справедливая доходность для этой бумаги, по нашей оценке, составляет 10,5%.
Наша оценка дивиденда за текущий финансовый год – 0,0 руб. на акцию, что соответствует доходности 1,7% на текущую цену. Это наш прогноз, основанный на коэффициенте выплат 6,9% от прибыли LTM; окончательное решение принимает совет директоров.
Историческая доходность дивидендов МРСК Юга: в 2019 году – 10,8%, в 2018 году – 8,5%, в 2016 году – 7,5%. Текущая доходность ниже этих уровней и ниже ключевой ставки 14,0%.
Оценка в 2,84 EV/EBITDA в два раза ниже собственной трёхлетней средней
Текущая оценка компании по EV/EBITDA LTM составляет 2,84. Среднее значение этого мультипликатора за последние три года – 5,63. Таким образом, акция торгуется значительно ниже своей исторической нормы.
По P/E LTM компания оценена в 4,15, что также предполагает низкую оценку. Рыночная капитализация составляет 48,1 млрд руб.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +20%. Это наша собственная модель, а не рыночный консенсус.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 48,1 млрд ₽ |
| P/E (LTM) | 4,1 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 5,51 |
| Чистый долг / EBITDA | 1,58 |
| Операционный денежный поток (LTM) | 17,2 млрд |
| ROE | 11,2% |
| Дивидендная доходность (12 мес) | 5,5% |
| EV/EBITDA, среднее за 3 года | 5,6 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2014 | 0,00 | 0,3% |
| 2016 | 0,00 | 7,5% |
| 2018 | 0,01 | 8,5% |
| 2019 | 0,01 | 10,8% |
| 2026 | 0,00 | 5,4% |
| Оценка за текущий год | 0,00 | 1,7% к текущей цене |
Итог
Итог: во втором квартале 2026 года МРСК Юга показала кратный рост выручки и прибыли год к году, но относительно первого квартала прибыль упала втрое. Маржа улучшилась, однако свободный денежный поток остаётся отрицательным из-за высоких капвложений, а долг растёт. Дивидендная доходность 5,4% вдвое ниже справедливой, и наша оценка на текущий год предполагает лишь 1,7%. При этом оценка в 2,84 EV/EBITDA в два раза ниже собственной трёхлетней средней, что даёт потенциал роста по модели портала +20%. Вердикт: бумага привлекательна для держателей, ориентированных на дивиденды, но только при условии восстановления выплат.
Перейти к финансовой карточке компании MRKY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций