Россети Московский регион: прибыль выросла на 69%, но весь рост съедает стройка
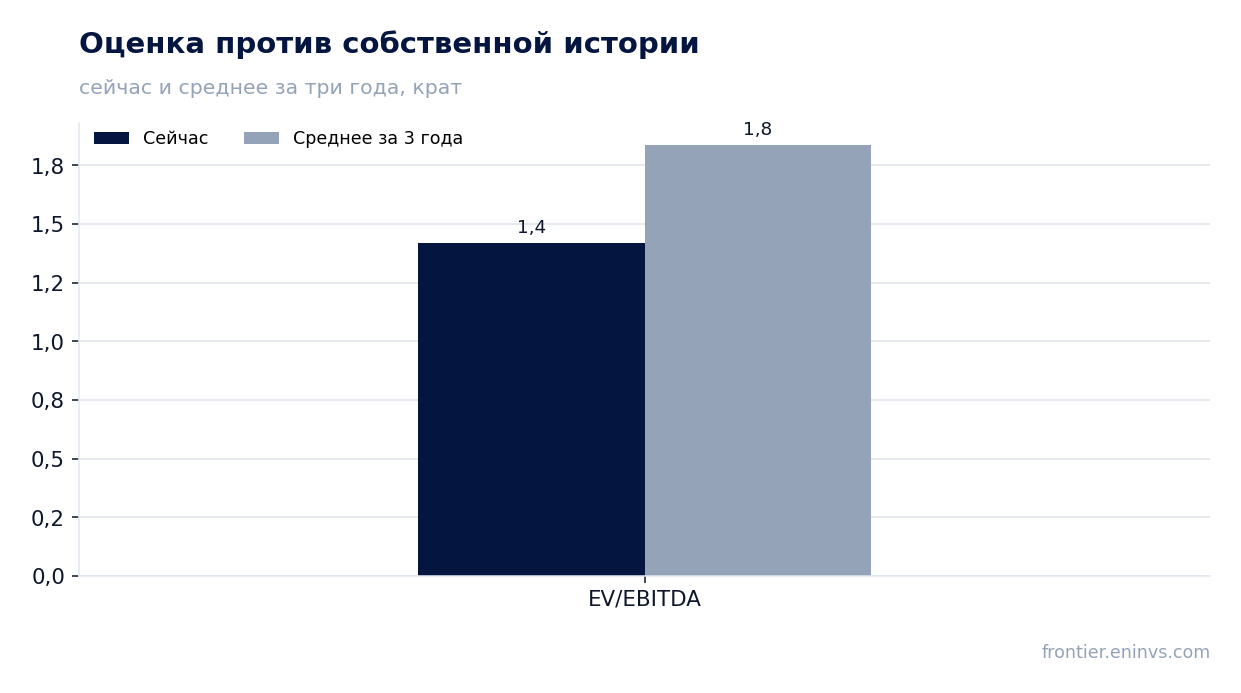
28 сентября Россети Московский регион раскрыла результаты за второй квартал 2026 года. Выручка выросла на 22,6% год к году, до 74,8 млрд руб., EBITDA – на 28,2%, до 24,1 млрд руб., чистая прибыль – на 69,0%, до 10,0 млрд руб. Бумага выглядит привлекательно: EV/EBITDA 1,40 против среднего за три года 1,84, дивидендная доходность 11,6% при справедливой для нас 10,5%, а модель портала даёт потенциал 84%.
Главные тезисы
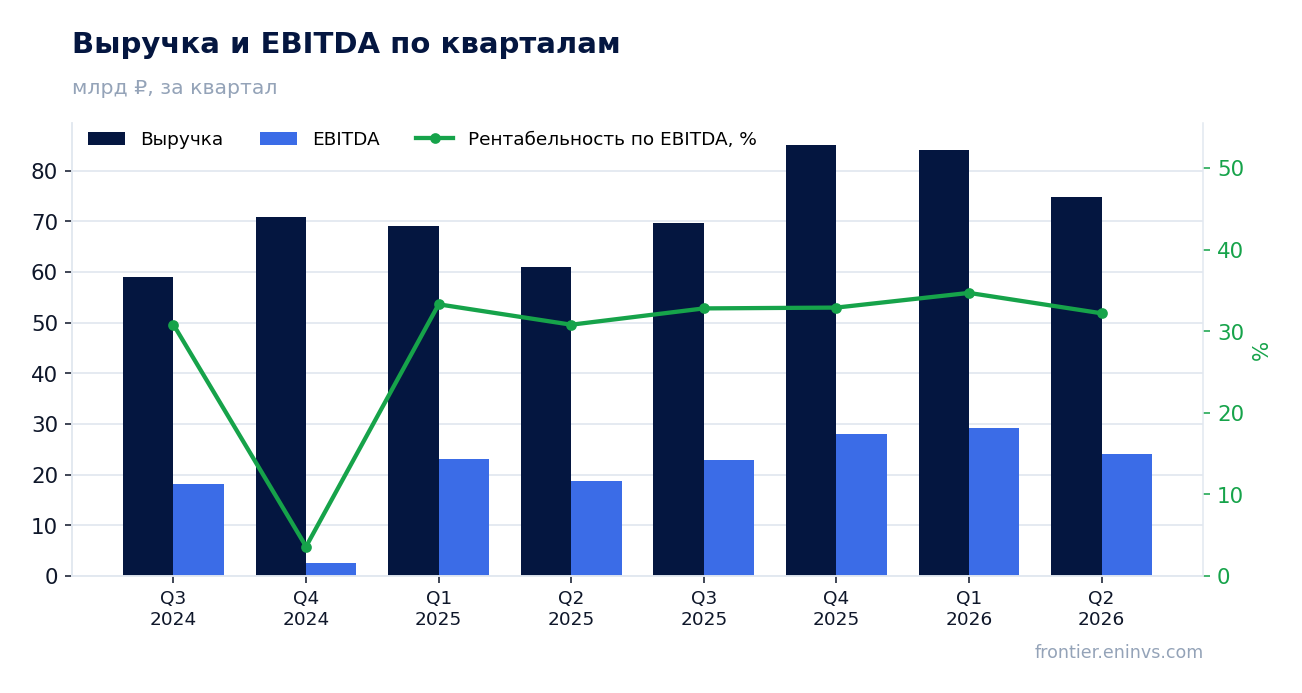
— Выручка ускорилась до +22,6%, и это уже четвёртый квартал подряд с ростом быстрее 20%
— EBITDA-маржа поднялась до 32,2% – расходы растут медленнее выручки
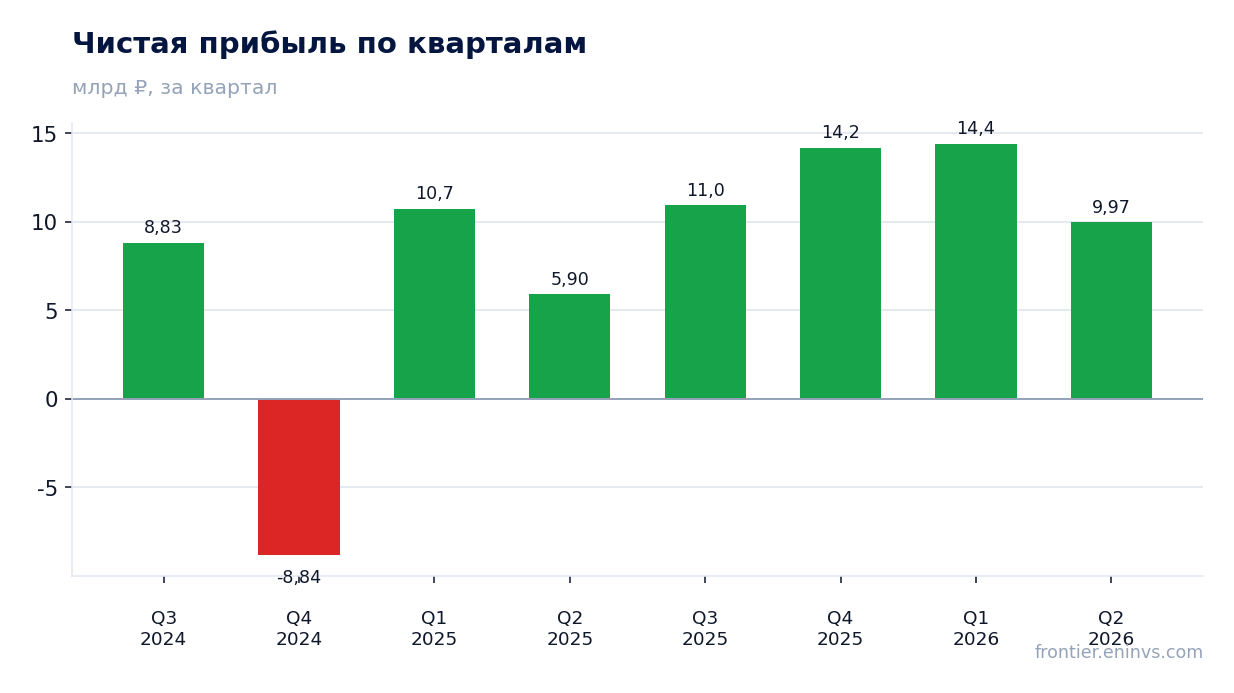
— Чистая прибыль выросла на 69,0%, но операционный денежный поток упал до 18,5 млрд руб.
— Капитальные вложения в 24,4 млрд руб. превысили операционный поток в 18,5 млрд руб.
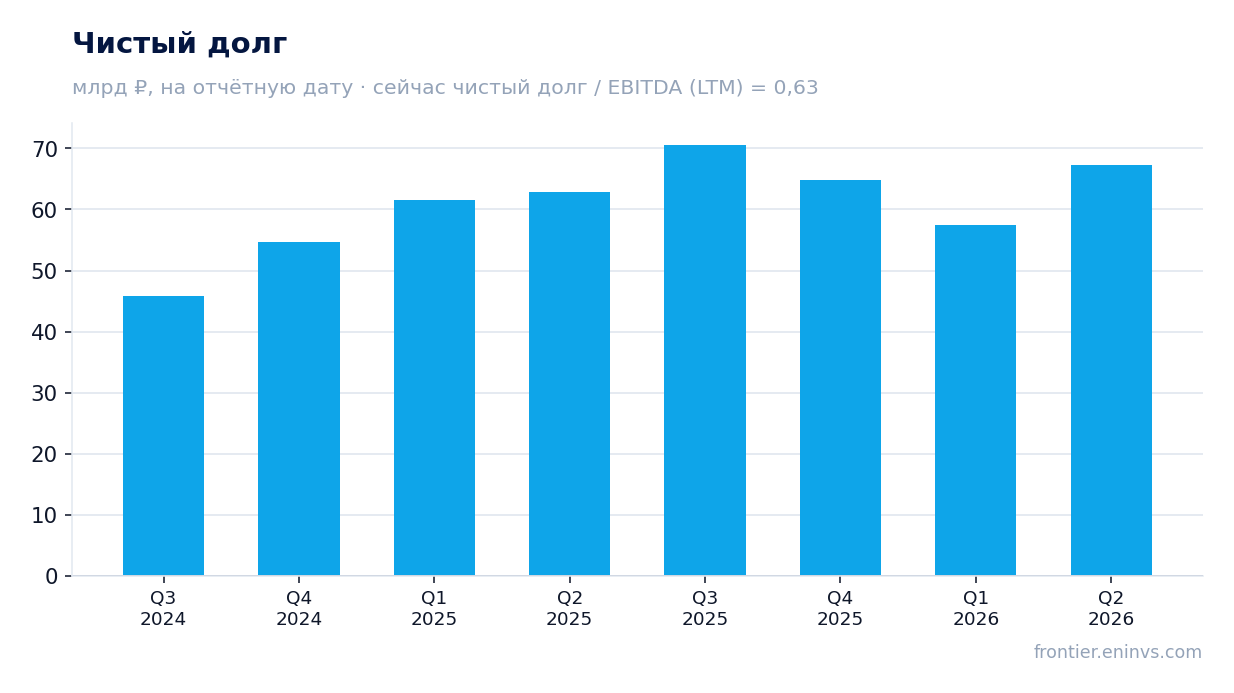
— Долг вырос до 67,3 млрд руб., но это лишь 0,66 EBITDA за последние 12 месяцев
— Дивиденд за 2026 год может составить 0,22 руб. на акцию – 13,8% к текущей цене
— EV/EBITDA 1,40 против среднего за три года 1,84 – бумага дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 61,0 | 74,8 | +22,6% |
| EBITDA | 18,8 | 24,1 | +28,2% |
| Операционная прибыль | 11,1 | 15,7 | +41,5% |
| Чистая прибыль | 5,90 | 9,97 | +69,0% |
| Операционный денежный поток | 22,4 | 18,5 | -17,1% |
| Капзатраты | 22,6 | 24,4 | +8,0% |
| Рентабельность по EBITDA | 30,8% | 32,2% | +1,4 п.п. |
| Чистая маржа | 9,7% | 13,3% | +3,6 п.п. |
Выручка ускорилась до +22,6%, и это уже четвёртый квартал подряд с ростом быстрее 20%
Во втором квартале 2026 года выручка составила 74,8 млрд руб., что на 22,6% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом, когда рост был 21,9%. Такая динамика наблюдается четвёртый квартал подряд: в третьем квартале 2025 года выручка выросла на 18,1%, в четвёртом – на 20,1%, в первом квартале 2026 года – на 21,9%.
Рост выручки обеспечивают присоединение новых потребителей и увеличение полезного отпуска электроэнергии в Московском регионе. Компания не раскрывает детали, но устойчивое ускорение говорит о том, что спрос на мощность растёт быстрее, чем тарифы.
EBITDA-маржа поднялась до 32,2% – расходы растут медленнее выручки
EBITDA во втором квартале 2026 года составила 24,1 млрд руб., увеличившись на 28,2% год к году. Рентабельность по EBITDA поднялась до 32,2% с 30,8% годом ранее. Это означает, что операционные расходы росли медленнее выручки.
Основной вклад в рост маржи даёт эффект масштаба: постоянные затраты распределяются на больший объём выручки. Компания не раскрывает структуру затрат, но улучшение маржи на 1,4 процентного пункта говорит о контроле над издержками.
Чистая прибыль выросла на 69,0%, но операционный денежный поток упал до 18,5 млрд руб.
Чистая прибыль во втором квартале 2026 года составила 10,0 млрд руб., что на 69,0% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 13,3% с 9,7%. Однако операционный денежный поток снизился до 18,5 млрд руб. против 22,4 млрд руб. годом ранее.
Разрыв между прибылью и денежным потоком объясняется ростом дебиторской задолженности и авансов, а также увеличением налоговых платежей. Прибыль выросла, но в деньги она превратилась хуже, чем год назад.
Капитальные вложения в 24,4 млрд руб. превысили операционный поток в 18,5 млрд руб.
Капитальные вложения во втором квартале 2026 года составили 24,4 млрд руб., что на 8,0% больше, чем годом ранее. Это больше операционного денежного потока в 18,5 млрд руб. Разница покрывается за счёт долга.
Строительство и модернизация сетей – основной драйвер роста выручки, но инвестиции съедают весь операционный поток. Компания вынуждена занимать, чтобы финансировать программу развития.
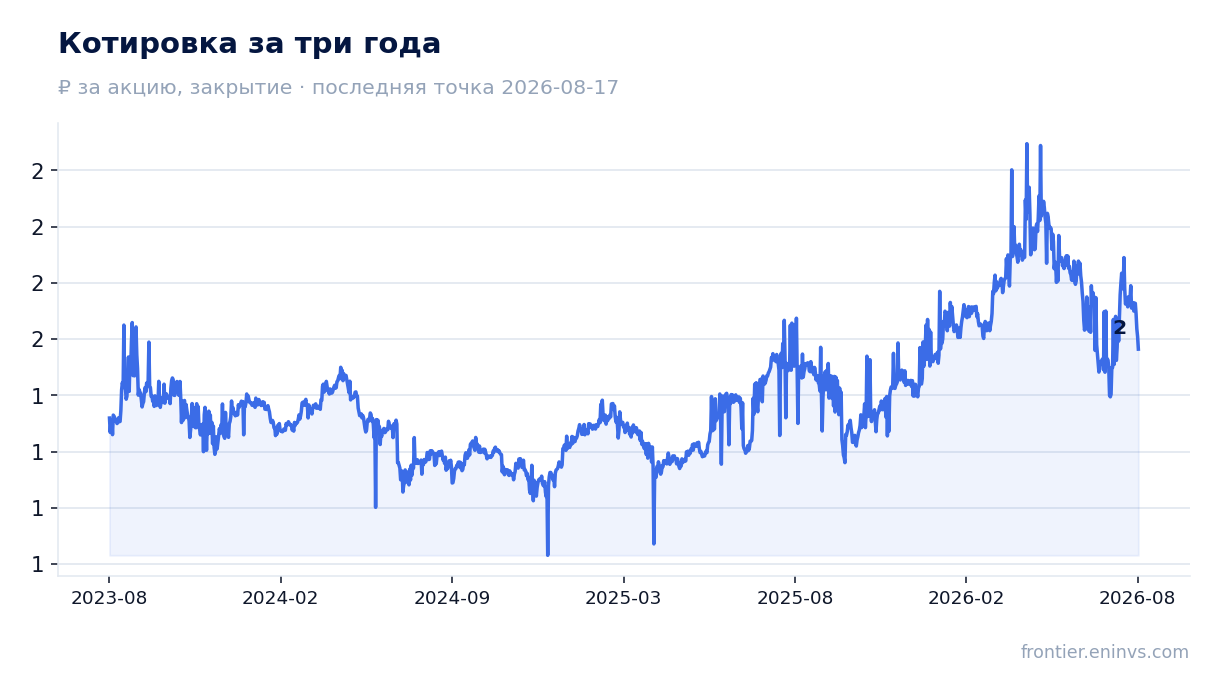
Долг вырос до 67,3 млрд руб., но это лишь 0,66 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 67,3 млрд руб. против 57,5 млрд руб. на 31 марта 2026 года, рост на 9,8 млрд руб. За 12 месяцев долг увеличился с 62,9 млрд руб. на 30 июня 2025 года до 67,3 млрд руб., то есть на 4,4 млрд руб.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,66. Это низкий уровень, который не создаёт рисков для дивидендов. Компания может обслуживать долг без напряжения.
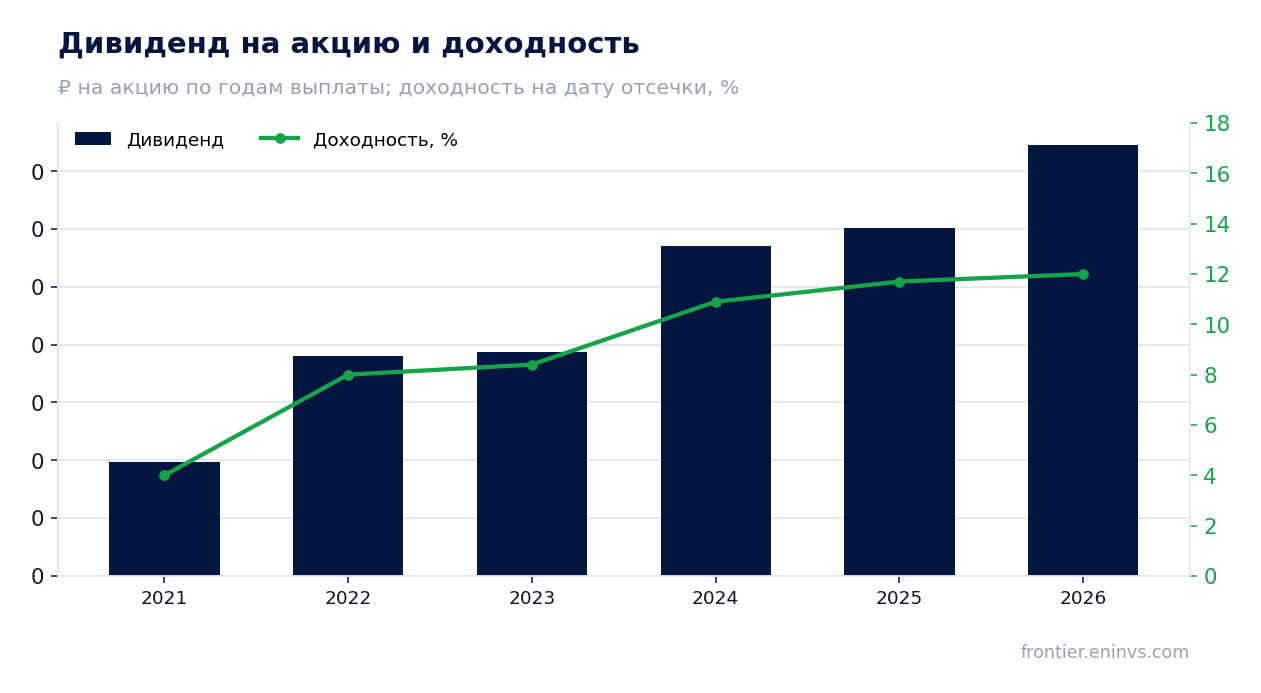
Дивиденд за 2026 год может составить 0,22 руб. на акцию – 13,8% к текущей цене
За последние 12 месяцев компания выплатила 0,1865 руб. на акцию, что даёт доходность 11,6% к текущей цене. По нашей оценке, дивиденд за текущий финансовый год может составить 0,22 руб. на акцию – это 13,8% к текущей цене. Оценка основана на прибыли за последние 12 месяцев и доле прибыли, направляемой на дивиденды в прошлом году. Решение принимает совет директоров.
Справедливая для нас доходность по этой бумаге – 10,5%. Текущая доходность выше, что делает дивиденд привлекательным. Ключевая ставка ЦБ – 14,0%, то есть дивидендная доходность близка к безрисковой ставке, но с учётом роста бизнеса это оправдано.
История выплат показывает рост: в 2021 году – 0,0493 руб., в 2022 – 0,095 руб., в 2023 – 0,097 руб., в 2024 – 0,1428 руб., в 2025 – 0,1505 руб., в 2026 – 0,1865 руб. Доходность к цене отсечки колебалась от 4,0% до 12,0%. Снижение дивиденда возможно при падении прибыли или росте капитальных вложений.
EV/EBITDA 1,40 против среднего за три года 1,84 – бумага дешевле своей истории
EV/EBITDA за последние 12 месяцев – 1,40. Среднее значение этого мультипликатора за три года – 1,84. Текущий уровень ниже исторического, что говорит о недооценке. P/E за последние 12 месяцев – 1,59.
Модель портала оценивает потенциал роста акции до справедливой стоимости в +84%. Это наша собственная оценка, а не консенсус рынка. При текущей цене и дивидендной доходности 11,6% бумага выглядит привлекательно для инвесторов, ориентированных на доход.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 78,7 млрд ₽ |
| P/E (LTM) | 1,6 |
| EV/EBITDA (LTM) | 1,4 |
| P/B | 0,31 |
| Чистый долг / EBITDA | 0,66 |
| Операционный денежный поток (LTM) | 107 млрд |
| ROE | 14,6% |
| Дивидендная доходность (12 мес) | 11,6% |
| EV/EBITDA, среднее за 3 года | 1,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,05 | 4,0% |
| 2022 | 0,10 | 8,0% |
| 2023 | 0,10 | 8,4% |
| 2024 | 0,14 | 10,9% |
| 2025 | 0,15 | 11,7% |
| 2026 | 0,19 | 12,0% |
| Оценка за текущий год | 0,22 | 13,8% к текущей цене |
Итог
Итог: во втором квартале 2026 года Россети Московский регион показали сильный рост выручки (+22,6%) и прибыли (+69,0%), а маржа EBITDA достигла 32,2%. Однако операционный денежный поток снизился, а капитальные вложения превысили его, что привело к росту долга до 67,3 млрд руб. Долг остаётся низким – 0,66 EBITDA за последние 12 месяцев. Дивидендная доходность 11,6% и оценка EV/EBITDA 1,40 против среднего за три года 1,84 делают бумагу привлекательной. Основной вопрос для держателя – сможет ли компания финансировать стройку и платить растущие дивиденды без дальнейшего наращивания долга.
Перейти к финансовой карточке компании MSRS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций