Мечел: коксующийся уголь подорожал на 18,9%, но EBITDA осталась отрицательной – заработать помешали объёмы и себестоимость
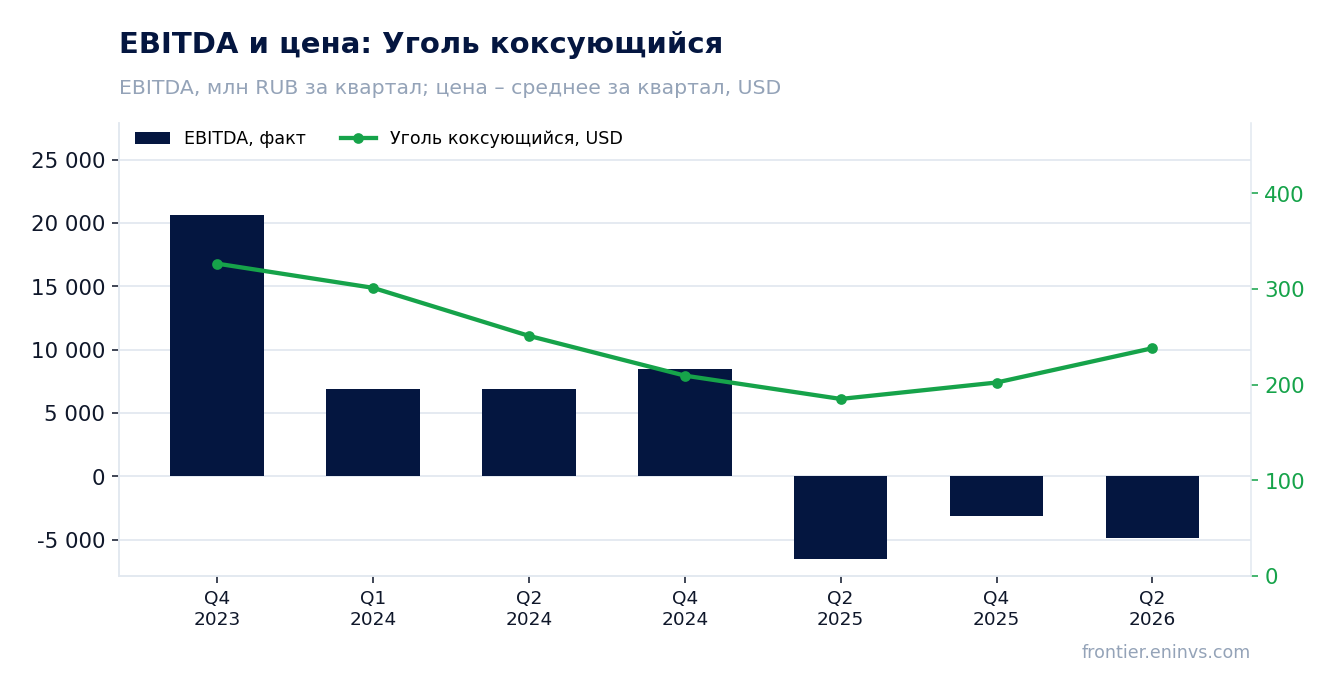
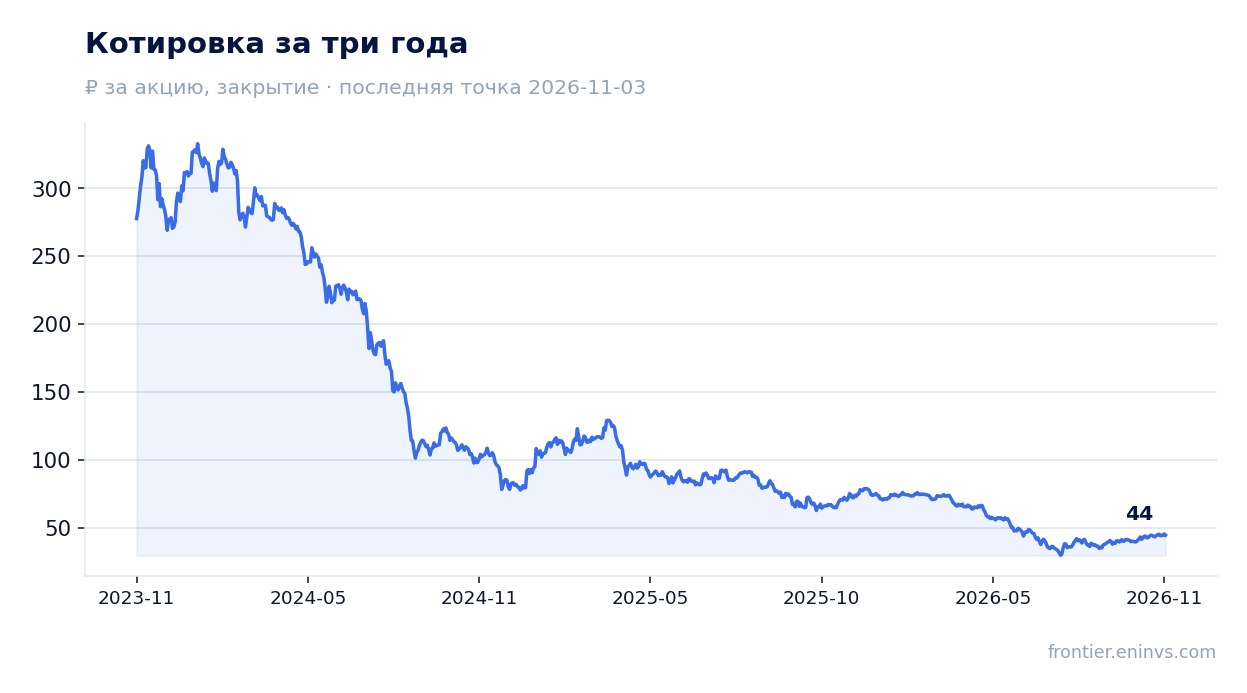
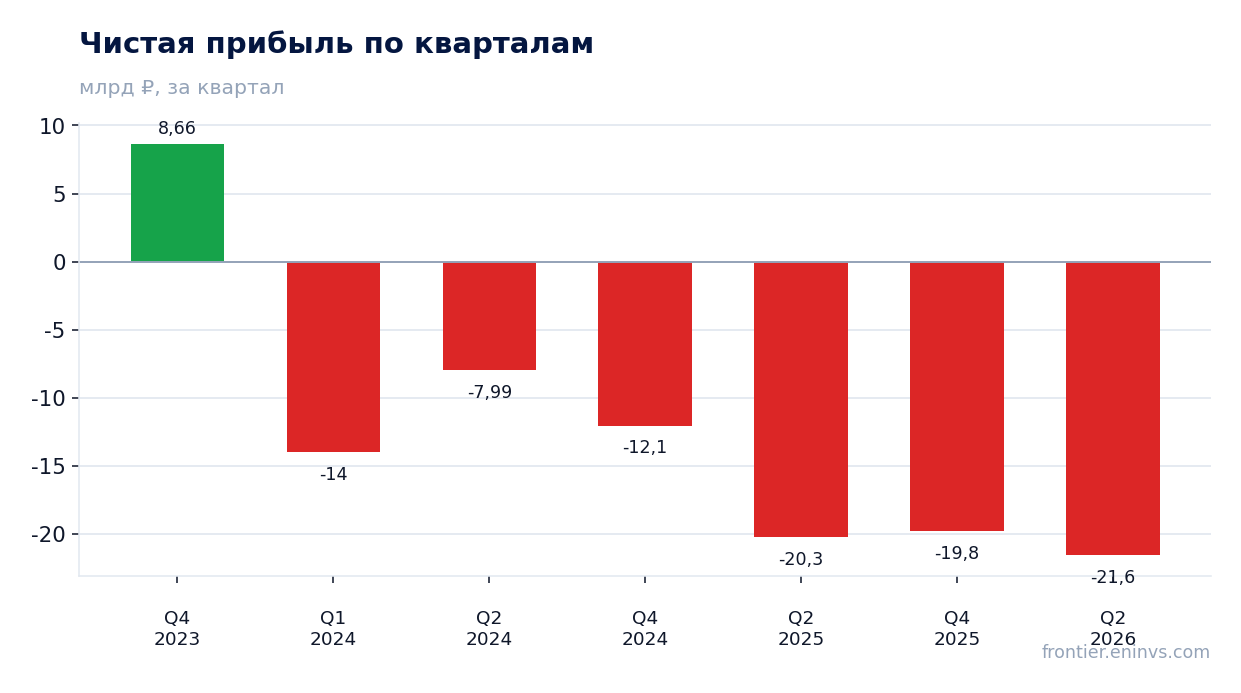
28 августа Мечел раскрыл результаты за второй квартал 2026 года. Средняя цена коксующегося угля в отчётном периоде составила 238 долл. против 185 долл. годом ранее, а в рублях из-за курса 74,6 против 80,8 цена выросла на 18,9%. По нашему расчёту, при объёмах и затратах годичной давности это дало бы выручку 80 212,5 млн руб. и EBITDA минус 2 475,5 млн руб., но фактически выручка составила 58 675 млн руб., а EBITDA – минус 4 875 млн руб. Чистый убыток достиг 21 590 млн руб., чистый долг вырос до 306,2 млрд руб., и при цене 45,31 руб. акция выглядит непривлекательной: отрицательная EBITDA и долговая нагрузка перевешивают угольное ралли.
Главные тезисы
— Коксующийся уголь подорожал на 18,9% в рублях, но выручка упала на 22,9% – цену перебило падение объёмов
— По нашему расчёту, при объёмах и затратах годичной давности EBITDA была бы минус 2 475,5 млн руб. против фактических минус 4 875 млн руб.
— Добывающий сегмент при выручке 22 312 млн руб. дал операционный убыток 5 317 млн руб., металлургический – 11 723 млн руб.
— Чистый убыток 21 590 млн руб. усилили списания на 3 948 млн руб., но EBITDA они не объясняют
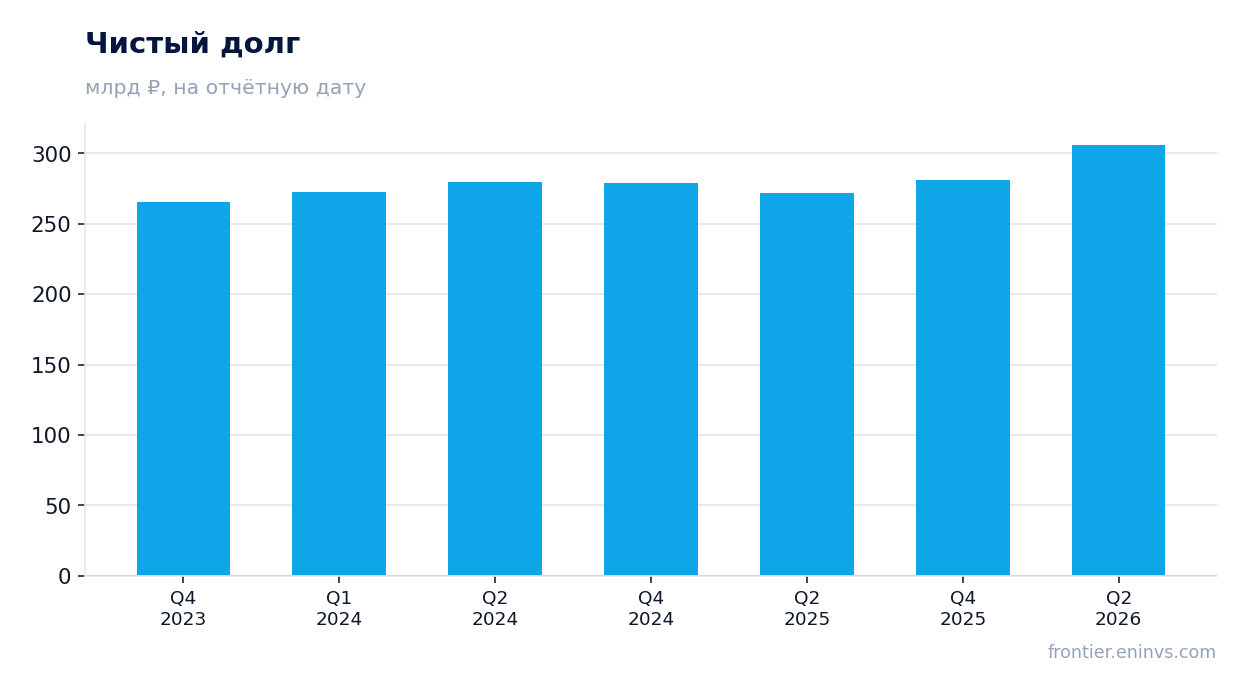
— Чистый долг вырос с 280,9 млрд руб. на конец 2025 года до 306,2 млрд руб., а проценты за полугодие составили 26 259 млн руб.
— Операционный поток 13 582 млн руб. за квартал не покрывает проценты и капитальные вложения 1 900,5 млн руб.
— Дивидендов за последние 12 месяцев не было, и при убытке выплат ждать неоткуда
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
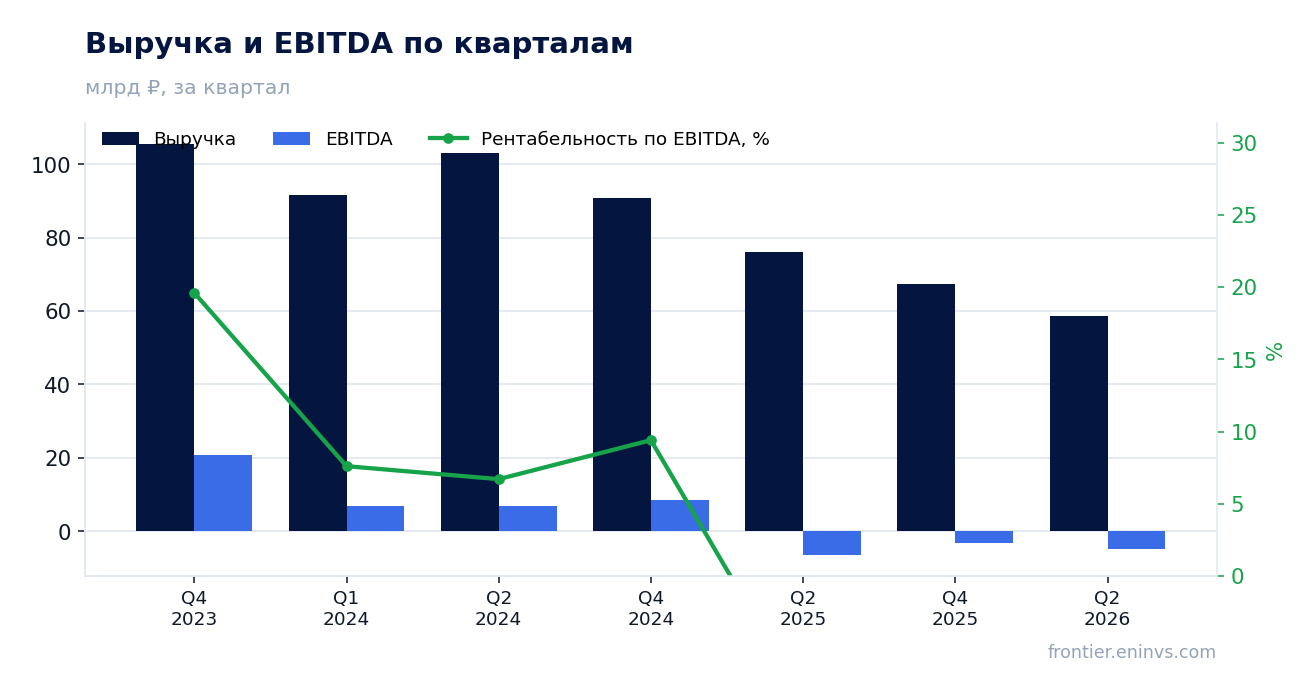
| Выручка | 76,1 | 58,7 | -22,9% |
| EBITDA | -6,54 | -4,88 | — |
| Операционная прибыль | -11,3 | -8,50 | — |
| Чистая прибыль | -20,3 | -21,6 | — |
| Операционный денежный поток | 16,6 | 13,6 | -18,3% |
| Капзатраты | 3,20 | 1,90 | -40,6% |
| Рентабельность по EBITDA | -8,6% | -8,3% | +0,3 п.п. |
| Чистая маржа | -26,6% | -36,8% | -10,2 п.п. |
Коксующийся уголь подорожал на 18,9% в рублях, но выручка упала на 22,9% – цену перебило падение объёмов
Средняя цена коксующегося угля в отчётном периоде составила 238 долл. против 185 долл. годом ранее, то есть выросла на 28,7%. Курс рубля за тот же период укрепился с 80,8 до 74,6 за доллар, и в рублях цена прибавила 18,9%. Спот сейчас 258,9 долл., ещё на 8,8% выше средней за квартал.
Выручка за второй квартал 2026 года составила 58 675 млн руб., на 22,9% меньше, чем годом ранее. Цена росла, значит, продажи в тоннах упали сильнее, чем компенсировал ценовой рост. В отчёте компания прямо говорит о снижении заказов от крупных покупателей и сокращении спроса на строительный сортамент, а также о логистических ограничениях.
Цена на ХКП в России за тот же период снизилась на 13,6%, до 72 072 руб., и спот сейчас 70 050 руб., ещё на 2,8% ниже. Металлургический сегмент, на который приходится 73 240 млн руб. выручки за полугодие, работал против падающего внутреннего рынка, и это второй источник слабости выручки.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q2 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Уголь коксующийся, USD | 185,0 | 238,0 | +28,7% | 258,9 |
| ХКП (РФ, metalinfo ru), RUB | 83 459 | 72 072 | -13,6% | 70 050 |
По нашему расчёту, при объёмах и затратах годичной давности EBITDA была бы минус 2 475,5 млн руб. против фактических минус 4 875 млн руб.
Если взять объёмы и несырьевые затраты второго квартала 2025 года и подставить только новые цены на уголь и ХКП, выручка составила бы 80 212,5 млн руб., а EBITDA – минус 2 475,5 млн руб. Фактическая выручка оказалась на 21 537,5 млн руб. ниже, фактическая EBITDA – на 2 399,5 млн руб. ниже.
Разрыв объясняется объёмами продаж, ценой реализации относительно бенчмарка и структурой выручки. В добывающем сегменте выручка от угля и промпродукта за полугодие составила 11 719 млн руб. против 9 583 млн руб. годом ранее, но выручка от кокса упала с 5 457 до 2 653 млн руб., а транспортно-экспедиционные услуги – с 10 868 до 7 502 млн руб. Цена угля выросла, а сопутствующие продажи сжались.
EBITDA в этих расчётах – это операционный убыток 8 504,5 млн руб. плюс амортизация 3 629 млн руб. Проценты и курсовые разницы в неё не входят и объясняют только чистую прибыль. Поэтому разрыв с ценовым ориентиром нужно искать в производственных и сбытовых показателях, а не в финансовых статьях.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q2 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн RUB | 76 145 | 80 212 | 58 675 | -26,9% |
| EBITDA | -6 543 | -2 476 | -4 875 | — |
Добывающий сегмент при выручке 22 312 млн руб. дал операционный убыток 5 317 млн руб., металлургический – 11 723 млн руб.
За первое полугодие 2026 года добывающий сегмент получил выручку 22 312 млн руб. и операционный убыток 5 317 млн руб. при амортизации 3 401 млн руб. Годом ранее при выручке 26 568 млн руб. убыток был 21 620 млн руб., но тогда в него вошло обесценение гудвила и прочих внеоборотных активов на 14 427 млн руб. Сейчас списание составило 803 млн руб., поэтому убыток добычи стал меньше, хотя выручка упала.
Металлургический сегмент при выручке 73 240 млн руб. показал операционный убыток 11 723 млн руб. против убытка 262 млн руб. годом ранее. Валовая прибыль сегмента ушла в минус на 1 085 млн руб. против плюс 13 375 млн руб. годом ранее – это главный источник ухудшения консолидированного результата.
Энергетический сегмент остался прибыльным на операционном уровне: выручка 21 798 млн руб., валовая прибыль 10 715 млн руб., операционный убыток 907 млн руб. Он не смог перекрыть потери двух других сегментов.
Чистый убыток 21 590 млн руб. усилили списания на 3 948 млн руб., но EBITDA они не объясняют
В отчёте за второй квартал 2026 года чистый убыток составил 21 590 млн руб. против 20 255,5 млн руб. годом ранее. Чистая маржа ухудшилась с минус 26,6% до минус 36,8%.
В отчёте эмитента перечислены разовые статьи: обесценение гудвила и прочих внеоборотных активов на 803 млн руб., списание товарно-материальных запасов до чистой возможной цены продажи на 2 458 млн руб. и изменение резерва под ожидаемые кредитные убытки на 687 млн руб. В сумме это 3 948 млн руб.
Эти статьи учтены в составе коммерческих, сбытовых и операционных расходов, то есть выше операционной прибыли, и потому уже сидят в EBITDA. Они объясняют часть убытка, но не разрыв с ценовым ориентиром: без них EBITDA осталась бы отрицательной. Проценты к уплате за полугодие составили 26 259 млн руб. и объясняют чистый убыток, но не EBITDA.
Чистый долг вырос с 280,9 млрд руб. на конец 2025 года до 306,2 млрд руб., а проценты за полугодие составили 26 259 млн руб.
Чистый долг на 30 июня 2026 года составил 306,2 млрд руб. против 280,9 млрд руб. на 31 декабря 2025 года, рост на 25,3 млрд руб. За 12 месяцев долг прибавил 34,0 млрд руб. – с 272,2 млрд руб. на 30 июня 2025 года.
Финансовые расходы за первое полугодие 2026 года составили 26 259 млн руб., из них проценты по кредитам и займам – 20 085 млн руб., процентный расход по аренде – 2 091 млн руб. При отрицательной EBITDA долг не обслуживается из операционной прибыли.
В отчёте компания сообщает о нарушении платежных обязательств по отдельным кредитным договорам с иностранными банками и о том, что задолженность к погашению по требованию составила 245 692 млн руб. В апреле 2026 года подписаны соглашения с одним из российских банков о продлении срока полного погашения кредитов на 17 216 млн руб. до сентября 2027 года. Руководство оценивает дополнительную потребность в финансировании во втором полугодии 2026 года и первом полугодии 2027 года примерно в 47 млрд руб.
Операционный поток 13 582 млн руб. за квартал не покрывает проценты и капитальные вложения 1 900,5 млн руб.
Операционный денежный поток за второй квартал 2026 года составил 13 582 млн руб., капитальные вложения – 1 900,5 млн руб. За полугодие по отчёту о движении денежных средств операционный поток был 27 164 млн руб., инвестиции в основные средства – 3 801 млн руб., а уплаченные проценты – 14 262 млн руб.
Капитальные вложения сократились: за полугодие 3 801 млн руб. против 6 395 млн руб. годом ранее. Компания планирует доставить до 85 единиц крупной горнотранспортной техники в 2026 году, значительная часть которой уже введена в эксплуатацию во втором квартале, преимущественно по договорам финансовой аренды. Это переносит нагрузку с капитальных вложений на арендные платежи.
Операционный поток поддерживается высвобождением оборотного капитала: за полугодие дебиторская задолженность снизилась на 5 055 млн руб., запасы – на 4 660 млн руб., кредиторская задолженность выросла на 12 591 млн руб. Такой источник конечен, и при отрицательной EBITDA он не создаёт базы для устойчивого обслуживания долга.
Дивидендов за последние 12 месяцев не было, и при убытке выплат ждать неоткуда
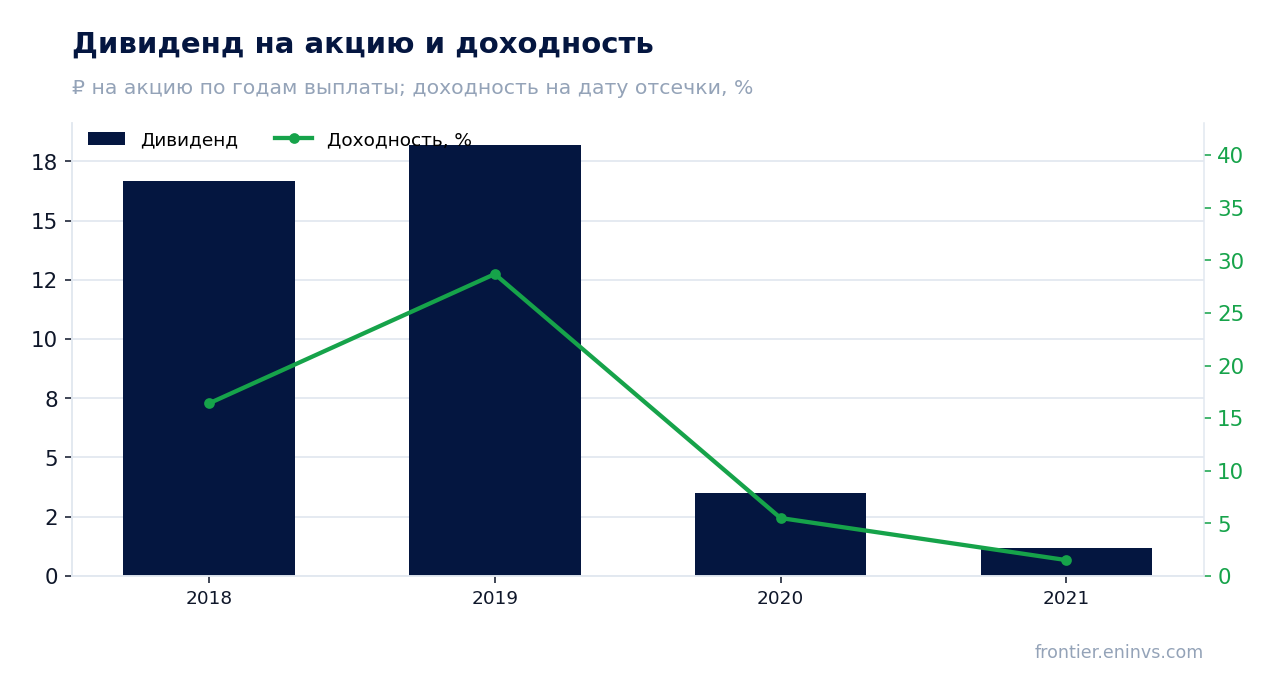
За последние 12 месяцев дивиденды не выплачивались, текущая доходность нулевая. Последние выплаты по календарным годам датируются 2021 годом – 1,17 руб. на акцию, в 2018–2019 годах выплачивалось 16,66 и 18,21 руб. на акцию соответственно.
Наша оценка годового дивиденда по канонической модели – 0,0 руб. на акцию, то есть выплат не предполагается. Модель отталкивается от базы прибыли минус 82 429 млн руб.; при отрицательной прибыли коэффициент выплаты 0,5 не даёт положительной суммы.
Доходность, которую мы считаем справедливой для этой бумаги, – 12,0% при ключевой ставке 14,0%. Чтобы дивиденд появился, нужна положительная прибыль, а её при текущих ценах и долге в 306,2 млрд руб. не видно. Снизить выплату может и необходимость направлять поток на обслуживание долга и финансирование около 47 млрд руб. дополнительной потребности.
При нынешних ценах EBITDA по спот-модели портала минус 5 136,7 млн руб. против минус 12 598 млн руб. за 12 месяцев
По спот-модели портала годовая EBITDA при сегодняшних ценах на сырьё составляет минус 5 136,7 млн руб. против минус 12 598 млн руб. за последние 12 месяцев, то есть на 59,2% выше. Цены на уголь выросли, и это улучшает базу, но она остаётся отрицательной.
При отрицательной EBITDA мультипликатор EV/EBITDA не имеет смысла, и оценивать бумагу по нему нельзя. Рыночная капитализация 24 723,7 млн руб. при чистом долге 306,2 млрд руб. означает, что стоимость компании почти целиком состоит из долга.
По модели портала потенциал акции к справедливой стоимости оценивается в минус 90%, но значение упирается в ограничитель модели, поэтому это граница, а не оценка. Ориентир показывает, что при текущих ценах и долге рынок платит за бумагу больше, чем даёт модель. Изменить картину может только устойчивый рост цены коксующегося угля выше 258,9 долл. при одновременном восстановлении объёмов добычи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24,7 млрд ₽ |
| Операционный денежный поток (LTM) | 40,3 млрд |
| ROE | 38,8% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 16,66 | 16,4% |
| 2019 | 18,21 | 28,7% |
| 2020 | 3,48 | 5,5% |
| 2021 | 1,17 | 1,5% |
Итог
Сильной стороной отчёта остаётся цена: коксующийся уголь подорожал на 18,9% в рублях, а спот ещё на 8,8% выше средней за квартал. Но выручка упала на 22,9%, EBITDA осталась отрицательной, а по нашему расчёту при объёмах и затратах годичной давности она была бы минус 2 475,5 млн руб. против фактических минус 4 875 млн руб. – разрыв создали объёмы, цена реализации и структура продаж. Чистый долг вырос до 306,2 млрд руб., проценты за полугодие 26 259 млн руб., дивидендов нет и по нашей оценке не будет. Для держателя главный вопрос – не цена угля, а способность компании восстановить добычу и обслуживать долг; пока акция выглядит непривлекательной.
Перейти к финансовой карточке компании MTLR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций