МТС за первое полугодие 2026: чистая прибыль выросла в 8 раз, но главный вопрос – хватит ли денег на дивиденды и стройку
25 августа МТС раскрыла результаты за первое полугодие 2026 года: выручка выросла на 11,8% до 414,7 млрд руб., OIBDA – на 17,1% до 159,3 млрд руб., а чистая прибыль – в 8,3 раза до 74,0 млрд руб. Обзор покажет, что скрывается за этим скачком прибыли и почему денежный поток остаётся под давлением.
Главные тезисы
— Чистая прибыль за полугодие выросла в 8 раз, но почти вся – за счёт разовых статей
— OIBDA растёт быстрее выручки благодаря операционному рычагу и контролю над расходами
— Долговая нагрузка остаётся высокой, а процентные расходы съедают операционный рост
— Капзатраты выросли на 40%, но денежный поток от операций всё ещё покрывает их
— Дивиденд в 35 руб. на акцию даёт доходность 19,3%, но выплата превышает свободный денежный поток
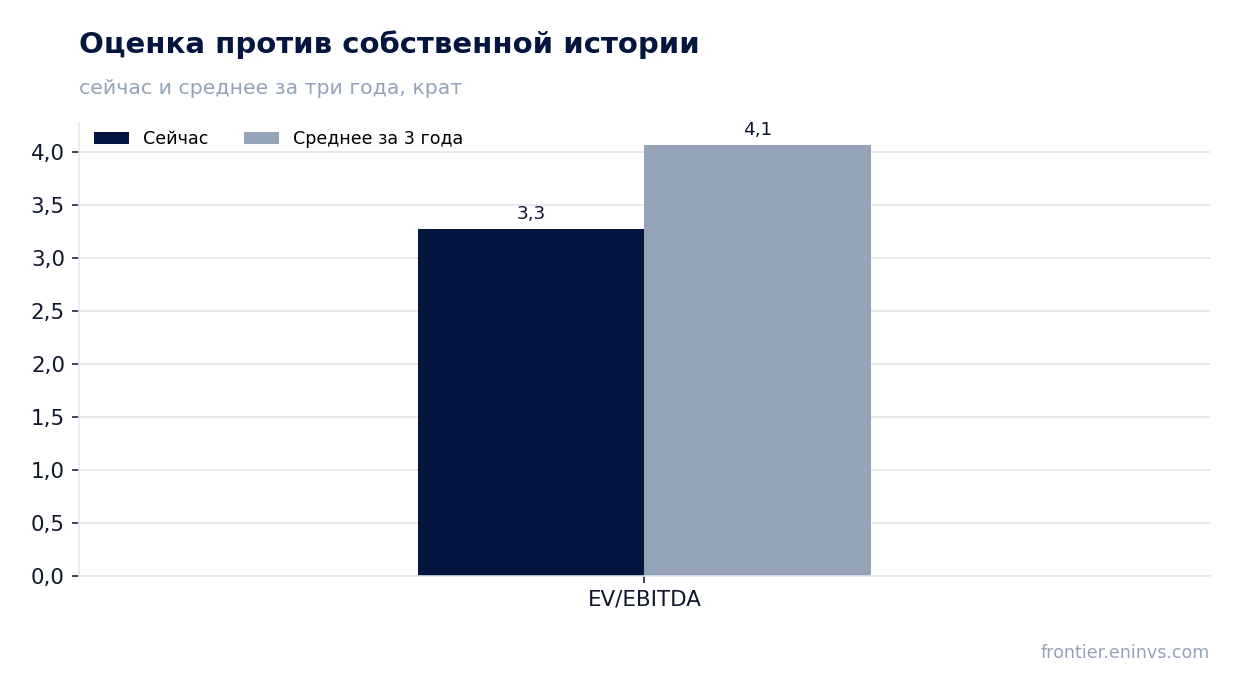
— Оценка ниже исторической: EV/EBITDA 3,3 против средних 4,1 за три года
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 371 | 415 | +11,8% |
| EBITDA | 136 | 159 | +17,1% |
| Операционная прибыль | 71,3 | 89,2 | +25,2% |
| Чистая прибыль | 8,87 | 74,0 | +734,9% |
| Операционный денежный поток | 117 | — | — |
| Капзатраты | 29,0 | 75,9 | +161,3% |
| Рентабельность по EBITDA | 36,7% | 38,4% | +1,7 п.п. |
| Чистая маржа | 2,4% | 17,9% | +15,5 п.п. |
Чистая прибыль за полугодие выросла в 8 раз, но почти вся – за счёт разовых статей
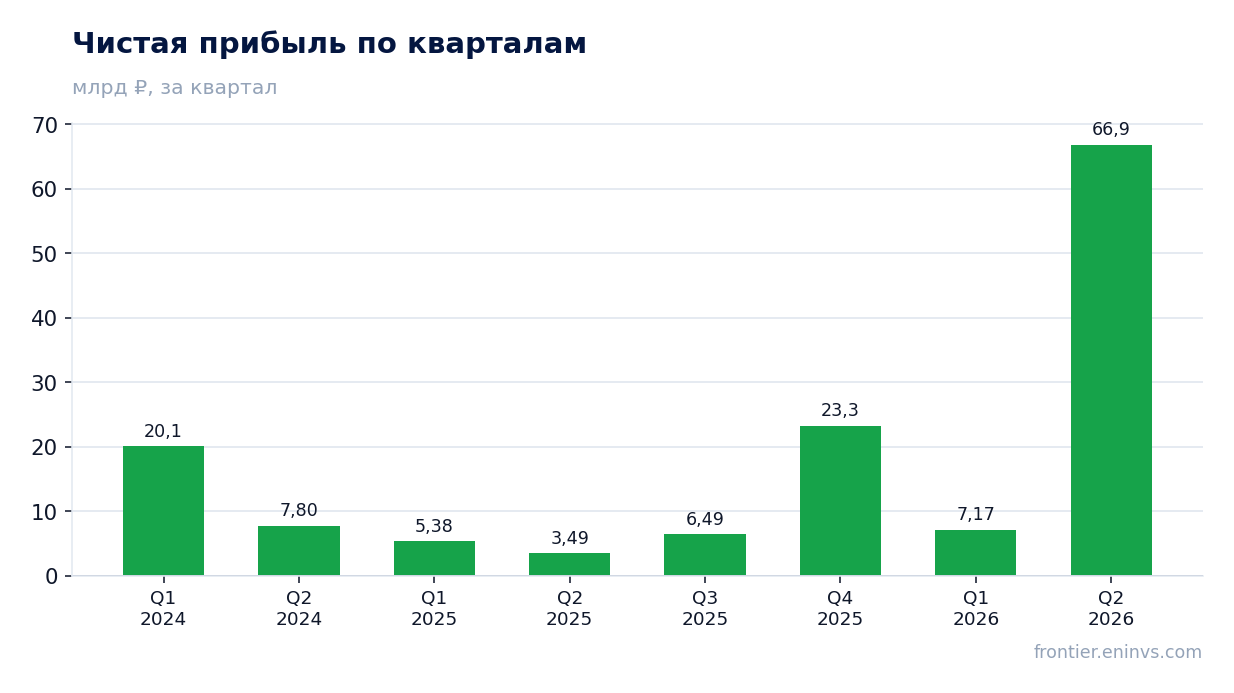
За первое полугодие 2026 года чистая прибыль МТС составила 74,0 млрд руб. против 8,9 млрд руб. годом ранее – рост в 8,3 раза. Основной вклад внес второй квартал, где прибыль достигла 66,9 млрд руб., тогда как в первом квартале было лишь 7,2 млрд руб.
Ключевой фактор – продажа доли в башенной инфраструктуре, которая отразилась в прочих неоперационных доходах. Без этого разового эффекта прибыль осталась бы на уровне около 7–8 млрд руб. за квартал, что сопоставимо с прошлым годом.
Операционная прибыль за полугодие выросла на 17,1% до 89,2 млрд руб., но чистая прибыль выросла в разы сильнее – это прямое указание на то, что рост обеспечен не операционными результатами, а статьями ниже операционной прибыли.
OIBDA растёт быстрее выручки благодаря операционному рычагу и контролю над расходами
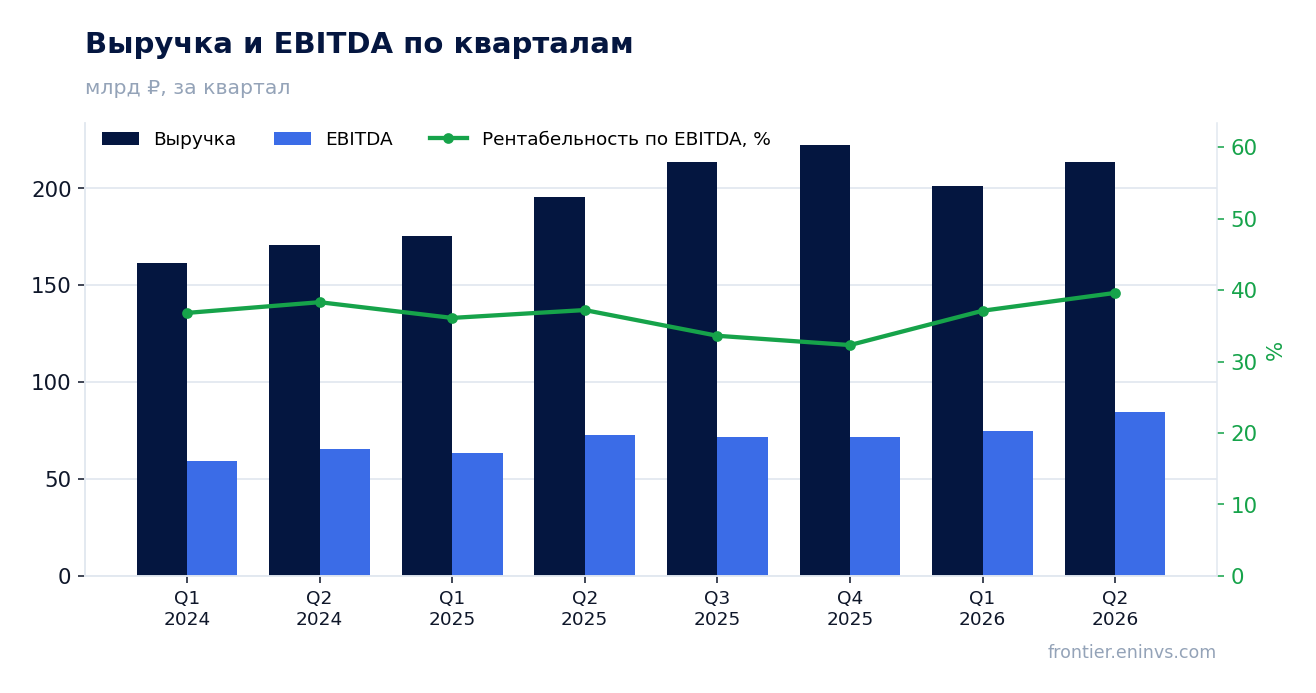
Выручка за первое полугодие выросла на 11,8% до 414,7 млрд руб., а OIBDA – на 17,1% до 159,3 млрд руб. Маржа OIBDA расширилась с 36,7% до 38,4% – это лучший показатель за последние годы.
Во втором квартале динамика ускорилась: выручка +9,2% год к году, а OIBDA +16,3% – до 84,6 млрд руб., маржа достигла 39,6%. Основной вклад внесли телеком-услуги, особенно межоператорский бизнес (B2O), выручка которого в первом квартале выросла на 33,7%.
Операционный рычаг сработал: при росте выручки на 12% OIBDA прибавила 17%, что говорит о контроле над коммерческими и административными расходами. Однако часть этого эффекта может быть временной – если инфляция издержек ускорится, маржа начнёт сжиматься.
Долговая нагрузка остаётся высокой, а процентные расходы съедают операционный рост
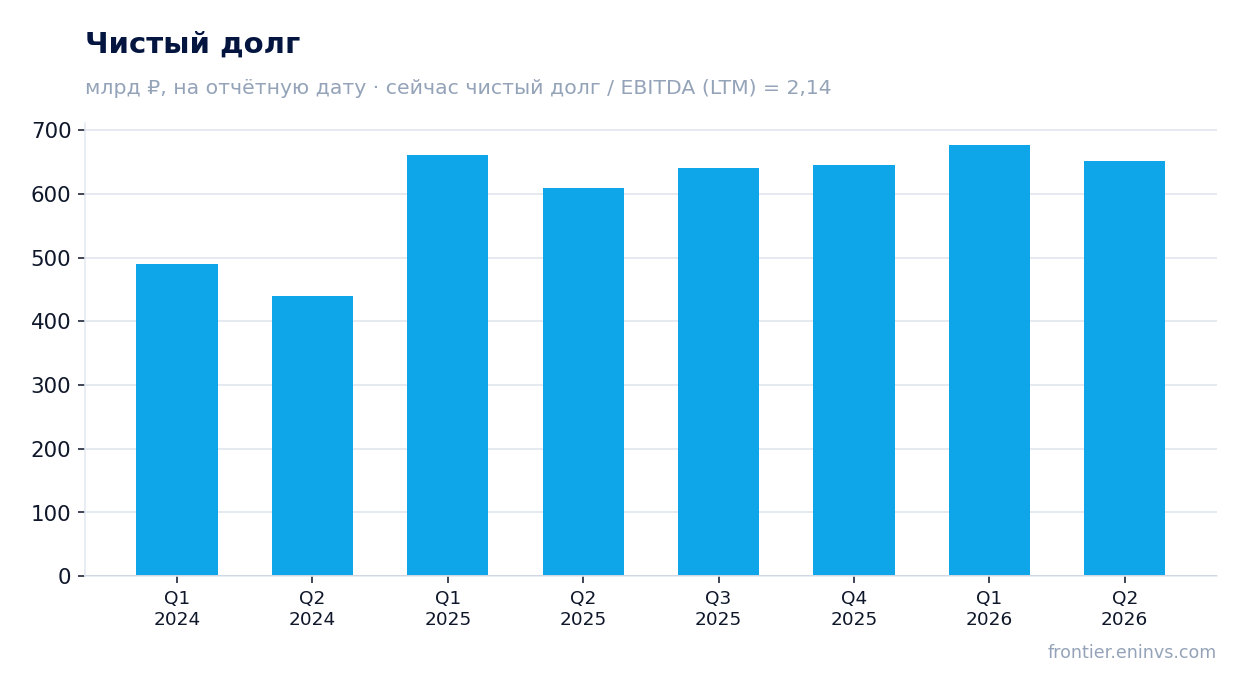
Чистый долг на конец второго квартала составил 651,9 млрд руб., увеличившись за год на 98,4 млрд руб. Соотношение чистый долг / EBITDA за последние 12 месяцев – 2,14, что выше среднего для телекомов, но не критично.
Процентные расходы за первое полугодие составили порядка 68 млрд руб. (оценка на основе квартальных данных), что сопоставимо с половиной OIBDA. Даже при снижении ключевой ставки, которое компания ожидает, долговое бремя останется значимым.
Компания разместила 4 выпуска облигаций на 60 млрд руб. в 2026 году, замещая дорогое банковское фондирование. Это должно снизить стоимость долга, но пока чистая прибыль без разовых статей едва покрывает процентные расходы.
Капзатраты выросли на 40%, но денежный поток от операций всё ещё покрывает их
Капитальные затраты за первое полугодие выросли на 40% до 75,9 млрд руб. – это 18,3% от выручки, что выше обычного для МТС уровня. Основные инвестиции – в подготовку к 5G и развитие финтеха.
Операционный денежный поток за последние 12 месяцев составил 274,4 млрд руб., что с запасом покрывает капзатраты. Однако во втором квартале 2026 года OCF не раскрыт, а в первом квартале он был отрицательным – минус 31,2 млрд руб..
Свободный денежный поток без учёта банка в первом квартале был отрицательным – минус 7,0 млрд руб. Это значит, что после капзатрат и процентов денег на дивиденды не остаётся, и компания финансирует выплаты за счёт долга.
Дивиденд в 35 руб. на акцию даёт доходность 19,3%, но выплата превышает свободный денежный поток
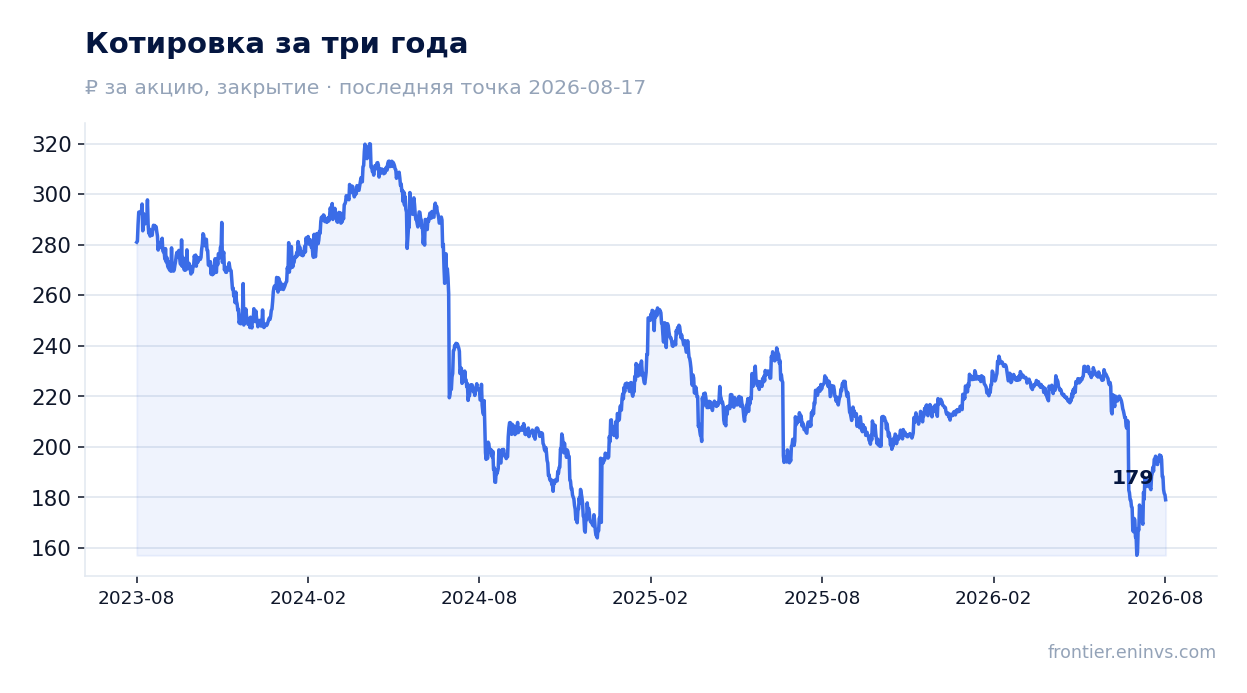
Совет директоров рекомендовал дивиденд за 2025 год в размере 35 руб. на акцию, общая выплата – 69,9 млрд руб. При текущей цене это даёт доходность 19,3% – одну из самых высоких на рынке.
Однако свободный денежный поток без учёта банка за последние 12 месяцев составил лишь 10,1 млрд руб. (по данным за 2025 год), а за первое полугодие 2026 года он, скорее всего, отрицательный. Выплата дивидендов в 7 раз превышает свободный денежный поток.
Компания платит дивиденды за счёт долга, что увеличивает долговую нагрузку. Наш модельный прогноз на следующий год – те же 35 руб. на акцию, но если свободный денежный поток не восстановится, выплата может быть сокращена.
Оценка ниже исторической: EV/EBITDA 3,3 против средних 4,1 за три года
Текущий мультипликатор EV/EBITDA составляет 3,27 – это заметно ниже среднего за три года (4,07). P/E на основе прибыли за последние 12 месяцев – 3,27, что тоже ниже исторических уровней.
Низкая оценка отражает риски: высокий долг, неопределённость с дивидендами и зависимость от разовых доходов. Но если компания продолжит показывать рост OIBDA и снижение долга, потенциал переоценки есть.
Для сравнения: доходность по дивидендам 19,3% при справедливой, по нашей модели, 12% – рынок закладывает либо снижение выплат, либо падение цены. Пока компания платит, акция выглядит привлекательно, но устойчивость выплаты под вопросом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 339 млрд ₽ |
| P/E (LTM) | 3,3 |
| EV/EBITDA (LTM) | 3,3 |
| P/B | 20,02 |
| Чистый долг / EBITDA | 2,14 |
| Операционный денежный поток (LTM) | 274 млрд |
| ROE | 132,8% |
| Дивидендная доходность (12 мес) | 15,4% |
| EV/EBITDA, среднее за 3 года | 4,1 |
Итог
Сильная сторона отчёта – операционная динамика: OIBDA растёт быстрее выручки, маржа расширяется, а телеком- и финтех-направления показывают двузначный рост. Но чистая прибыль в 74 млрд руб. почти полностью обеспечена разовой продажей активов, и без неё прибыль была бы на уровне прошлого года. Главный вопрос для акционера – откуда возьмутся деньги на дивиденды: свободный денежный поток отрицательный, долг растёт, и выплата в 69,9 млрд руб. финансируется займами. Пока компания платит 35 руб. на акцию, доходность 19,3% выглядит привлекательно, но устойчивость этой выплаты под большим вопросом. Следующий отчёт покажет, восстановился ли операционный денежный поток и начал ли долг снижаться.
Перейти к финансовой карточке компании MTSS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций