МТС: держим ради дивиденда 13,8% годовых и выигрыша от снижения ставки, хотя дивиденд на акцию урезан на 30%, а общий возврат акционерам остался около 70 млрд руб. в год
Содержание
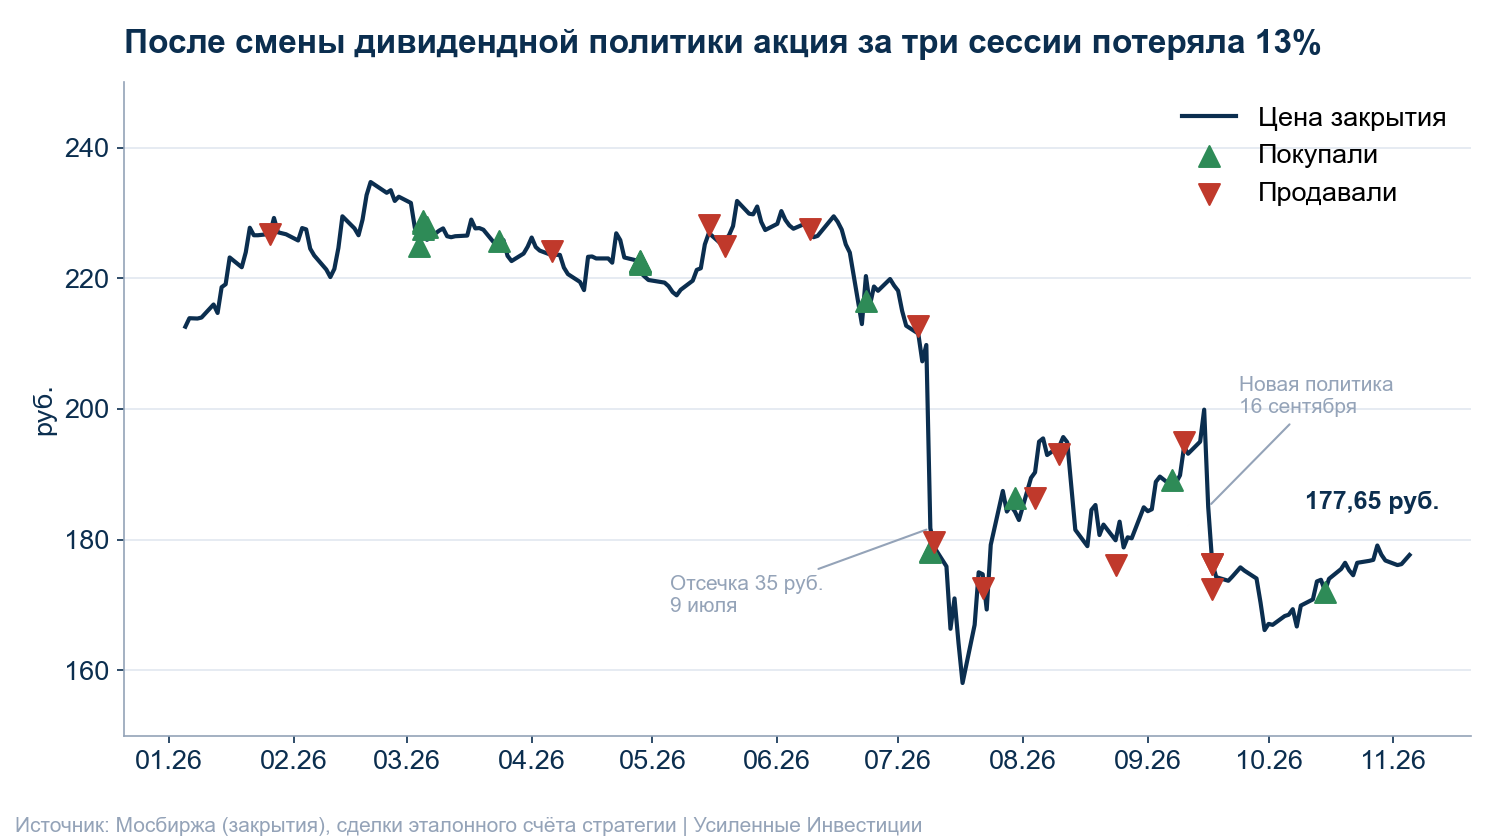
МТС (MTSS) – 11,3% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию набирали в августе 2025 года по 222-226 руб. и в марте-апреле 2026 года по 222-229 руб. В июле, после дивидендной отсечки, докупали по 178 руб. 17 сентября, на следующий день после объявления новой дивидендной политики, позицию сократили по 172-176 руб., 15 октября немного докупили по 172 руб. На закрытии 5 ноября акция стоила 177,65 руб. Ожидаемая дивидендная доходность по новой политике – 13,8% годовых при ключевой ставке 14%.
Коротко: МТС платит акционерам почти как депозит и сильнее большинства бумаг рынка выигрывает от снижения ставки. По новой политике общий возврат акционерам остаётся не меньше 70 млрд руб. в год, как и раньше, но теперь 30% из него идёт на выкуп акций. Дивиденд на акцию поэтому снижается с 35 до 24,5 руб. в год, а выкуп добавляет около 6% капитализации. Акционерам принадлежит около трети стоимости бизнеса, остальное приходится на долг. Поэтому каждое снижение ставки и каждая десятая доля мультипликатора заметно двигают цену акции. Против идеи – дивиденд, который платится в долг, и неясная судьба выкупленных акций.
Что за компания
МТС – один из крупнейших операторов связи в России, у компании 84,1 млн абонентов мобильной связи в стране и 15,9 млн пользователей платного телевидения. Вокруг связи построена экосистема: МТС Банк, облачный бизнес MWS, реклама и маркетинговые технологии. Выручка за первое полугодие 2026 года составила 414,7 млрд руб.
Крупнейший акционер, АФК Система, владеет 42,1% акций. Всего выпущено 1 998 млн акций. Биржа и модель портала считают в обращении 1 881 млн: за вычетом около 117 млн акций на балансе дочерних компаний. Фактически группе принадлежит больше, около 16,5% выпуска: в расчёте прибыли на акцию по МСФО участвуют 1 669 млн акций, это число подтвердил отдел по работе с инвесторами МТС. Дальше в тексте капитализацию считаем, как модель портала, на 1 881 млн акций: при цене 177,65 руб. это 334 млрд руб. На 1 669 млн акций вне группы было бы 296 млрд руб.
На чём держится бизнес
Основу прибыли даёт связь. Компания ежегодно индексирует тарифы, и OIBDA телекома за первое полугодие выросла на 12,8%. OIBDA – операционная прибыль до амортизации, главный показатель, по которому МТС отчитывается. Быстрее связи растут услуги для бизнеса (+16,6% во втором квартале), реклама вместе с маркетинговыми технологиями (+16%) и облачный бизнес MWS (+18% выручки от внешних клиентов). Компания целится в 1 трлн руб. выручки к 2028 году.
Слабое место – долг. Проценты по нему, по нашему сентябрьскому расчёту, составляют 143 млрд руб. в год, это больше половины OIBDA без банка. Свободный денежный поток без МТС Банка за 2025 год был минус 39 млрд руб. Поэтому прибыль акционеров МТС зависит от ключевой ставки сильнее, чем от тарифов. По нашей оценке, каждый процентный пункт ставки по мере переоценки плавающего долга стоит компании до 7 млрд руб. в год.
Последние результаты: второй квартал 2026 года
- Выручка – 213,5 млрд руб., на 9,2% больше, чем годом ранее. Рост дал в основном телеком.
- OIBDA – 84,6 млрд руб., плюс 16,3%. Коммерческие и административные расходы выросли всего на 0,9%.
- Чистая прибыль – 66,9 млрд руб. против 2,8 млрд руб. Из неё 55,8 млрд руб. принесла продажа 49,9% вышечной компании. Без этой сделки прибыль до налога выросла бы с 4,3 до 19,2 млрд руб., в основном за счёт снижения финансовых расходов на 16,6%.
- Чистый долг в подаче компании – 474 млрд руб., 1,6 OIBDA. Наша основная метрика нагрузки в этом тексте – чистый долг с арендой и без денег МТС Банка, которыми телеком распоряжаться не может, к OIBDA без МТС Банка за последние 12 месяцев. На 30 июня 2026 года это 707 млрд руб. и 2,55 OIBDA.
- Капитальные затраты за полугодие выросли на 21,6%, до 75,9 млрд руб.: компания строит сети и готовится к 5G.
Подробный разбор отчёта: https://frontier.eninvs.com/region/ru/article/mts-q2-2026
Почему держим
Дивиденд по новой политике даёт 13,8% годовых, почти на уровне ключевой ставки. 16 сентября МТС объявила политику на 2027-2028 годы. Акционерам идёт до 20% OIBDA в год, но не меньше 70 млрд руб. Из них 70% идёт на дивиденды, это 49 млрд руб., и 30% на выкуп акций. На весь выпуск 1 998 млн акций дивиденд составит 24,5 руб. на акцию в год: так компания пересчитывает выплату на акцию и раньше, 70 млрд руб. – те же 35 руб. на акцию. Общий возврат остаётся около 70 млрд руб., урезан именно дивиденд на акцию. К цене 177,65 руб. дивиденд даёт 13,8%, выкуп добавляет около 6% капитализации.
МТС сильнее большинства бумаг рынка выигрывает от снижения ставки. Стоимость всего бизнеса с долгом и арендой около 1 трлн руб., а капитализация 334 млрд руб. на 1 881 млн акций Когда ставка снижается, дешевеет долг и растёт оценка бизнеса, а весь этот выигрыш достаётся акционерам. Сдвиг мультипликатора на 0,5 ожидаемой OIBDA (277 млрд руб.) – это 139 млрд руб., около 41% капитализации. На столько же примерно меняется цена акции.
Бизнес растёт, а долговая нагрузка снижается второй год. С конца 2024 года OIBDA выросла на 25%, а чистый долг – на 7%. По базе портала (чистый долг с арендой, деньги и OIBDA МТС Банка учтены симметрично, 641 млрд руб. на 30 июня) нагрузка снизилась с 2,61 OIBDA на конец 2024 года до 2,23 за последние 12 месяцев на 30 июня, хотя компания всё это время платила дивиденды. Это другое определение, чем 2,55 выше, поэтому сравнивать их между собой нельзя, сравнивается только динамика внутри ряда.
Акция стоит дешевле собственной истории. По данным портала, МТС сейчас стоит 3,6 ожидаемой EBITDA. Медиана за последние три года, по нашему сентябрьскому разбору, – 4,2.
Дивиденды: сколько ждём
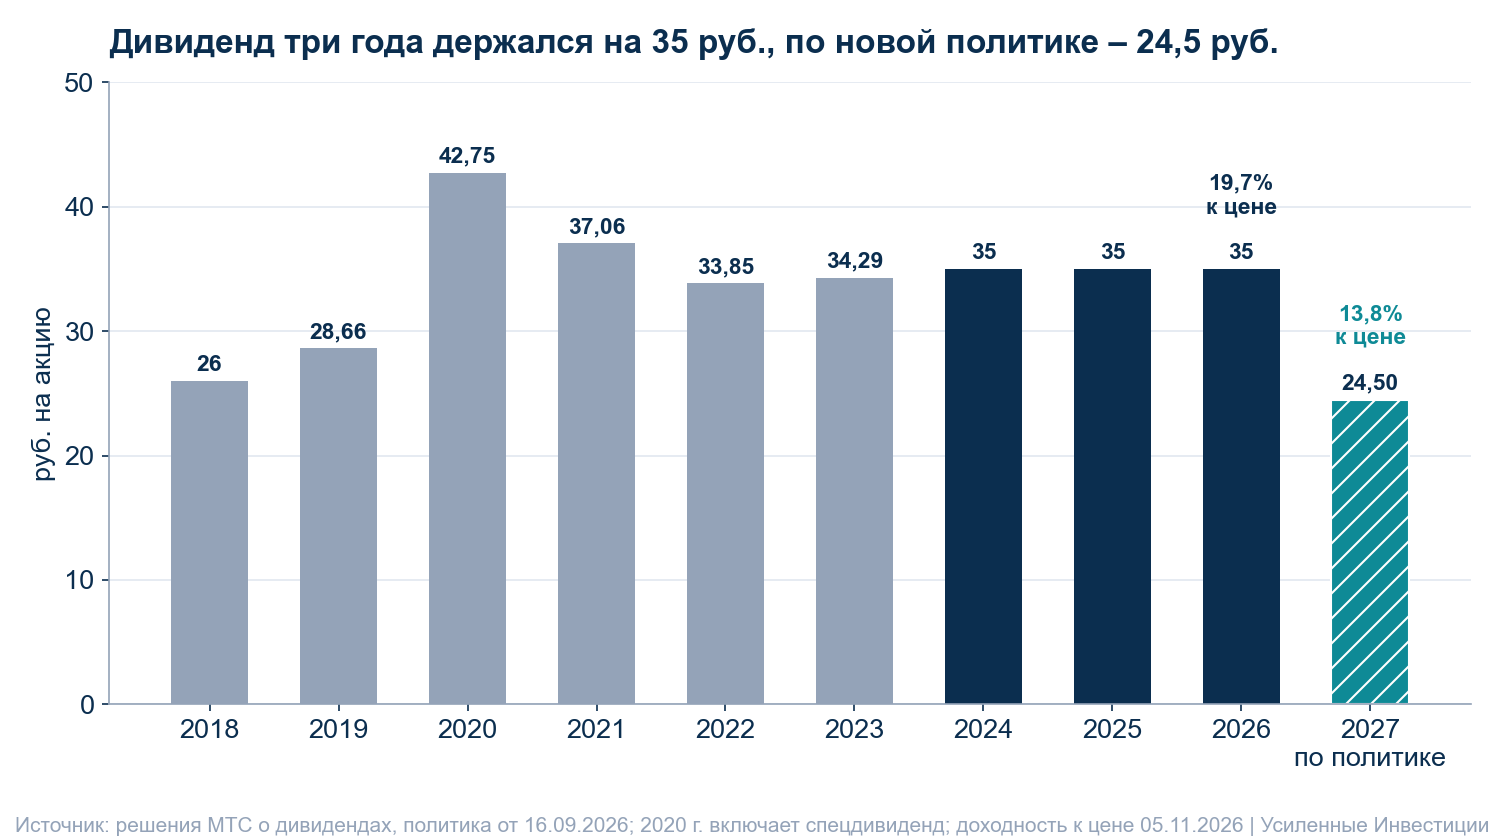
Три года подряд МТС платила по 35 руб. на акцию, последний раз в июле 2026 года за 2025 год. К текущей цене это 19,7%, но такой выплаты больше не будет. С 2022 по 2026 год дивиденд держался в диапазоне 33,85-35 руб. и не рос вместе с бизнесом.
По новой политике нижняя граница общего возврата – те же 70 млрд руб. в год, из них 49 млрд руб. дивидендами, это 24,5 руб. на каждую из 1 998 млн выпущенных акций. Это 13,8% к текущей цене при ключевой ставке 14%. Выплат будет три в год. Первую совет директоров рекомендует в конце ноября вместе с отчётом за третий квартал, деньги придут в январе 2027 года. Финансовый директор подтвердил, что январская выплата пройдёт целиком дивидендом, без выкупа. Размер компания не называла. Если годовую сумму разделят поровну, январский дивиденд составит около 8 руб., если в январе раздадут треть всей суммы возврата – около 12 руб. Это 4,5-6,8% к цене за одну выплату.
Политика привязывает возврат к OIBDA, и менеджмент обещает её двузначный рост в 2027-2028 годах. Если совет будет платить по потолку в 20% OIBDA, выплата начнёт расти. Мы закладываем нижнюю границу, 24,5 руб. в год, и рост выплаты не закладываем. Причина бухгалтерская. Дивиденды в России платят из прибыли материнской компании по российским стандартам, а у ПАО МТС за 2025 год она составила 26 млрд руб. при выплате 70 млрд руб. Нераспределённая прибыль прошлых лет сократилась до 54 млрд руб. на 30 июня 2026 года. Платить больше минимума компании бухгалтерски тесно, а выкупу такое ограничение не мешает. Поэтому выплату сверх 24,5 руб. мы считаем плюсом к идее, а не её основой.
Откуда потенциал +75% и чего ждём от цены
Модель портала оценивает МТС по ожидаемой EBITDA и историческому мультипликатору. Она берёт ожидаемую EBITDA, 277 млрд руб. Пока ключевая ставка выше 7%, модель уменьшает EBITDA на половину лишних процентов по долгу: при ставке 14% это минус 23 млрд руб., остаётся 254 млрд руб. Их модель умножает на 4,9, исторический мультипликатор МТС "стоимость бизнеса к EBITDA" по расчёту портала. Формула предусматривает и надбавку за темп роста, но для МТС она сейчас нулевая. Получается 1 248 млрд руб. стоимости бизнеса. Минус чистый долг вместе с арендой по базе модели, 663 млрд руб., на акционеров остаётся 585 млрд руб. Капитализацию модель считает на 1 881 млн акций в обращении по данным биржи: при цене 177,65 руб. это 334 млрд руб. Отсюда +75% и целевая цена около 311 руб. на карточке. На 1 669 млн акций вне группы капитализация была бы 296 млрд руб., и та же формула дала бы около +97%. Мы приводим расчёт модели как есть, на её базе 1 881 млн акций.
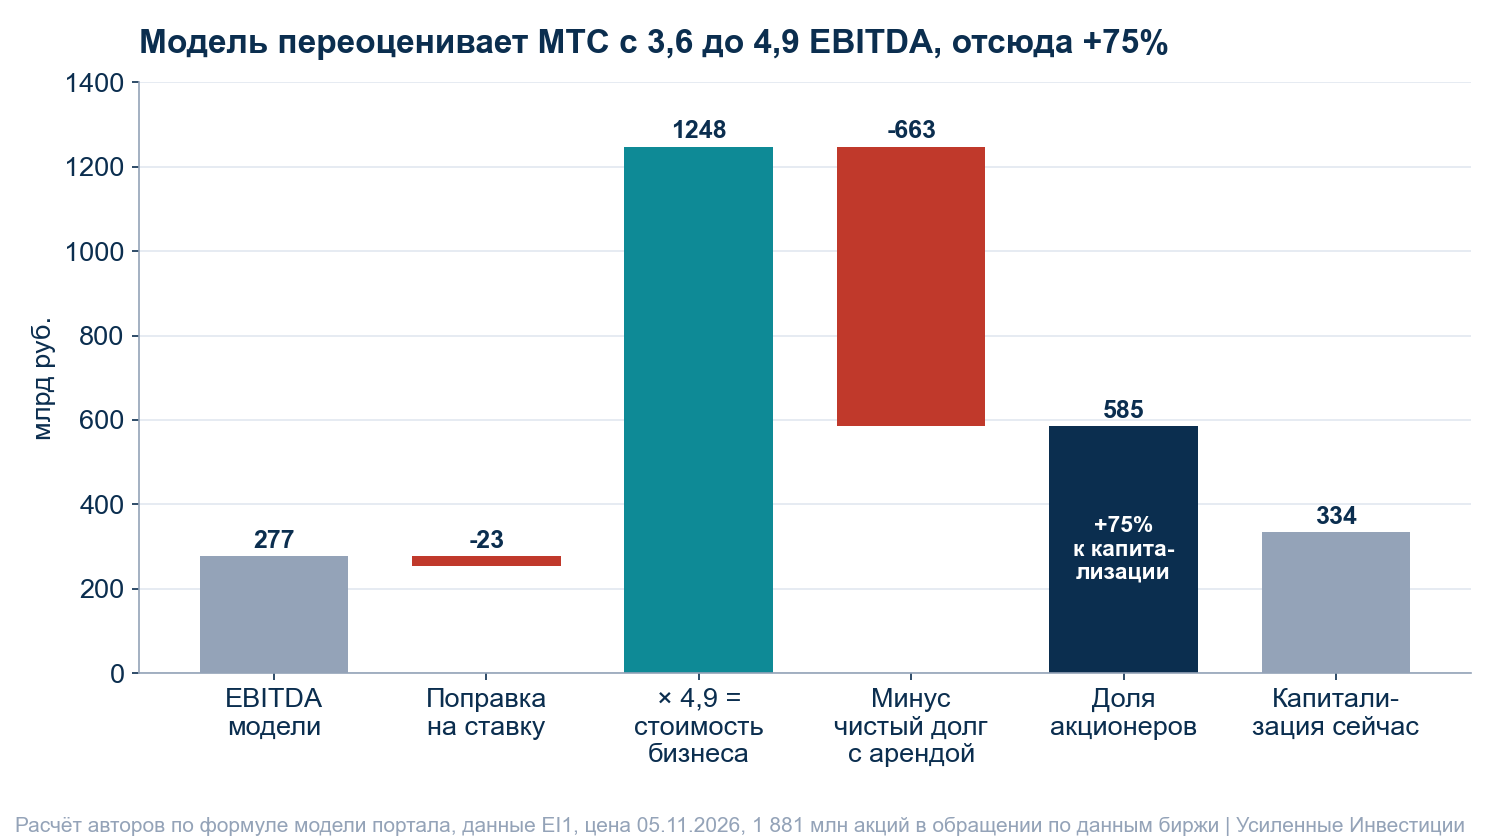
Весь потенциал модели держится на переоценке мультипликатора с 3,6 до 4,9. Стоимость бизнеса в модели растёт на четверть, с 997 до 1 248 млрд руб. Долг при этом остаётся прежним, поэтому доля акционеров вырастает на 75%.
Модель даёт +75%, а наш разбор оценивает МТС как умеренно привлекательную бумагу. Причин три. Медиана мультипликатора за три года, по нашему расчёту, 4,2, а не 4,9: при 4,2 та же формула даёт +21%. Новая политика снизила дивиденд на 30%, а треть возврата ушла в выкуп, судьбу которого компания не объяснила. И дивиденд по-прежнему платится в долг: свободного потока на него не хватает. Наш расчёт от 19 сентября при цене 174,9 руб. давал около 24% годовых с учётом дивидендов до конца 2029 года, если ставка будет снижаться по прогнозу Банка России. Возврат мультипликатора к трёхлетней медиане даёт больше 40% годовых. Это расчёт авторов, а не прогноз компании.
Держим, потому что дивиденд почти равен ключевой ставке, а снижение ставки работает на МТС сильнее, чем на большинство бумаг рынка. Мы получаем доходность на уровне депозита и сохраняем шанс на переоценку, которую видит модель.
Риски, которые мы видим
Дивиденд платится в долг. Без МТС Банка свободный денежный поток за 2025 год был минус 39 млрд руб., за последние 12 месяцев минус 16 млрд руб. Выплата 70 млрд руб. в год финансируется новыми займами. Конструкция работает, пока OIBDA растёт быстрее долга.
Если ставка останется высокой, нагрузка станет опасной. По нашему базовому сценарию нагрузка в основной метрике (с арендой, без МТС Банка) остаётся около 2,6-2,7 OIBDA до 2029 года. Опасной она становится, если ставка продержится около 14% ещё три года.
Долг в отчётности выглядит мягче, чем он есть. Компания показывает 1,6 OIBDA без аренды на 172 млрд руб. и с вычетом денег МТС Банка, которые принадлежат вкладчикам. С этими поправками нагрузка 2,55 OIBDA без МТС Банка. Кроме того, в декабре 2025 года МТС продала 165 млн своих акций с обязательством выкупить их через полгода, это заём на 35,9 млрд руб. под залог собственных акций.
Выкупленные акции не гасятся, и их судьба не объявлена. К 2029 году около трети выпуска может принадлежать самой компании. Если пакет продадут в рынок по хорошей цене, акционеры почти ничего не теряют. Если он уйдёт из группы без денег, это прямой убыток для остальных акционеров. В компании ответили, что подумают над более внятным раскрытием, срока нет.
Собственный капитал группы почти нулевой. На 30 июня он составил 4,1 млрд руб. против минус 11,7 млрд руб. на конец 2025 года. Запаса на ошибку у компании мало.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – отчёт за третий квартал и рекомендация первого дивиденда по новой политике. Год назад МТС опубликовала отчёт за третий квартал 13 ноября. Рекомендацию компания обещала в конце ноября. Смотрим на три вещи:
- размер январского дивиденда: 8-12 руб. подтвердят наш расчёт, меньше 8 руб. будет означать, что совет держится ниже нижней границы политики;
- долг: пришли ли 21,7 млрд руб. за долю в вышечной компании и закрыт ли заём на 35,9 млрд руб. под залог акций;
- рост OIBDA: идея держится, пока он не ниже 10% год к году.
Идею пересмотрим, если совет директоров заплатит меньше 70 млрд руб. в год, если нагрузка в основной метрике (с арендой, без МТС Банка) поднимется выше 2,8 OIBDA, если выкупленные акции уйдут из группы без денег или если ключевая ставка перестанет снижаться.
Итог
МТС – ставка на то, что высокий долг из проблемы превратится в источник роста акции, когда ставка пойдёт вниз. Пока ставка 14%, дивиденд 13,8% годовых даёт доходность на уровне депозита. Модель портала видит +75% за счёт возврата мультипликатора к историческому уровню, наша оценка осторожнее. Ближайшая проверка – отчёт за третий квартал и размер январского дивиденда во второй половине ноября.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv