МТС за второй квартал 2026: прибыль выросла в 19 раз, но весь квартальный поток съел рост оборотного капитала
25 августа МТС раскрыла результаты за второй квартал 2026 года. Выручка прибавила 9,2% год к году и составила 213,5 млрд руб., OIBDA выросла на 16,3% до 84,6 млрд руб., а чистая прибыль подскочила на 1817,4% до 66,9 млрд руб. — в основном за счёт эффекта низкой базы прошлого года. Операционный денежный поток ушёл в минус на 32,8 млрд руб. на фоне роста оборотного капитала. При текущей цене акция выглядит привлекательно: дивидендная доходность 20,2% и оценка EV/EBITDA 3,46x ниже собственной трёхлетней средней, хотя замедление роста выручки и отрицательный денежный поток требуют наблюдения.
Главные тезисы
— Чистая прибыль выросла в 19 раз до 66,9 млрд руб. — эффект низкой базы прошлого года, когда квартал был провальным
— OIBDA прибавила 16,3%, а рентабельность поднялась до 39,6% — рост маржи при замедлении выручки
— Операционный денежный поток ушёл в минус на 32,8 млрд руб. — оборотный капитал съел весь квартальный поток
— Долговая нагрузка 2,23x OIBDA LTM — уровень без динамики, но комфортный для телекома
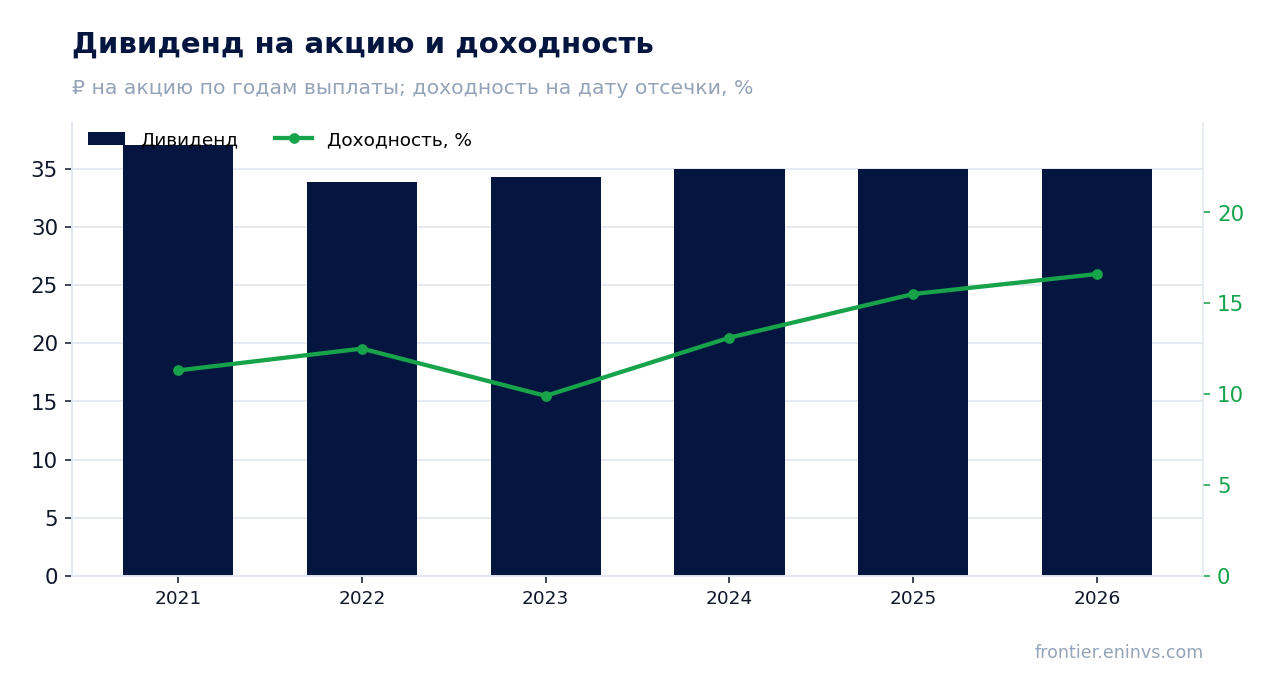
— Дивиденд 35 руб. на акцию за 2025 год даёт 20,2% доходности — вдвое выше ключевой ставки
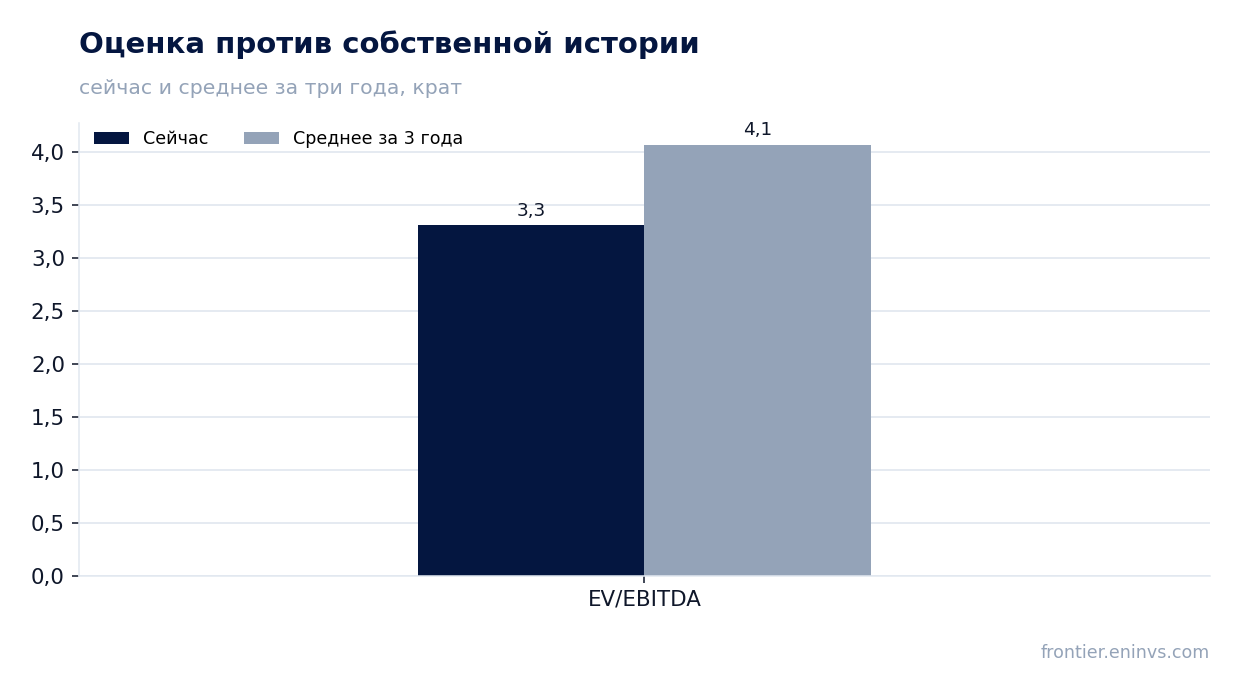
— Оценка EV/EBITDA 3,46x против трёхлетней средней 4,02x — дисконт к собственной истории
— Выручка растёт на 9,2% против 14,4% годом ранее — замедление, которое требует объяснения
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 195 | 213 | +9,2% |
| EBITDA | 72,7 | 84,6 | +16,3% |
| Операционная прибыль | 39,4 | 48,2 | +22,4% |
| Чистая прибыль | 3,49 | 66,9 | +1817,4% |
| Операционный денежный поток | 79,4 | -32,8 | -141,3% |
| Капзатраты | 11,8 | 31,6 | +168,5% |
| Рентабельность по EBITDA | 37,2% | 39,6% | +2,4 п.п. |
| Чистая маржа | 1,8% | 31,3% | +29,5 п.п. |
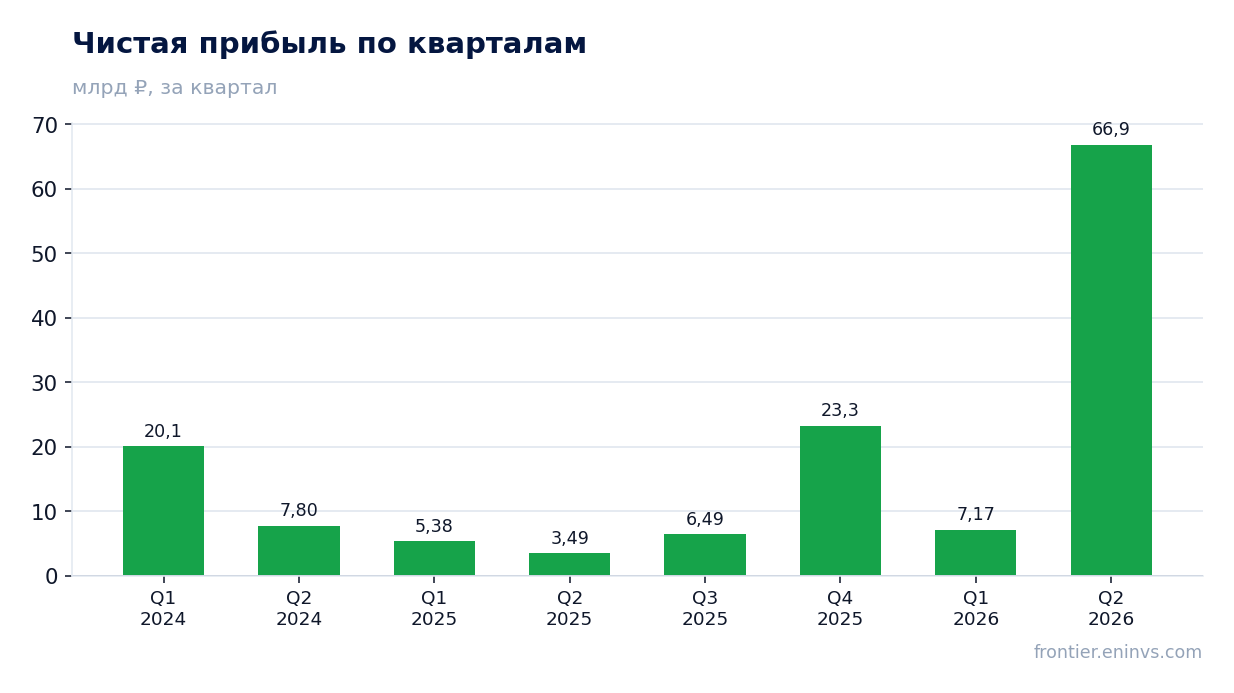
Чистая прибыль выросла в 19 раз до 66,9 млрд руб. — эффект низкой базы прошлого года, когда квартал был провальным
Во втором квартале 2026 года чистая прибыль МТС составила 66,9 млрд руб. против 3,5 млрд руб. годом ранее. Рост в 19 раз объясняется не столько текущими успехами, сколько низкой базой: во втором квартале 2025 года прибыль была почти нулевой — 3,5 млрд руб. при выручке 195,4 млрд руб. Тогда давление на результат оказали высокие процентные расходы и, вероятно, разовые списания.
Рентабельность по чистой прибыли поднялась до 31,3% с 1,8% годом ранее. Такой скачок — прямое следствие низкой базы, а не устойчивого улучшения операционной эффективности. Для сравнения: в первом квартале 2026 года прибыль составляла 7,2 млрд руб., то есть второй квартал действительно оказался сильным, но не настолько, чтобы говорить о новой норме.
На динамику прибыли повлияли два фактора: рост OIBDA на 16,3% и снижение эффективной налоговой ставки или процентных расходов. Без детализации этих статей в отчёте устойчивость такого уровня прибыли оценить сложно. Следующий квартал покажет, была ли это разовая нормализация или новый тренд.
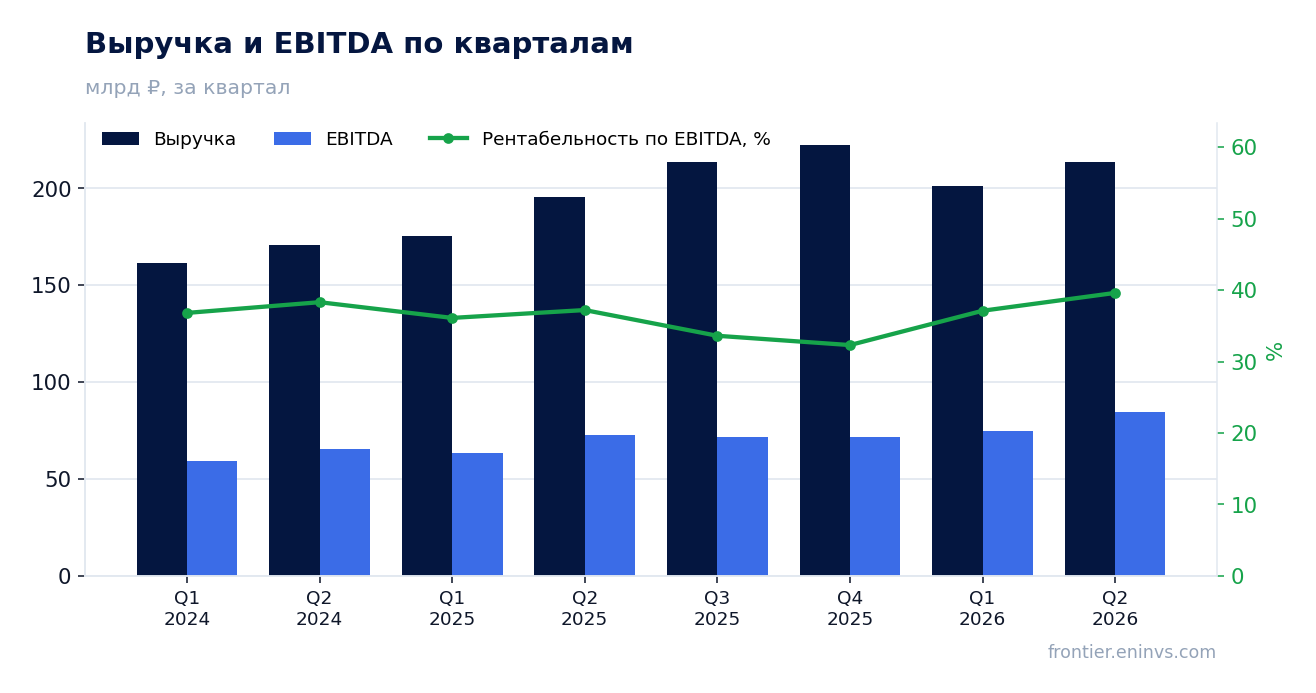
OIBDA прибавила 16,3%, а рентабельность поднялась до 39,6% — рост маржи при замедлении выручки
OIBDA во втором квартале 2026 года выросла на 16,3% год к году до 84,6 млрд руб., а рентабельность поднялась до 39,6% с 37,2% годом ранее. Рост маржи на 2,4 процентного пункта при замедлении выручки означает, что компания лучше контролирует расходы. Выручка прибавила 9,2% против 14,4% во втором квартале 2025 года — это замедление, но OIBDA растёт быстрее выручки.
Опережающий рост OIBDA относительно выручки указывает на операционный рычаг: расходы растут медленнее доходов. В первом квартале 2026 года OIBDA составляла 74,7 млрд руб. с рентабельностью 37,1%, то есть во втором квартале произошёл заметный рывок. Это может быть связано с сезонностью или с разовыми факторами, но в отчёте конкретные причины не детализируются.
Операционная прибыль выросла до 48,2 млрд руб. с 39,4 млрд руб. годом ранее. Рост на 22,4% также опережает динамику выручки. Если такая тенденция сохранится, это укрепит способность компании генерировать денежный поток и обслуживать долг.
Операционный денежный поток ушёл в минус на 32,8 млрд руб. — оборотный капитал съел весь квартальный поток
Операционный денежный поток во втором квартале 2026 года составил минус 32,8 млрд руб. против плюс 79,4 млрд руб. годом ранее. Это резкое ухудшение, которое требует объяснения. При этом капитальные затраты выросли до 31,6 млрд руб. с 11,8 млрд руб. годом ранее — рост почти втрое.
Отрицательный операционный поток при положительной прибыли означает, что значительная часть выручки не конвертируется в деньги в этом квартале. Причина — рост оборотного капитала: возможно, увеличение дебиторской задолженности или накопление запасов. В отчёте детали не раскрываются, но масштаб движения — более 110 млрд руб. год к году — говорит о существенном изменении в расчётном цикле.
Капитальные затраты в 31,6 млрд руб. составляют 14,8% выручки. Для телекома это умеренный уровень, но в сочетании с отрицательным операционным потоком он означает, что квартал завершился с отрицательным свободным денежным потоком. Это ключевой риск для дивидендной истории, если ситуация не нормализуется в следующем квартале.
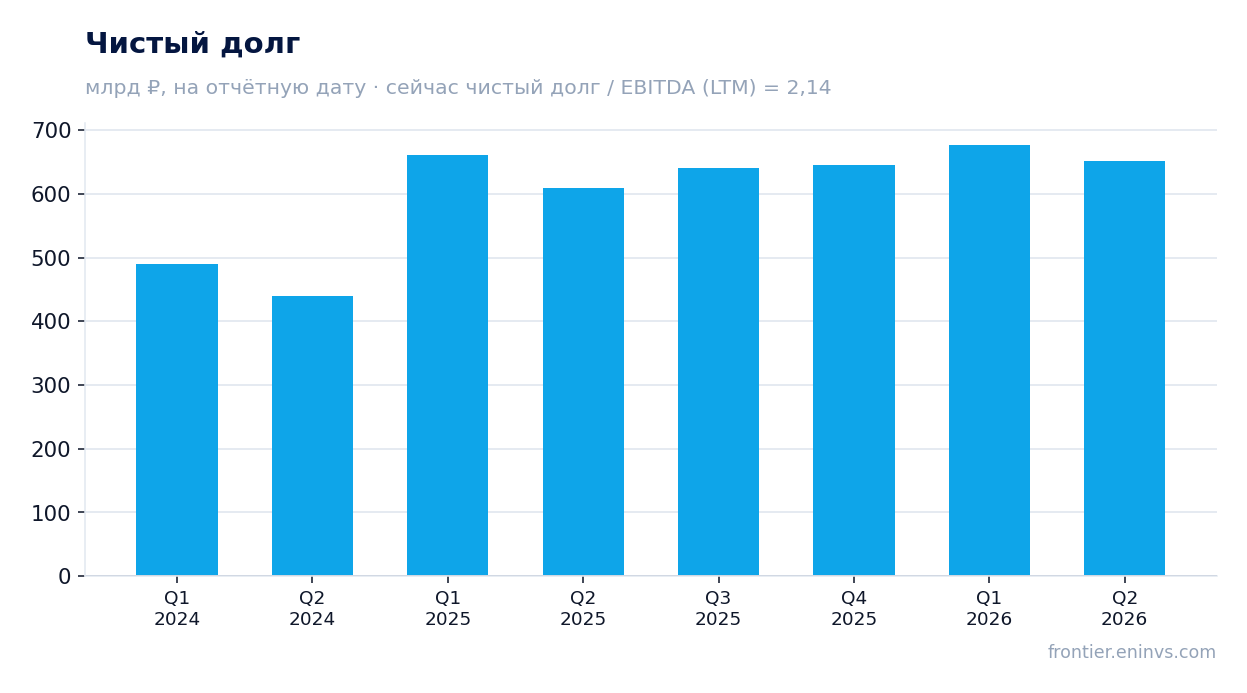
Долговая нагрузка 2,23x OIBDA LTM — уровень без динамики, но комфортный для телекома
Чистый долг на 30 июня 2026 года составил 640,9 млрд руб. против 666,9 млрд руб. на 31 декабря 2025 года — снижение на 26,0 млрд руб. За год долг уменьшился на 30,6 млрд руб.: с 671,4 млрд руб. на 30 июня 2025 года. Соотношение чистого долга к OIBDA LTM — 2,23x. Это умеренный уровень для телекоммуникационной компании.
Снижение долга за полгода на 26,0 млрд руб. при отрицательном операционном потоке во втором квартале выглядит противоречиво. Вероятно, компания привлекала долг в первом квартале и погашала во втором, либо использовала остатки денежных средств. В отчёте движение долга не детализируется.
Процентные расходы не раскрыты в предоставленных данных, но при ключевой ставке 14,0% обслуживание долга остаётся дорогим. Снижение долга даже на 26,0 млрд руб. экономит около 3,6 млрд руб. в год на процентах — это позитивный фактор для будущей прибыли.
Дивиденд 35 руб. на акцию за 2025 год даёт 20,2% доходности — вдвое выше ключевой ставки
За последние 12 месяцев МТС выплатила 35,0 руб. на акцию, что при текущей цене даёт доходность 20,2%. Это более чем вдвое выше ключевой ставки 14,0%. По нашей оценке, следующий дивиденд за текущий финансовый год составит 20,46 руб. на акцию — это наша оценка, а не решение совета директоров. Она основана на прибыли за последние 12 месяцев и коэффициенте выплат около 1,0.
Доходность 20,2% значительно превышает справедливый для этой бумаги уровень 11,8%, который мы закладываем в модель. История выплат показывает стабильность: 37,06 руб. в 2021 году, 33,85 руб. в 2022-м, 34,29 руб. в 2023-м и по 35,0 руб. в 2024–2026 годах. Компания не снижала дивиденд в рублях, несмотря на волатильность прибыли.
Наша оценка следующего дивиденда в 20,46 руб. предполагает доходность 11,8% на текущую цену. Это ниже текущей доходности 20,2%, но всё ещё близко к справедливому уровню. Риск снижения выплаты связан с отрицательным операционным потоком во втором квартале: если он не восстановится, компании придётся финансировать дивиденды из долга или сокращать payout.
Оценка EV/EBITDA 3,46x против трёхлетней средней 4,02x — дисконт к собственной истории
EV/EBITDA LTM составляет 3,46x против трёхлетней средней 4,02x. Акция торгуется ниже своей исторической оценки на 14%. P/E LTM равен 8,44x. По модели портала, потенциал роста к справедливой стоимости составляет +87%. Это наша собственная модель, а не консенсус рынка.
Дисконт к собственной истории может отражать опасения рынка по поводу замедления выручки и отрицательного денежного потока. Однако при рентабельности OIBDA 39,6% и прибыли 66,9 млрд руб. за квартал текущая оценка выглядит заниженной. Если компания восстановит денежный поток, мультипликатор может вернуться к среднему уровню.
Для сравнения: EV/EBITDA 3,46x означает, что весь бизнес оценивается в 3,46 годовых OIBDA. При текущем уровне долга 640,9 млрд руб. и рыночной капитализации 326,0 млрд руб. это предполагает высокую доходность на вложенный капитал, если операционная эффективность сохранится.
Выручка растёт на 9,2% против 14,4% годом ранее — замедление, которое требует объяснения
Выручка во втором квартале 2026 года составила 213,5 млрд руб., что на 9,2% больше, чем годом ранее. Во втором квартале 2025 года рост был 14,4%. Это замедление на 5,2 процентного пункта. В первом квартале 2026 года выручка выросла на 14,7% до 201,3 млрд руб., то есть замедление произошло именно во втором квартале.
Причины замедления в отчёте не детализируются. Возможно, оно связано с эффектом базы: во втором квартале 2025 года рост был особенно высоким. Или с насыщением в ключевых сегментах. Без сегментной разбивки за второй квартал 2026 года точно сказать нельзя.
Тем не менее выручка в 213,5 млрд руб. — исторический максимум для компании. Даже при замедлении роста абсолютный уровень доходов продолжает расти. Вопрос в том, сохранится ли замедление в следующих кварталах или это разовый эффект.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 326 млрд ₽ |
| P/E (LTM) | 8,4 |
| EV/EBITDA (LTM) | 3,5 |
| P/B | 19,22 |
| Чистый долг / EBITDA | 2,23 |
| ROE | -199,1% |
| Дивидендная доходность (12 мес) | 20,2% |
| EV/EBITDA, среднее за 3 года | 4,0 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 37,06 | 11,3% |
| 2022 | 33,85 | 12,5% |
| 2023 | 34,29 | 9,9% |
| 2024 | 35,00 | 13,1% |
| 2025 | 35,00 | 15,5% |
| 2026 | 35,00 | 16,6% |
| Оценка за текущий год | 20,46 | 11,8% к текущей цене |
Итог
Сильные стороны отчёта — рост OIBDA на 16,3% с рентабельностью 39,6% и чистая прибыль 66,9 млрд руб. Однако прибыль выросла в 19 раз в основном из-за низкой базы прошлого года, а операционный денежный поток ушёл в минус на 32,8 млрд руб. Дивидендная доходность 20,2% и оценка EV/EBITDA 3,46x против трёхлетней средней 4,02x делают акцию привлекательной для держателей, ориентированных на выплаты. Главный вопрос — восстановится ли денежный поток в следующем квартале, иначе дивидендная история окажется под давлением.
Перейти к финансовой карточке компании MTSS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций