НЛМК: выручка падает медленнее, но прибыль ушла вниз на треть, а дивидендов нет
28 сентября НЛМК раскрыла результаты за второй квартал 2026 года. Выручка составила 199,1 млрд руб., снизившись на 9,1% год к году, EBITDA – 34,9 млрд руб. (–8,8%), чистая прибыль – 15,6 млрд руб. (–33,0%). Компания сохраняет чистый долг на отрицательном уровне (–37,1 млрд руб.), но дивиденды за последние 12 месяцев не выплачивались. При текущей цене акция выглядит нейтрально: падение выручки замедлилось, однако прибыль и денежный поток слабые, а отсутствие дивидендов лишает поддержки.
Главные тезисы
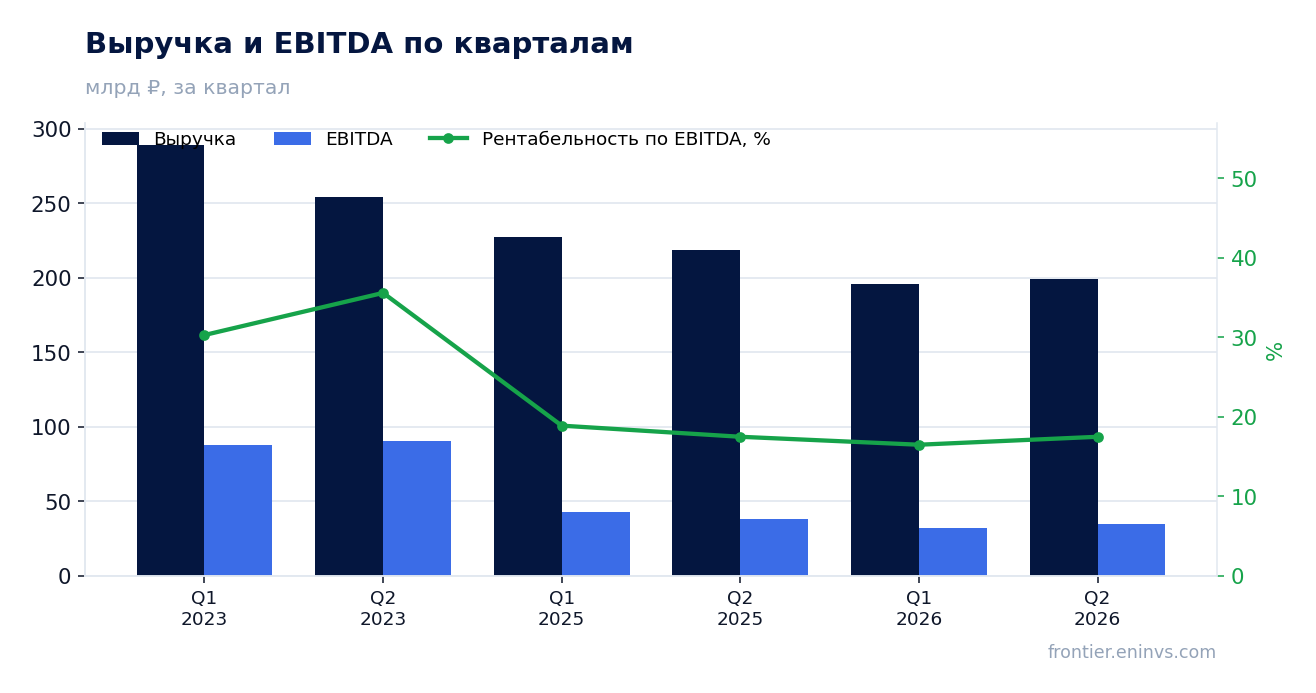
— Выручка падает медленнее: снижение на 9,1% против 18,3% кварталом ранее
— EBITDA сократилась на 8,8%, но маржа удержалась на уровне 17,5%
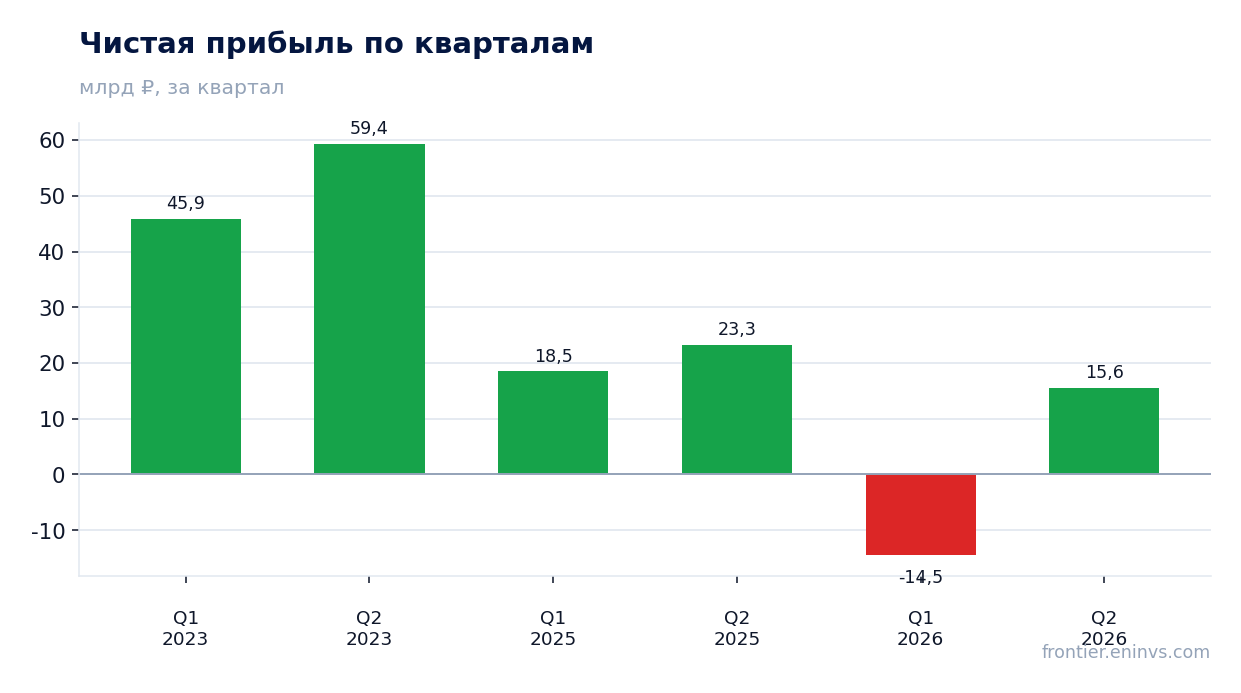
— Чистая прибыль упала на треть из-за опережающего падения операционной прибыли
— Операционный денежный поток рухнул до 9,8 млрд руб. – минимум за последние кварталы
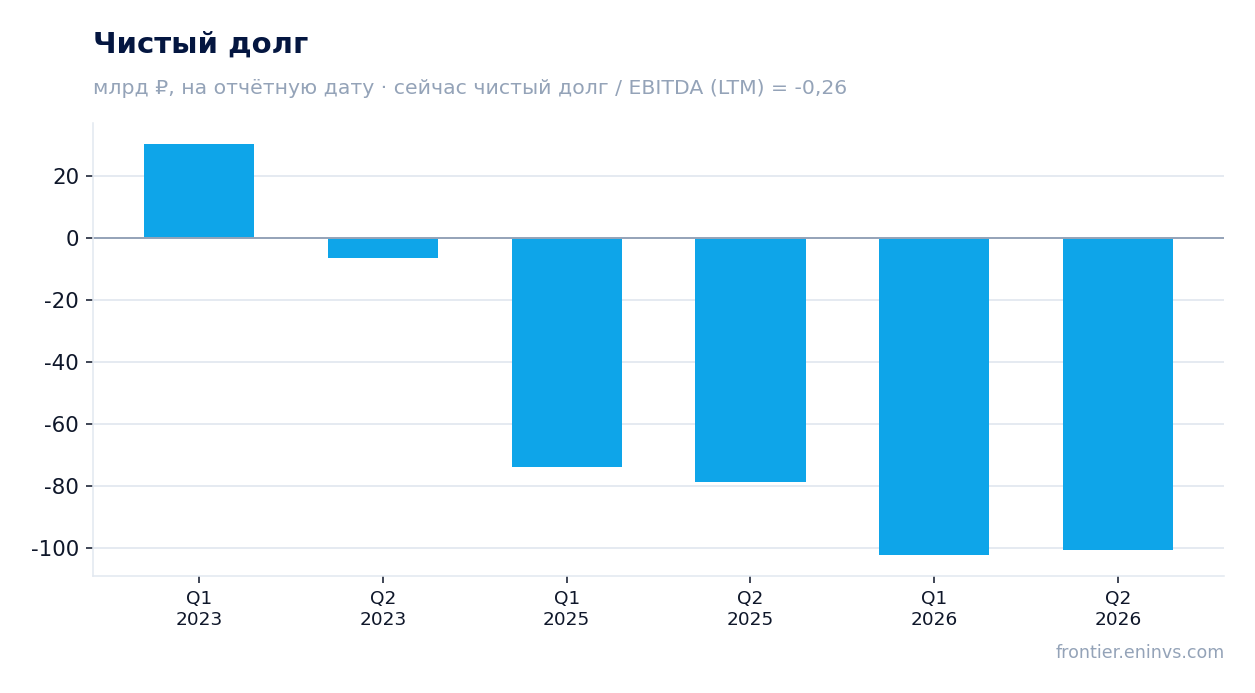
— Чистый долг остаётся отрицательным: –37,1 млрд руб. на конец июня
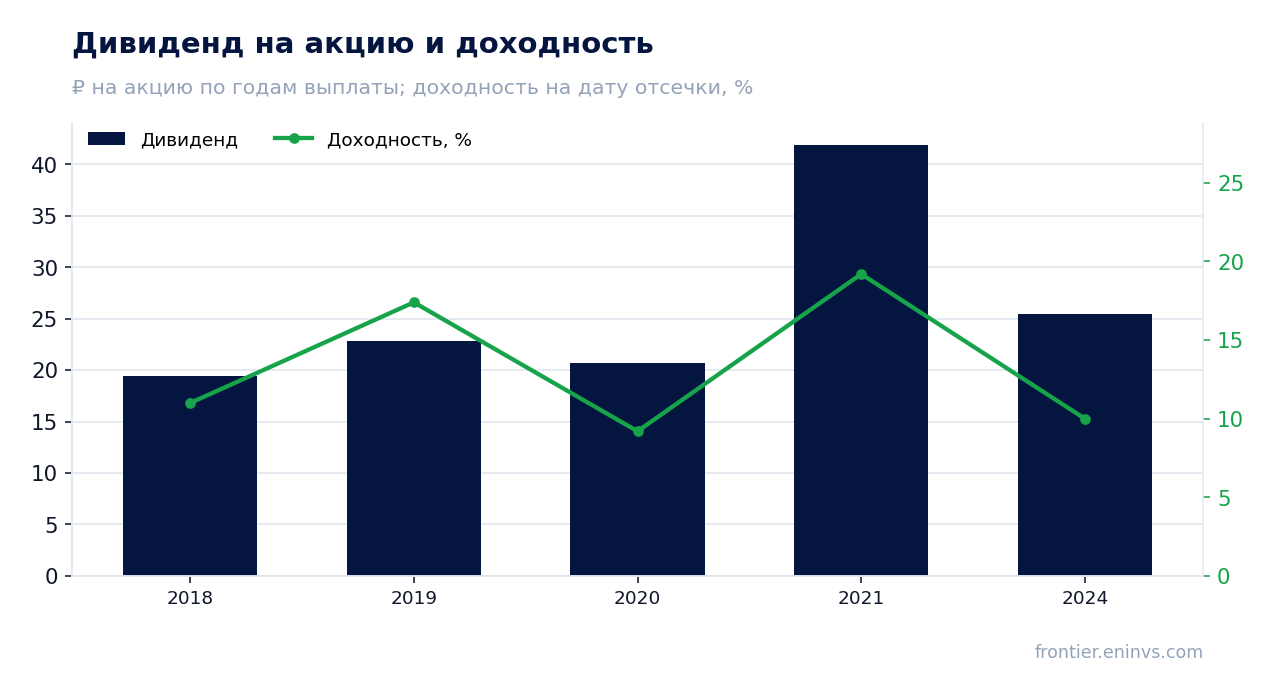
— Дивиденды за последние 12 месяцев не выплачивались, и в этом году выплат не ожидается
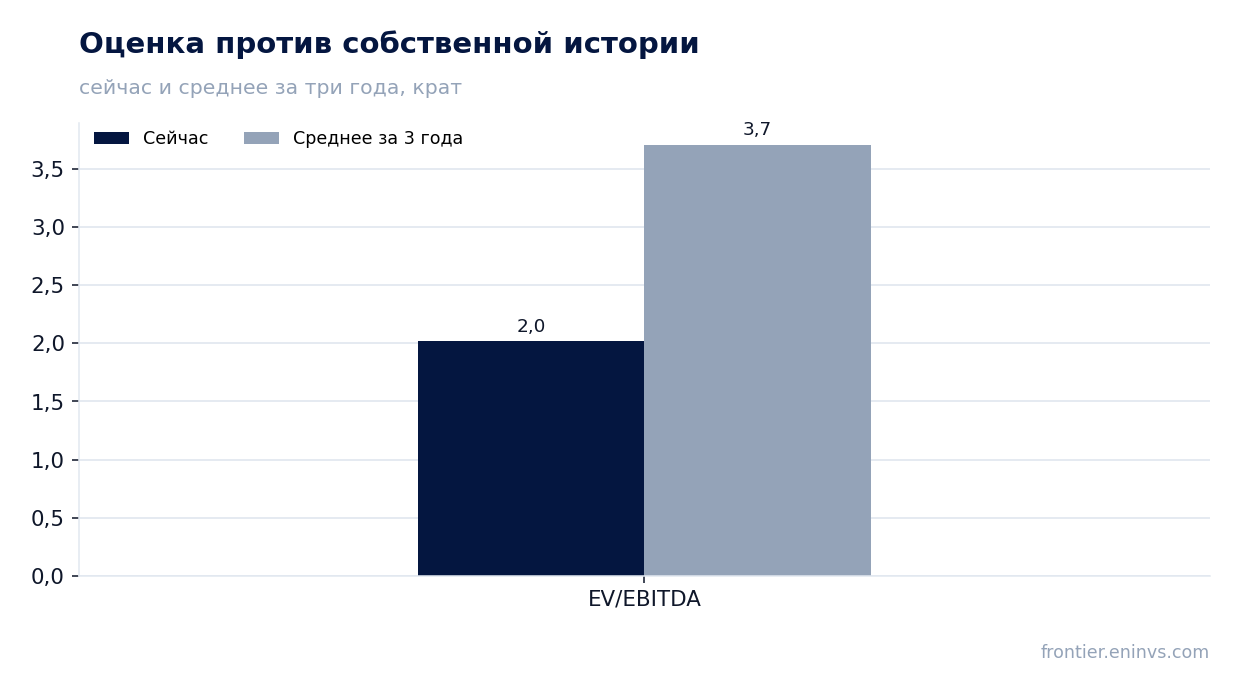
— Оценка по EV/EBITDA 2,75 ниже собственной трёхлетней средней 3,71
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 219 | 199 | -9,1% |
| EBITDA | 38,3 | 34,9 | -8,8% |
| Операционная прибыль | 23,5 | 19,3 | -18,1% |
| Чистая прибыль | 23,3 | 15,6 | -33,0% |
| Операционный денежный поток | 26,1 | 9,77 | -62,6% |
| Рентабельность по EBITDA | 17,5% | 17,5% | +0,0 п.п. |
| Чистая маржа | 10,6% | 7,8% | -2,8 п.п. |
Выручка падает медленнее: снижение на 9,1% против 18,3% кварталом ранее
Во втором квартале 2026 года выручка НЛМК составила 199,1 млрд руб., что на 9,1% меньше, чем годом ранее. Это заметно скромнее падения в предыдущем квартале, когда снижение достигало 18,3%. Замедление темпов падения может указывать на стабилизацию цен на сталь или увеличение объёмов продаж, но без дополнительных данных из отчёта точная причина не раскрывается.
Сравнение с первым кварталом 2026 года показывает рост выручки на 3,4% (с 192,5 млрд руб. в четвёртом квартале 2025 года), однако это сезонный фактор, и год к году динамика остаётся отрицательной. Компания всё ещё работает в условиях слабого спроса на металлопродукцию как на внутреннем, так и на экспортных рынках.
EBITDA сократилась на 8,8%, но маржа удержалась на уровне 17,5%
EBITDA во втором квартале 2026 года составила 34,9 млрд руб., что на 8,8% меньше, чем годом ранее. Несмотря на снижение, рентабельность по EBITDA осталась на уровне 17,5%, как и в аналогичном периоде прошлого года. Это говорит о том, что компания смогла удержать контроль над издержками, несмотря на падение выручки.
Операционная прибыль снизилась до 19,3 млрд руб., что на 18,1% меньше, чем во втором квартале 2025 года. Разрыв между динамикой EBITDA и операционной прибыли объясняется ростом амортизационных отчислений или изменением прочих операционных расходов, но детали в предоставленных фактах отсутствуют.
Чистая прибыль упала на треть из-за опережающего падения операционной прибыли
Чистая прибыль во втором квартале 2026 года составила 15,6 млрд руб., сократившись на 33,0% год к году. Падение прибыли значительно опережает снижение выручки и EBITDA, что указывает на давление со стороны финансовых расходов или разовых факторов. Рентабельность по чистой прибыли снизилась до 7,8% с 10,6% годом ранее.
Основная причина – опережающее падение операционной прибыли, которое не было компенсировано снижением процентных расходов или налоговой нагрузки. При этом компания остаётся прибыльной, и уровень чистой маржи остаётся положительным, хотя и заметно ниже, чем в предыдущие периоды.
Операционный денежный поток рухнул до 9,8 млрд руб. – минимум за последние кварталы
Операционный денежный поток во втором квартале 2026 года составил всего 9,8 млрд руб., что значительно ниже уровня предыдущих кварталов. Для сравнения, в четвёртом квартале 2025 года он составлял 33,7 млрд руб., а во втором квартале 2025 года – 26,1 млрд руб. Такое резкое снижение может быть связано с ухудшением условий расчётов с покупателями или ростом запасов.
Слабый операционный денежный поток ограничивает возможности компании по финансированию инвестиций и дивидендов. При этом капитальные затраты в предоставленных данных отсутствуют, что не позволяет оценить, насколько сильно денежный поток покрывает инвестиционные потребности.
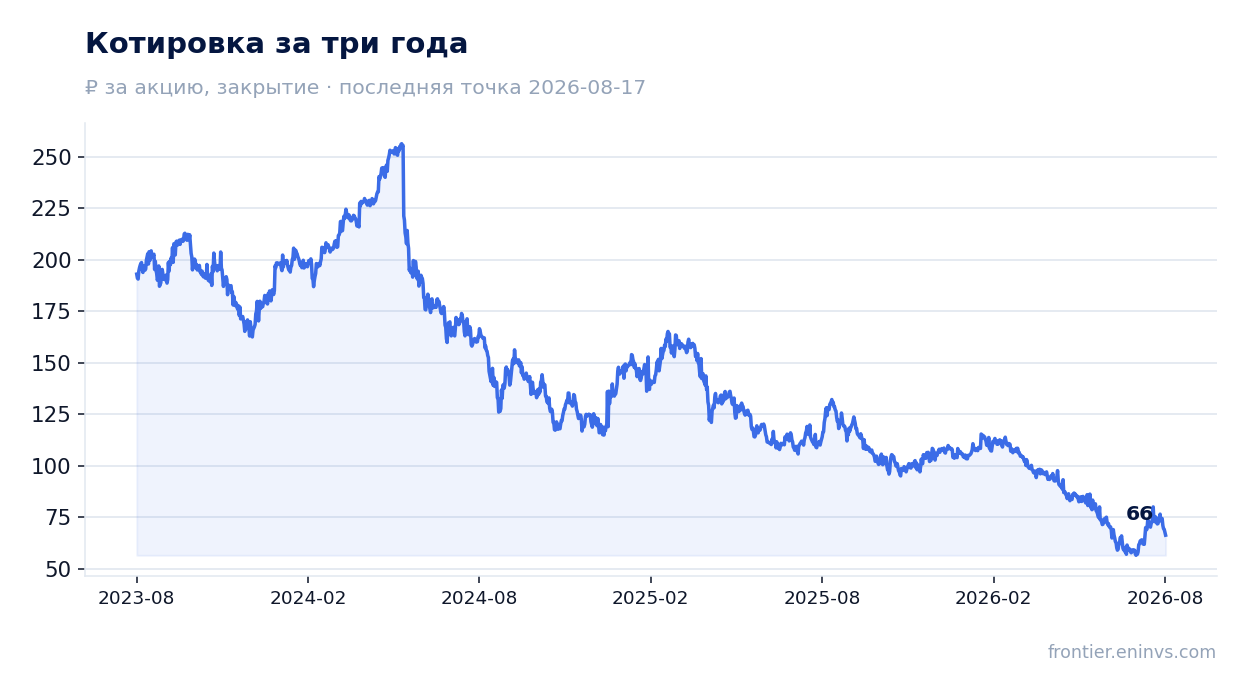
Чистый долг остаётся отрицательным: –37,1 млрд руб. на конец июня
Чистый долг НЛМК на 30 июня 2026 года составил –37,1 млрд руб., то есть компания сохраняет чистую денежную позицию. По сравнению с 31 декабря 2025 года чистый долг изменился с –45,4 млрд руб. до –37,1 млрд руб. (+8,3 млрд руб.), а за год – с –13,1 млрд руб. на 30 июня 2025 года до –37,1 млрд руб. (–24,1 млрд руб.).
Отношение чистого долга к EBITDA за последние 12 месяцев составляет –0,28, что отражает отрицательный чистый долг. Это уровень, а не направление изменения, и он говорит о финансовой устойчивости компании. Процентные расходы, вероятно, незначительны, что поддерживает чистую прибыль, несмотря на падение операционной.
Дивиденды за последние 12 месяцев не выплачивались, и в этом году выплат не ожидается
За последние 12 месяцев НЛМК не выплачивала дивидендов: выплаты на акцию составили 0,0 руб. С начала календарного года также не было выплат, и на текущий год дивиденды не запланированы. Это резко контрастирует с историей: в 2021 году компания выплатила 41,91 руб. на акцию, в 2024 году – 25,43 руб. на акцию.
Справедливая, по нашей оценке, доходность для этой бумаги составляет 12,3%, что значительно выше текущей ключевой ставки ЦБ 14,0%. Однако при отсутствии выплат эта доходность не реализуется. Потенциальный коэффициент выплат оценивается в 0,72 от прибыли, но база прибыли снижается, что делает будущие дивиденды уязвимыми.
Основной риск для дивидендов – дальнейшее падение чистой прибыли и слабый операционный денежный поток. Если компания не восстановит денежный поток, вероятность возобновления выплат в ближайшие кварталы остаётся низкой.
Оценка по EV/EBITDA 2,75 ниже собственной трёхлетней средней 3,71
Текущий мультипликатор EV/EBITDA составляет 2,75, что ниже собственной трёхлетней средней 3,71. Это может указывать на недооценённость компании относительно её исторических уровней. Однако P/E за последние 12 месяцев равен 7,48, что также невысоко, но отражает снижение прибыли.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +25%. Это наша собственная оценка, основанная на пересчёте EBITDA по текущим товарным ценам при целевом EV/EBITDA. Рыночная капитализация составляет 414,6 млрд руб., а чистый долг отрицательный, что поддерживает оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 415 млрд ₽ |
| P/E (LTM) | 7,5 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,47 |
| Чистый долг / EBITDA | -0,28 |
| Операционный денежный поток (LTM) | 111 млрд |
| ROE | 6,9% |
| EV/EBITDA, среднее за 3 года | 3,7 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 19,46 | 11,0% |
| 2019 | 22,86 | 17,4% |
| 2020 | 20,73 | 9,2% |
| 2021 | 41,91 | 19,2% |
| 2024 | 25,43 | 10,0% |
Итог
НЛМК сохраняет финансовую устойчивость: чистый долг отрицательный, EBITDA-маржа стабильна на уровне 17,5%. Однако чистая прибыль упала на треть, операционный денежный поток рухнул до 9,8 млрд руб., а дивиденды не выплачиваются. Оценка по EV/EBITDA ниже исторической средней, но слабые финансовые результаты и отсутствие дивидендов ограничивают потенциал роста. При текущей цене акция выглядит нейтрально: позитив от замедления падения выручки уравновешивается слабостью прибыли и денежного потока.
Перейти к финансовой карточке компании NLMK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций