НМТП: прибыль во втором квартале выросла на 13,2%, а дивидендная доходность в 17,3% держится на рекордной кассе
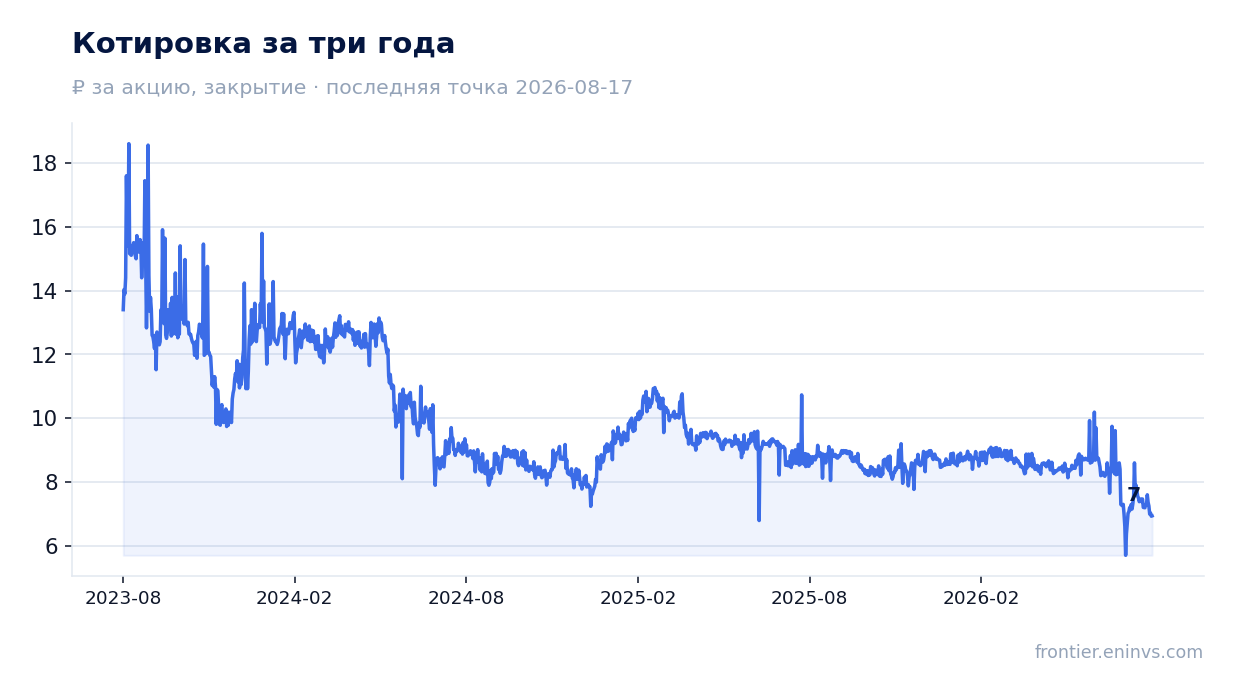
28 сентября НМТП раскрыла результаты за второй квартал 2026 года. Выручка прибавила 5,3% год к году и составила 19 851,0 млн руб., EBITDA выросла на 5,0% до 14 544,0 млн руб., чистая прибыль увеличилась на 13,2% до 12 602,0 млн руб. Рост ускорился относительно первого квартала, когда выручка не изменилась, а чистая денежная позиция достигла 32,0 млрд руб. При мультипликаторе EV/EBITDA 1,9 против собственной трёхлетней средней 3,8 и дивидендной доходности 17,3% против справедливых, по нашей оценке, 10,5% акция выглядит привлекательно для инвестора, ориентированного на доход.
Главные тезисы
— Выручка выросла на 5,3% после нулевого роста кварталом ранее – ускорение дал грузооборот, а не тарифы
— EBITDA прибавила 5,0%, но маржа осталась почти прежней – 73,3% против 73,5% годом ранее
— Чистая прибыль выросла на 13,2% быстрее EBITDA за счёт низкой налоговой базы и отсутствия процентных расходов
— Свободный денежный поток оказался отрицательным: капитальные затраты в 7 689,0 млн руб. превысили операционный поток в 7 850,0 млн руб.
— Чистая денежная позиция выросла до 32,0 млрд руб. – это подушка для дивидендов и инвестиций
— Дивидендная доходность 17,3% более чем вдвое превышает справедливую, но payout может снизиться из-за роста капитальных затрат
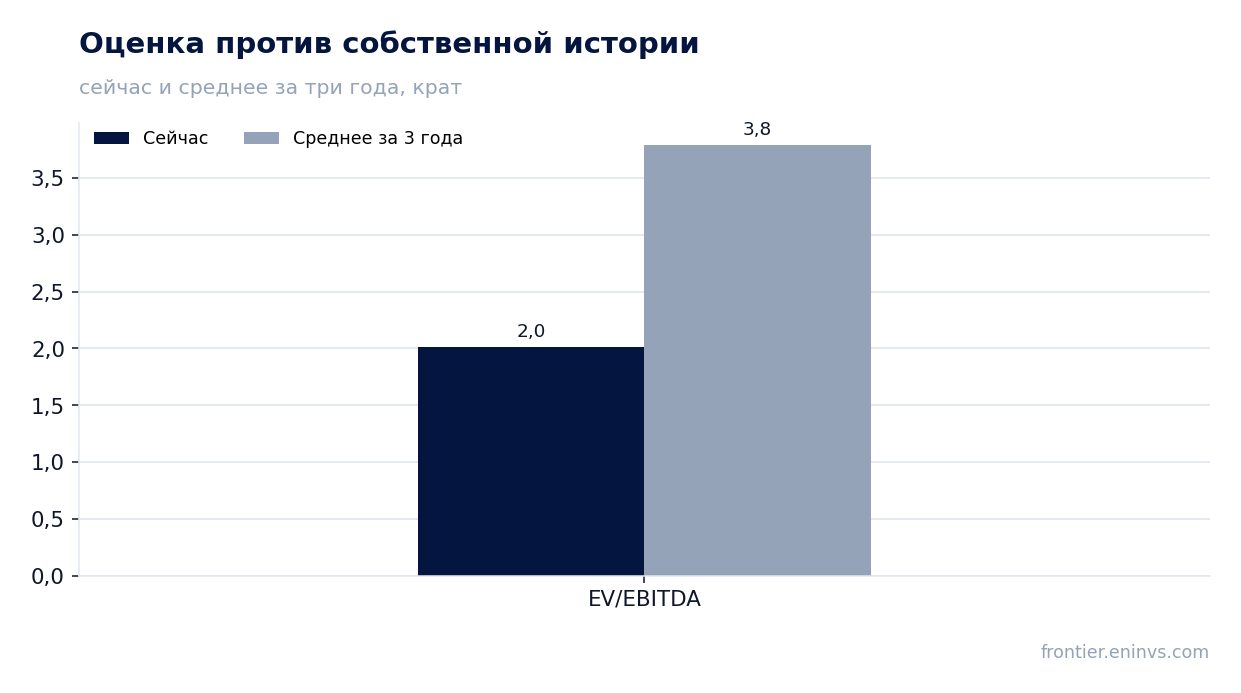
— EV/EBITDA 1,9 против трёхлетней средней 3,8 – рынок оценивает компанию вдвое дешевле собственной истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 18,9 | 19,9 | +5,3% |
| EBITDA | 13,9 | 14,5 | +5,0% |
| Операционная прибыль | 12,3 | 13,0 | +5,8% |
| Чистая прибыль | 11,1 | 12,6 | +13,2% |
| Операционный денежный поток | 13,0 | 7,85 | -39,7% |
| Капзатраты | 6,08 | 7,69 | +26,6% |
| Рентабельность по EBITDA | 73,5% | 73,3% | -0,2 п.п. |
| Чистая маржа | 59,0% | 63,5% | +4,5 п.п. |
Выручка выросла на 5,3% после нулевого роста кварталом ранее – ускорение дал грузооборот, а не тарифы
Во втором квартале 2026 года выручка НМТП составила 19 851,0 млн руб., что на 5,3% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда рост был нулевым. Основной вклад внесло увеличение грузооборота, тогда как тарифы оставались стабильными.
Компания не раскрывает детали по сегментам, но динамика выручки совпадает с улучшением конъюнктуры на рынке наливных грузов. Рост на 5,3% – это возвращение к положительной траектории после спада во втором квартале 2025 года, когда выручка снизилась на 2,3%.
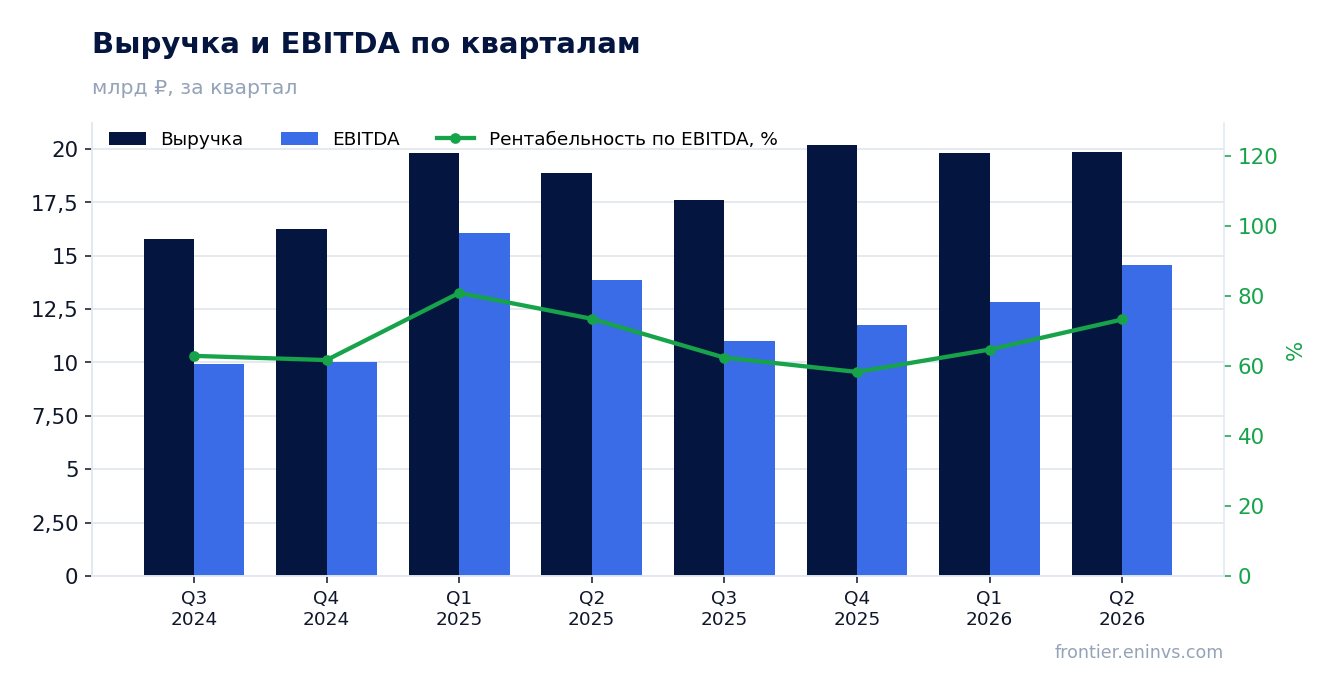
EBITDA прибавила 5,0%, но маржа осталась почти прежней – 73,3% против 73,5% годом ранее
EBITDA во втором квартале 2026 года выросла на 5,0% до 14 544,0 млн руб. Рентабельность по EBITDA составила 73,3%, практически не изменившись по сравнению с 73,5% годом ранее. Компания сохраняет исключительно высокую маржинальность, что характерно для инфраструктурного бизнеса с низкими переменными издержками.
Операционная прибыль увеличилась до 12 973,0 млн руб., что на 5,8% больше, чем во втором квартале 2025 года. Сохранение маржи на уровне выше 73% говорит о том, что рост выручки не сопровождался пропорциональным увеличением затрат.
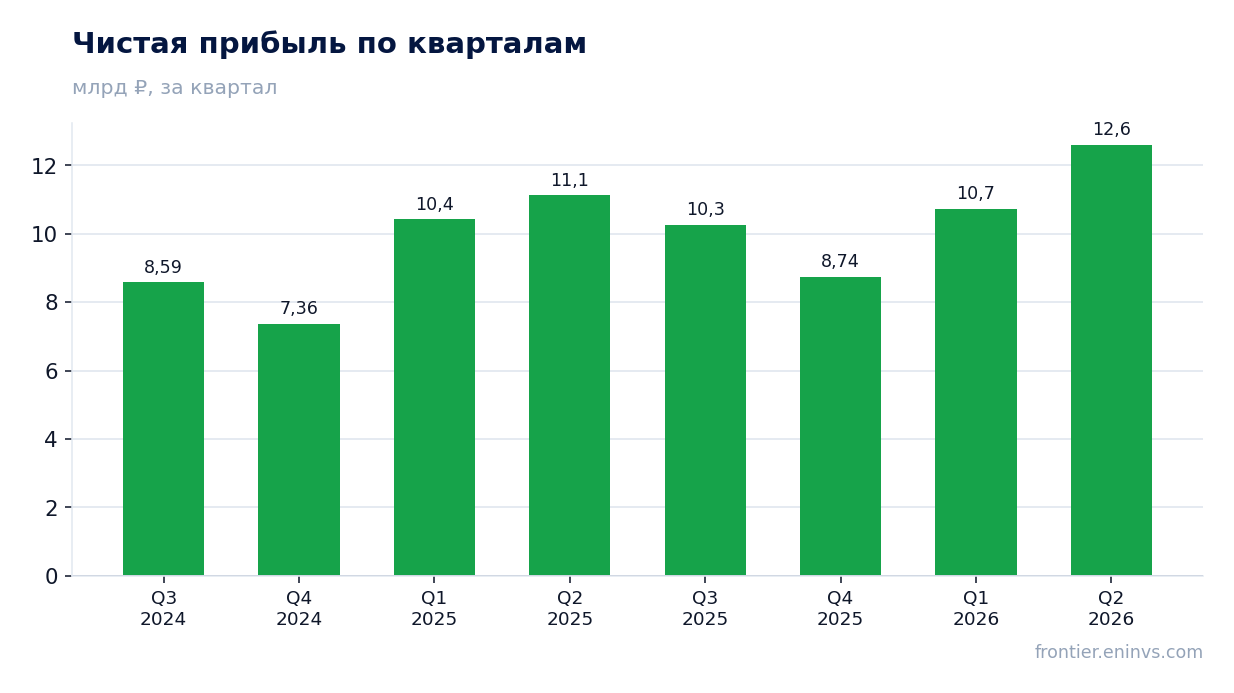
Чистая прибыль выросла на 13,2% быстрее EBITDA за счёт низкой налоговой базы и отсутствия процентных расходов
Чистая прибыль во втором квартале 2026 года составила 12 602,0 млн руб., увеличившись на 13,2% год к году. Это опережающий рост по сравнению с EBITDA, что объясняется отсутствием процентных расходов при чистой денежной позиции и низкой эффективной налоговой ставкой.
Рентабельность по чистой прибыли поднялась до 63,5% с 59,0% годом ранее. Такой уровень отражает не только операционную эффективность, но и отсутствие долговой нагрузки, которая обычно съедает часть прибыли у капиталоёмких компаний.
Свободный денежный поток оказался отрицательным: капитальные затраты в 7 689,0 млн руб. превысили операционный поток в 7 850,0 млн руб.
Операционный денежный поток во втором квартале 2026 года составил 7 850,0 млн руб., тогда как капитальные затраты достигли 7 689,0 млн руб. Разница между ними минимальна, и с учётом сезонных колебаний свободный денежный поток оказался близок к нулю. Это заметное изменение по сравнению с прошлым годом, когда операционный поток превышал 13 000,0 млн руб. при капитальных затратах около 6 000,0 млн руб.
Рост капитальных затрат связан с инвестициями в инфраструктуру, которые компания проводит для поддержания и увеличения грузооборота. В первом квартале 2026 года capex составлял 5 419,0 млн руб., таким образом, во втором квартале он увеличился на 2 270,0 млн руб. Это давит на свободный денежный поток, но при этом компания сохраняет значительную денежную подушку.
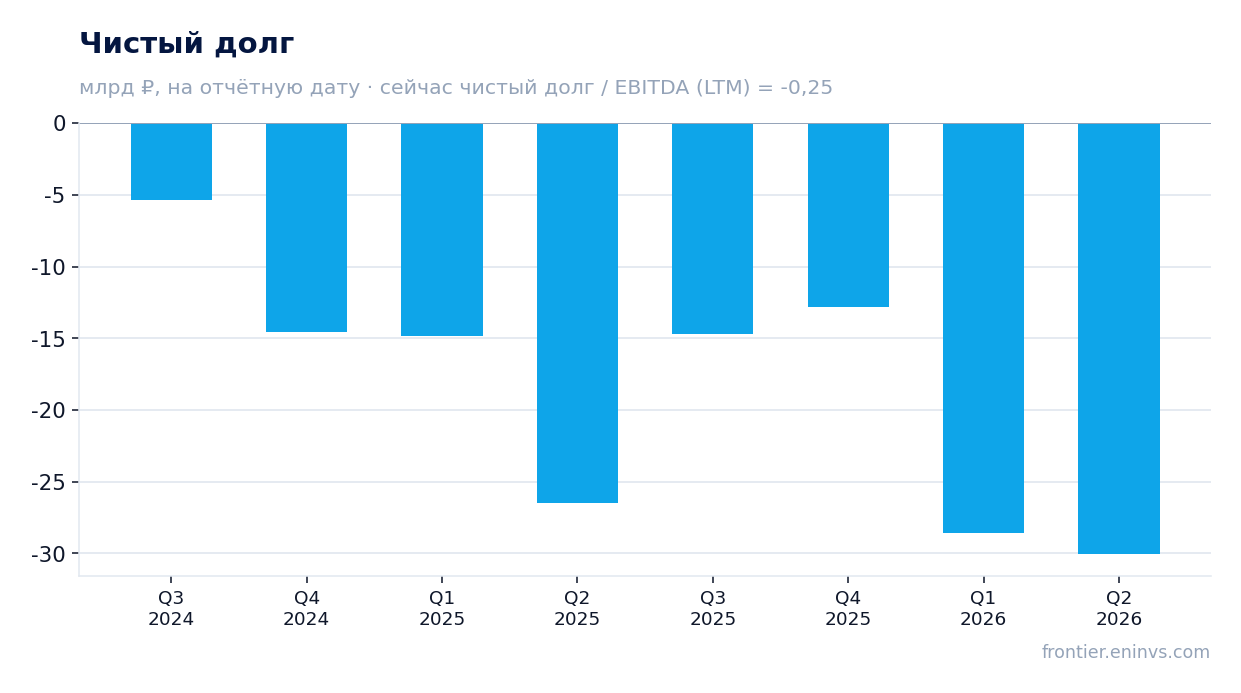
Чистая денежная позиция выросла до 32,0 млрд руб. – это подушка для дивидендов и инвестиций
На 30 июня 2026 года чистая денежная позиция НМТП составила 32,0 млрд руб. По сравнению с 31 марта 2026 года она увеличилась на 3,4 млрд руб., а за год – с 26,5 млрд руб. на 30 июня 2025 года – на 5,5 млрд руб. Компания не имеет долговой нагрузки, что подтверждается отрицательным значением чистого долга и отношением net debt / EBITDA на уровне -0,54.
Такая финансовая устойчивость позволяет направлять значительные средства на дивиденды, не прибегая к заимствованиям. При рыночной капитализации 128,3 млрд руб. денежная подушка составляет около четверти стоимости компании, что дополнительно поддерживает оценку.
Дивидендная доходность 17,3% более чем вдвое превышает справедливую, но payout может снизиться из-за роста капитальных затрат
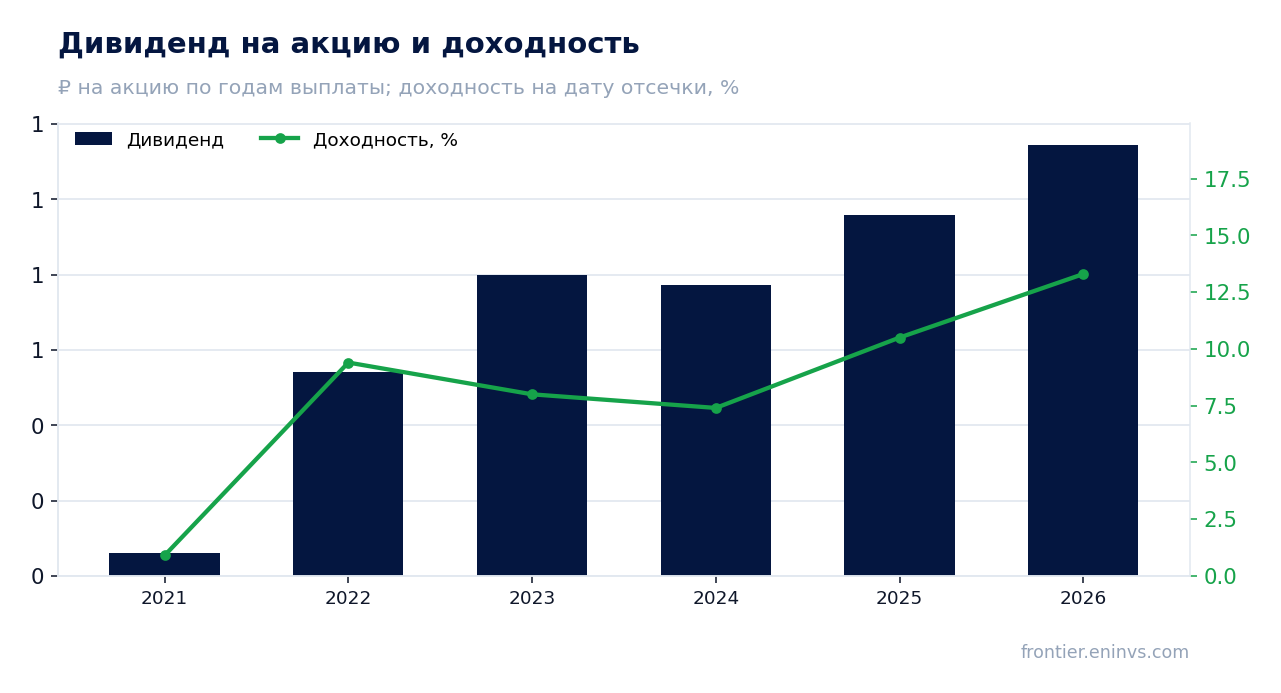
За последние 12 месяцев НМТП выплатила 1,1448 руб. на акцию, что при текущей цене даёт доходность 17,3%. Это значительно выше справедливого для компании уровня 10,5%, который мы используем в оценке. В 2026 году уже выплачено 1,14 руб. на акцию, и больше выплат в этом календарном году не запланировано.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 1,19 руб. на акцию, что соответствует 17,8% на текущую цену. Она основана на консервативном коэффициенте выплаты 54% от прибыли, который компания демонстрировала в прошлом. Однако рост капитальных затрат может заставить менеджмент пересмотреть payout в сторону понижения, особенно если свободный денежный поток останется на околонулевом уровне.
Ключевая ставка ЦБ РФ составляет 14,0%, и спред доходности акции к ней превышает 3 процентных пункта. Это делает бумагу привлекательной для инвесторов, ищущих высокий текущий доход, несмотря на риск снижения выплат.
EV/EBITDA 1,9 против трёхлетней средней 3,8 – рынок оценивает компанию вдвое дешевле собственной истории
Текущий мультипликатор EV/EBITDA НМТП составляет 1,9, что значительно ниже собственной трёхлетней средней 3,8. Это указывает на существенный дисконт к историческим уровням оценки. При этом P/E LTM равен 3,0, а ROE – 25,7%, что подтверждает высокую эффективность бизнеса.
Наша фундаментальная модель оценки, учитывающая рост EBITDA и целевой мультипликатор, показывает потенциал роста акции до справедливой стоимости в размере 27%. Это не рыночный консенсус, а наша собственная оценка, основанная на текущих финансовых показателях и исторических мультипликаторах.
Акция торгуется с дисконтом к собственной истории, что может быть связано с опасениями по поводу устойчивости дивидендных выплат или общего замедления в отрасли. Однако текущие финансовые результаты не подтверждают таких опасений: выручка растёт, маржа стабильна, а денежная позиция рекордная.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 128 млрд ₽ |
| P/E (LTM) | 3,0 |
| EV/EBITDA (LTM) | 1,9 |
| P/B | 0,75 |
| Чистый долг / EBITDA | -0,54 |
| Операционный денежный поток (LTM) | 36,8 млрд |
| ROE | 25,7% |
| Дивидендная доходность (12 мес) | 17,2% |
| EV/EBITDA, среднее за 3 года | 3,8 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2021 | 0,06 | 0,9% |
| 2022 | 0,54 | 9,4% |
| 2023 | 0,80 | 8,0% |
| 2024 | 0,77 | 7,4% |
| 2025 | 0,96 | 10,5% |
| 2026 | 1,14 | 13,3% |
| Оценка за текущий год | 1,19 | 17,8% к текущей цене |
Итог
НМТП показала ускорение роста выручки до 5,3% и увеличение чистой прибыли на 13,2%, сохранив исключительную маржинальность. Однако свободный денежный поток оказался под давлением из-за роста капитальных затрат, что может ограничить дивидендные выплаты в будущем. Чистая денежная позиция в 32,0 млрд руб. и мультипликатор EV/EBITDA 1,9 против трёхлетней средней 3,8 делают акцию привлекательной для инвесторов, ориентированных на доход. Дивидендная доходность 17,3% более чем вдвое превышает справедливую, но её устойчивость зависит от способности компании генерировать свободный денежный поток. Вердикт – привлекательно.
Перейти к финансовой карточке компании NMTP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций