OZON: прибыль 10,1 млрд руб. при отрицательном операционном потоке – рост оплачен деньгами клиентов Финтеха
7 августа OZON раскрыла результаты за второй квартал 2026 года. Выручка выросла на 46,8% год к году до 334,2 млрд руб., EBITDA – на 82,0% до 55,2 млрд руб., чистая прибыль достигла 10,1 млрд руб. против 0,4 млрд руб. годом ранее. Операционный денежный поток при этом отрицательный – минус 106,2 млрд руб. из-за выдачи кредитов клиентам Финтеха и вложений в ценные бумаги. При текущей цене бумага выглядит привлекательно: EV/EBITDA 5,2 при росте EBITDA на 82%, дивидендная доходность 7,9% и потенциал 71% по модели портала перевешивают риск отрицательного денежного потока.
Главные тезисы
— Выручка выросла на 46,8% год к году, но темп замедлился с 48,9% кварталом ранее
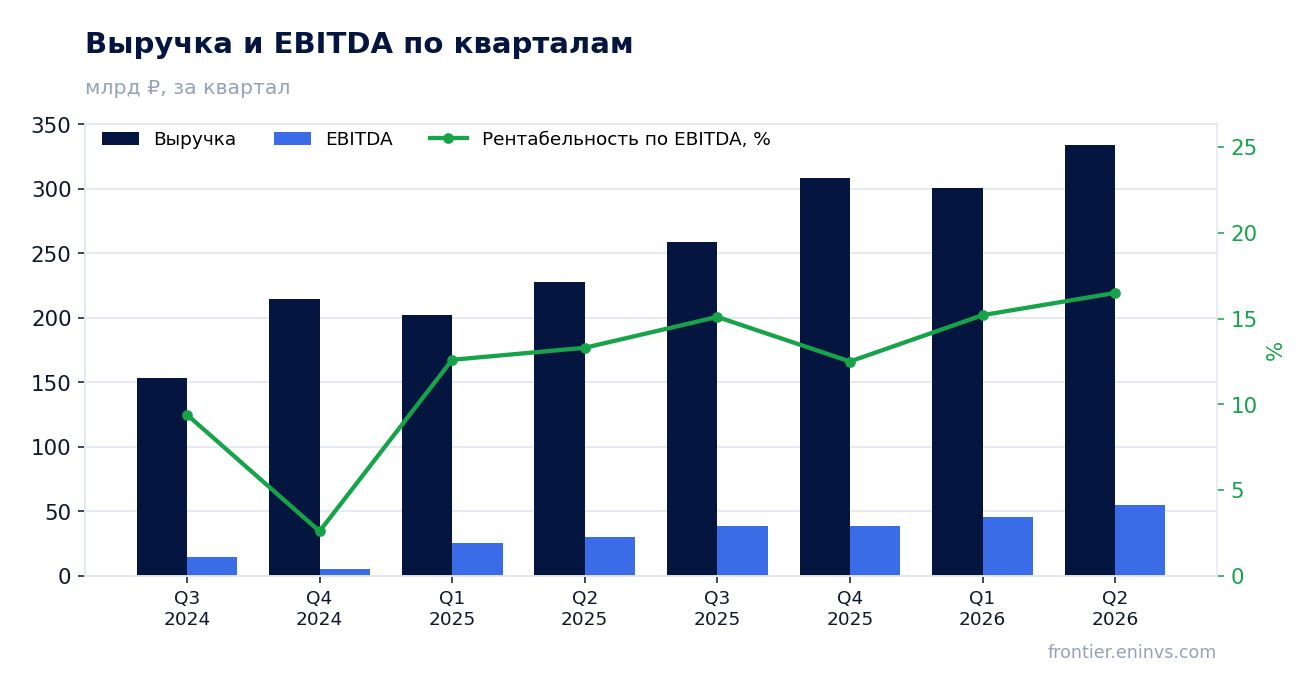
— EBITDA прибавила 82,0%, а маржа поднялась до 16,5% с 13,3% годом ранее
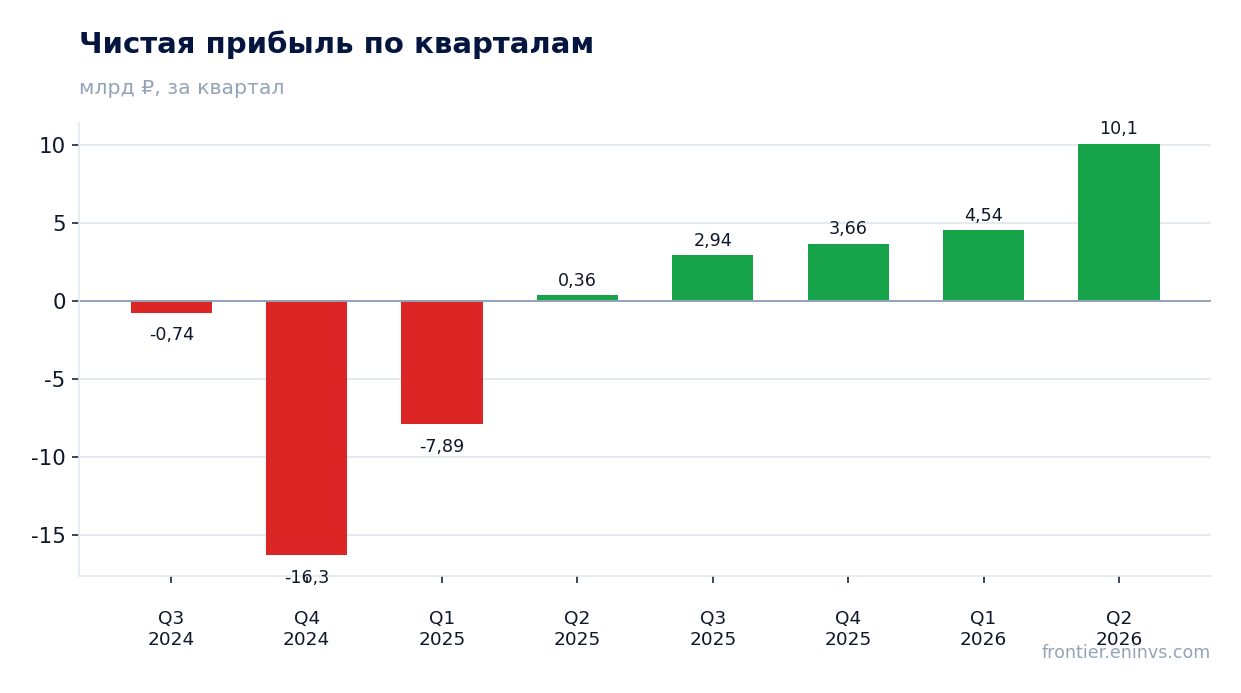
— Чистая прибыль 10,1 млрд руб. – рост в 28 раз, но ROE остаётся отрицательным из-за накопленного убытка
— Операционный денежный поток ушёл в минус на 106,2 млрд руб. из-за кредитования клиентов Финтеха
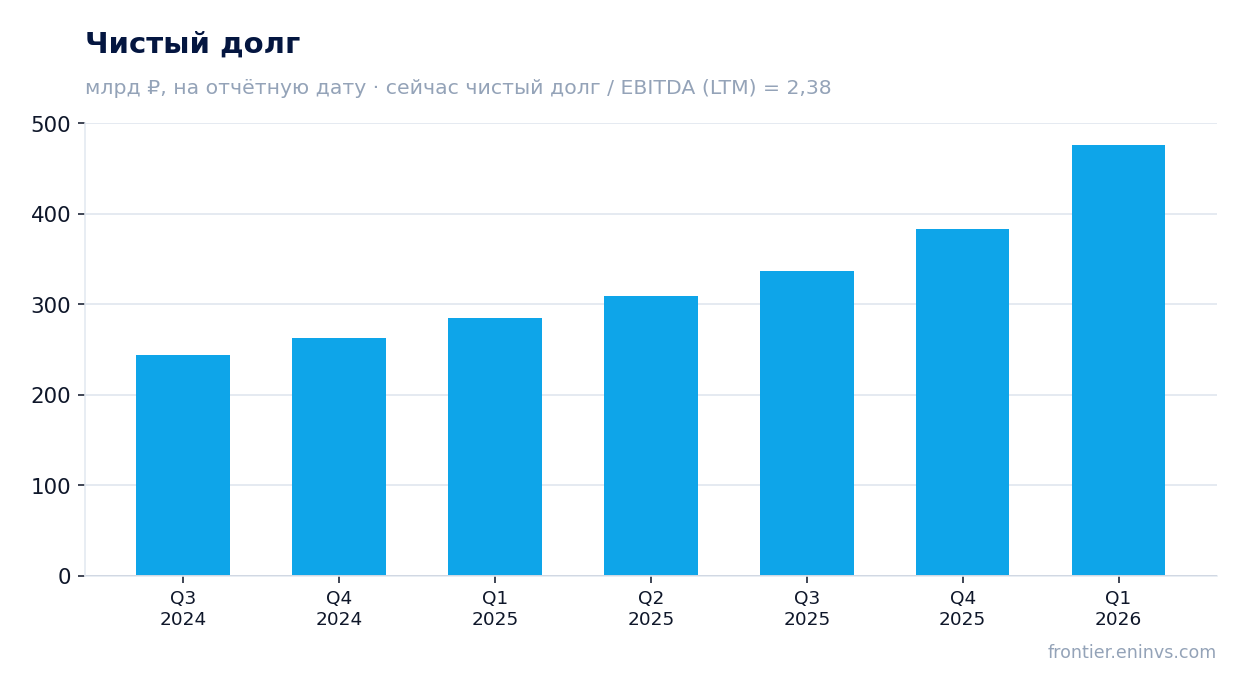
— Чистый долг вырос до 239,3 млрд руб., но соотношение с EBITDA LTM составляет 1,6 – умеренный уровень
— Дивиденды за 2026 год могут составить около 140 руб. на акцию при сохранении текущей траектории прибыли
— EV/EBITDA 5,2 и потенциал 71% по модели портала делают оценку привлекательной на фоне роста
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 228 | 334 | +46,8% |
| EBITDA | 30,3 | 55,2 | +82,0% |
| Операционная прибыль | 20,3 | 31,3 | +53,8% |
| Чистая прибыль | 0,36 | 10,1 | +2709,7% |
| Операционный денежный поток | 180 | -106 | -159,0% |
| Капзатраты | 12,6 | 15,4 | +22,0% |
| Рентабельность по EBITDA | 13,3% | 16,5% | +3,2 п.п. |
| Чистая маржа | 0,2% | 3,0% | +2,8 п.п. |
Выручка выросла на 46,8% год к году, но темп замедлился с 48,9% кварталом ранее
Во втором квартале 2026 года выручка OZON составила 334,2 млрд руб., увеличившись на 46,8% по сравнению с 227,6 млрд руб. годом ранее. Это на 2,1 процентного пункта медленнее, чем в первом квартале, когда рост достигал 48,9%. Замедление не выглядит тревожным: квартальная выручка последовательно растёт – с 300,9 млрд руб. в первом квартале до 334,2 млрд руб. во втором.
Основной вклад в рост внесли сервисная выручка и процентные доходы Финтеха. Выручка от оказания услуг увеличилась до 210,8 млрд руб. с 140,9 млрд руб., а процентная выручка – до 45,7 млрд руб. с 29,3 млрд руб. Продажи товаров выросли скромнее – до 77,7 млрд руб. с 57,4 млрд руб., что отражает смещение модели в сторону маркетплейса и финансовых сервисов.
Сегмент E-commerce принёс 273,4 млрд руб. выручки от внешних клиентов, Финтех – 60,8 млрд руб. Внутри Финтеха процентная выручка достигла 45,7 млрд руб. против 29,3 млрд руб. годом ранее, что подтверждает масштабирование кредитного портфеля. Замедление общего темпа при этом объясняется высокой базой прошлого года: во втором квартале 2025 года рост составлял 86,6%.
EBITDA прибавила 82,0%, а маржа поднялась до 16,5% с 13,3% годом ранее
EBITDA во втором квартале 2026 года составила 55,2 млрд руб., увеличившись на 82,0% по сравнению с 30,3 млрд руб. годом ранее. Рентабельность по EBITDA поднялась до 16,5% с 13,3% годом ранее – рост на 3,2 процентного пункта. Это самый высокий квартальный показатель маржи за последние как минимум полтора года.
Улучшение маржи произошло на фоне опережающего роста выручки над расходами. Себестоимость выросла до 254,3 млрд руб. с 170,1 млрд руб., но её доля в выручке снизилась. Основной вклад в рост EBITDA внесли оба сегмента: E-commerce принёс 38,2 млрд руб. скорректированной EBITDA, Финтех – 19,7 млрд руб. против 24,9 млрд руб. и 14,3 млрд руб. годом ранее соответственно.
Операционная прибыль достигла 31,3 млрд руб. против 20,3 млрд руб. годом ранее. Рост операционной прибыли на 53,7% отстаёт от роста EBITDA из-за увеличения амортизации – до 23,9 млрд руб. с 15,0 млрд руб. Это отражает расширение логистической инфраструктуры и рост активов в форме права пользования.
Чистая прибыль 10,1 млрд руб. – рост в 28 раз, но ROE остаётся отрицательным из-за накопленного убытка
Чистая прибыль во втором квартале 2026 года составила 10,1 млрд руб. против 0,4 млрд руб. годом ранее. Рост в 28 раз отражает не только улучшение операционной эффективности, но и снижение финансовых расходов: чистые финансовые расходы сократились до 16,7 млрд руб. с 17,3 млрд руб. годом ранее, несмотря на рост долга.
Рентабельность по чистой прибыли поднялась до 3,0% с 0,2% годом ранее. Это четвёртый прибыльный квартал подряд, что подтверждает устойчивость выхода на положительный финансовый результат. Однако ROE остаётся отрицательным – минус 26,2%, что связано с накопленным убытком в 311,5 млрд руб. и отрицательным капиталом в 154,0 млрд руб.
Отрицательный капитал – исторический артефакт, а не признак текущей неплатёжеспособности. Компания генерирует положительную EBITDA и имеет доступ к ликвидности. Тем не менее, до восстановления капитала ROE будет оставаться отрицательным, что ограничивает применимость этого показателя для оценки.
Операционный денежный поток ушёл в минус на 106,2 млрд руб. из-за кредитования клиентов Финтеха
Операционный денежный поток во втором квартале 2026 года составил минус 106,2 млрд руб. против положительных 179,9 млрд руб. годом ранее. Такой разворот объясняется деятельностью Финтеха: выдача кредитов клиентам и вложения в ценные бумаги требуют значительного оттока денежных средств. За первое полугодие 2026 года чистый операционный поток остаётся положительным – 285,3 млрд руб., хотя и ниже 212,4 млрд руб. годом ранее.
Ключевой фактор – рост кредитного портфеля Финтеха. За шесть месяцев 2026 года кредиты и займы, выданные клиентам, увеличились до 175,7 млрд руб. с 130,1 млрд руб. на конец 2025 года. Одновременно средства клиентов Финтеха выросли до 882,6 млрд руб. с 627,3 млрд руб., что частично финансирует этот рост. Однако в отдельном квартале отток по кредитам превысил приток клиентских средств, что и привело к отрицательному потоку.
Капитальные затраты во втором квартале составили 15,4 млрд руб., что немного выше 12,6 млрд руб. годом ранее. За полугодие capex достиг 29,8 млрд руб. против 25,7 млрд руб. годом ранее. Основные средства выросли до 167,1 млрд руб. с 158,7 млрд руб. на конец 2025 года. Отрицательный операционный поток в сочетании с капитальными затратами означает, что компания финансирует рост за счёт баланса, а не внутренней генерации денег.
Чистый долг вырос до 239,3 млрд руб., но соотношение с EBITDA LTM составляет 1,6 – умеренный уровень
Чистый долг на 30 июня 2026 года составил 239,3 млрд руб., увеличившись с 212,2 млрд руб. на 31 марта 2026 года (+27,2 млрд руб.) и с 171,0 млрд руб. на 30 июня 2025 года (+68,3 млрд руб.). Рост долга отражает финансирование капитальных затрат и кредитного портфеля Финтеха. Соотношение чистого долга и EBITDA за последние 12 месяцев составляет 1,6 – умеренный уровень для компании с растущим бизнесом.
Структура долга включает как заёмные средства, так и обязательства по аренде. Заёмные средства на 30 июня 2026 года составили 85,9 млрд руб. (71,1 млрд руб. краткосрочных и 14,8 млрд руб. долгосрочных), тогда как обязательства по аренде достигли 372,0 млрд руб. (326,6 млрд руб. долгосрочных и 45,5 млрд руб. краткосрочных). Аренда – значительная часть долговой нагрузки, но она обеспечена активами в форме права пользования стоимостью 358,7 млрд руб.
Процентные расходы по аренде во втором квартале составили 15,6 млрд руб., по заёмным средствам – 4,2 млрд руб. Снижение процентных расходов по заёмным средствам с 6,1 млрд руб. годом ранее связано с рефинансированием и снижением ставок. Компания имеет значительный запас ликвидности: денежные средства и эквиваленты на 30 июня 2026 года составили 718,7 млрд руб., хотя значительная часть из них – средства клиентов Финтеха.
Дивиденды за 2026 год могут составить около 140 руб. на акцию при сохранении текущей траектории прибыли
За последние 12 месяцев OZON выплатила 213,55 руб. на акцию, что при текущей цене даёт дивидендную доходность 7,9%. Выплаты за 2025 год составили 143,55 руб. на акцию (доходность 3,4% на дату отсечки), за 2026 год – 70,0 руб. на акцию (доходность 1,7%). Компания не является классической дивидендной историей: выплаты начались недавно и пока не имеют длительной истории.
Наша оценка дивиденда за 2026 год – около 140 руб. на акцию – исходит из предположения, что компания сохранит текущую траекторию прибыли и направит на выплаты сопоставимую долю. Это наша оценка, а не прогноз компании. Она опирается на прибыль за последние 12 месяцев в 8,8 млрд руб. и ожидаемый рост прибыли в 2026 году. Если прибыль за год достигнет 30–40 млрд руб., дивиденд может быть выше.
Ключевой риск для дивиденда – отрицательный операционный денежный поток. Если Финтех продолжит активно наращивать кредитный портфель, свободные денежные средства могут быть направлены на финансирование роста, а не на выплаты. Кроме того, компания имеет отрицательный капитал, что формально ограничивает возможность выплат. Дивидендная политика пока не раскрыта в деталях, что добавляет неопределённости.
EV/EBITDA 5,2 и потенциал 71% по модели портала делают оценку привлекательной на фоне роста
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,2, P/E – 66,5. Для компании, растущей выручку на 46,8% и EBITDA на 82,0%, такой уровень EV/EBITDA выглядит низким. Рыночная капитализация – 584,1 млрд руб., чистый долг – 239,3 млрд руб. По модели портала потенциал роста акции до справедливой стоимости оценивается в 71%.
Сравнение с собственной историей затруднено, так как компания стала прибыльной лишь недавно. Однако текущий EV/EBITDA 5,2 значительно ниже уровней, характерных для быстрорастущих технологических компаний. При этом P/E 66,5 отражает низкую базу прибыли: даже после роста чистая прибыль за последние 12 месяцев составляет лишь 8,8 млрд руб.
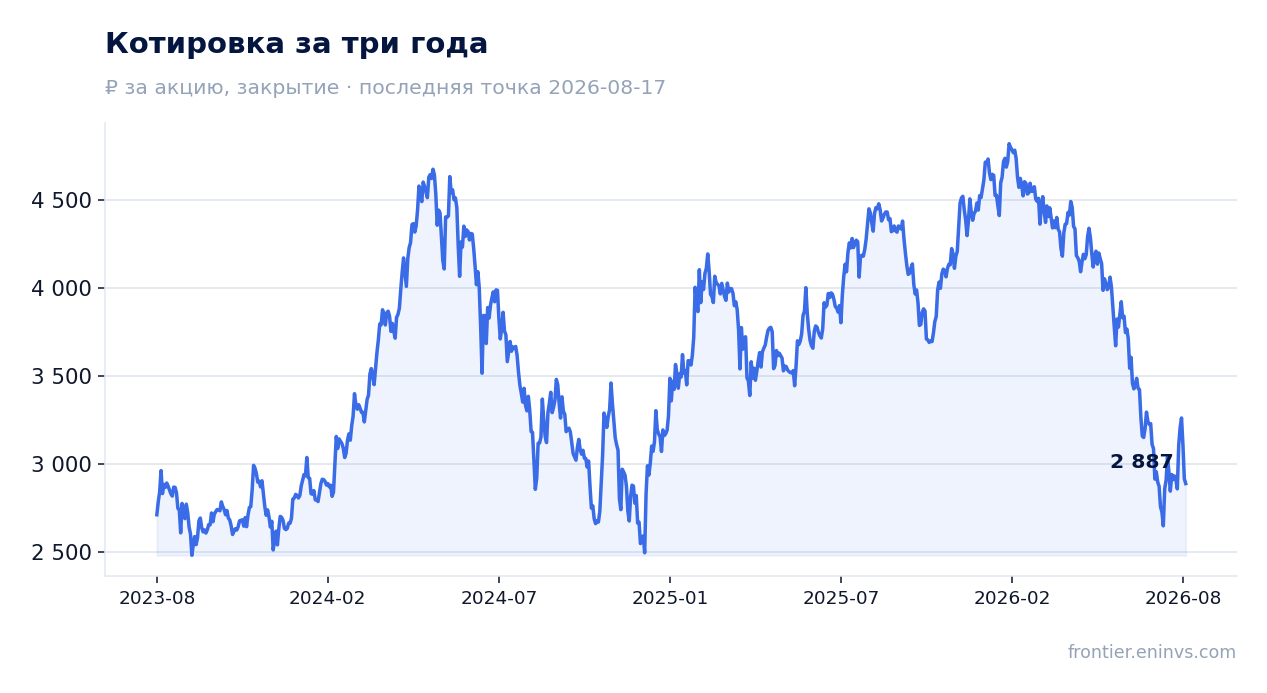
Реакция рынка на отчёт была сдержанной: в день публикации акция снизилась на 1,8%, а с момента выхода отчёта до 17 августа – на 0,7%. Это может указывать на то, что рынок ожидал более сильных результатов или что отрицательный денежный поток вызывает опасения. Тем не менее, фундаментальные показатели улучшаются, и при сохранении траектории оценки могут пересматриваться в сторону повышения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 584 млрд ₽ |
| P/E (LTM) | 66,5 |
| EV/EBITDA (LTM) | 5,2 |
| Чистый долг / EBITDA | 1,60 |
| Операционный денежный поток (LTM) | 185 млрд |
| ROE | -26,2% |
| Дивидендная доходность (12 мес) | 7,9% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2025 | 143,55 | 3,4% |
| 2026 | 70,00 | 1,7% |
Итог
OZON показала сильный квартал: выручка выросла на 46,8%, EBITDA – на 82,0%, чистая прибыль достигла 10,1 млрд руб. Маржа EBITDA поднялась до 16,5%, а рентабельность по чистой прибыли – до 3,0%. Однако операционный денежный поток ушёл в минус на 106,2 млрд руб. из-за кредитования клиентов Финтеха, и это главный вопрос для держателя. Долговая нагрузка умеренная – 1,6 EBITDA, а дивидендная доходность 7,9% поддерживает интерес. При EV/EBITDA 5,2 и потенциале 71% по модели портала акция выглядит привлекательно, но устойчивость денежного потока остаётся ключевым риском.
Перейти к финансовой карточке компании OZON →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций