Позитив: выручка выросла на 38,9%, но прибыль почти вся ушла в проценты и амортизацию
27 июля ПАО «Позитив» раскрыло результаты за второй квартал 2026 года. Выручка выросла на 38,9% год к году, до 6 127,5 млн руб., EBITDA составила 1 006,6 млн руб. против отрицательной величины годом ранее, а чистая прибыль оказалась символической — 24,2 млн руб. при рентабельности 0,4%. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, но зарабатывает пока немного: при текущей цене акция выглядит скорее привлекательной, чем нет, и решающим будет то, превратится ли рост отгрузок в устойчивую прибыль.
Главные тезисы
— Выручка выросла на 38,9%, но замедлилась относительно 45,6% кварталом ранее
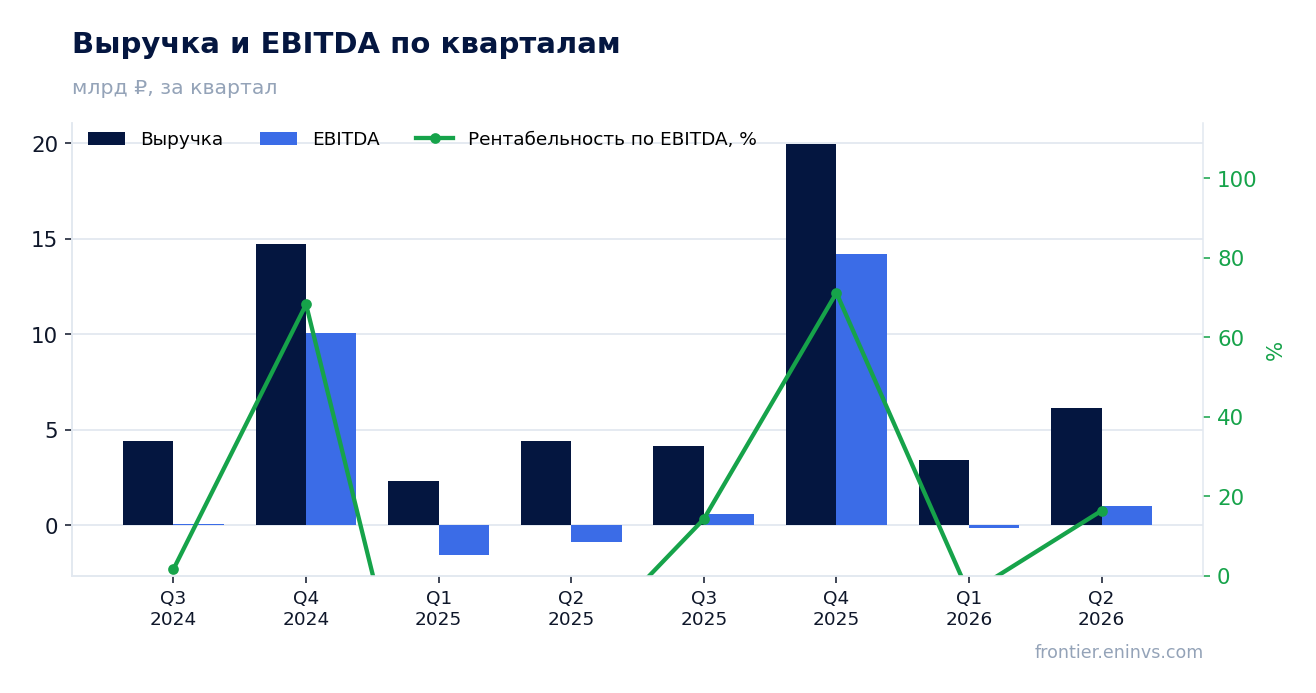
— EBITDA стала положительной, а маржа 16,4% сменила минус 20,4% годом ранее
— Чистая прибыль в 24,2 млн руб. почти вся ушла в процентные расходы и амортизацию
— Операционный денежный поток ушёл в минус 2 541,0 млн руб. при капитальных затратах 1 814,6 млн руб.
— Чистый долг вырос с 7,0 млрд руб. на 31 марта до 13,1 млрд руб. на 30 июня
— Дивиденды за последние 12 месяцев не выплачивались, и за текущий год выплат не запланировано
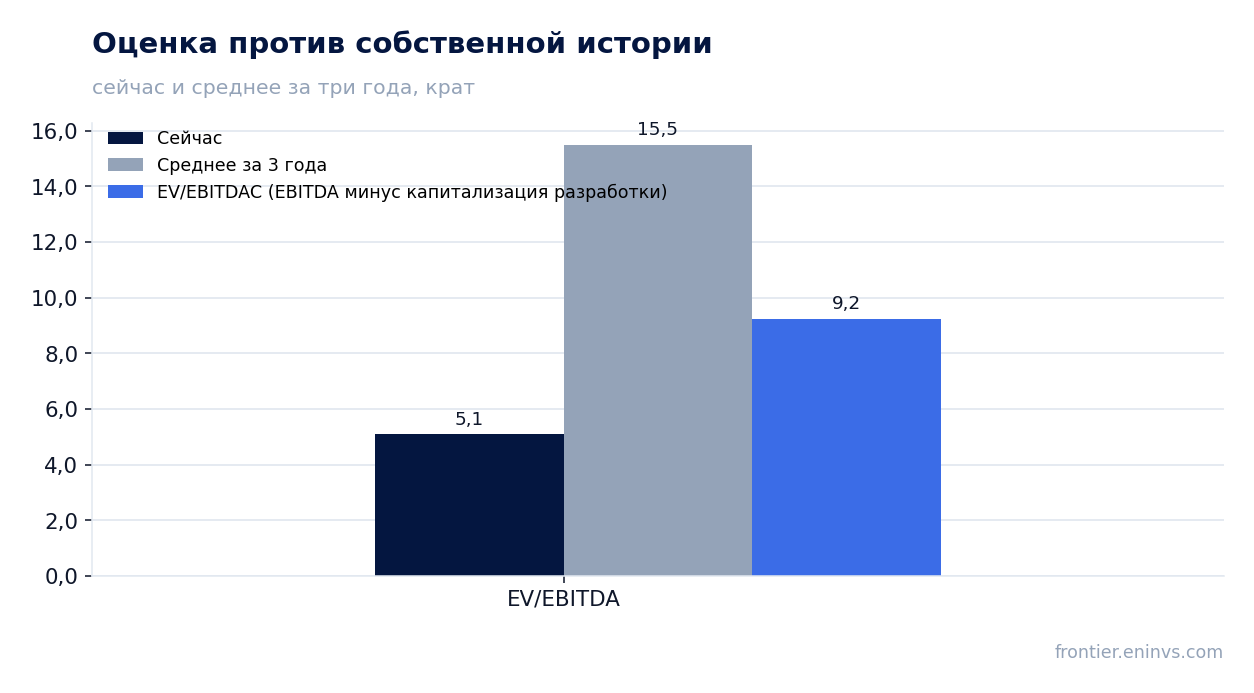
— По EV/EBITDAC бумага стоит 10,1 против средней 15,5 по EV/EBITDA за три года
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,41 | 6,13 | +38,9% |
| EBITDA | -0,90 | 1,01 | в прибыль |
| Операционная прибыль | -1,61 | 0,14 | в прибыль |
| Чистая прибыль | -2,24 | 0,02 | в прибыль |
| Операционный денежный поток | 2,74 | -2,54 | -192,8% |
| Капзатраты | 1,95 | 1,81 | -7,0% |
| Рентабельность по EBITDA | -20,4% | 16,4% | +36,8 п.п. |
| Чистая маржа | -50,8% | 0,4% | +51,2 п.п. |
Выручка выросла на 38,9%, но замедлилась относительно 45,6% кварталом ранее
Во втором квартале 2026 года выручка ПАО «Позитив» составила 6 127,5 млн руб., что на 38,9% больше, чем годом ранее. Это сильный результат, но он скромнее роста первого квартала, когда выручка прибавила 45,6%. Замедление год к году — естественное следствие высокой базы: год назад выручка уже выросла на 42,0%.
Основной вклад дали лицензии на ИТ-продукты: за три месяца их продажи составили 4 507,7 млн руб. против 3 221,4 млн руб. годом ранее. Программно-аппаратные комплексы выросли до 793,5 млн руб. с 264,6 млн руб., а услуги в области информационной безопасности — до 820,8 млн руб. с 782,7 млн руб. Прочая выручка сократилась до 5,4 млн руб. с 144,3 млн руб., но её доля мала.
За первое полугодие 2026 года выручка достигла 9 541,5 млн руб. против 6 757,0 млн руб. годом ранее. Отгрузки за шесть месяцев составили 10 676,9 млн руб., что выше выручки: разница между отгрузками и выручкой отрицательная — минус 366,6 млн руб., то есть часть продаж признаётся в выручке позже, по мере пролонгации лицензий и оказания услуг.
EBITDA стала положительной, а маржа 16,4% сменила минус 20,4% годом ранее
Во втором квартале 2026 года EBITDA составила 1 006,6 млн руб., а рентабельность по EBITDA — 16,4%. Годом ранее EBITDA была отрицательной, а маржа — минус 20,4%. Операционная прибыль также стала положительной — 144,4 млн руб. против убытка 1 613,6 млн руб. годом ранее.
Улучшение маржи произошло при снижении операционных расходов: за шесть месяцев 2026 года они составили 8 140,1 млн руб. против 8 926,4 млн руб. годом ранее. Расходы на исследования и разработки сократились до 2 001,7 млн руб. с 2 313,2 млн руб., расходы на отраслевые мероприятия и развитие бизнеса — до 854,2 млн руб. с 1 503,6 млн руб. При этом расходы на продажу выросли до 2 977,2 млн руб. с 2 576,5 млн руб.
Валовая прибыль за квартал составила 4 738,5 млн руб. против 3 466,4 млн руб. годом ранее. Себестоимость выросла до 1 389,1 млн руб. с 946,5 млн руб., в том числе из-за амортизации нематериальных активов, созданных группой, — 652,7 млн руб. против 547,8 млн руб. годом ранее.
Чистая прибыль в 24,2 млн руб. почти вся ушла в процентные расходы и амортизацию
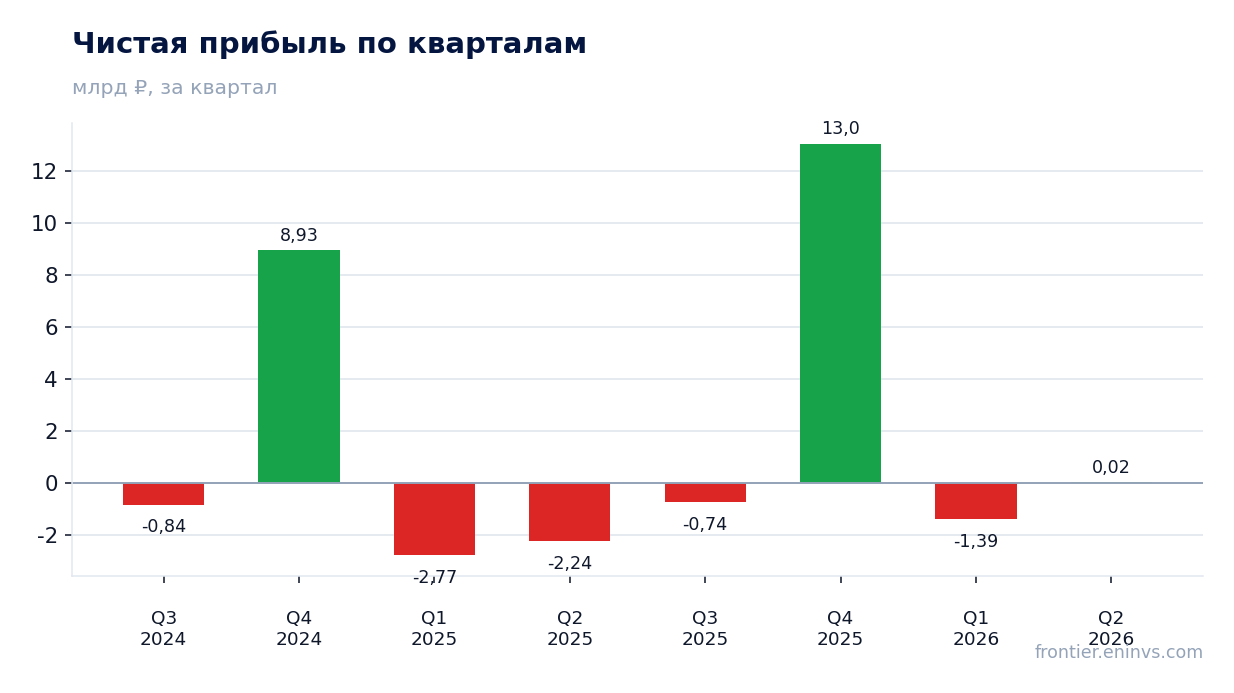
Чистая прибыль во втором квартале 2026 года составила 24,2 млн руб. при рентабельности 0,4%. Годом ранее был убыток 2 242,4 млн руб. с рентабельностью минус 50,8%. Прибыль до налогообложения составила 162,5 млн руб., налог на прибыль — 138,3 млн руб.
Основной груз — процентные расходы: 415,8 млн руб. за квартал против 921,2 млн руб. годом ранее. Процентные доходы составили 427,9 млн руб. против 511,5 млн руб. Амортизация нематериальных активов, созданных группой, за квартал достигла 652,7 млн руб., что сопоставимо с операционной прибылью.
За первое полугодие 2026 года чистый убыток составил 1 364,2 млн руб. против 5 016,6 млн руб. годом ранее. Убыток на акцию — 19,16 руб. против 70,44 руб. годом ранее. Разница между квартальной прибылью и полугодовым убытком объясняется сезонностью: основные продажи приходятся на четвёртый квартал.
Операционный денежный поток ушёл в минус 2 541,0 млн руб. при капитальных затратах 1 814,6 млн руб.
Во втором квартале 2026 года операционный денежный поток был отрицательным — минус 2 541,0 млн руб., при капитальных затратах 1 814,6 млн руб. Для сравнения: кварталом ранее поток был положительным — 16 190,6 млн руб., что связано с поступлением оплат от крупных контрактов. За первое полугодие 2026 года поток составил 13 649,6 млн руб. против 5 476,9 млн руб. годом ранее.
Отрицательный поток во втором квартале отражает сезонность расчётов: значительная часть выручки первого квартала была оплачена, а новые отгрузки второго квартала ещё не конвертировались в деньги. Дебиторская задолженность на 30 июня 2026 года составила 7 829,4 млн руб. против 24 153,3 млн руб. на конец 2025 года.
Капитальные затраты в основном направлены на создание нематериальных активов: за шесть месяцев 2026 года на это ушло 3 609,8 млн руб. против 3 510,4 млн руб. годом ранее. Приобретение основных средств составило лишь 82,3 млн руб.
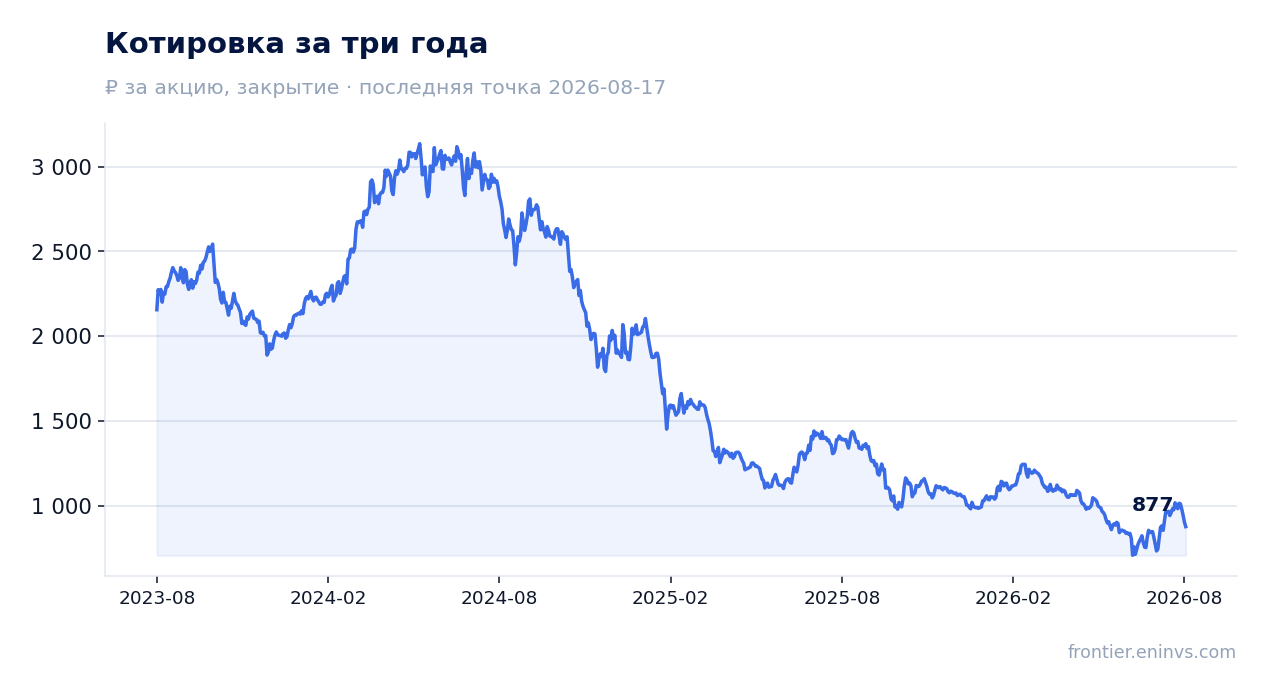
Чистый долг вырос с 7,0 млрд руб. на 31 марта до 13,1 млрд руб. на 30 июня
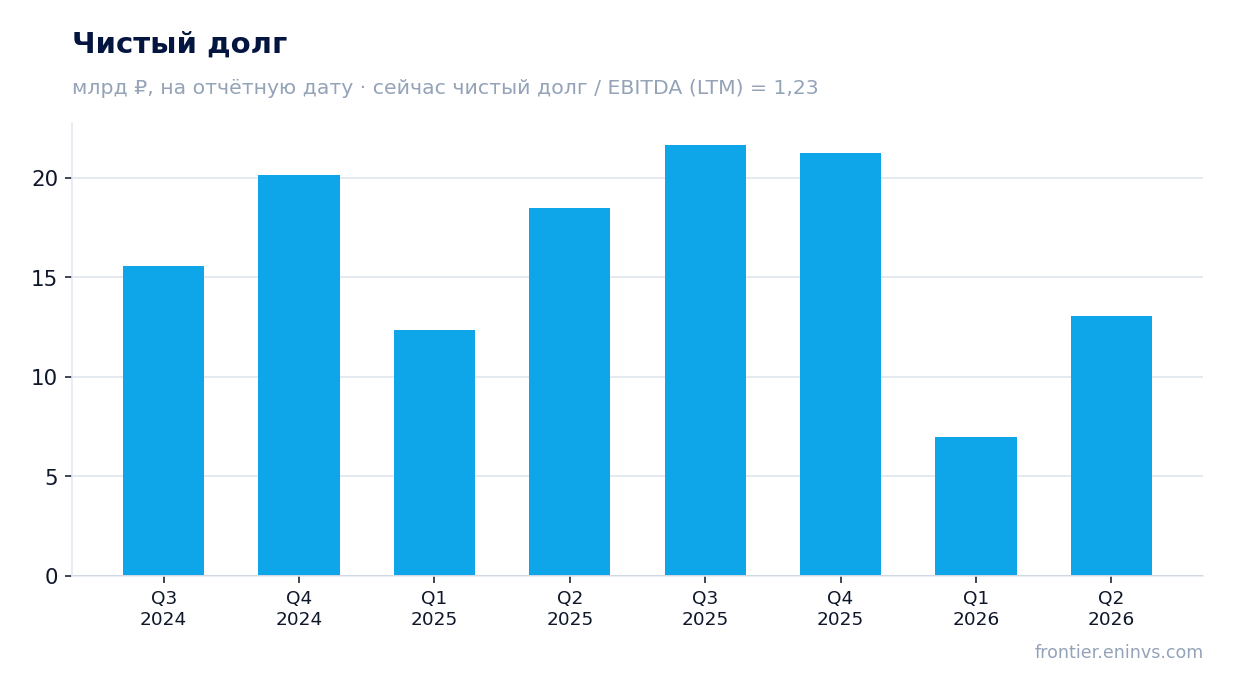
Чистый долг на 30 июня 2026 года составил 13,1 млрд руб., увеличившись с 7,0 млрд руб. на 31 марта 2026 года, то есть на 6,1 млрд руб. За двенадцать месяцев чистый долг снизился: с 18,5 млрд руб. на 30 июня 2025 года до 13,1 млрд руб. на 30 июня 2026 года, то есть на 5,4 млрд руб.
Отношение чистого долга к EBITDA LTM составляет 0,76. Это умеренный уровень, но сравнить его с предыдущим значением нельзя: в фактах нет более раннего значения этого коэффициента. Общая сумма долга на 30 июня 2026 года — 19 829,2 млн руб., денежные средства и эквиваленты — 7 333,7 млн руб.
Процентные расходы за квартал составили 415,8 млн руб., что сопоставимо с операционной прибылью в 144,4 млн руб. Высокая долговая нагрузка остаётся главным ограничителем чистой прибыли, несмотря на снижение ставки: ключевая ставка ЦБ — 14,0%.
Дивиденды за последние 12 месяцев не выплачивались, и за текущий год выплат не запланировано
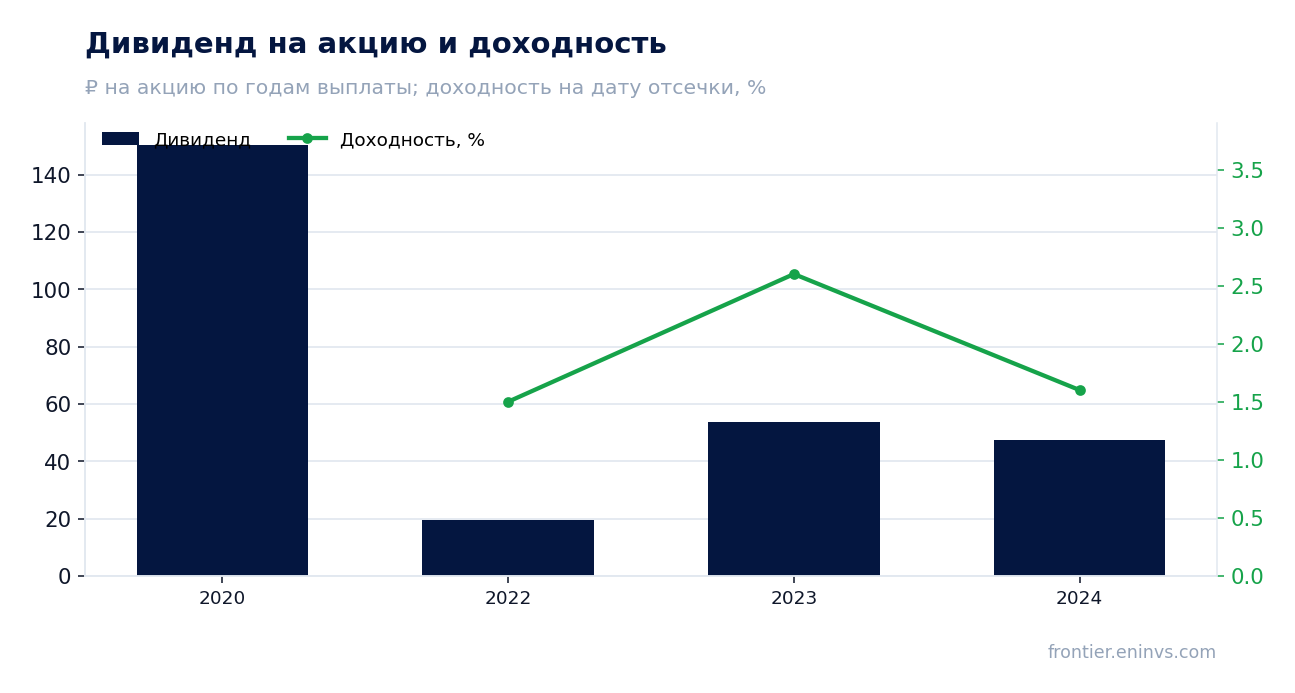
За последние 12 месяцев дивиденды не выплачивались. В текущем календарном году выплат также не было, и дальнейшие выплаты не запланированы. В истории выплаты были: в 2024 году — 47,3 руб. на акцию, в 2023 году — 53,67 руб., в 2022 году — 19,56 руб., в 2020 году — 150,44 руб.
Наша оценка справедливой доходности для этой бумаги — 7,0%. При текущей цене и прибыли LTM потенциальный коэффициент выплаты составляет 0,64 от прибыли. Однако компания направляет значительные средства на капитализацию разработок и обслуживание долга, что ограничивает дивидендную базу.
Ключевая ставка ЦБ — 14,0%, и при отсутствии дивидендов бумага не даёт текущего дохода. Возобновление выплат возможно при устойчивом росте чистой прибыли и снижении долговой нагрузки, но пока таких сигналов нет.
По EV/EBITDAC бумага стоит 10,1 против средней 15,5 по EV/EBITDA за три года
EV/EBITDAC LTM составляет 10,1. Это важный показатель для компании, капитализирующей разработку: EBITDA без учёта капитализированных расходов завышает маржу. Для сравнения, EV/EBITDA LTM — 5,6, а средняя EV/EBITDA за три года — 15,5. Таким образом, по EV/EBITDA бумага торгуется значительно ниже своей истории, но по EV/EBITDAC разрыв меньше.
P/E LTM — 6,78, что также ниже исторических уровней, но прибыль LTM включает разовые факторы четвёртого квартала 2025 года, когда чистая прибыль составила 13 034,1 млн руб. за квартал. Без этого квартала прибыль была бы значительно ниже.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +44%. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Рыночная капитализация — 74 076,8 млн руб.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 74,1 млрд ₽ |
| P/E (LTM) | 6,8 |
| EV/EBITDA (LTM) | 5,6 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 10,1 |
| P/B | 3,04 |
| Чистый долг / EBITDA | 0,76 |
| Операционный денежный поток (LTM) | 7,79 млрд |
| ROE | 0,5% |
| EV/EBITDA, среднее за 3 года | 15,5 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 150,44 | — |
| 2022 | 19,56 | 1,5% |
| 2023 | 53,67 | 2,6% |
| 2024 | 47,30 | 1,6% |
Итог
ПАО «Позитив» показало сильный рост выручки на 38,9% и вернулось к положительной EBITDA, но чистая прибыль остаётся символической из-за процентных расходов и амортизации. Операционный денежный поток во втором квартале отрицательный, а чистый долг вырос до 13,1 млрд руб. Бумага торгуется ниже своей трёхлетней истории по EV/EBITDA, но по EV/EBITDAC дисконт меньше. При текущей цене акция выглядит скорее привлекательной, чем нет, однако для подтверждения нужен устойчивый рост прибыли и улучшение денежного потока.
Перейти к финансовой карточке компании POSI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций