Промомед: выручка и EBITDA выросли на 76%, но операционный денежный поток ушёл в минус на 1,8 млрд
31 августа Промомед раскрыл результаты за первое полугодие 2026 года: выручка выросла на 75,7% до 22,8 млрд руб., EBITDA – на 86,4% до 7,7 млрд руб., чистая прибыль – на 83,4% до 2,6 млрд руб. При этом операционный денежный поток составил минус 1,8 млрд руб. против минус 0,7 млрд руб. годом ранее. На текущей цене акция выглядит привлекательно: мультипликаторы заметно ниже собственной трёхлетней истории, а модель портала показывает потенциал роста на 62%.
Главные тезисы
— Выручка Промомеда за полугодие выросла на 76% до 22,8 млрд руб. – более чем в пять раз быстрее рынка
— EBITDA увеличилась на 86% до 7,7 млрд руб., маржа расширилась на 2 п.п. до 33,8%
— Чистая прибыль выросла на 83% до 2,6 млрд руб., но операционный денежный поток ушёл в минус на 1,8 млрд руб.
— Долговая нагрузка: чистый долг / EBITDA LTM составил 0,94х – ниже среднего за три года
— Дивидендная доходность 2,1% – скромная, но компания только начала выплаты
— Модель портала оценивает потенциал роста акции на 62% от текущей цены
— Компания подтвердила прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,0 | 22,8 | +75,7% |
| EBITDA | 4,13 | 7,70 | +86,4% |
| Операционная прибыль | 3,48 | — | — |
| Чистая прибыль | 1,42 | 2,60 | +83,4% |
| Операционный денежный поток | -0,74 | -1,80 | — |
| Капзатраты | 1,39 | 1,50 | +7,7% |
| Рентабельность по EBITDA | 31,8% | 33,8% | +2,0 п.п. |
| Чистая маржа | 10,9% | 11,4% | +0,5 п.п. |
Выручка Промомеда за полугодие выросла на 76% до 22,8 млрд руб. – более чем в пять раз быстрее рынка
За первое полугодие 2026 года выручка Промомеда достигла 22,8 млрд руб., увеличившись на 75,7% год к году. Рост более чем в пять раз превысил динамику фармацевтического рынка, который, по данным IQDATA, прибавил 14,5%. Компания заняла первое место среди производителей лекарств на коммерческом рынке РФ с долей 4,83%.
Основным драйвером стал сегмент «Эндокринология», где продажи выросли на 243% до 16,3 млрд руб., обеспечив 71% выручки. Флагманский препарат Тирзетта® стал самым продаваемым в российских аптеках. Сегмент «Онкология» снизился на 39% до 2,6 млрд руб. из-за переноса ключевых тендеров на второе полугодие, а «Прочие препараты» остались на уровне 4,0 млрд руб.
EBITDA увеличилась на 86% до 7,7 млрд руб., маржа расширилась на 2 п.п. до 33,8%
EBITDA за первое полугодие 2026 года выросла на 86,4% до 7,7 млрд руб., а рентабельность по EBITDA составила 33,8% против 31,8% годом ранее. Расширение маржи обеспечено ростом валовой прибыли на 91% – до 15,2 млрд руб., при этом валовая рентабельность увеличилась с 61% до 67% благодаря сдвигу портфеля в сторону более маржинальных инновационных препаратов.
Коммерческие и административные расходы росли медленнее выручки: доля общехозяйственных и административных затрат снизилась на 0,5 п.п. до 13,1%. Компания подтвердила прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%, что предполагает дальнейшее улучшение маржинальности во втором полугодии.
Чистая прибыль выросла на 83% до 2,6 млрд руб., но операционный денежный поток ушёл в минус на 1,8 млрд руб.
Чистая прибыль за первое полугодие 2026 года составила 2,6 млрд руб., увеличившись на 83,4% год к году. Рентабельность по чистой прибыли выросла с 10,9% до 11,4%. Рост обеспечен существенным увеличением операционной прибыли на фоне высоких продаж ключевых препаратов.
Однако операционный денежный поток оказался отрицательным – минус 1,8 млрд руб. против минус 0,7 млрд руб. годом ранее. Причина – рост чистого оборотного капитала до 29,7 млрд руб. с 21,4 млрд руб. на конец июня 2025 года: компания наращивала складские запасы и дебиторскую задолженность в фазе активного роста. Свободный денежный поток также отрицательный – минус 4,5 млрд руб. (годом ранее минус 2,1 млрд руб.).
Долговая нагрузка: чистый долг / EBITDA LTM составил 0,94х – ниже среднего за три года
На конец июня 2026 года чистый долг Промомеда составил 16 804,5 млн руб., а отношение чистого долга к EBITDA за последние 12 месяцев – 0,94х. Этот уровень заметно ниже среднего значения за три года, хотя сопоставимого показателя за предыдущие периоды в фактах нет, поэтому динамику нагрузки мы не оцениваем.
Абсолютный чистый долг вырос на 1,7 млрд руб. к предыдущей отчётной дате и на 5,5 млрд руб. за последние 12 месяцев. Компания привлекала финансирование для стратегических инвестиций: в марте разместила облигации на 6,8 млрд руб., направив средства на рефинансирование и общекорпоративные цели. Уровень долга остаётся умеренным и не создаёт рисков для выполнения прогноза.
Дивидендная доходность 2,1% – скромная, но компания только начала выплаты
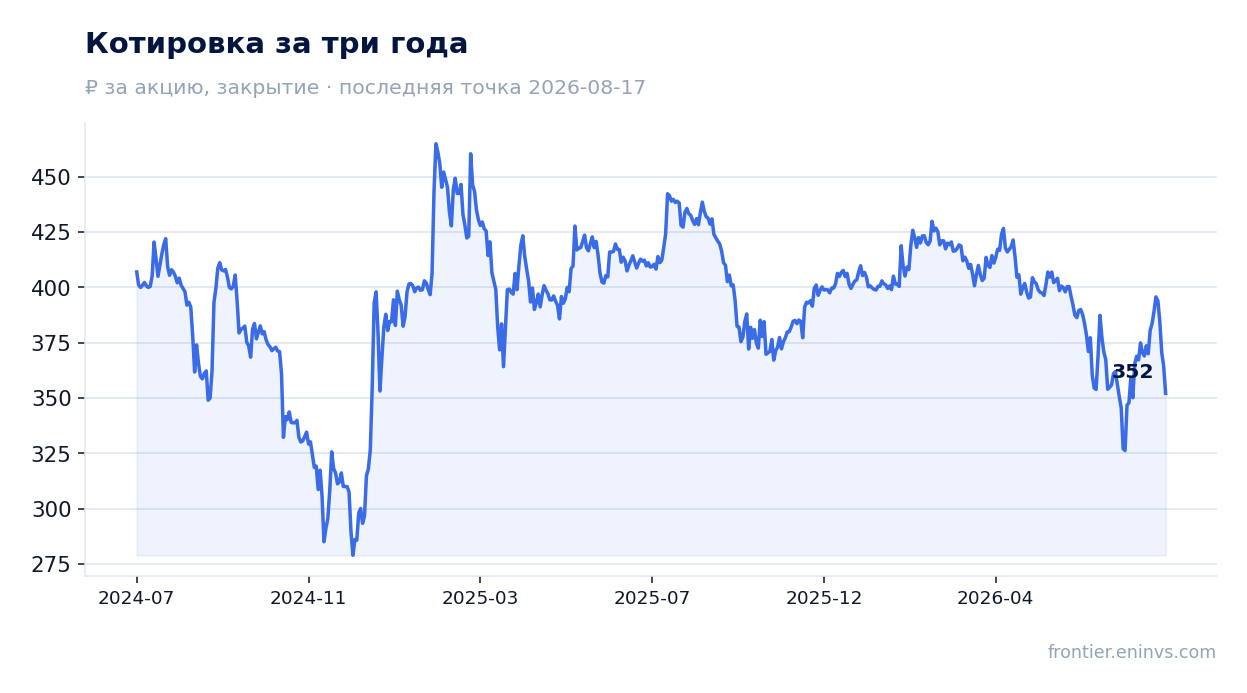
За последние 12 месяцев Промомед выплатил 8,0 руб. на акцию, что обеспечивает дивидендную доходность 2,1% при текущей цене. Это первые дивиденды в истории компании – в отчётном периоде она обновила дивидендную политику и запустила программу поддержания ликвидности.
Для быстрорастущей фармкомпании такая доходность не является ключевым аргументом для инвестиций, но сигнализирует о готовности делиться прибылью с акционерами. В сочетании с ростом free-float с 6,7% до 8,5% это шаг к повышению привлекательности бумаги для институциональных инвесторов.
Модель портала оценивает потенциал роста акции на 62% от текущей цены
По модели портала, основанной на росте EBITDA и целевом мультипликаторе, потенциал роста акции Промомеда составляет +62% к текущей цене. Это расчёт нашей собственной модели, а не рыночный консенсус или целевая цена.
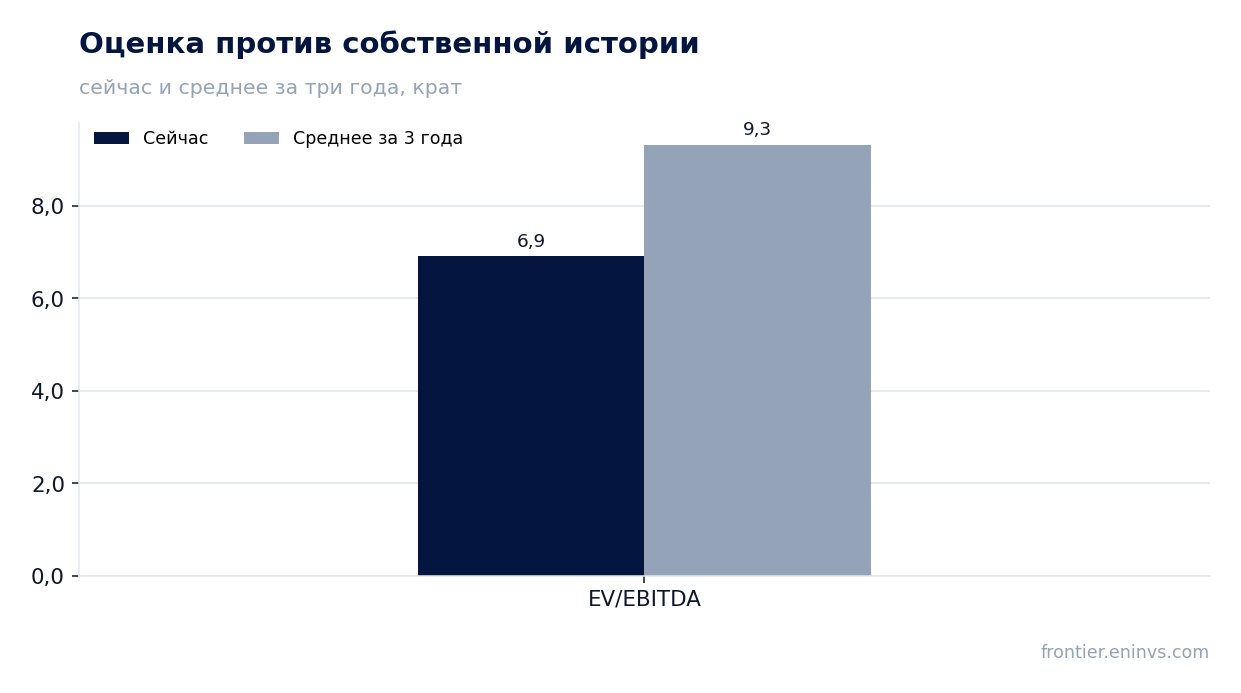
Акция торгуется с мультипликатором P/E LTM 9,78х и EV/EBITDA LTM 5,53х, что значительно ниже среднего значения EV/EBITDA за три года – 9,32х. Даже с учётом замедления темпов роста во втором полугодии текущая оценка выглядит привлекательной.
Компания подтвердила прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%
Промомед подтвердил финансовый прогноз на 2026 год: рост выручки на 60% при рентабельности EBITDA 45%. За первое полугодие выручка выросла на 75,7%, что соответствует траектории, а рентабельность EBITDA в 33,8% пока отстаёт от годового ориентира, но компания ожидает ускорения во втором полугодии за счёт концентрации онкологических тендеров и новых запусков.
Во втором полугодии компания планирует новые запуски препаратов, включая средства для лечения рака предстательной железы и ВИЧ-инфекции, что должно поддержать продажи в бюджетном сегменте. Менеджмент также ожидает оптимизации оборотного капитала, что может улучшить операционный денежный поток.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 81,7 млрд ₽ |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 4,16 |
| Чистый долг / EBITDA | 0,94 |
| Операционный денежный поток (LTM) | -0,79 млрд |
| ROE | 43,1% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 9,3 |
Итог
Промомед отчитался о сильном первом полугодии: выручка и EBITDA выросли более чем на 75%, маржа расширилась, а долговая нагрузка остаётся умеренной. Однако за прибылью стоит отрицательный операционный денежный поток – компания активно наращивает запасы и дебиторскую задолженность, что требует финансирования. Акция торгуется с дисконтом к собственной трёхлетней истории, и модель портала показывает потенциал роста на 62%, что делает бумагу привлекательной на текущей цене. Ключевой вопрос для держателя – сможет ли компания во втором полугодии конвертировать рост прибыли в денежный поток и подтвердить прогноз по марже 45%.
Перейти к финансовой карточке компании PRMD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций