Распадская: убыток в 8,3 млрд руб. сократился вдвое, но операционный поток почти иссяк
14 августа Распадская раскрыла неаудированную отчётность за первое полугодие 2026 года. Выручка снизилась на 4,4% год к году до 56,7 млрд руб., EBITDA составила 1,4 млрд руб. при марже 2,4% против отрицательной маржи 17,6% годом ранее, а чистый убыток сократился до 8,3 млрд руб. с 16,6 млрд руб. Улучшение прибыли достигнуто в основном за счёт восстановления обесценения и пересмотра резерва на рекультивацию, а не за счёт операционной деятельности: операционный денежный поток упал до 1,9 млрд руб., капитальные вложения составили 7,8 млрд руб., и при текущей цене акция выглядит непривлекательной.
Главные тезисы
— Выручка снизилась на 4,4% год к году до 56,7 млрд руб., и почти вся она по-прежнему приходится на коксующийся уголь
— EBITDA в 1,4 млрд руб. при марже 2,4% – это разворот от минус 17,6% годом ранее, но абсолютный уровень остаётся низким
— Чистый убыток сократился до 8,3 млрд руб. с 16,6 млрд руб., и большую часть улучшения дали разовые статьи
— Операционный денежный поток в 1,9 млрд руб. не покрывает капитальные вложения в 7,8 млрд руб.
— Чистый долг остаётся отрицательным: с 5,0 млрд руб. на 30 июня 2025 года до минус 2,8 млрд руб. на 30 июня 2026 года
— Дивиденды за последние 12 месяцев не выплачивались, и при убытке выплат ждать не приходится
— По модели портала акция оценена на 90% ниже текущей цены, что отражает слабую генерацию денег
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 59,3 | 56,7 | -4,4% |
| EBITDA | -10,4 | 1,36 | в прибыль |
| Операционная прибыль | -21,5 | -9,29 | — |
| Чистая прибыль | -16,6 | -8,30 | — |
| Операционный денежный поток | 9,59 | 1,86 | -80,6% |
| Капзатраты | — | 7,79 | — |
| Рентабельность по EBITDA | -17,6% | 2,4% | +20,0 п.п. |
| Чистая маржа | -27,9% | -14,6% | +13,3 п.п. |
Выручка снизилась на 4,4% год к году до 56,7 млрд руб., и почти вся она по-прежнему приходится на коксующийся уголь
Выручка за первое полугодие 2026 года составила 56,7 млрд руб., что на 4,4% меньше, чем за аналогичный период прошлого года. Реализация продукции принесла 56,7 млрд руб., оказание услуг – 1,2 млрд руб. Снижение объясняется прежде всего конъюнктурой: 97% выручки группы приходится на коксующийся уголь, и падение цен на этом рынке напрямую отражается на выручке.
Доля операций со связанными сторонами составила 18% выручки, как и годом ранее. Продажи связанным сторонам в первом полугодии 2026 года равны 10,3 млрд руб., причём 10,2 млрд руб. пришлось на непосредственную и конечную материнские компании. Это говорит о том, что значительная часть сбыта идёт внутри группы, что ограничивает прозрачность ценовых условий.
Себестоимость реализованной продукции и услуг снизилась до 43,0 млрд руб. с 48,5 млрд руб. годом ранее, что и обеспечило рост валовой прибыли до 14,9 млрд руб. с 12,0 млрд руб. Однако коммерческие расходы остаются высокими – 19,2 млрд руб., хотя и ниже прошлогодних 23,9 млрд руб. В сумме это дало валовую прибыль, но не спасло от операционного убытка.
EBITDA в 1,4 млрд руб. при марже 2,4% – это разворот от минус 17,6% годом ранее, но абсолютный уровень остаётся низким
EBITDA за первое полугодие 2026 года составила 1,4 млрд руб., а маржа – 2,4%. Годом ранее EBITDA была отрицательной, а маржа – минус 17,6%. Разворот в положительную зону произошёл, но абсолютная величина EBITDA остаётся небольшой относительно выручки и активов.
Операционный убыток составил 9,3 млрд руб. против 21,5 млрд руб. годом ранее. Улучшение операционного результата во многом связано с восстановлением обесценения нефинансовых активов: в отчётном периоде группа сторнировала ранее признанное обесценение на сумму 1 461 млн руб. в связи с пересмотром резерва на закрытие шахт и рекультивацию, а также признала обесценение функционально устаревших объектов на 17 млн руб. Без этого восстановления убыток был бы больше.
Коммерческие расходы снизились до 19,2 млрд руб. с 23,9 млрд руб., общехозяйственные и административные – до 4,1 млрд руб. с 4,7 млрд руб. Это помогло улучшить операционный результат, но основным фактором разворота EBITDA стала не столько экономия, сколько разовые статьи. Устойчивость улучшения маржи вызывает вопросы.
Чистый убыток сократился до 8,3 млрд руб. с 16,6 млрд руб., и большую часть улучшения дали разовые статьи
Чистый убыток за первое полугодие 2026 года составил 8,3 млрд руб. против 16,6 млрд руб. годом ранее. Убыток на акцию сократился до 12,46 руб. с 24,89 руб. Чистая маржа улучшилась до минус 14,6% с минус 27,9%, но остаётся отрицательной.
Ключевой вклад в сокращение убытка внесли разовые факторы. Группа пересмотрела оценку резерва на рекультивацию земель, уменьшив его на 2 560 млн руб. в связи с получением новой информации по ранее закрытым объектам и уточнением проектов закрытия двух шахт. Кроме того, было восстановлено обесценение на 1 461 млн руб. Эти две статьи суммарно дали около 4,0 млрд руб. улучшения, что составляет значительную часть сокращения убытка.
Налоговая экономия также поддержала результат: группа отразила экономию по налогу на прибыль в размере 1 654 млн руб. против 4 395 млн руб. годом ранее. Без разовых статей убыток был бы существенно ближе к прошлогоднему уровню. Устойчивость текущего улучшения прибыли низкая.
Операционный денежный поток в 1,9 млрд руб. не покрывает капитальные вложения в 7,8 млрд руб.
Операционный денежный поток за первое полугодие 2026 года составил 1,9 млрд руб. против 9,6 млрд руб. годом ранее. Это резкое снижение отражает слабую генерацию денег от основной деятельности. При этом капитальные вложения остаются высокими – 7,8 млрд руб., хотя и ниже прошлогодних 9,8 млрд руб.
Разрыв между операционным потоком и капитальными вложениями составляет 5,9 млрд руб. Этот разрыв финансировался за счёт накопленных денежных средств: остаток денег и эквивалентов снизился до 5,5 млрд руб. с 10,9 млрд руб. на начало года. Инвестиционная деятельность в целом потребовала 6,2 млрд руб. чистого оттока.
Свободный денежный поток остаётся отрицательным. При сохранении текущих цен на уголь и уровне капитальных вложений компания продолжит расходовать денежные резервы. Это ограничивает возможности по выплате дивидендов и увеличивает риски для финансовой устойчивости.
Чистый долг остаётся отрицательным: с 5,0 млрд руб. на 30 июня 2025 года до минус 2,8 млрд руб. на 30 июня 2026 года
Чистый долг компании на 30 июня 2026 года составил минус 2,8 млрд руб., то есть денежные средства превышают долговые обязательства. Годом ранее, на 30 июня 2025 года, чистый долг был положительным и составлял 5,0 млрд руб. Снижение чистого долга за 12 месяцев составило 7,8 млрд руб. С начала года чистый долг изменился с минус 2,1 млрд руб. на 31 декабря 2025 года до минус 2,8 млрд руб. на 30 июня 2026 года.
Отрицательный чистый долг – это запас прочности, но он сформирован в основном за счёт накопленных ранее денежных средств, которые сейчас расходуются. Процентные расходы за первое полугодие 2026 года составили 1,3 млрд руб., процентные доходы – 0,6 млрд руб. Чистые процентные расходы давят на прибыль.
Долговая нагрузка сама по себе не является проблемой: долг небольшой, а денежные средства превышают обязательства. Однако при сохранении отрицательного свободного денежного потока этот запас будет сокращаться. Ключевой вопрос – как долго компания сможет финансировать капитальные вложения из резервов.
Дивиденды за последние 12 месяцев не выплачивались, и при убытке выплат ждать не приходится
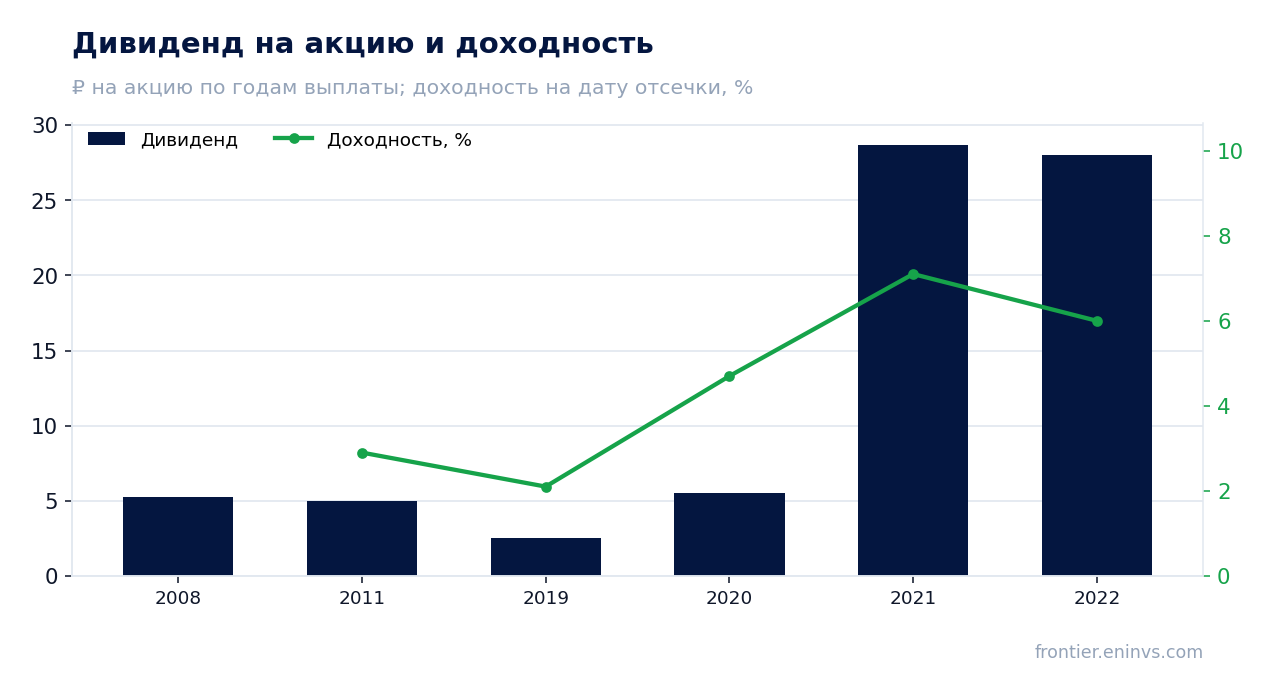
За последние 12 месяцев дивиденды не выплачивались. В этом календарном году выплат также не было. История дивидендов компании прерывистая: в 2021 году было выплачено 28,7 руб. на акцию, в 2022 году – 28,0 руб., но уже в последующие годы выплаты прекратились. Текущий убыток и отрицательный свободный денежный поток не позволяют рассчитывать на возобновление выплат в ближайшее время.
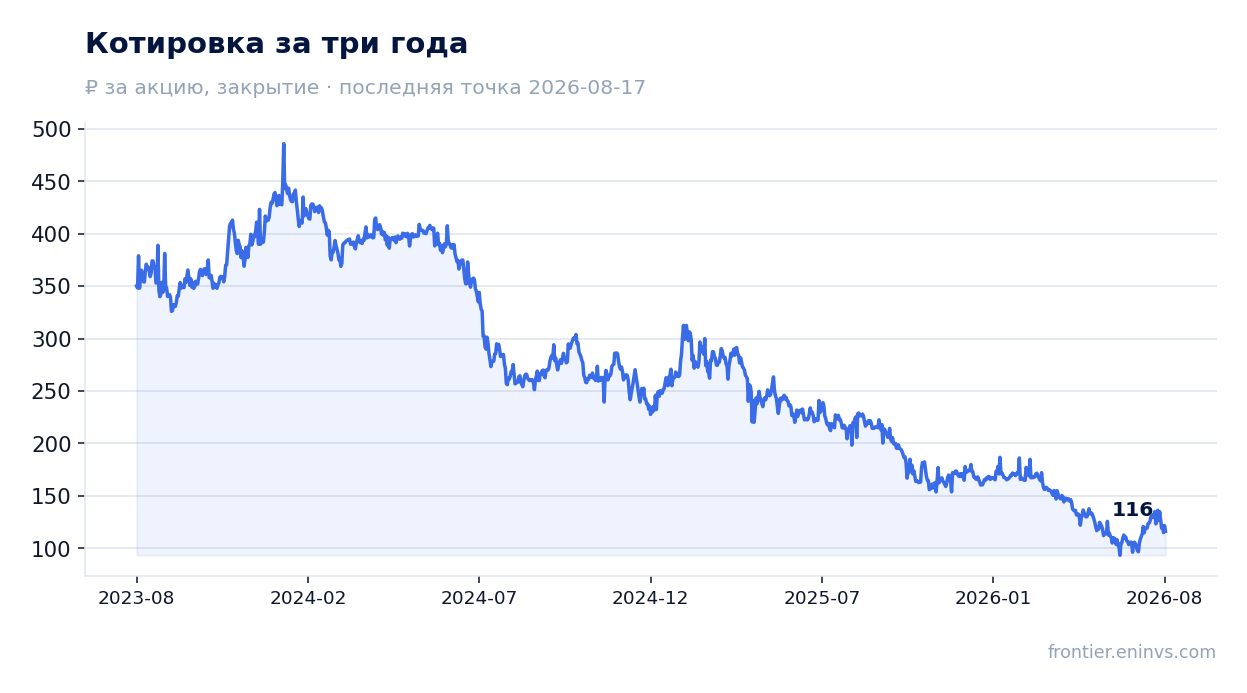
Справедливая для этого имени дивидендная доходность, по нашей оценке, составляет 12,0%. При текущей цене акции 121,2 руб. это соответствовало бы дивиденду около 14,5 руб. на акцию. Однако при убытке и коэффициенте выплаты 0,25 от прибыли дивиденд возможен только при возвращении к прибыльности. Ключевая ставка ЦБ 14,0% делает ожидания по дивидендам ещё более осторожными.
Основной риск для дивидендов – сохранение убытков и отрицательного свободного денежного потока. Даже при восстановлении цен на уголь компании потребуется время, чтобы накопить прибыль для выплат. В ближайшие 12 месяцев дивиденды маловероятны.
По модели портала акция оценена на 90% ниже текущей цены, что отражает слабую генерацию денег
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции оказывается на 90% ниже текущей рыночной цены. Это значение находится на нижней границе модели, поэтому его следует рассматривать как ориентир, а не как точную оценку. Рыночная капитализация компании составляет 86,1 млрд руб.
Столь значительный разрыв объясняется тем, что при текущих ценах на коксующийся уголь и текущем уровне капитальных вложений компания генерирует очень мало EBITDA – всего 1,4 млрд руб. за полугодие. Модель, ориентированная на денежные потоки, не находит поддержки для текущей оценки. Рынок, вероятно, закладывает ожидания восстановления цен на уголь, которые модель не учитывает.
Сравнить текущую оценку с собственной историей мультипликаторов не представляется возможным из-за отсутствия сопоставимых данных в FACTS. Однако сам факт того, что модель портала указывает на 90-процентный минус, говорит о том, что текущая цена не подтверждается денежными потоками. Это важный сигнал для оценки привлекательности акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 86,1 млрд ₽ |
| P/B | 0,63 |
| Операционный денежный поток (LTM) | 11,2 млрд |
| ROE | -12,4% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2008 | 5,25 | — |
| 2011 | 5,00 | 2,9% |
| 2019 | 2,50 | 2,1% |
| 2020 | 5,53 | 4,7% |
| 2021 | 28,70 | 7,1% |
| 2022 | 28,00 | 6,0% |
Итог
Итог: Распадская показала сокращение убытка и разворот EBITDA в положительную зону, но это улучшение в значительной степени обеспечено разовыми статьями – восстановлением обесценения и пересмотром резерва на рекультивацию. Операционный денежный поток в 1,9 млрд руб. не покрывает капитальные вложения в 7,8 млрд руб., и компания расходует денежные резервы. Дивиденды не выплачиваются и в ближайшее время не ожидаются. По модели портала акция оценена на 90% ниже текущей цены. При текущей цене 121,2 руб. акция выглядит непривлекательной.
Перейти к финансовой карточке компании RASP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций