Русолово: выручка выросла вдвое, но почти всё съели проценты по долгу
28 августа «Русолово» раскрыло промежуточную отчётность за первое полугодие 2026 года. Выручка выросла на 91,8% год к году, до 8 569,6 млн руб., EBITDA составила 2 493,9 млн руб. при марже 29,1% против отрицательной маржи годом ранее, чистая прибыль — 178,3 млн руб. против убытка. Однако из операционного денежного потока в 1 493,4 млн руб. на уплату процентов ушло 622,5 млн руб., а инвестиции в основные средства достигли 1 670,4 млн руб., то есть поток не покрывает даже капитальные вложения. При EV/EBITDA LTM 17,0 и чистом долге 25,6 млрд руб. акция выглядит переоценённой относительно собственной истории и не даёт права на ошибку, поэтому наш вердикт — «скорее непривлекательная».
Главные тезисы
— Выручка выросла на 91,8% благодаря оловянному концентрату, но валовая прибыль всё ещё тонкая
— EBITDA в 2 493,9 млн руб. получена при марже 29,1% — разворот от убытка годом ранее
— Чистая прибыль 178,3 млн руб. почти полностью съедена процентными расходами в 1 190,1 млн руб.
— Операционный денежный поток 1 493,4 млн руб. не покрывает капитальные вложения 1 670,4 млн руб.
— Чистый долг вырос до 25,6 млрд руб., а коэффициент чистый долг/EBITDA LTM составляет 12,42
— Дивиденды за первое полугодие 2026 года не объявлялись и не выплачивались
— EV/EBITDA LTM 17,0 и модель портала дают потенциал минус 44% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,47 | 8,57 | +91,8% |
| EBITDA | -0,97 | 2,49 | в прибыль |
| Операционная прибыль | -2,19 | 0,98 | в прибыль |
| Чистая прибыль | -2,89 | 0,18 | в прибыль |
| Операционный денежный поток | -3,40 | 1,49 | в прибыль |
| Капзатраты | 1,45 | 1,67 | +15,2% |
| Рентабельность по EBITDA | -21,8% | 29,1% | +50,9 п.п. |
| Чистая маржа | -64,7% | 2,1% | +66,8 п.п. |
Выручка выросла на 91,8% благодаря оловянному концентрату, но валовая прибыль всё ещё тонкая
Выручка за первое полугодие 2026 года составила 8 569,6 млн руб., что на 91,8% больше, чем за аналогичный период прошлого года. Основной вклад внесла реализация оловянного концентрата — 6 938,6 млн руб. против 3 734,1 млн руб. годом ранее. Выручка от медного концентрата также выросла, до 1 609,1 млн руб., тогда как вольфрамовый концентрат дал лишь 21,9 млн руб. против 55,9 млн руб. годом ранее.
Валовая прибыль впервые стала положительной и составила 2 718,4 млн руб. против убытка в 100,9 млн руб. годом ранее. Однако себестоимость продаж выросла до 5 851,2 млн руб., что всё ещё составляет 68% выручки. Основные статьи затрат — расходы на персонал (1 535,5 млн руб.) и производственные услуги сторонних организаций (1 512,3 млн руб.). Рост выручки опережает рост себестоимости, но запас прочности невелик.
Коммерческие и административные расходы выросли до 1 034,0 млн руб. с 709,0 млн руб. годом ранее, что частично связано с увеличением расходов на персонал и услуги сторонних организаций. Это ограничивает операционную маржу, которая пока остаётся скромной.
EBITDA в 2 493,9 млн руб. получена при марже 29,1% — разворот от убытка годом ранее
EBITDA за первое полугодие 2026 года составила 2 493,9 млн руб., а рентабельность по EBITDA достигла 29,1%. Годом ранее этот показатель был отрицательным — минус 21,8%. Такой разворот обеспечен ростом выручки и положительной валовой прибылью, а также эффектом операционного рычага: амортизация в себестоимости выросла до 1 463,4 млн руб., но выручка росла быстрее.
Операционная прибыль составила 984,4 млн руб. против убытка годом ранее. Однако чистая прибыль оказалась лишь 178,3 млн руб., поскольку финансовые расходы в виде процентов к уплате достигли 1 190,1 млн руб. Таким образом, почти вся операционная прибыль ушла на обслуживание долга.
Маржа чистой прибыли составила 2,1% против отрицательной величины годом ранее. Это позитивный сдвиг, но абсолютная величина прибыли мала относительно масштабов бизнеса и долговой нагрузки.
Чистая прибыль 178,3 млн руб. почти полностью съедена процентными расходами в 1 190,1 млн руб.
Процентные расходы за первое полугодие 2026 года составили 1 190,1 млн руб., увеличившись с 865,0 млн руб. годом ранее. Это ключевой фактор, который сводит почти всю операционную прибыль к символической чистой прибыли в 178,3 млн руб. Основная часть долга — займы от связанных сторон: материнской компании и компаний под общим контролем.
Краткосрочные кредиты и займы на 30 июня 2026 года составили 23 954,1 млн руб., из которых 20 028,0 млн руб. — займы под 12% годовых. Также имеются векселя к уплате на 1 862,2 млн руб. под 8% годовых. Общий долг растёт: за первое полугодие 2026 года поступления от кредитов и займов составили 6 945,6 млн руб., а погашения — 5 347,9 млн руб.
Чистый долг на 30 июня 2026 года равен 25 576,6 млн руб., увеличившись с 24,4 млрд руб. на 31 декабря 2025 года. Коэффициент чистый долг/EBITDA LTM составляет 12,42 — это высокий уровень, который ограничивает финансовую гибкость и повышает уязвимость к изменению процентных ставок.
Операционный денежный поток 1 493,4 млн руб. не покрывает капитальные вложения 1 670,4 млн руб.
Операционный денежный поток до уплаты налогов и процентов за первое полугодие 2026 года составил 1 493,4 млн руб. против отрицательного значения годом ранее. Это улучшение, но после уплаты процентов (622,5 млн руб.) и налога на прибыль (1,6 млн руб.) чистый операционный поток снижается до 900,9 млн руб.
Капитальные вложения за тот же период достигли 1 670,4 млн руб., что на 15,2% больше, чем годом ранее. Таким образом, даже до уплаты процентов операционный поток не покрывает инвестиции, а с учётом процентов разрыв становится значительным. Компания финансирует дефицит за счёт новых займов.
В отчёте о движении денежных средств также отражены капитализированные проценты в размере 50,5 млн руб. и приобретение финансовых активов на 46,2 млн руб. Совокупный отток по инвестиционной деятельности составил 1 674,0 млн руб. Это означает, что свободный денежный поток остаётся отрицательным, и компания продолжает наращивать долг для поддержания инвестиционной программы.
Чистый долг вырос до 25,6 млрд руб., а коэффициент чистый долг/EBITDA LTM составляет 12,42
Чистый долг на 30 июня 2026 года составил 25 576,6 млн руб., увеличившись с 24,4 млрд руб. на 31 декабря 2025 года. За 12 месяцев, с 30 июня 2025 года, чистый долг вырос с 21,4 млрд руб. до 25,6 млрд руб. Рост долга связан с финансированием капитальных вложений и отрицательным свободным денежным потоком.
Коэффициент чистый долг/EBITDA LTM равен 12,42. Это высокий уровень, который отражает значительную долговую нагрузку относительно годовой EBITDA. При этом EBITDA LTM составляет 2 059,7 млн руб., а выручка LTM — 13 300,0 млн руб. Операционный денежный поток LTM равен 3 626,7 млн руб.
Высокий уровень долга и процентных расходов делает компанию чувствительной к изменению ключевой ставки. Основная часть долга — займы от связанных сторон, что может смягчать условия, но не отменяет необходимости обслуживания. В отчёте также отражены обязательства по аренде в размере 555,1 млн руб. и векселя к уплате на 1 862,2 млн руб.
Дивиденды за первое полугодие 2026 года не объявлялись и не выплачивались
Согласно отчётности, дивиденды по результатам первого полугодия 2026 года и 12 месяцев 2025 года на момент утверждения отчётности не объявлялись и не выплачивались. Это означает, что компания не распределяет прибыль среди акционеров, направляя средства на инвестиции и обслуживание долга.
Чистая прибыль за первое полугодие 2026 года по РСБУ составила 12,2 млн руб. против убытка в 352,2 млн руб. годом ранее. Однако даже при наличии прибыли дивидендные выплаты не производятся. При коэффициенте чистый долг/EBITDA 12,42 и отрицательном свободном денежном потоке вероятность дивидендов в ближайшее время остаётся низкой.
Для инвестора это означает отсутствие текущего дохода от владения акцией. Вся доходность может формироваться только за счёт роста стоимости бумаги, который, в свою очередь, зависит от цен на олово и способности компании генерировать положительный свободный денежный поток.
EV/EBITDA LTM 17,0 и модель портала дают потенциал минус 44% к справедливой стоимости
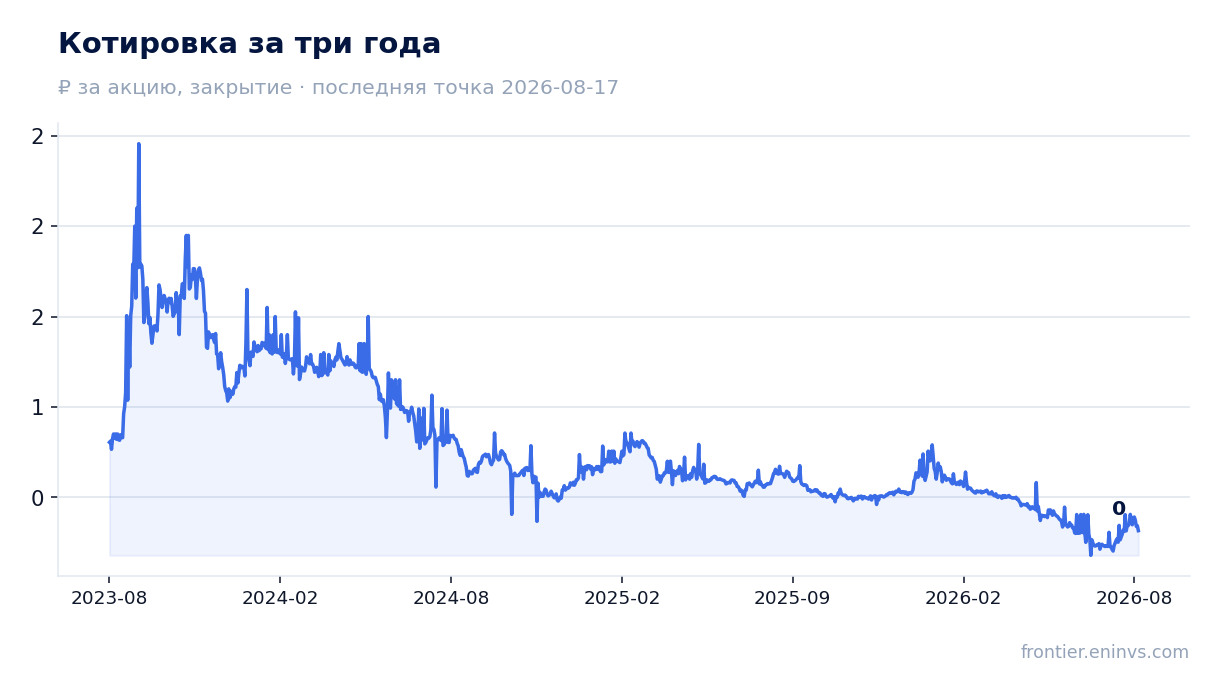
Текущая оценка компании по EV/EBITDA LTM составляет 17,0. Это высокий уровень, особенно с учётом долговой нагрузки и отрицательного свободного денежного потока. Рыночная капитализация равна 10 620,4 млн руб., а чистый долг — 25 576,6 млн руб., что даёт значительную часть стоимости бизнеса за счёт долга.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал минус 44% к текущей цене. Это наша собственная оценка, а не консенсус рынка. Она отражает риск того, что текущие цены на олово могут не удержаться на высоком уровне, а долговая нагрузка остаётся значительной.
Рентабельность капитала (ROE) составляет 39,3%, что выглядит высоко, но достигнуто при небольшой абсолютной чистой прибыли и значительном долге. Для сравнения, EV/EBITDA 17,0 превышает типичные уровни для горнодобывающих компаний, что делает акцию уязвимой к переоценке в случае снижения цен на олово или ухудшения операционных результатов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,6 млрд ₽ |
| EV/EBITDA (LTM) | 17,0 |
| P/B | 13,00 |
| Чистый долг / EBITDA | 12,42 |
| Операционный денежный поток (LTM) | 3,63 млрд |
| ROE | 39,3% |
Итог
Сильная сторона отчёта — разворот от убытка к прибыли: выручка выросла на 91,8%, EBITDA достигла 2 493,9 млн руб., а чистая прибыль составила 178,3 млн руб. Однако этот результат почти полностью съеден процентными расходами в 1 190,1 млн руб., а операционный денежный поток не покрывает капитальные вложения. Долг продолжает расти, дивиденды не выплачиваются, а оценка по EV/EBITDA 17,0 и модель портала указывают на потенциал снижения на 44%. Вопрос для держателя сейчас в том, сможет ли компания удержать рост выручки и улучшить конверсию EBITDA в свободный денежный поток, чтобы оправдать текущую оценку.
Перейти к финансовой карточке компании ROLO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций