Роснефть: выручка во втором квартале впервые за год выросла, но прибыль осталась в тени разовых расходов
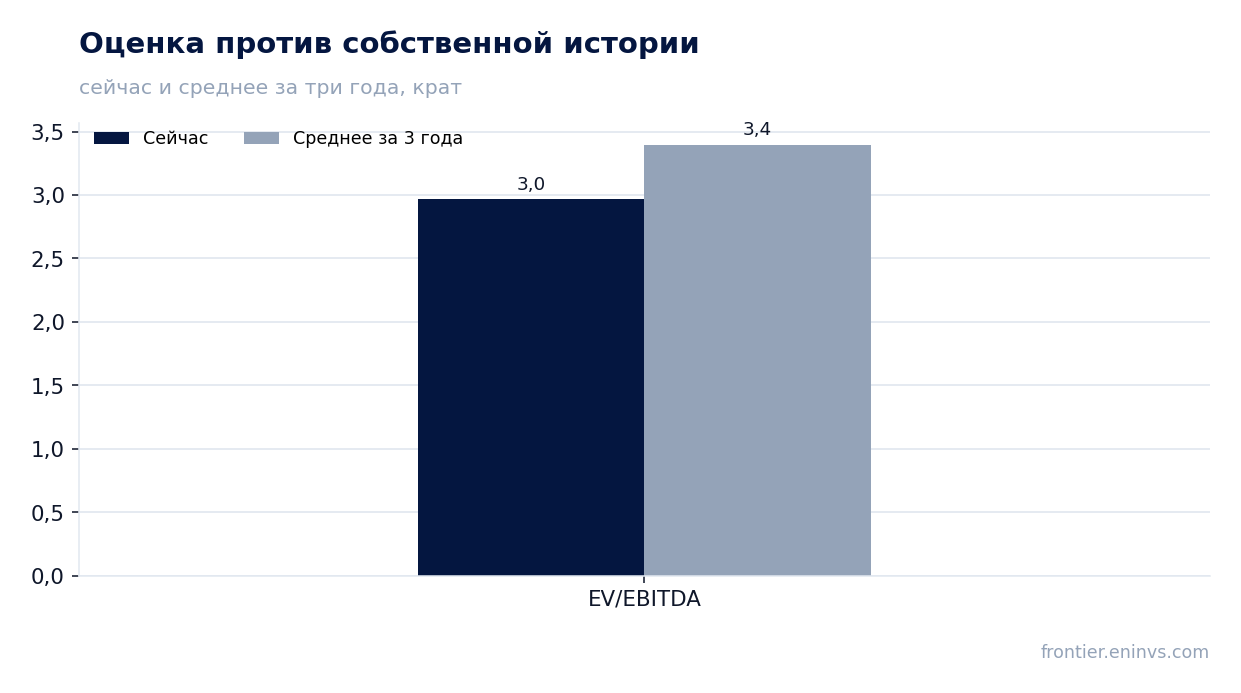
31 августа Роснефть раскрыла результаты за второй квартал 2026 года: выручка выросла на 14,0% год к году, до 2 257,0 млрд руб., EBITDA – на 27,4%, до 576,0 млрд руб., чистая прибыль – на 13,3%, до 85,0 млрд руб. Акция выглядит привлекательно: мультипликатор EV/EBITDA (3,04) ниже собственного трёхлетнего среднего (3,40), а модель портала оценивает потенциал роста в 63%.
Главные тезисы
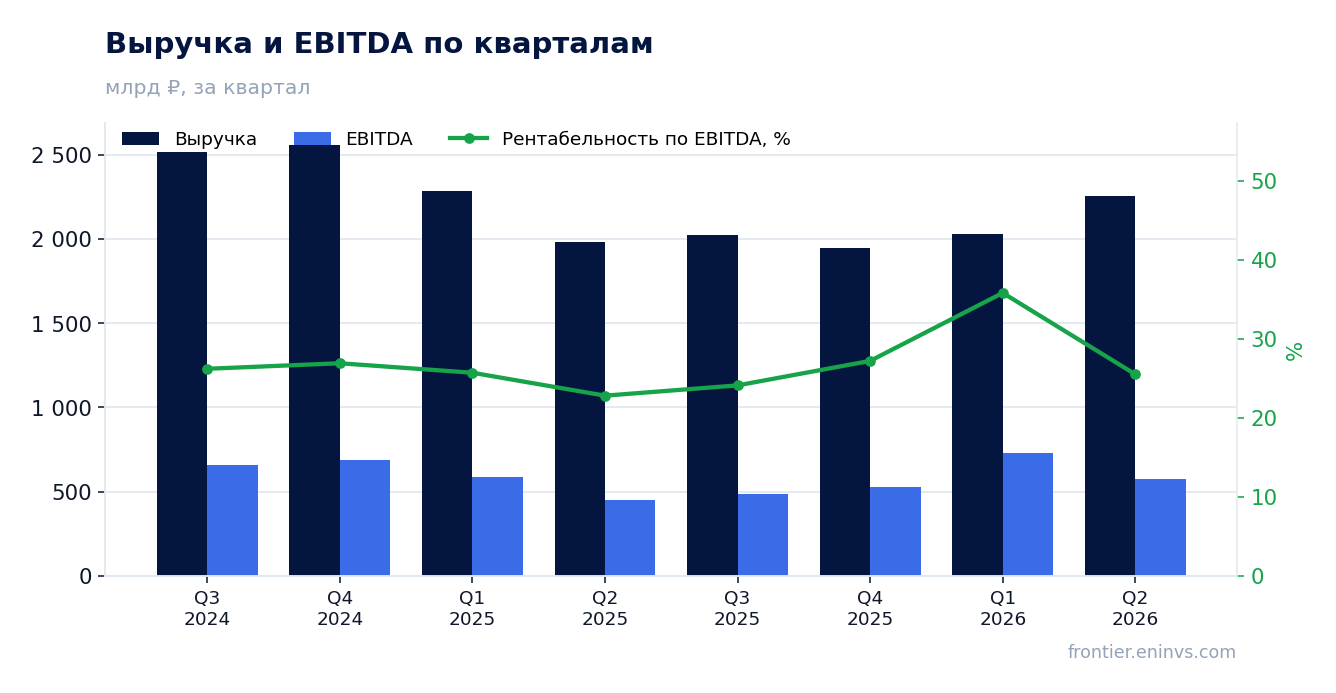
— Выручка во втором квартале выросла на 14,0% – первый положительный годовой темп за пять кварталов
— EBITDA-маржа расширилась до 25,5% с 22,8% годом ранее, но чистая рентабельность осталась 3,8%
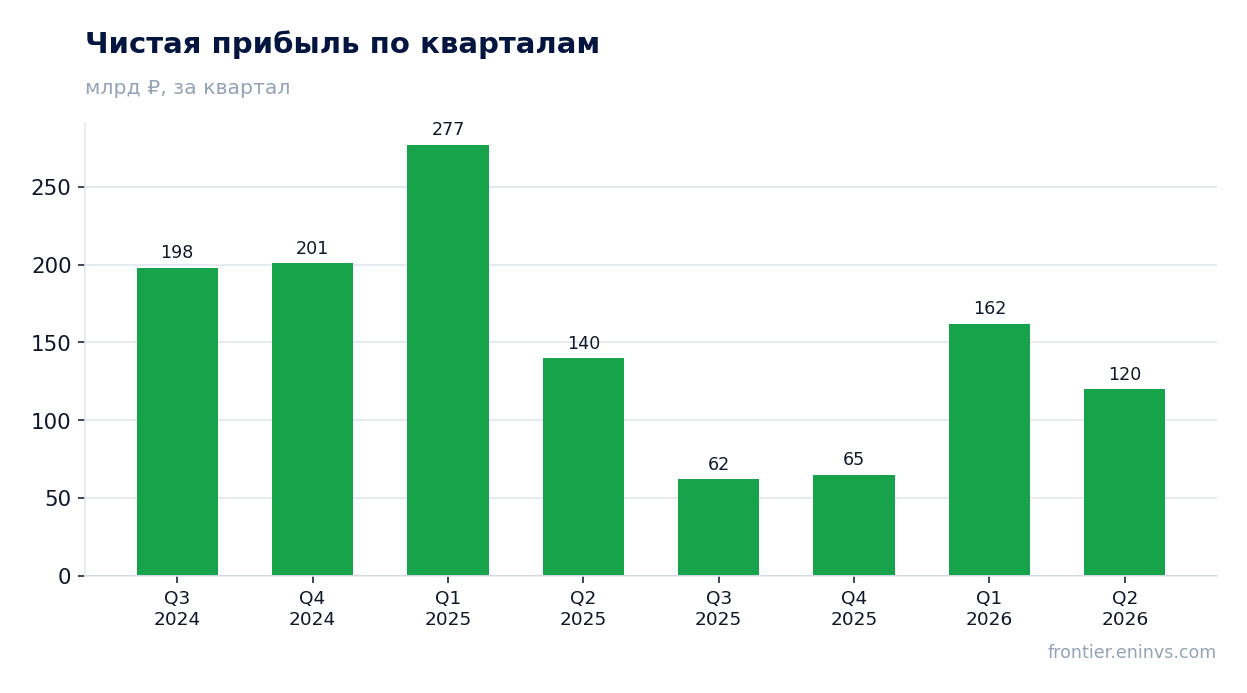
— Чистая прибыль выросла лишь на 13,3% – до 85,0 млрд руб., несмотря на сильную EBITDA
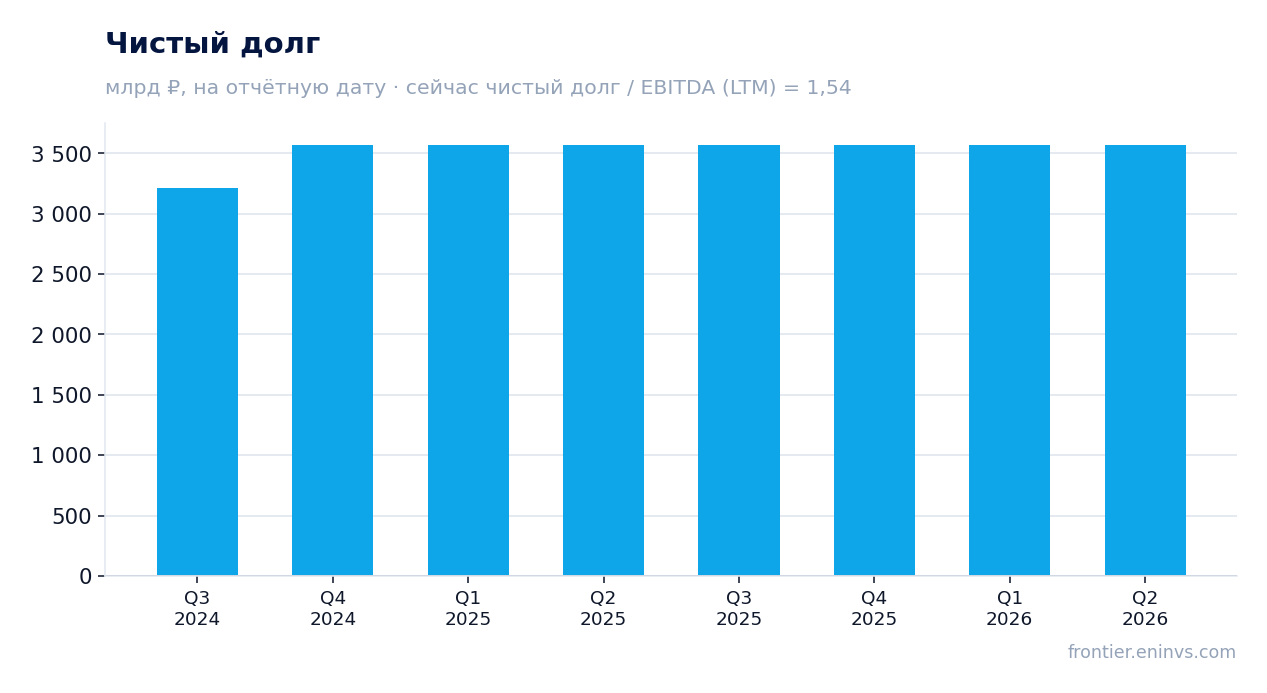
— Долговая нагрузка 1,54x EBITDA LTM – умеренная, но абсолютный долг не изменился за год
— Дивидендная доходность 4,1% далека от справедливых 10,5%, что ограничивает привлекательность
— Модель портала оценивает апсайд в 63% при текущей цене
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1 980 | 2 257 | +14,0% |
| EBITDA | 452 | 576 | +27,4% |
| Операционная прибыль | 226 | 311 | +37,6% |
| Чистая прибыль | 75,0 | 85,0 | +13,3% |
| Операционный денежный поток | 551 | — | — |
| Капзатраты | 387 | — | — |
| Рентабельность по EBITDA | 22,8% | 25,5% | +2,7 п.п. |
| Чистая маржа | 3,8% | 3,8% | +0,0 п.п. |
Выручка во втором квартале выросла на 14,0% – первый положительный годовой темп за пять кварталов
Во втором квартале 2026 года выручка Роснефти составила 2 257,0 млрд руб., что на 14,0% выше, чем годом ранее. Это первый положительный годовой темп после четырёх кварталов снижения: в Q1 2026 падение было 11,0%, в Q4 2025 – 23,9%, в Q3 2025 – 19,5%, во Q2 2025 – 23,9%.
Квартальная динамика также положительная: выручка выросла с 2 032,0 млрд руб. в Q1 2026. В отчётности за первое полугодие выручка от реализации нефти, газа, нефтепродуктов и нефтехимии составила 4 208 млрд руб., что близко к 4 184 млрд руб. годом ранее, но вспомогательные услуги и прочая реализация добавили 81 млрд руб. против 79 млрд руб.
EBITDA-маржа расширилась до 25,5% с 22,8% годом ранее, но чистая рентабельность осталась 3,8%
EBITDA во втором квартале выросла на 27,4% год к году, до 576,0 млрд руб., а маржа по EBITDA расширилась до 25,5% с 22,8% в Q2 2025. Это заметное улучшение операционной эффективности, особенно на фоне скромного роста выручки.
Однако чистая рентабельность осталась на уровне 3,8% – ровно столько же, сколько годом ранее. Причина – в строке «Прочие расходы»: за первое полугодие 2026 года они составили 195 млрд руб. против 14 млрд руб. за первое полугодие 2025 года, что съело значительную часть операционной прибыли.
Чистая прибыль выросла лишь на 13,3% – до 85,0 млрд руб., несмотря на сильную EBITDA
Чистая прибыль во втором квартале составила 85,0 млрд руб., что на 13,3% выше, чем годом ранее. Рост есть, но он значительно скромнее, чем динамика EBITDA, из-за упомянутых прочих расходов.
За первое полугодие 2026 года чистая прибыль, относящаяся к акционерам Роснефти, составила 200 млрд руб. против 245 млрд руб. за первое полугодие 2025 года – снижение на 18,4%. Это означает, что накопленным итогом прибыль всё ещё падает, несмотря на сильный второй квартал.
Долговая нагрузка 1,54x EBITDA LTM – умеренная, но абсолютный долг не изменился за год
На конец второго квартала 2026 года чистый долг Роснефти составил 3 572,4 млрд руб., что ровно на 0,0 млрд руб. больше, чем на предыдущую отчётную дату и годом ранее. Долговая нагрузка по чистой прибыли за последние 12 месяцев – 1,54x EBITDA LTM, что выглядит умеренно для компании такого масштаба.
В балансе на 30 июня 2026 года краткосрочные обязательства составляют 7 929 млрд руб., долгосрочные – 4 442 млрд руб. Денежные средства и эквиваленты включены в оборотные активы (4 004 млрд руб.), но точная сумма не раскрыта в обобщённой отчётности.
Дивидендная доходность 4,1% далека от справедливых 10,5%, что ограничивает привлекательность
За последние 12 месяцев Роснефть выплатила 13,83 руб. на акцию, что обеспечивает доходность 4,1%. Наша модель оценивает справедливую доходность для этого имени в 10,5% – более чем вдвое выше текущей.
При коэффициенте выплат 0,47 от прибыли компания направляет на дивиденды менее половины чистой прибыли. В отчётности указано, что 19 июня 2026 года собрание акционеров утвердило дивиденды по итогам 2025 года в размере 2,27 руб. на акцию (21,6 млрд руб. в сумме), что значительно ниже 14,68 руб. годом ранее.
Модель портала оценивает апсайд в 63% при текущей цене
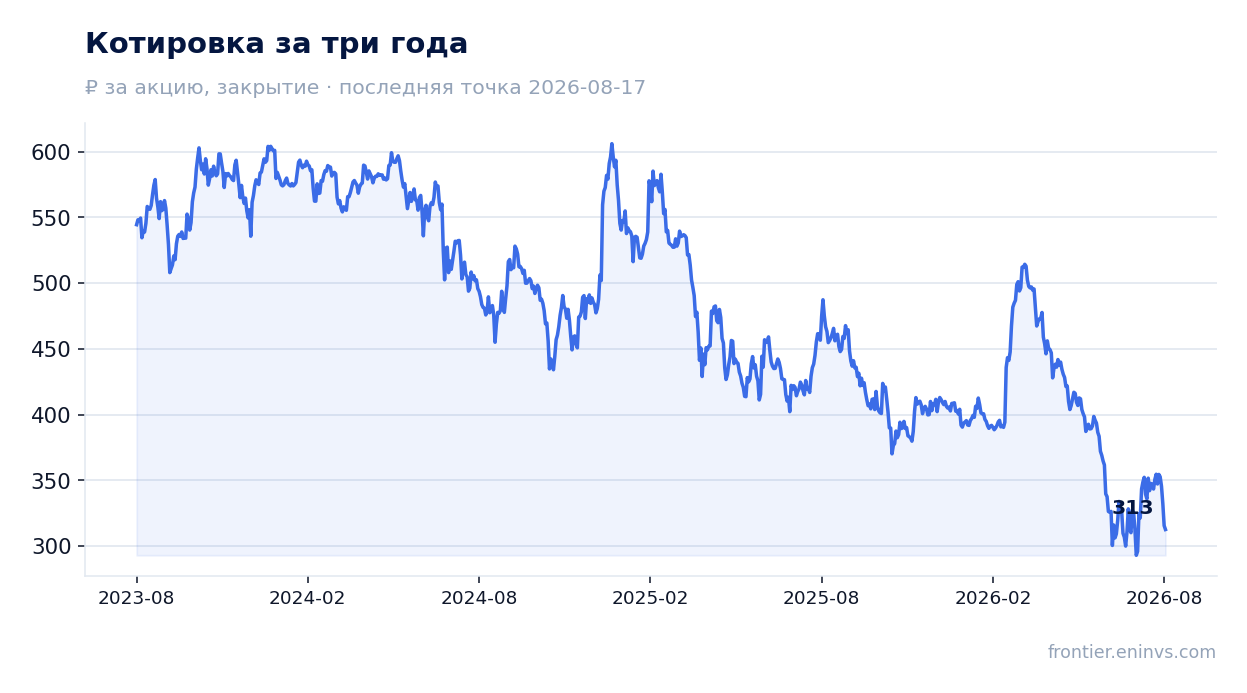
По модели портала, которая переоценивает EBITDA по текущим ценам на сырьё и применяет целевой мультипликатор EV/EBITDA, справедливая стоимость акции на 63% выше текущей рыночной цены. Это значительный потенциал роста, основанный на операционных показателях, а не на рыночном консенсусе.
При текущей капитализации 3 492,6 млрд руб. и EV/EBITDA 3,04 против трёхлетнего среднего 3,40, акция торгуется с дисконтом к собственной истории. P/E LTM составляет 14,08, что также выглядит умеренным для нефтяной компании с растущей выручкой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 493 млрд ₽ |
| P/E (LTM) | 14,1 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 0,38 |
| Чистый долг / EBITDA | 1,54 |
| ROE | 3,7% |
| Дивидендная доходность (12 мес) | 4,1% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Итог
Во втором квартале 2026 года Роснефть показала сильный операционный результат: выручка впервые за год выросла, EBITDA-маржа расширилась до 25,5%, а долговая нагрузка осталась умеренной. Однако чистая прибыль растёт медленнее из-за разовых прочих расходов, а дивидендная доходность далека от справедливого уровня. Акция торгуется с дисконтом к собственной истории, и модель портала видит значительный апсайд. Вердикт – привлекательно: при текущей цене потенциал роста перевешивает риски, но реализация зависит от того, сохранится ли положительная динамика выручки и нормализуются ли прочие расходы.
Перейти к финансовой карточке компании ROSN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций