Ростелеком: выручка растёт двузначно, но свободный денежный поток остаётся под давлением
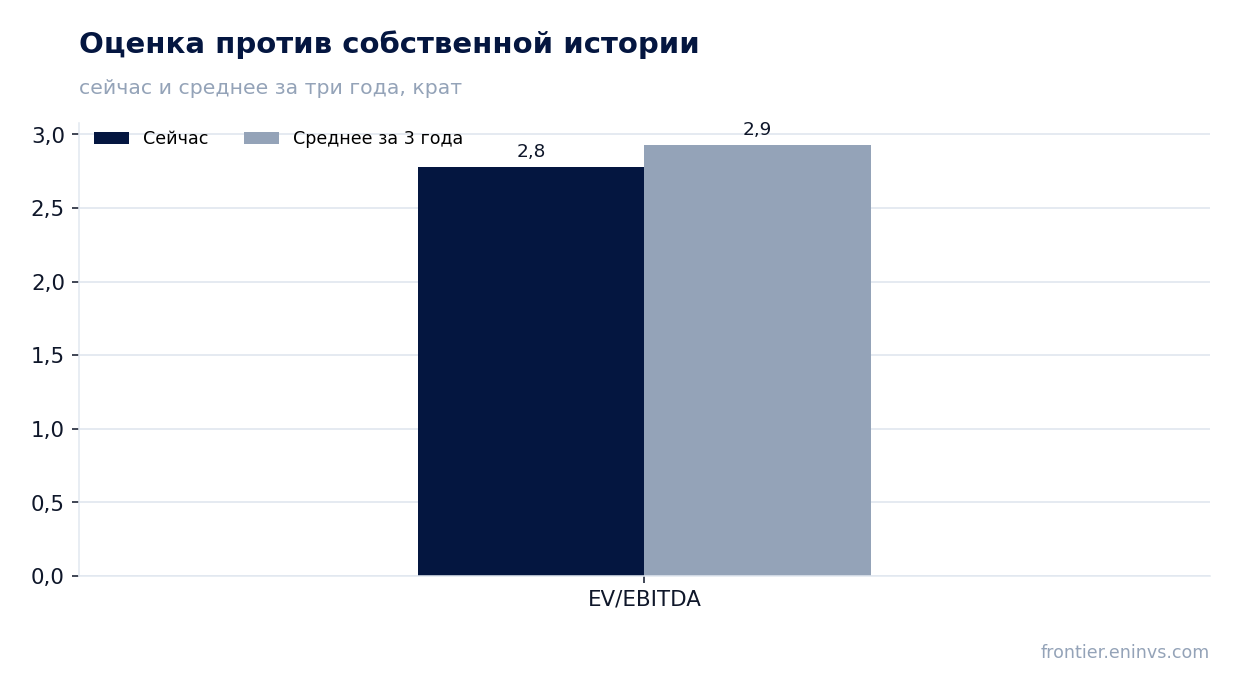
12 августа ПАО «Ростелеком» раскрыло результаты за второй квартал 2026 года: выручка выросла на 11,4% год к году до 226,8 млрд руб., EBITDA – на 8,4% до 86,4 млрд руб., чистая прибыль – на 8,8% до 6,6 млрд руб.. Однако операционный денежный поток за полугодие остался отрицательным, а капитальные затраты и дивиденды продолжают превышать генерируемые деньги. При текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA 2,76 ниже собственного трёхлетнего среднего 2,93, а дивидендная доходность 6,45% близка к справедливой, но свободный денежный поток и рост долга требуют осторожности.
Главные тезисы
— Выручка второго квартала выросла на 11,4% – до 226,8 млрд руб., ускорение относительно предыдущего квартала
— EBITDA увеличилась на 8,4%, но маржа снизилась с 39,2% до 38,1% из-за роста себестоимости
— Чистая прибыль выросла на 8,8%, однако рентабельность остаётся низкой – 2,9%
— Операционный денежный поток за полугодие отрицательный – минус 32,8 млрд руб., капзатраты превышают OCF
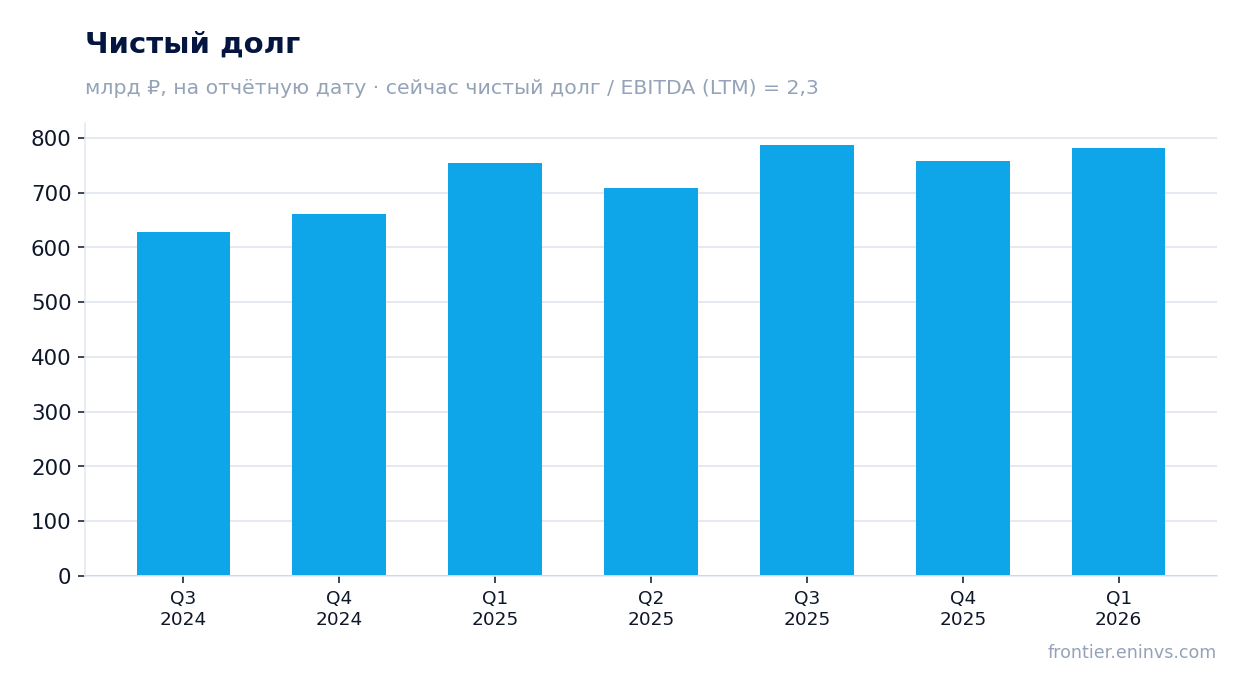
— Долг вырос на 19,0 млрд руб. за квартал и на 34,8 млрд руб. за 12 месяцев, отношение долга к EBITDA – 2,26
— Дивиденды за 2025 год составили 2,71 руб. на акцию, доходность 6,45%, но выплаты превышают свободный денежный поток
— Мультипликатор EV/EBITDA – 2,76, ниже трёхлетнего среднего 2,93, потенциал роста по модели портала – 37%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 203 | 227 | +11,4% |
| EBITDA | 79,8 | 86,4 | +8,4% |
| Операционная прибыль | 37,1 | 38,4 | +3,5% |
| Чистая прибыль | 6,05 | 6,58 | +8,8% |
| Операционный денежный поток | 22,5 | 22,7 | +1,3% |
| Капзатраты | 30,7 | 32,3 | +5,0% |
| Рентабельность по EBITDA | 39,2% | 38,1% | -1,1 п.п. |
| Чистая маржа | 3,0% | 2,9% | -0,1 п.п. |
Выручка второго квартала выросла на 11,4% – до 226,8 млрд руб., ускорение относительно предыдущего квартала
Во втором квартале 2026 года выручка «Ростелекома» составила 226,8 млрд руб., что на 11,4% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом, когда рост был 9,9%. Поквартальная динамика также положительная: выручка выросла с 208,9 млрд руб. в первом квартале до 226,8 млрд во втором.
За первое полугодие 2026 года выручка достигла 238,7 млрд руб. по данным отчётности (в отчёте о финансовых результатах за 6 месяцев), что на 6,8% больше, чем за тот же период прошлого года. Основным драйвером остаётся рост в сегментах связи и ИТ-услуг, хотя детализация по сегментам в пресс-релизе не приводится.
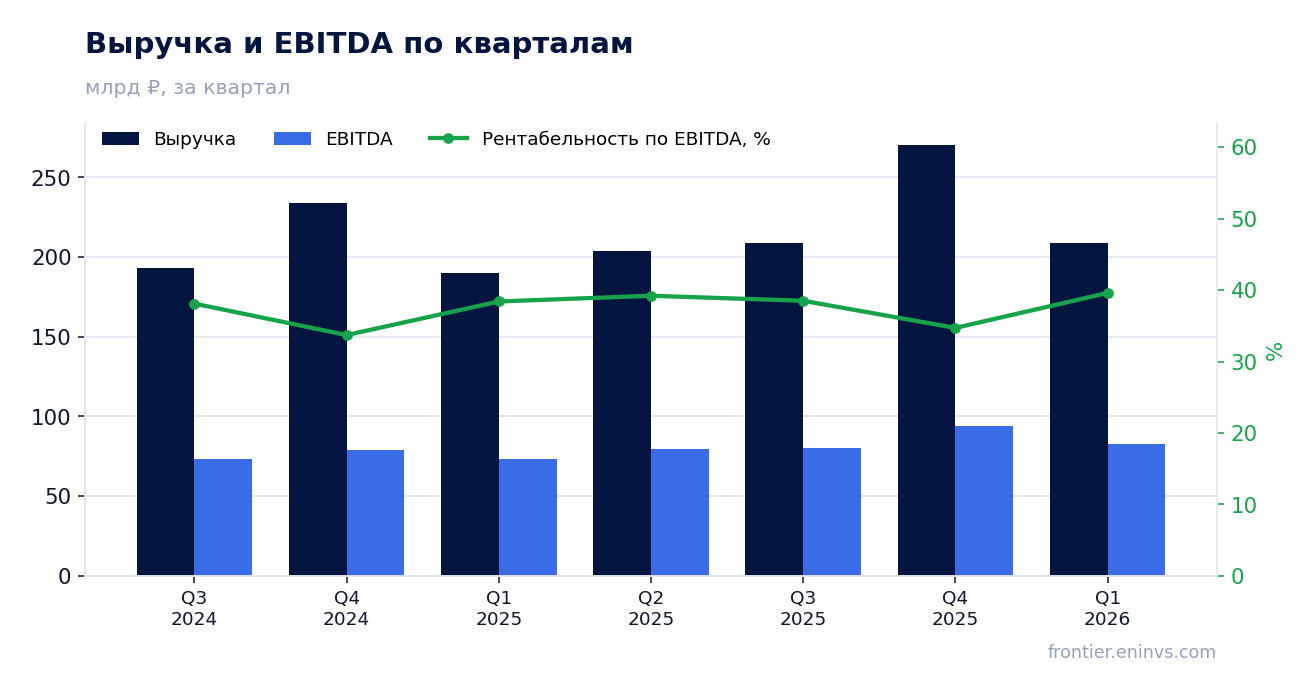
EBITDA увеличилась на 8,4%, но маржа снизилась с 39,2% до 38,1% из-за роста себестоимости
EBITDA во втором квартале 2026 года выросла на 8,4% год к году до 86,4 млрд руб., однако маржа снизилась с 39,2% до 38,1%. Это означает, что себестоимость растёт быстрее выручки: в отчёте за полугодие себестоимость продаж увеличилась на 6,9% до 237,7 млрд руб., тогда как выручка – на 6,8%.
Снижение маржинальности – сигнал о давлении на операционную эффективность. Компания не раскрывает структуру затрат в пресс-релизе, но можно предположить, что рост связан с расходами на персонал и энергоносители, что типично для телеком-операторов в текущих условиях.
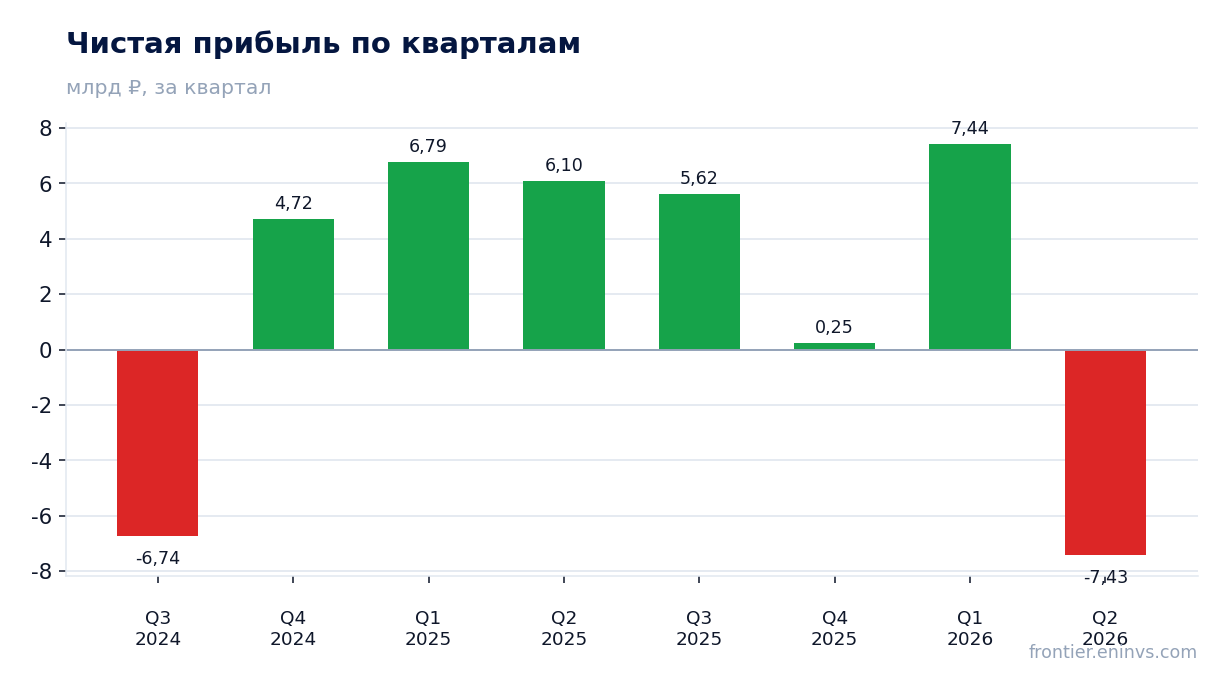
Чистая прибыль выросла на 8,8%, однако рентабельность остаётся низкой – 2,9%
Чистая прибыль во втором квартале 2026 года составила 6,6 млрд руб., что на 8,8% больше, чем годом ранее. Однако рентабельность по чистой прибыли остаётся низкой – 2,9% против 3,0% годом ранее. За полугодие компания вообще получила чистый убыток 9,6 млрд руб. по данным отчёта о финансовых результатах, что связано с высокими процентными расходами и прочими статьями.
Низкая чистая прибыль объясняется значительными финансовыми расходами: проценты к уплате за полугодие составили 52,0 млрд руб., что на 3,8% больше, чем годом ранее. Прочие доходы частично компенсируют, но не перекрывают процентную нагрузку.
Операционный денежный поток за полугодие отрицательный – минус 32,8 млрд руб., капзатраты превышают OCF
Согласно отчёту о движении денежных средств, операционный денежный поток за первое полугодие 2026 года составил минус 32,8 млрд руб. против минус 17,1 млрд руб. за тот же период прошлого года. Это означает, что операционная деятельность не генерирует достаточно денег для покрытия текущих обязательств, не говоря уже о капитальных затратах.
Капитальные затраты за полугодие составили 24,2 млрд руб. (платежи по приобретению внеоборотных активов), что меньше, чем за первое полугодие 2025 года (25,0 млрд руб.). Тем не менее, даже с учётом снижения capex, свободный денежный поток остаётся глубоко отрицательным. Во втором квартале OCF был положительным – 22,7 млрд руб., но этого недостаточно для компенсации первого квартала.
Долг вырос на 19,0 млрд руб. за квартал и на 34,8 млрд руб. за 12 месяцев, отношение долга к EBITDA – 2,26
Чистый долг «Ростелекома» на конец второго квартала 2026 года составил 801,1 млрд руб., увеличившись на 19,0 млрд руб. по сравнению с предыдущей отчётной датой и на 34,8 млрд руб. за последние 12 месяцев. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,26.
Рост долга финансирует дефицит денежного потока и дивидендные выплаты. В отчёте о движении денежных средств видно, что компания активно привлекает заимствования: поступления от кредитов и займов за полугодие составили 28,8 млрд руб., от выпуска облигаций – 120,1 млрд руб., тогда как погашения составили 119,9 млрд руб.
Дивиденды за 2025 год составили 2,71 руб. на акцию, доходность 6,45%, но выплаты превышают свободный денежный поток
В июне 2026 года акционеры утвердили дивиденды за 2025 год в размере 2,71 руб. на обыкновенную и привилегированную акцию. Общая сумма выплат составила 9,5 млрд руб., что отражено в отчёте об изменениях капитала. Трейлинговая дивидендная доходность – 6,45%.
Однако эти выплаты превышают свободный денежный поток компании: за последние 12 месяцев операционный денежный поток составил 162,5 млрд руб., но после капитальных затрат (суммарно за четыре квартала около 144,9 млрд руб.) свободный поток оказывается небольшим, а с учётом процентных платежей – отрицательным. Наша модель оценивает следующий дивиденд в 3,46 руб. на акцию, что даёт форвардную доходность 8,5% при справедливой, по нашим оценкам, 7,0%.
Мультипликатор EV/EBITDA – 2,76, ниже трёхлетнего среднего 2,93, потенциал роста по модели портала – 37%
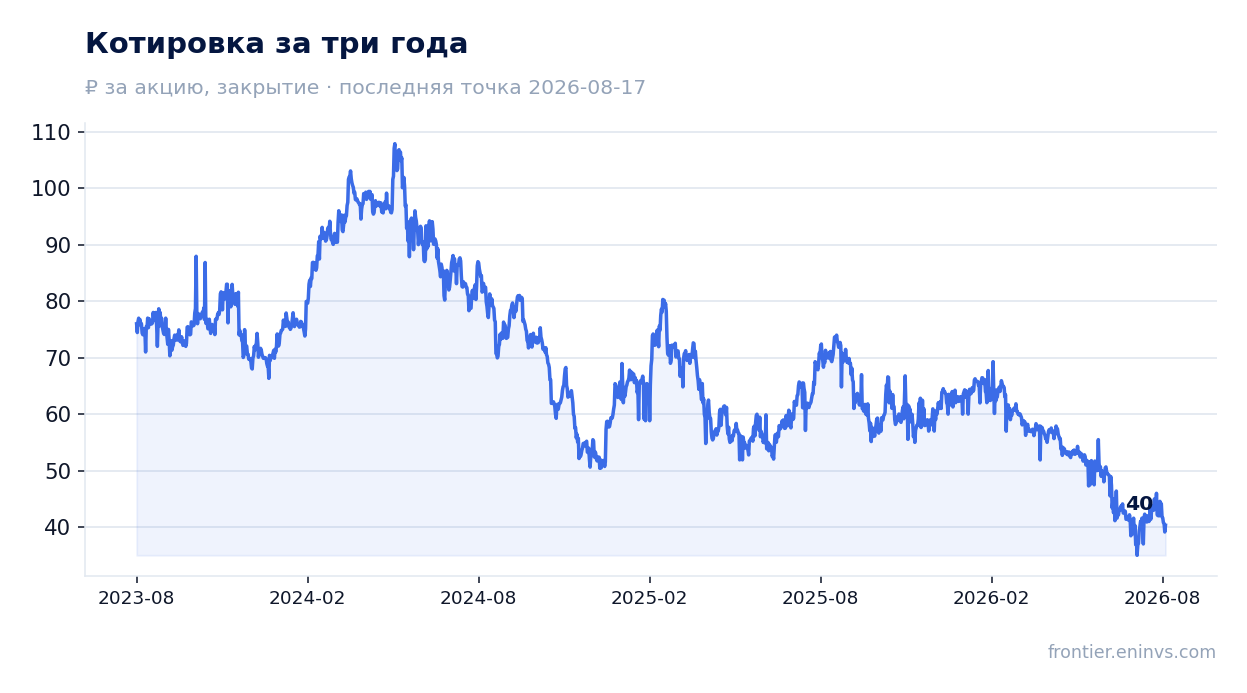
На текущую цену акции 44,57 руб. (до объявления результатов) и после снижения на 9,5% с момента релиза, рыночная капитализация составляет 145,5 млрд руб. Мультипликатор EV/EBITDA за последние 12 месяцев – 2,76, что ниже собственного трёхлетнего среднего значения 2,93. P/E LTM – 7,31, ROE – 9,3%.
По модели портала, потенциал роста акции до справедливой стоимости составляет +37%. Акция входит в наши стратегии «Ростовой потенциал (качество)» на портале, что отражает её соответствие инвестиционным критериям, но не является аргументом для вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 146 млрд ₽ |
| P/E (LTM) | 7,3 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,53 |
| Чистый долг / EBITDA | 2,26 |
| Операционный денежный поток (LTM) | 162 млрд |
| ROE | 9,3% |
| Дивидендная доходность (12 мес) | 6,5% |
| EV/EBITDA, среднее за 3 года | 2,9 |
Итог
«Ростелеком» показывает уверенный рост выручки – 11,4% во втором квартале, что подтверждает устойчивый спрос на телеком-услуги. Однако операционная эффективность ухудшается: EBITDA-маржа снизилась, а операционный денежный поток за полугодие остаётся отрицательным. Компания финансирует капзатраты и дивиденды за счёт долга, который вырос до 801,1 млрд руб., но отношение долга к EBITDA – 2,26 – остаётся умеренным. При текущей цене акция торгуется с дисконтом к собственной истории (EV/EBITDA 2,76 против среднего 2,93), а дивидендная доходность 6,45% близка к справедливой. Главный вопрос для держателя – сможет ли компания восстановить положительный свободный денежный поток без ущерба для инвестиционной программы. Вердикт: акция привлекательна, но с оговорками, связанными с денежным потоком.
Перейти к финансовой карточке компании RTKM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций