Как мы перебирали модели российского нефтегаза: настоящий Urals, нога переработки и то, чего мы не доказали
Разбираем, что было сломано в наших моделях российского нефтегаза, что мы починили и что осталось недоказанным. Если коротко. Модель нефтяников теперь объясняет вдвое больше, Газпром перестал быть монеткой. Но проверка на результате показала границу применимости: модель работает на EBITDA и не работает на чистой прибыли, то есть цепочку до дивиденда она не закрывает. Про это тоже пишем.
Повод был простой. ЛУКОЙЛ сильно отчитался за первое полугодие, бумага с конца августа прибавила около 13%, а в наших рекомендациях его не было. Стали разбираться почему. Вытащили цепочку проблем, которая оказалась куда длиннее одного имени.
Ряда Urals в нашей базе не было ни одного, мы считали нефтянку по Brent
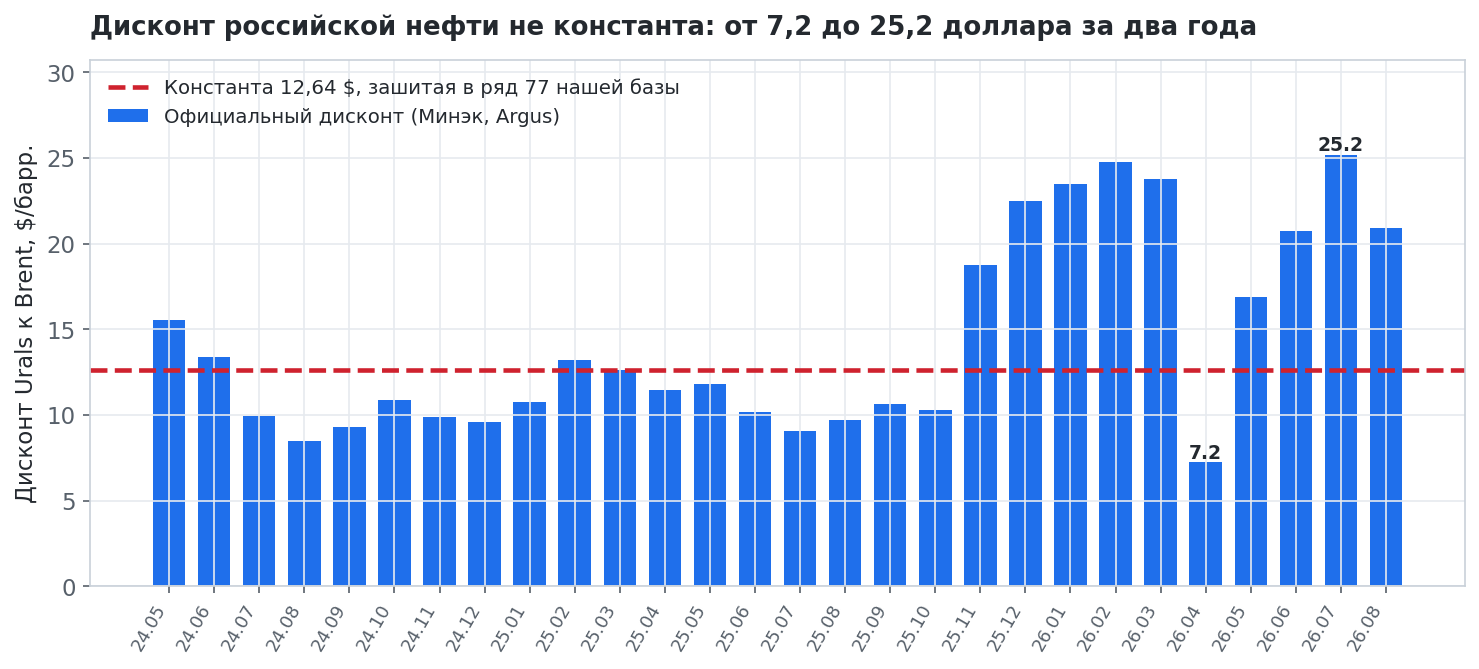
Первая находка обесценила всё, что стояло выше. В базе есть ряд 15. Он называется "Нефть Brent", и это действительно Brent. Модель подписывала его как Urals. Рядом лежат ряды 77 "Нефть Urals" и 178 "Нефть РФ", которые выглядят как настоящие котировки, но при проверке оказались тем же Brent минус зафиксированные 12,64 и 24,50 доллара на каждую дату. Ряд 260 заморожен на 65,49 с незапамятных времён. То есть живой цены российской нефти у нас не было вообще, а дисконт был константой.
Настоящий дисконт константой не является. По официальным данным Минэкономразвития (мониторинг по статье 3.1 Закона "О таможенном тарифе", котировки Argus) за 2024-2026 он ходил от 7,24 доллара в апреле 2026 до 25,17 в июле, со скачком с примерно 10 до 19-25 в ноябре 2025. Разброс в 18 долларов там, где модель держала 12,64.
Теперь официальную среднемесячную цену тянет отдельный загрузчик, дневной Urals строится как Brent минус дисконт месяца, и это обновляется ежедневно.
Настоящая цена нефти за полугодие не выросла вовсе, а EBITDA ЛУКОЙЛа удвоилась
Вот цифра, ради которой всё это стоило делать. EBITDA ЛУКОЙЛа за первое полугодие 2026 против того же полугодия 2025 (продолжающаяся деятельность, один периметр): 421,9 млрд рублей против 815,3 млрд. Прирост 393,5 млрд. Разложение по ногам. Нефтяная нога по настоящему Urals в рублях дала минус 5,9 млрд, то есть ноль. Нога экспортной крек-маржи дала плюс 435,4 млрд.
Старая модель на Brent видела рост рублёвой цены на 528 рублей за баррель там, где Urals не дал ничего. Она ловила не цену нефти, а собственную константу дисконта. Умноженная на 0,25 и на добычу, эта иллюзия объясняла 11% движения EBITDA.
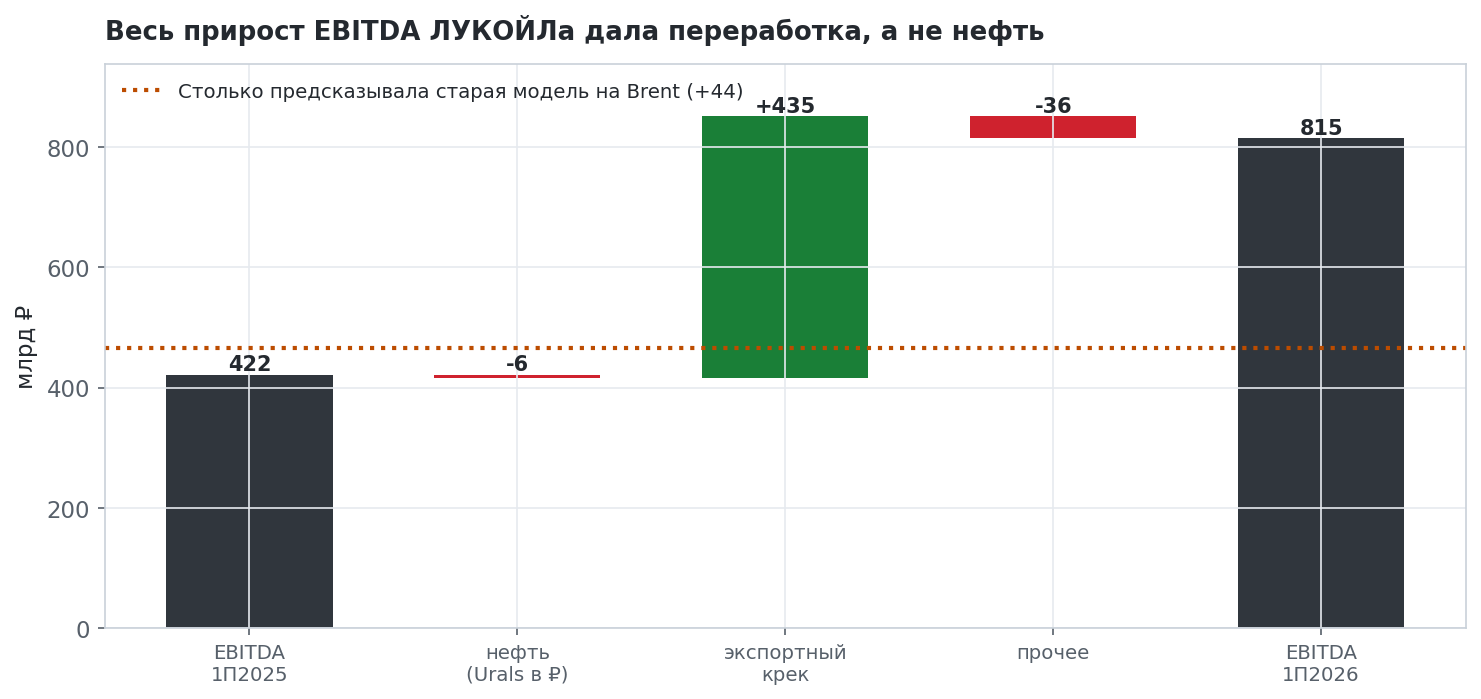
Движение объясняет переработка, а этой ноги в модели не было вовсе
У ЛУКОЙЛа переработка сопоставима с добычей, и в модели она не участвовала никак. Добавили вторую ногу: переработка, умноженная на изменение экспортной крек-маржи в рублях.
Принципиальный момент в том, что коэффициенты мы оценили, а не задали. В старой модели стояло X_net = 0,25, выведенное из рассуждения "российская нефть на марже обложена примерно на 75%". Звучит убедительно, на проверке объясняет одну девятую движения. Новые коэффициенты 0,21 по нефти и 0,72 по креку получены регрессией по панели из шести компаний.
Работает международный крек, а не российские котировки, и это следствие демпфера
Проверяли обе ноги честно. Российские внутренние котировки (дизель, мазут СПбМТСБ, индекс ЕЦИП) в модель не проходят. Они ломают коэффициенты, знак начинает плясать. Работает экспортный паритет.
Причина содержательная, а не техническая. Демпфер привязывает экономику НПЗ к экспортному паритету даже по внутренним продажам, поэтому именно он и является драйвером, а внутренние цены оказываются следствием. Внутренние ряды мы оставили в движке, они понадобятся для работы с отсечкой демпфера, но в расчёт потенциала не входят.
Модель объясняет EBITDA между именами и не объясняет чистую прибыль ничем
Это самый важный раздел, и он не хвалебный.
Проверка leave-one-name-out устроена так. Учимся на пяти компаниях, предсказываем шестую, то есть делаем ровно то, что нужно скринеру.
- старая модель, 0,25 на Brent: R2 = 0,377, средняя ошибка 25,2%, направление угадано в 87% случаев;
- новая, Urals плюс экспортный крек: R2 = 0,706, ошибка 21,4%, направление 87%.
Коэффициенты по фолдам устойчивы: нефть 0,17-0,24, крек 0,63-0,83. По ЛУКОЙЛу, которого модель в обучении не видела, промах составил минус 36% против минус 92% у старой.
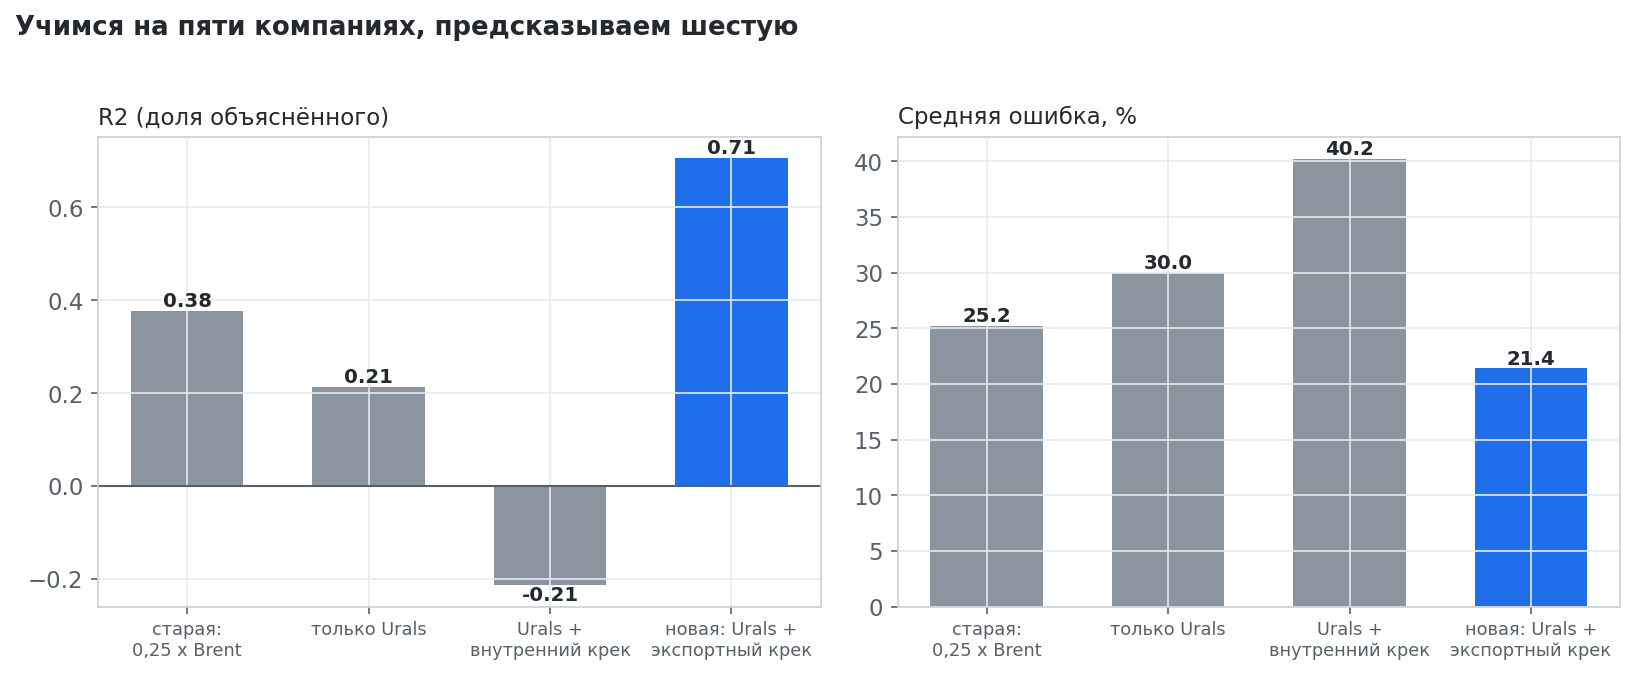
А теперь то, что важнее похвалы. Мы прогнали те же спецификации на двух целях сразу и двумя способами проверки.
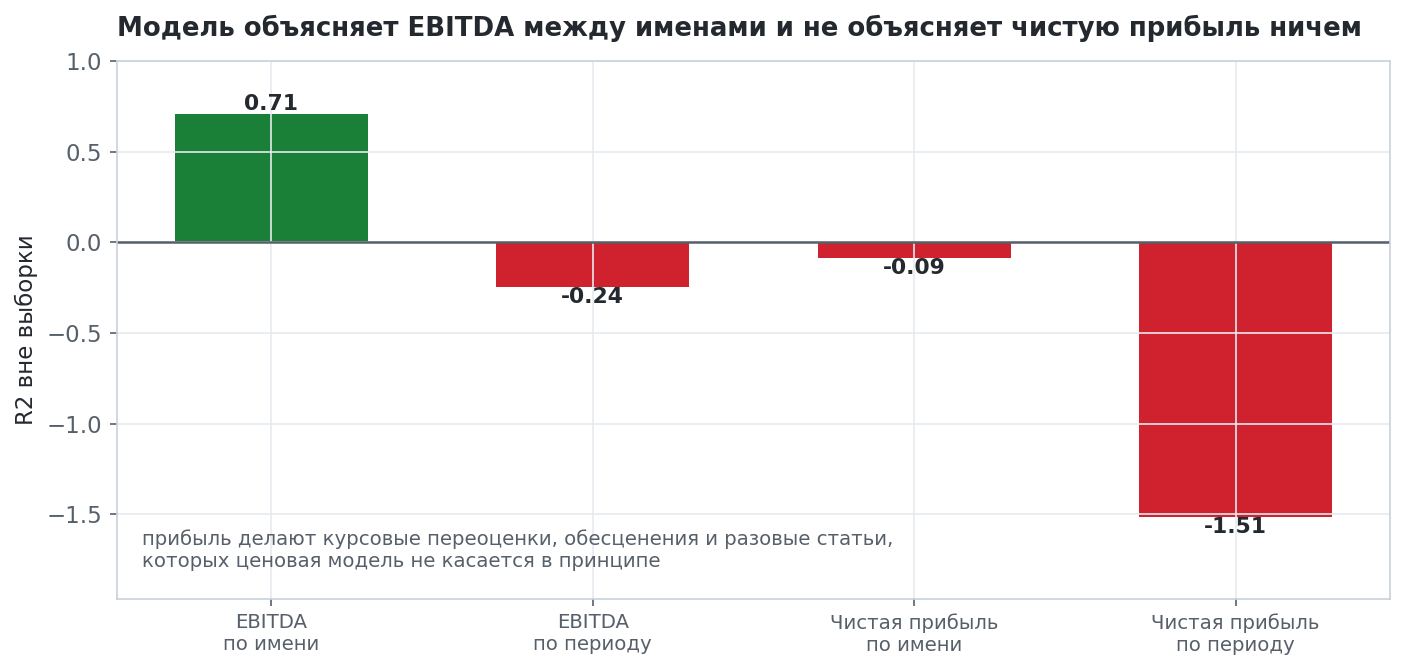
По периодам, то есть когда выбрасываешь целый период и пытаешься его предсказать, R2 около нуля у всех спецификаций без исключения. На длинной выборке с 2019 года цифры выглядят лучше (0,52 у старой модели, 0,46 у новой), но верить им нельзя: до мая 2024 "Urals" там наша же реконструкция с постоянным дисконтом, то есть почти тот же Brent, и тест сравнивает модель сам с собой. Настоящую длинную историю Urals ещё предстоит собрать, и это задача, а не приговор.
А вот результат на чистой прибыли приговор и есть. R2 отрицательный во всех четырёх спецификациях, обоими способами проверки, направление угадывается примерно как подбрасыванием монеты.
Причина понятна и не лечится настройкой коэффициентов. Чистую прибыль российских нефтяников делают курсовые переоценки, обесценения, разовые статьи и финансовые расходы, а ценовая модель к ним не имеет отношения вовсе. Между EBITDA и прибылью стоит слой, которого в модели нет.
Практический вывод. Модель годится, чтобы ранжировать имена по операционной чувствительности к ценам, и не годится, чтобы прогнозировать прибыль или дивиденд. Дивидендная цепочка считается отдельной моделью, и её предсказательную силу мы ещё не мерили.
У Газпрома связь с TTF поменяла знак, а 28,5% EBITDA группы – это вообще нефть
В карте Газпрома стоял TTF с весом 0,50 и СПГ 0,10. Это структура выручки до 2022 года.
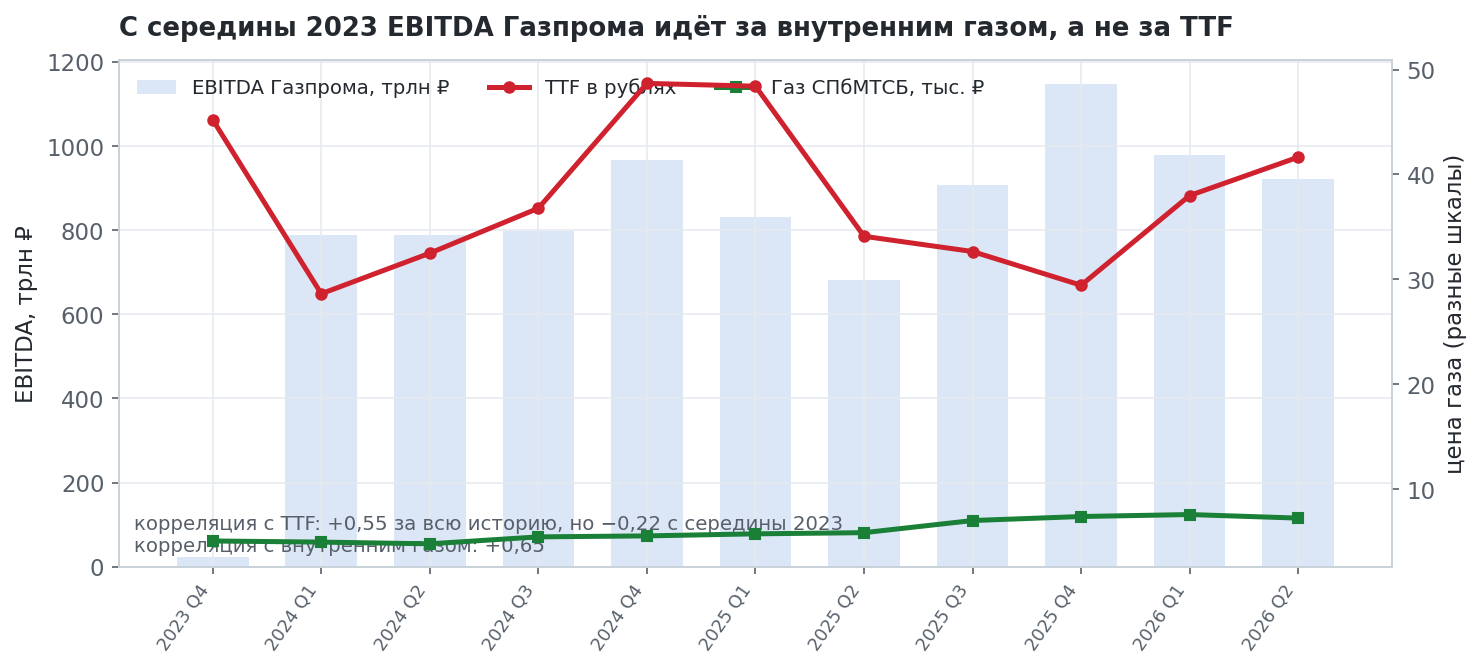
Посчитали корреляцию уровней квартальной EBITDA с ценами.
- с TTF в рублях: плюс 0,55 за всю историю с 2019, но минус 0,22 начиная с середины 2023;
- с внутренним газом по национальному индексу СПбМТСБ: плюс 0,65;
- с Urals в рублях: минус 0,59.
Связь с европейским хабом не просто ослабла, она перевернулась. Плюс выяснилось, что 28,5% EBITDA группы – это Газпром нефть (1 056 млрд из 3 702 млрд по нашим же LTM при доле владения 95,68%), то есть нефть и переработка, которых в газовой карте не было ни в каком виде.
Новая ветка собрана из трёх частей. Нефтяная модель Газпром нефти, умноженная на долю владения, плюс внутренний газ, плюс небольшая экспортная нога. Проверка вне выборки на шести кварталах с базой 2024 года и позже: было R2 = минус 2,26, ошибка 20,9% от EBITDA, направление угадано в 50% случаев, то есть буквально монетка. Стало R2 = плюс 0,37, ошибка 8,8%, направление 83%.
Потенциал Газпрома при этом упал с плюс 400% (он упирался в ограничитель) до плюс 27%.
Целевой мультипликатор равнялся текущему, то есть переоценки в модели не существовало
Отдельный дефект, который касался всей российской вселенной, а не только нефтянки. Целевой мультипликатор в модели был равен текущему EV/EBITDA компании. Это означает, что модель утверждала: справедливая цена равна сегодняшней плюс изменение EBITDA. Переоценки не бывает никогда, а самая дешёвая бумага в группе получает самый маленький множитель на прирост прибыли.
Перевели на трёхлетнюю медиану – ту самую, которую наш же строитель истории мультипликаторов давно объявил мультипликатором выхода. Работает в обе стороны, и это важно. Татнефть выросла с плюс 21% до плюс 75%, Сургут с 50 до 102%, НЛМК с 10 до 47%, но Роснефть с 67 до 44%, Газпром нефть с 62 до 41%, Северсталь с плюс 22 до нуля.
Возврат к медиане надо гасить, если мультипликатор упал из-за роста прибыли
Ловушка, в которую легко провалиться и которую стоит запомнить. EV/EBITDA падает по двум совершенно разным причинам.
Если подешевела бумага, возврат к медиане законен, это и есть апсайд. Если выросла EBITDA, мультипликатор упал механически, знаменателем, и требовать возврата к прежней медиане означает заплатить старый мультипликатор за новую, выросшую прибыль. То есть посчитать рост прибыли дважды: один раз в прогнозе EBITDA, второй раз в мультипликаторе.
Без защиты это ловилось у Южуралзолота (прибыль выросла в 2,28 раза), Селигдара (1,97), Газпрома (1,54), Черкизово (1,49), РУСАЛа, ЭН+ и частично Полюса. Правило простое. Если LTM EBITDA выше своей трёхлетней средней в g раз, коэффициент переоценки делится на g.
Жёсткий дисконт за то, что деньги не доходят до миноритария
Отдельная ось, которой не было. Governance-множитель отвечает на вопрос "как здесь управляют". Мы добавили второй. Дойдёт ли моделируемый апсайд до акционера вообще.
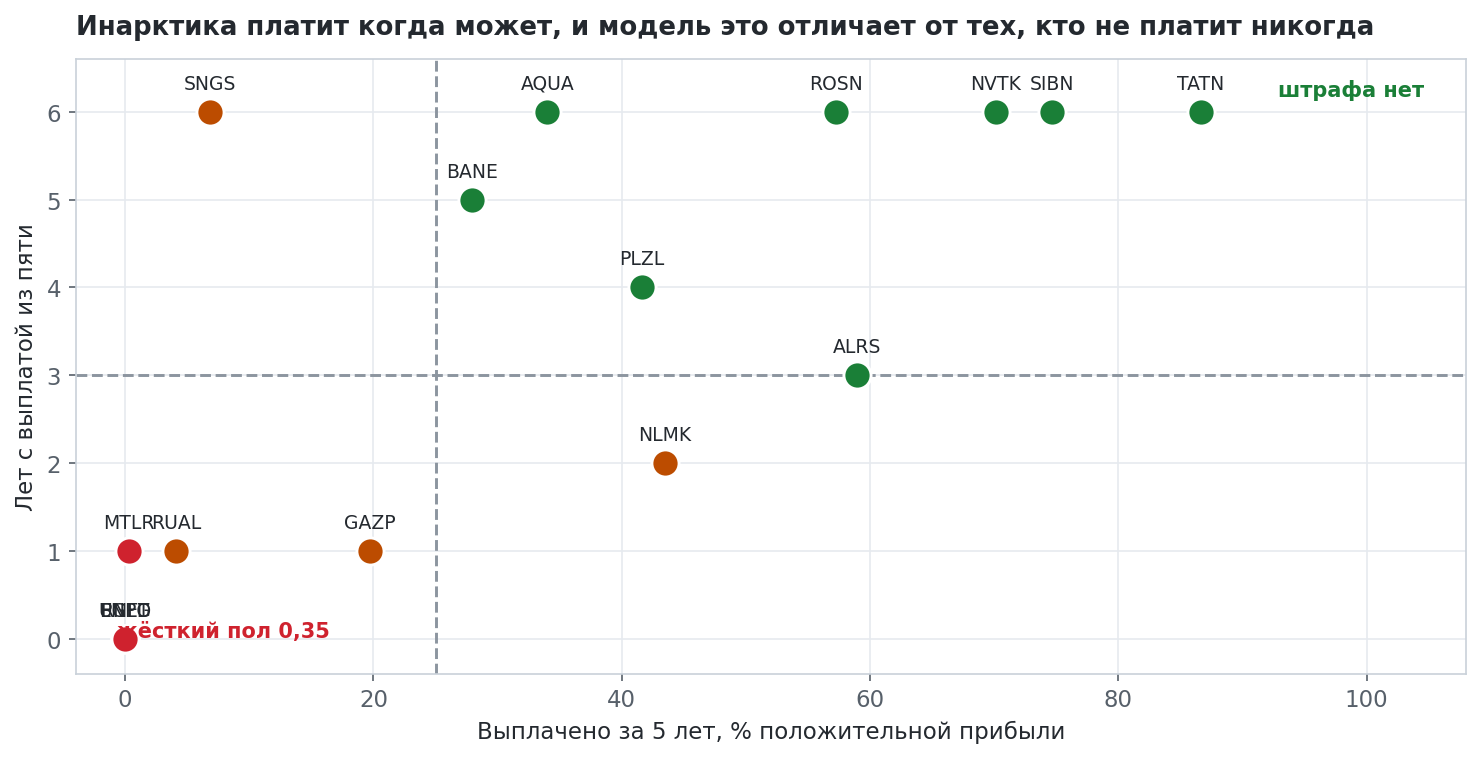
Меряем факт за пять лет. Выплаченные дивиденды к сумме положительной прибыли, помноженное на регулярность выплат. Пол жёсткий, 0,35.
Две компоненты обязательны, потому что каждая по отдельности врёт. Уровень без регулярности хвалит разовую выплату. Газпром отдал 19,7% прибыли за пять лет, но платил один год из пяти. Регулярность без уровня хвалит копейки. Сургут-обычка платит каждый год, но отдаёт 6,8% прибыли при 2,57 трлн заработанного.
Контрольная проверка, ради которой конструкция и усложнялась, такая. Инарктика платила в каждом из пяти лет и отдала 34% прибыли, множитель 1,00, штрафа нет. Она не платит только в последнем периоде, и модель отличает это от тех, кто не платит никогда.
Сургут-преф: модель была живой, а витрина показывала другую и не обновлялась неделю
Отдельная история, и она не про модель, а про то, как расходятся витрины.
Модель Сургут-префа во frontier оказалась полностью живой. Курс берётся с MOEX (десятиминутный VWAP по фьючерсу), кривая ОФЗ и RUONIA берутся на дату, входы обновляются ночным снимком. Потенциал плюс 8,8%.
А портал показывал плюс 71,9%, и это была запись от 9 сентября, при том что по остальной таблице данные шли до 15-го. Причина нашлась быстро. Портальный расчёт оказался сиротой, на него нет ни одной ссылки ни в кронах, ни в коде, его запускали руками. К тому же он ошибался по трём независимым основаниям, и все три задирали потенциал. Налог 16% при фактической эффективной ставке 32,6% и 35,5% по отчётам, фиксированная справедливая доходность 12,4% (худший метод в нашем же бэктесте), якорь кубышки в юанях при доказанной долларовой.
Сделали единый источник истины. Frontier публикует результат, портал его забирает, собственный расчёт остался фолбэком на случай молчания. Витрина теперь показывает плюс 8,8% и целевую цену, которой раньше не было вовсе.
Шесть багов, найденных по дороге
Они не про модели, но каждый стоил реальных денег или репутации.
- Книги рекомендаций не пересобирались шесть дней, молча, с кодом возврата ноль. Блок с чёрным списком был вставлен посреди функции на нулевом отступе, и всё её тело стало недостижимым кодом. Теперь пустая книга роняет прогон.
- Двадцать пять имён публиковали дивидендный потенциал минус 100% с целевой ценой ноль. Среди них НЛМК, ПИК, Позитив и Юнипро, у всех прибыль положительна. Фразы "дивиденда не ждём" и "бумага не стоит ничего" означают разное.
- У Русснефти в системе лежал дивиденд 4,46 рубля с экс-датой на конец каждого квартала. Это смоделированная разбивка годовой цифры, дававшая фиктивные 17,2% исторической доходности по бумаге, которая в 2023-2024 не платила вовсе.
- График "ключевая цена" у нефтяников рисовал Brent под подписью Urals, сравнивая спот одной марки со средней по другой.
- Панель для всех российских имён утверждала, что целевая капитализация считается по историческому мультипликатору, тогда как модель брала текущий.
- У Башнефти не было ни одного флага качества при контроле Роснефти и падении дивиденда с 249,69 до 69,29 рубля.
Чего мы не доказали и что осталось открытым
Список честный, потому что читать это будут те, кто моделями пользуется.
- Предсказательная сила во времени не подтверждена, и списать это только на короткий ряд Urals нельзя. Нужна настоящая длинная история российской цены вместо нашей реконструкции, после чего проверку по периодам надо гонять заново.
- На чистой прибыли модель не работает и работать не будет без отдельного слоя между EBITDA и прибылью. Пока это означает, что прогнозировать по ней дивиденд нельзя.
- Объёмы переработки по компаниям остаются нашей оценкой, первоисточника нет ни в одной из баз. Модель печатает подразумеваемый объём в миллионах тонн, его надо сверять с раскрытием.
- Дивидендная модель ЛУКОЙЛа считает выплату от чистой прибыли, тогда как политика компании считает от скорректированного свободного денежного потока. Прибыль 2025 обвалилась из-за деконсолидации, а поток нет, и модель поймала бухгалтерский артефакт.
- У Сургут-префа выбор ставки налога и метода справедливой доходности определяет знак потенциала. Наш же бэктест показывает, что превосходство выбранного метода не доказано.
- ЛУКОЙЛ после всех правок остаётся низко в ранжировании, и дело не в мультипликаторе, он торгуется ровно по своей трёхлетней медиане. Его держит рычаг. Потенциал измеряет, насколько движение EBITDA раздувает акционерный капитал, а не сколько денег доходит до акционера. Компания без долга и с выплатой почти всего потока систематически проигрывает компании с долгом и без выплат. Это следующая задача.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций