Сбербанк: покупаем банк с рентабельностью 23% за 0,75 капитала и дивидендом около 15%
Содержание
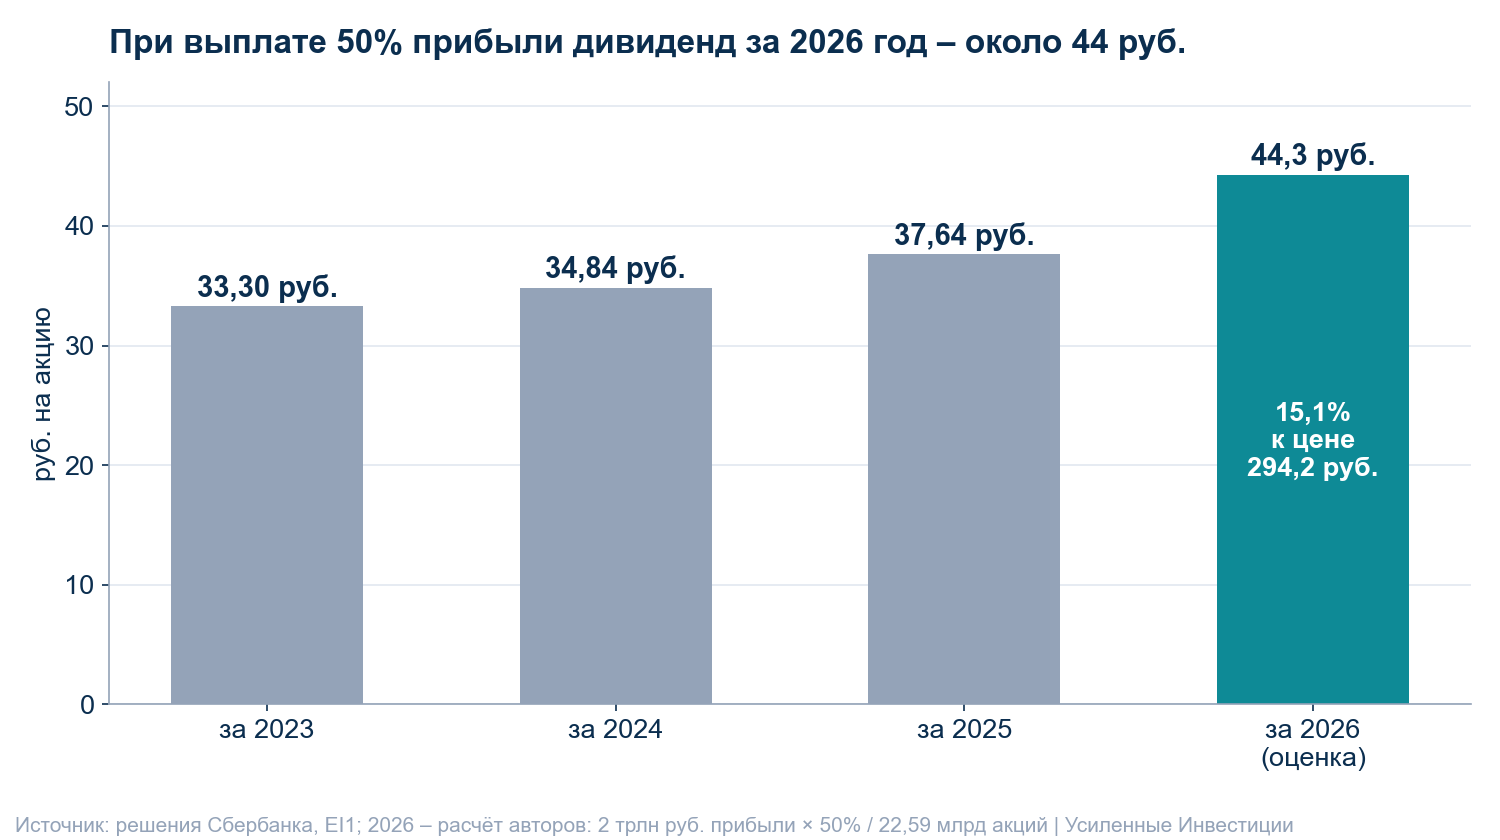
Ключевая идея. Сбер третий квартал подряд зарабатывает по 510 млрд руб. по МСФО при рентабельности капитала 23-24%, а стоит 0,75 капитала и 3,3 годовой прибыли. Половину прибыли банк платит дивидендом, за 2026 год это примерно 44 руб. на акцию, или 15% к цене.
Потенциал. Наш расчёт даёт +10% ростом цены и 15% дивидендом, всего около 25% за 12 месяцев.
Что переоценит. Новая дивидендная политика на Дне инвестора в ноябре, прибыль по РСБУ за октябрь в середине ноября, заседание Банка России 18 декабря, МСФО за 2026 год в конце февраля и рекомендация дивиденда в апреле 2027 года.
Сбербанк (SBER) занимает 7,4% капитала российской стратегии по данным портала frontier.eninvs.com на 10.11.2026. Стратегия работает с плечом, поэтому доли в сумме больше 100%. Позицию открыли 10 ноября по 293,62 руб., в тот же день продали Яндекс и сократили МТС. Закрытие 9 ноября – 295,26 руб.
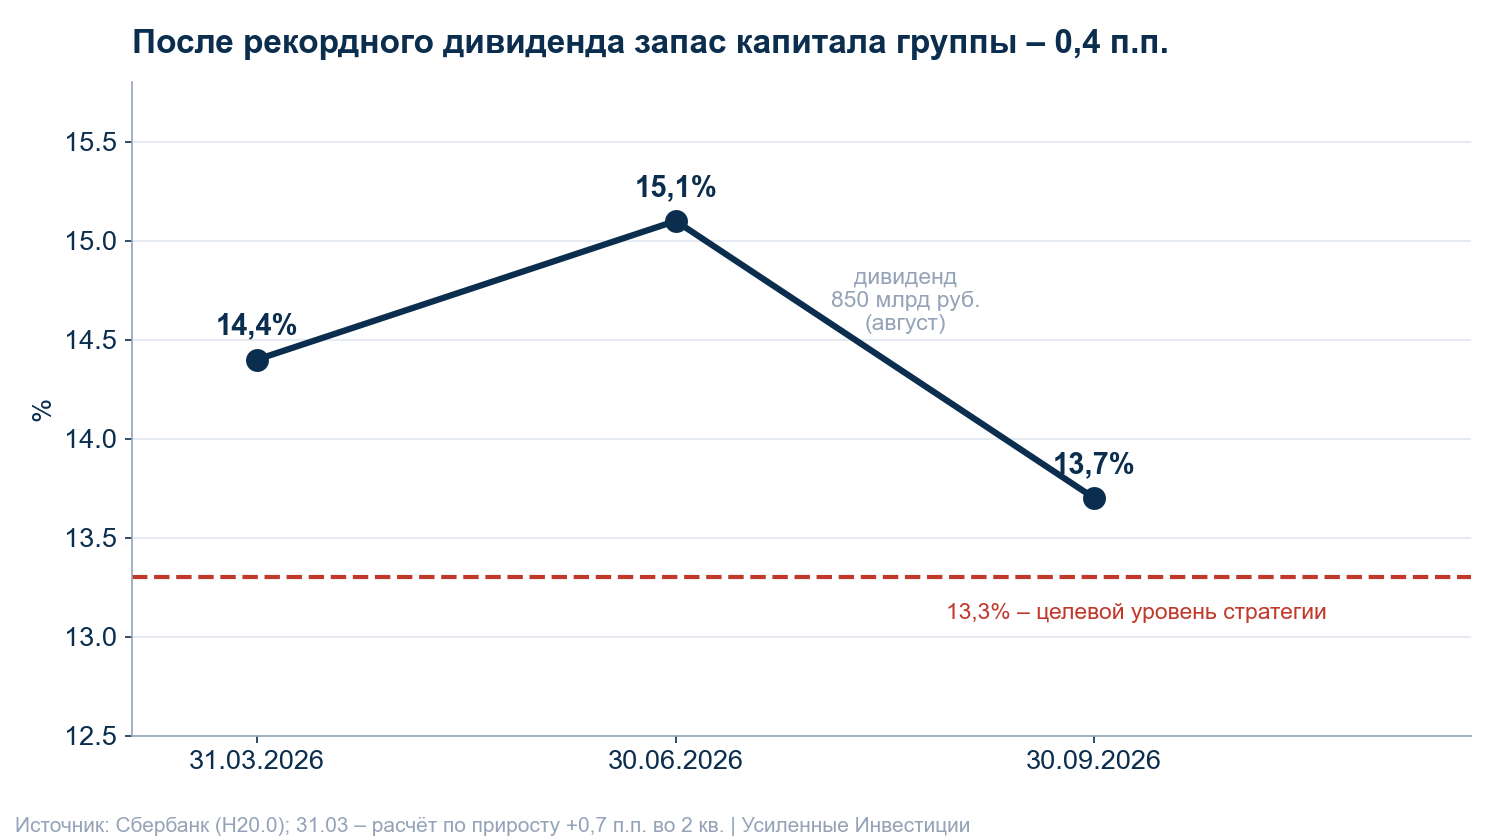
Вопрос у этой идеи один. Хватит ли у банка капитала, чтобы и дальше платить половину прибыли? После августовской выплаты норматив группы опустился до 13,7%, на 0,4 п.п. выше уровня, при котором стратегия банка предполагает выплату 50%. Ответ даст новая дивидендная политика в ноябре. Остальное в отчётности пока работает на нас.
Что за банк
Сбербанк – крупнейший банк России. На 30 сентября 2026 года он выдал компаниям 34,2 трлн руб., людям 20,9 трлн руб., в том числе 13,6 трлн руб. ипотеки. Средства клиентов составляют 51,7 трлн руб., из них 35,0 трлн руб. принадлежат людям и 16,7 трлн руб. компаниям.
Контрольный пакет, 50% плюс одна акция, принадлежит государству через Фонд национального благосостояния. Обыкновенных акций около 21,6 млрд, привилегированных 1 млрд, дивиденд по ним одинаковый. Капитализация при цене 295,26 руб. – 6,7 трлн руб.
Зарабатывает банк в основном на разнице ставок по кредитам и вкладам. В 3 квартале чистый процентный доход составил 1,11 трлн руб., на 24% больше, чем годом ранее. Комиссии принесли 212 млрд руб. и перестали расти (−1,9% год к году). У Сбера больше всех текущих счетов и зарплатных карт, поэтому деньги ему обходятся дешевле, чем конкурентам. Когда ставка снижается, вклады дешевеют вместе с кредитами, и маржа держится. Чистая процентная маржа в 3 квартале составила 6,7% против 6,2% годом ранее.
3 квартал: прибыль на уровне первых двух, все ориентиры года выполняются
- Чистая прибыль 510,8 млрд руб., +13,9% год к году. За 9 месяцев 1 529,9 млрд руб., +17,0%.
- Рентабельность капитала (ROE) 23,5% за квартал и 24,0% за 9 месяцев.
- Чистая процентная маржа (NIM) 6,7% за квартал и 6,6% за 9 месяцев.
- Стоимость риска (CoR, отчисления в резервы к кредитам) 1,1% и за квартал, и за 9 месяцев. За 9 месяцев 2025 года было 1,5%.
- Расходы к доходам (CIR) 29,4% за квартал и 28,4% за 9 месяцев. Операционные расходы выросли на 13,7%.
- Доля проблемных кредитов (стадия 3) 5,3%, на 0,2 п.п. ниже, чем кварталом ранее. Резервы покрывают их на 97,6%.
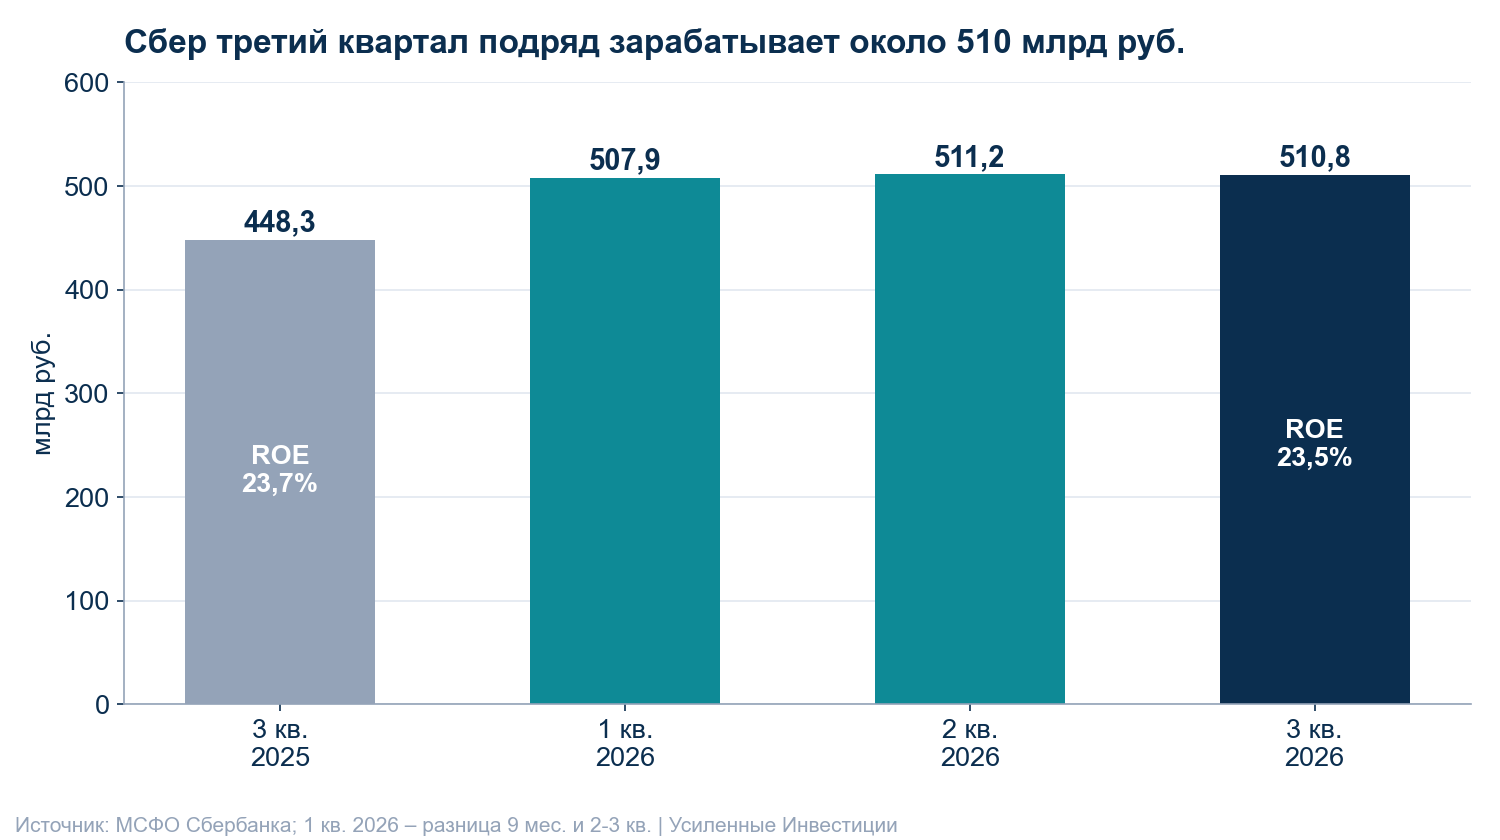
На 2026 год банк ориентировал ROE около 22%, NIM выше 6,2%, CoR ниже 1,4% и CIR 30-32%. За 9 месяцев все четыре показателя оказались лучше.
Ежемесячная отчётность по РСБУ показывает то же самое. За 9 месяцев отдельный банк заработал 1 501,2 млрд руб. (+18,2%), в сентябре 168,5 млрд руб. (+12,1%). С июня по сентябрь прибыль держится на 168-169 млрд руб. в месяц.
Источники: Интерфакс, 09.10.2026 и 28.10.2026, по данным Сбербанка.
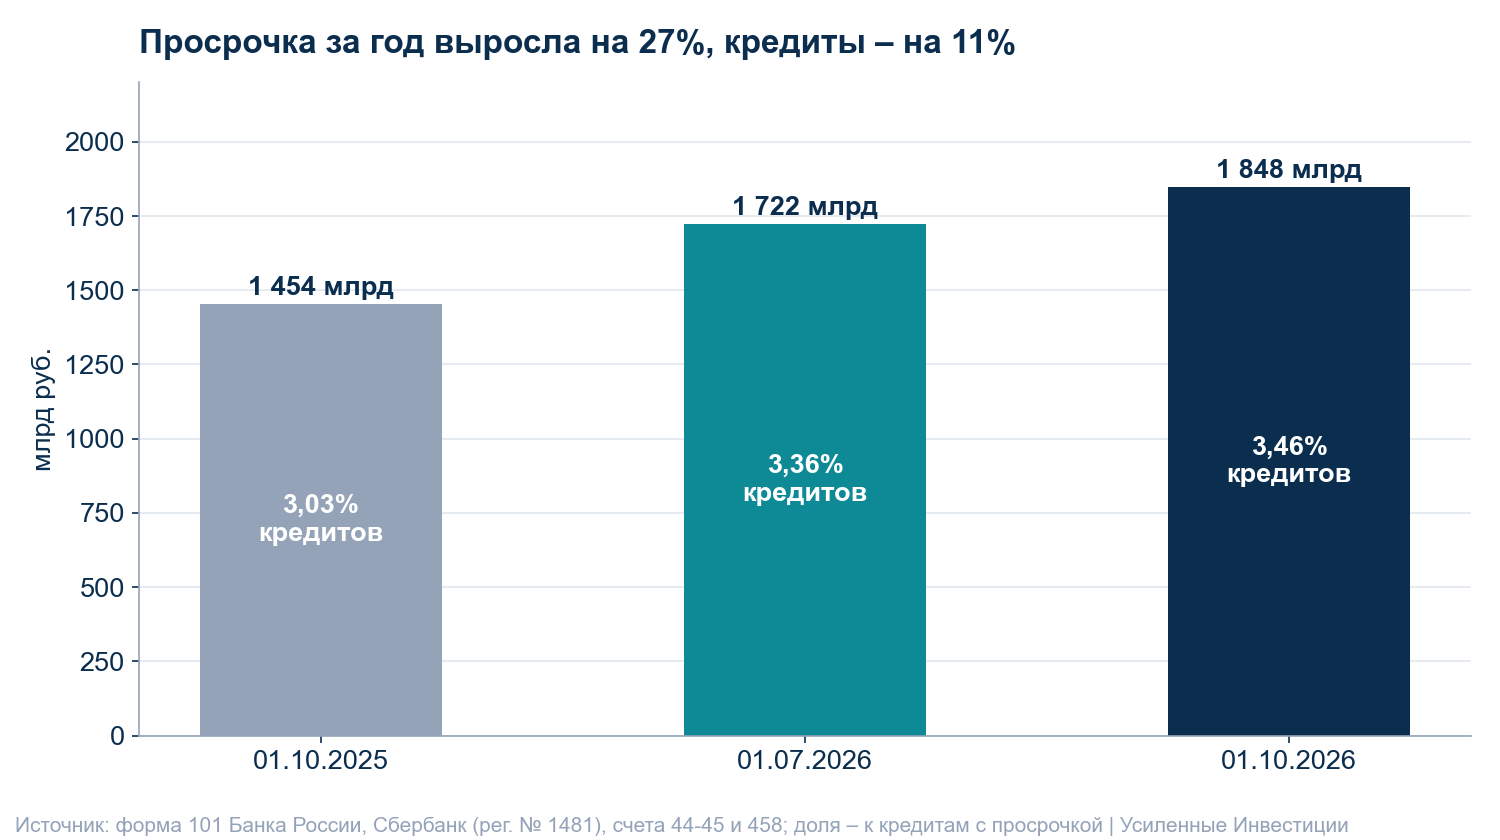
Просрочка растёт быстрее кредитов, хотя её доля пока низкая
Форма 101 отдельного банка, остатки на 1-е число, млрд руб.
- Все кредиты 53 398 на 01.10 против 51 243 на 01.07 (+4,2% за квартал) и 48 052 год назад (+11,1%).
- Просроченная задолженность 1 848 против 1 722 (+7,3%) и 1 454 год назад (+27,1%).
- Доля просрочки в кредитах 3,46% против 3,36% на 01.07 и 3,03% год назад.
- Резервы под просроченные кредиты покрывают 76,7% просрочки против 78,4% на 01.07 и 79,7% год назад.
- Просроченные проценты, то есть начисленные, но не заплаченные, 366,8 против 332,1 (+10,4% за квартал) и 267,4 год назад (+37%).
По МСФО картина спокойнее. Доля проблемных кредитов за квартал снизилась до 5,3%, покрытие резервами 97,6%. Расхождение объясняется тем, что форма 101 показывает отдельный банк без дочерних компаний и считает просрочку по своим правилам.
Просрочка у Сбера в 2-3 раза ниже, чем у Совкомбанка (6,0%) и Т-Банка (8,1%). Но за год она выросла на 27% при росте кредитов на 11%, а покрытие резервами понемногу снижается. Нынешних отчислений в 1,1% кредитов в год пока хватает. Если рост просрочки не замедлится, стоимость риска вернётся к прогнозным 1,4%, и прибыль окажется ниже.
Капитал после рекордного дивиденда
Норматив достаточности капитала группы Н20.0 за 3 квартал упал на 1,4 п.п., с 15,1% до 13,7%. Причина в выплате 850,2 млрд руб. дивидендов в августе. Стратегия банка на 2024-2026 годы предполагает выплату 50% прибыли при Н20.0 не ниже 13,3%, так что запас сейчас 0,4 п.п.
У отдельного банка запас больше. По форме 135 на 01.10.2026 общий норматив Н1.0 составил 13,25% (14,63% на 01.07 и 12,87% год назад), норматив базового капитала Н1.1 10,05% (11,96% на 01.07), основного Н1.2 10,29% (12,21%). Квартальное снижение тоже объясняется дивидендом. Минимум Н1.0 для системно значимых банков с учётом всех надбавок равен 10,0% в 2026 году, 10,75% с 01.01.2027 и 12,0% в 2028 году. До требования 2027 года остаётся 2,5 п.п.
Прибыль восстанавливает капитал быстро. Базовый капитал за 3 квартал вырос на 5,9%, до 7,89 трлн руб. Если банк заработает за год 2 трлн руб., на 4 квартал придётся около 470 млрд руб. Это добавит к нормативу несколько десятых процентного пункта при условии, что кредиты не будут расти быстрее капитала.
Финансовый директор Тарас Скворцов в августе говорил, что Сбер хотел бы и дальше платить 50% прибыли, а окончательное решение примут на Дне инвестора в ноябре. Мы закладываем 50%. Если доля выплаты или порог по капиталу изменятся, оценку пересчитаем.
Дивиденд и оценка
За 2025 год банк заплатил 37,64 руб. на акцию, или 850,2 млрд руб., ровно 50% прибыли по МСФО. Дивиденд на акцию растёт третий год подряд: 33,3 руб. за 2023 год, 34,84 руб. за 2024-й. Прибыль за 2026 год Герман Греф ожидает на уровне 2 трлн руб. Это 88,5 руб. на акцию, при той же доле выплаты дивиденд составит 44,3 руб., 15,0% к цене. Ключевая ставка сейчас 14%.
По данным портала на 10.11 капитал на акцию составляет 392 руб., P/B 0,75, P/E на прибыль 2026 года 3,3. Т-Технологии при ROE 30% стоят 0,86 капитала, ДОМ.РФ при ROE 24% стоит 0,76, Совкомбанк при ROE 22% стоит 0,5. Сбер в этом ряду не самый дешёвый. Зато его прибыль самая устойчивая: CoR 1,1% и NIM 6,7% держатся третий квартал подряд.
Модель портала считает для банков потенциал как годовую доходность акционера и делит ожидаемую рентабельность капитала на P/B. Для Сбера на 10.11 это 22,97% / 0,75 = +31%, целевая цена 384 руб. Речь о прибыли на акцию за год в процентах к цене, котировку модель не прогнозирует.
Наш расчёт на год вперёд. При ROE 22% и дивиденде 44 руб. летом 2027 года капитал на акцию вырастет с 392 до 434 руб. Если рынок сохранит оценку 0,75 капитала, акция будет стоить 325 руб., на 10% выше 295,26 руб., а вместе с дивидендом получится около 25%. При 0,85 капитала цена составит 370 руб. (+25%). При 0,65 капитала цена опустится до 282 руб. (−4%), но дивиденд перекроет и это снижение. Цифры – расчёт авторов, а не прогноз банка.
Снижение ставки работает на эту оценку. В 3 квартале доходность корпоративных кредитов упала на 0,5 п.п. вслед за ставкой, а маржа почти не изменилась (−0,04 п.п.), потому что вклады подешевели так же. Более низкая ставка уменьшает доходность, которую инвесторы требуют от акций, и поднимает справедливый мультипликатор.
Риски, которые мы видим
Тонкий запас капитала. Если кредиты будут расти быстрее прибыли или регулятор ужесточит надбавки, Н20.0 может опуститься ниже 13,3%, и банк вправе выплатить меньше половины прибыли.
Новая дивидендная политика может оказаться скромнее нашей оценки. Меньшая доля выплаты или более высокий порог по капиталу сразу снизят дивидендную доходность.
Комиссии перестали расти. Чистый комиссионный доход в 3 квартале снизился на 1,9%, и банк сам ждёт за год нулевого роста. Прибыль теперь почти целиком зависит от процентного дохода.
Вклады людей растут медленнее кредитов. За 3 квартал средства людей прибавили 1,4%, кредиты 4%. Если разрыв сохранится, банку придётся привлекать деньги дороже, и маржа начнёт сжиматься.
Стоимость риска ниже нормы. CoR 1,1% ниже прогноза банка, который допускает до 1,4%. Резервы снизились отчасти из-за того, что банк обновил модели под новые макропрогнозы. Возврат к 1,4% обошёлся бы примерно в 0,15 трлн руб. прибыли до налога в год.
Что проверим и когда пересмотрим идею
- День инвестора в ноябре: новая стратегия и дивидендная политика.
- РСБУ за октябрь: банк публикует отчётность примерно через 10 дней после конца месяца.
- Формы 101 и 135 на 01.11: ждём долю просрочки не выше 3,6% и покрытие резервами не ниже 75%.
- 18 декабря: заседание Банка России по ключевой ставке.
- МСФО за 2026 год: год назад банк отчитался 26 февраля, ждём в конце февраля 2027 года.
- Рекомендация дивиденда за 2026 год: год назад её дали 21 апреля, отсечка была 20 июля.
Идея держится, пока ROE выше 20%, NIM не ниже 6,2%, CoR не выше 1,4%, а Н20.0 позволяет платить половину прибыли. Пересмотрим её, если новая политика снизит долю выплаты, если Н20.0 опустится ниже 13,3% без плана восстановления или если акция дойдёт до 0,9-1,0 капитала без роста рентабельности.
Итог
Сбер покупаем ради устойчивой прибыли и высокого дивиденда. Банк зарабатывает 510 млрд руб. в квартал при ROE 23%, стоит 0,75 капитала и платит половину прибыли, что за 2026 год даёт около 15% к цене. Главная проверка впереди: новая дивидендная политика и то, хватит ли капитала на выплату 50%.
Данные на 10.11.2026: цены закрытия 09.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv